将近16年7.4倍:中证A500指数年化收益率13.5%。
虽然是追溯的行业龙头指数,但是几乎成分公司和行业构成一模一样的中证800指数同期也是6.7倍。两只指数的历史高点都是2026年6月份。 “千淘万漉虽辛苦,吹尽狂沙始到金。”刘禹锡这句诗,道出了投资真谛——短期涨跌是狂沙,长期盈利才是真金。中证A500指数自基日以来,累计涨幅约7.4倍,折合年化收益率约13.5%。这个数字放在A股各类宽基指数中,属于领先水平。但当下投资者更关心的问题是:经过近期调整,这个指数还值不值得看?答案是——当前15.3倍的市盈率,叠加中报盈利的全面改善,正在形成一个显著的“预期差”。一、15.3倍PE:估值处于历史极低位“人弃我取,人取我与。”司马迁在《史记·货殖列传》中早已点明投资智慧。当市场冷清、估值极低时,往往是最好的布局时机。截至2026年10月14日,中证A500指数滚动市盈率仅为15.30倍。该指数自发布以来的历史估值区间为15.30倍至18.34倍,当前正处于区间的最底部。通俗地说,过去一年里几乎任何时候买,都比现在贵。与此同时,中证A500指数相对沪深300持续取得超额收益。自2024年9月23日发布以来,中证A500指数涨幅48.34%,沪深300涨幅38.51%,有着超额收益。随着2026年10月份的市场再次下跌,有了便宜的机会。二、中报业绩:盈利端全面改善“问渠那得清如许?为有源头活水来。”朱熹这句诗告诉我们,股价的源头活水就是企业盈利。只要盈利持续改善,估值终将被消化。2026年上半年,A股上市公司归母净利润合计3.58万亿元,同比增长19.5%。中证A500指数成分股2026年一季度归母净利润同比增速达12.7%,盈利质量和成长确定性逐步获得重估空间。前20大权重股中,科技龙头的业绩爆发最为突出。中际旭创上半年营收417.78亿元,同比增长182.49%;归母净利润136.51亿元,同比增长241.70%,利润增速远超营收增速。新易盛营收209.10亿元,同比增长100.34%;归母净利润75.29亿元,同比增长90.98%。兆易创新归母净利润68.57亿元,同比增长1091.5%,是2025年全年净利润的四倍有余。中微公司归母净利润28.25亿元,同比大增300.22%。金融板块同样表现强劲。中国平安归母净利润925.85亿元,同比增长36.06%,当前市盈率仅约5.5倍。中信证券归母净利润233.43亿元,同比增长69.6%,市盈率约8.9倍。招商银行利润增速已连续5个季度改善。周期资源板块中,紫金矿业归母净利润391.70亿元,同比增长68.17%,金铜价格上行叠加产量扩张驱动业绩持续强劲。消费龙头贵州茅台上半年营收922.78亿元,归母净利润445.17亿元,在白酒行业整体承压背景下保持经营稳健,当前市盈率约17.9倍,头部酒企股息率普遍高于4%。三、茅台重回榜首与科技股暴涨暴跌“沉舟侧畔千帆过,病树前头万木春。”刘禹锡这句诗,恰如当前市场的风格切换。旧的热点退潮,新的机会萌芽,资金总是在寻找确定性。贵州茅台近期重新回到指数权重前列。被动因素是科技股大幅回调,10月14日中际旭创跌5.19%、新易盛跌7.49%,市值缩水使茅台权重相对提升。主动因素则更为深刻——在市场整体调整期间,资金从高波动、高估值的科技板块流向确定性更强的消费龙头,这是资金对确定性的重新定价。科技股的暴跌核心原因有三:一是交易拥挤度过高,上半年资金对科技赛道形成极致追捧,积累了大量的获利盘和杠杆资金;二是政策扰动与情绪冲击,FCC新规生效叠加市场对海外潜在出口管制政策的担忧,对光模块企业海外业务预期形成直接压制;三是估值透支与价格预期修正,1.6T光芯片价格出现下滑迹象,此前市场对光芯片稀缺性给予了过高溢价。但需要区分的是,产业趋势的基本面并未发生趋势性变化。中际旭创上半年净利润已超过2024年全年水平,算力硬件回调、AI应用接力的结构性行情仍在延续。四、从中精选配置的思路“不畏浮云遮望眼,只缘身在最高层。”王安石这句诗提醒我们,投资要站在长期视角,不被短期波动迷惑。从中证A500前20大权重股中精选配置,可分三层,就像排兵布阵。第一层:核心底仓。中国平安市盈率约5.5倍,增速36%;招商银行市盈率约6.8倍,利润增速连续5个季度改善;长江电力市盈率约19倍,现金流稳定、分红率高,在市场下跌期间防御属性突出。第二层:成长弹性。宁德时代上半年净利润432.84亿元,同比增长41.98%,机构预测2026年对应PE约18倍;中信证券市盈率约8.9倍,对应69.6%的利润增速;兆易创新市盈率约18倍,对应1091.5%的利润增速,是20只权重股中PEG最低的标的之一。第三层:进攻卫星。中际旭创中报业绩爆发式增长,上半年净利润已超2024年全年,产业趋势明确,但交易拥挤度和政策扰动对短期股价影响极大,适合作为弹性配置但不宜重仓。
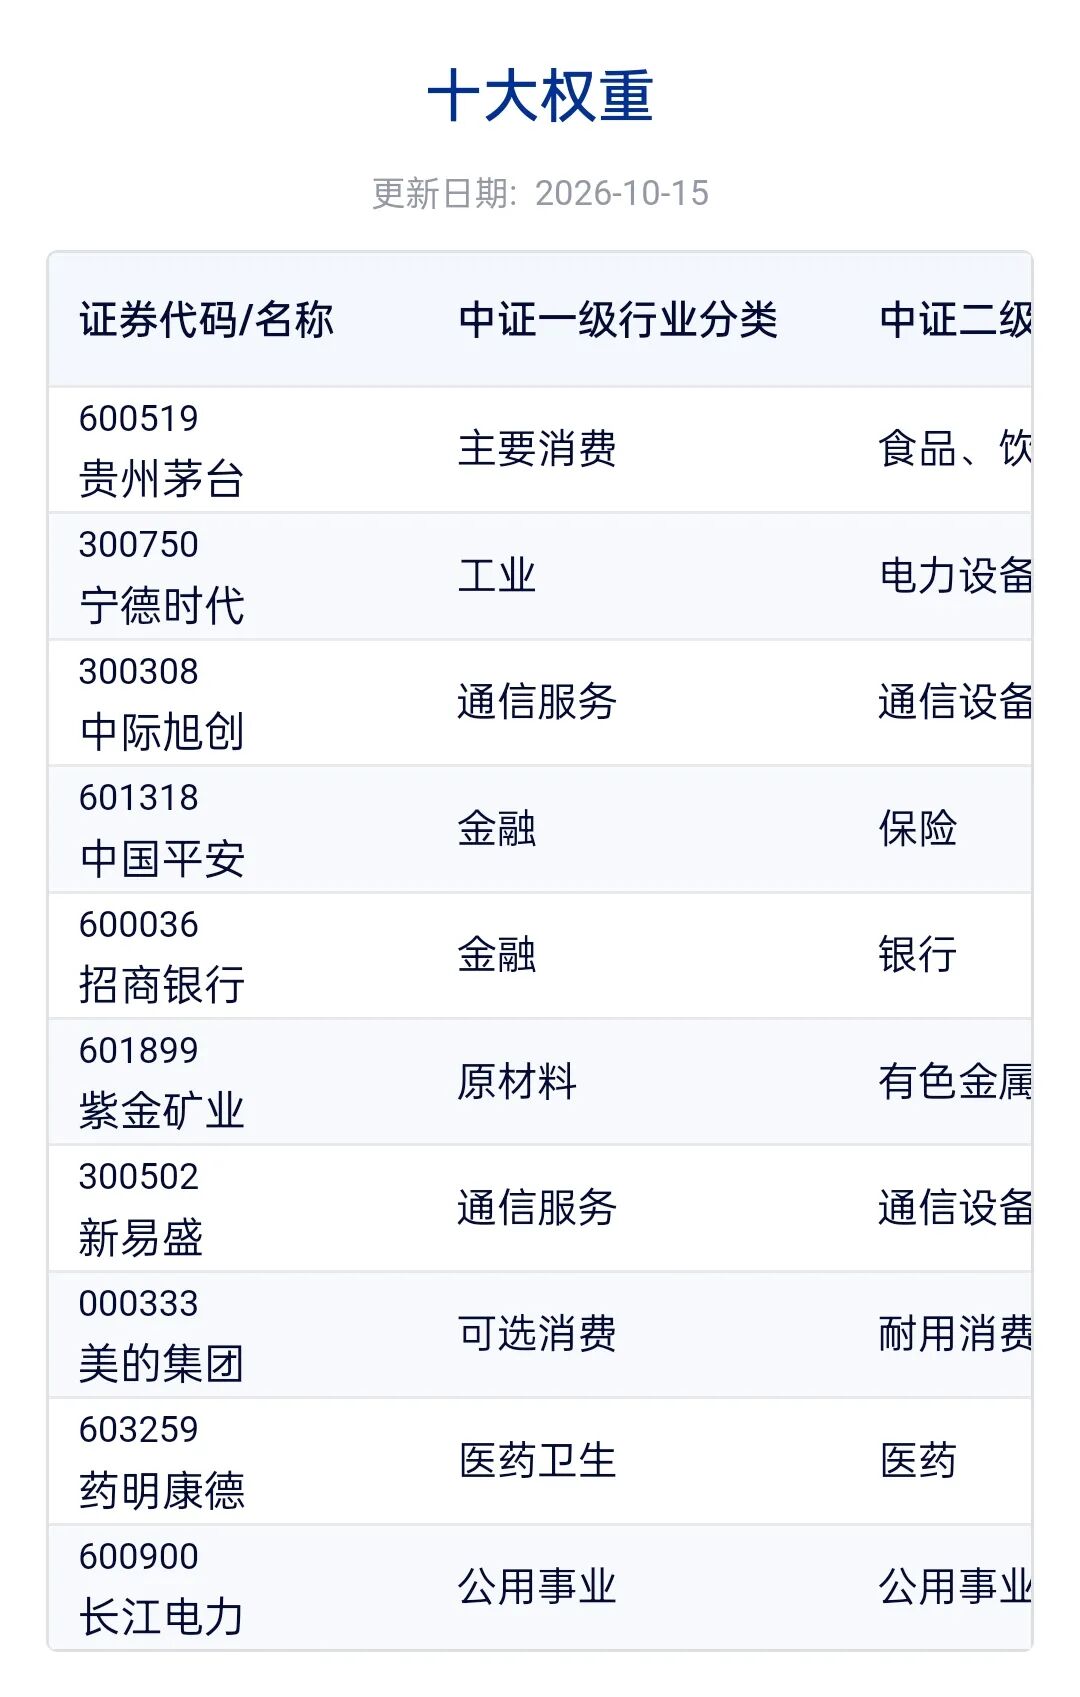
“长风破浪会有时,直挂云帆济沧海。”中证A500当前15.3倍PE,对应成分股约10%以上的年均盈利增速预期,PEG处于合理偏低水平。当估值被压至历史极低位时,基本面的力量终将被市场重新定价。通俗地说,便宜买好货,耐心等风来。中证A500指数拥代表着行业龙头。
精彩评论