江苏瘦西湖文化旅游股份有限公司是一家总部位于江苏省扬州市的国有文旅企业,主要围绕扬州蜀冈—瘦西湖风景区及古运河区域开展旅游服务,核心业务包括三大板块:一是水上游船观光服务,提供摇橹船、自驾船、主题船、包船及“游船+”增值服务,并通过“大运扬州”游船演艺打造沉浸式文化旅游体验;二是观光车服务,为游客提供景区内的观光交通服务;三是管理服务,向旅游景区提供运营管理支持。
公司依托瘦西湖景区及古运河区域的独家经营权和丰富的历史文化旅游资源,形成以水上游船观光为核心、观光车服务与轻资产景区管理为补充的业务布局,其中水上游船观光服务是公司的主要收入来源。
瘦西湖文旅本次募集资金净额1.574亿港元,资金分配如下:48.4%用于在瘦西湖风景区开发水上游览沉浸式项目;10.2%用于在扬州开发新水上游览项目(含小秦淮河项目及两个新水上旅游项目);30.8%用于水上观光船及相关设施的持续资产升级(采购6艘全电动锂电池动力观光船等);7.3%用于扩展两个新目标旅游景点或水上旅游项目管理与服务分部(新管理服务项目);3.3%用于营运资金及一般公司用途。
招股信息:
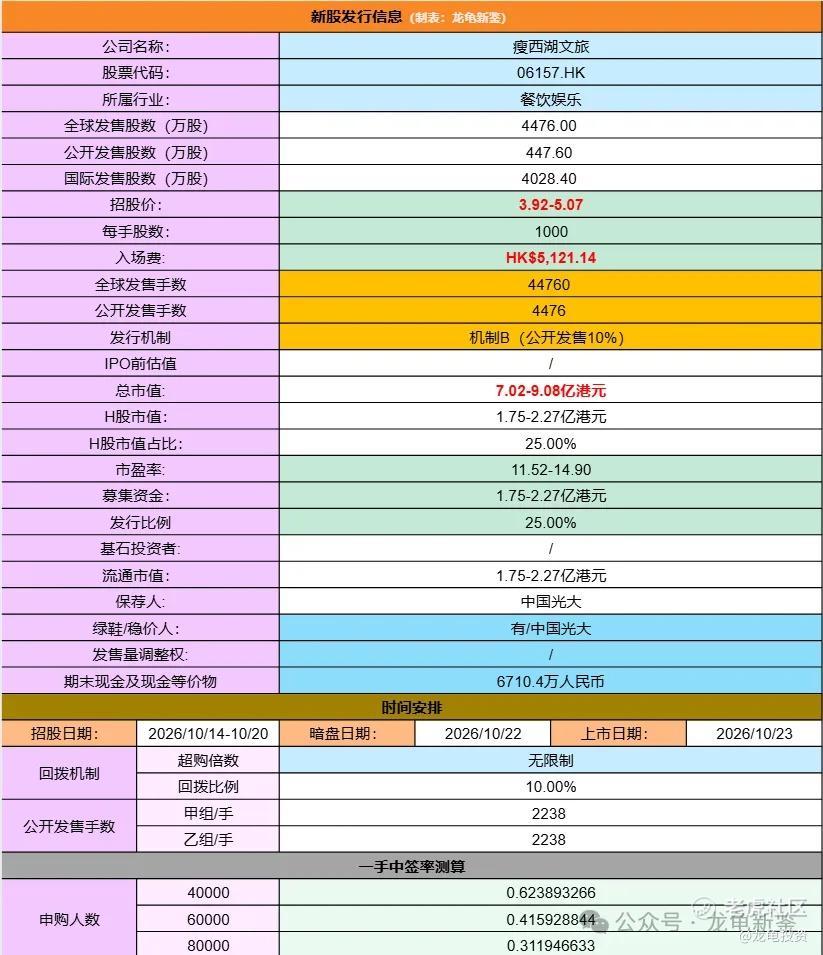
本次全球发售股数4476万股,每手股数1000股,招股价1.75-2.27港元,入场费5121.14港元,采用机制B发行,预计4-8万人参与,一手中签率0.5%左右,全员抽签。
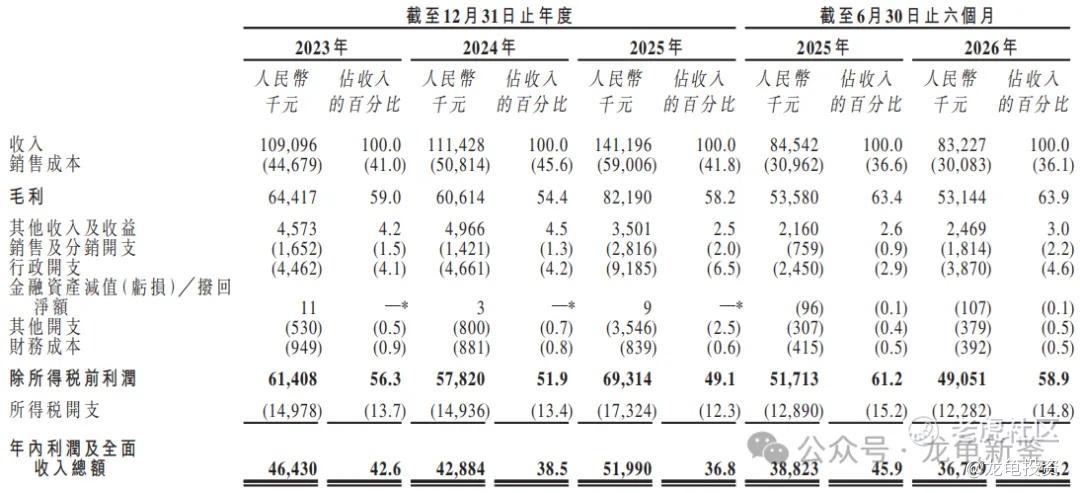
财务情况:
23年经营收入1.09亿,24年经营收入1.11亿,25年经营收入1.41亿,年复合增长率13.74%;26年H1营收8322.7万,较上年同期8454.2万,同比下滑-1.56%。
23年毛利6441.7万,24年毛利6061.4万,25年毛利8219万,毛利率58.2%;26年Q1毛利5314.4万,较上年同期5358万,毛利由63.4%上升至63.9%。
23年净利润4643万,24年净利润4288.4万,25年净利润5199万;26年Q1净利润3676.9万,较上年同期净利润3882.3万,同比净利率下滑-1.7%。
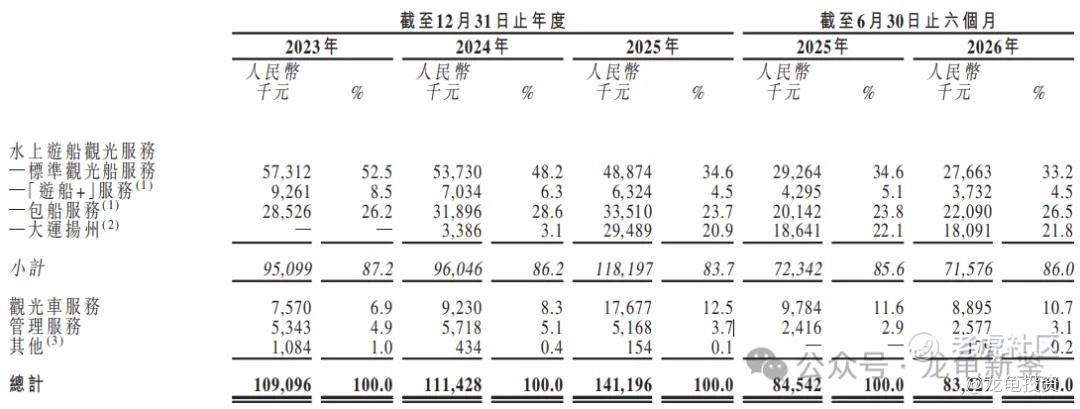
瘦西湖主要营收来源于水上游船观光服务、观光车服务、管理服务及其他,2025年收入分别为:水上游般观光服务营收1.18亿元,占比83.7%;观光车服务营收1767.7万元,占比12.5%;管理服务及其他营收532.2万元,占比3.8%;具体营收明细如下:
行业及竞争对手速览:
公司所处的水上游览服务行业受益于文旅融合、消费升级及政策支持,近年来保持稳健增长,2025年中国市场规模达109亿元,预计2030年将增至157亿元(CAGR 7.7%),其中江苏省和扬州市市场增速更快,扬州市市场2025-2030年CAGR预计达10.4%。
竞争格局方面,全国市场较为分散(超270家服务商,前十合计份额28.6%),公司位列全国第10(份额1.2%);但在江苏省市场高度集中,公司排名第2(份额18.5%),在核心运营地扬州市更是占据91.0%的绝对主导地位,叠加适航水域稀缺、监管许可严格、资本投入大等较高进入壁垒,公司在区域市场拥有显著的竞争优势和护城河。
瘦西湖之前已经在新三板挂牌,本次港交所上市后,保持新三板+H股同时挂牌!类似的票最近上市的有:宝盖新材、金浔资源、上市后表现都一般。
公司各项数据比较均衡,但说有什么投资价值,显示是多余问;就打新而言,现在情绪处于冰点,规避没有成长性的大块头,这类小卡拉米反而有投机价值,最终看孖展热度,过千倍就现金抽一下,不然就不折腾了。
很多人会拿这个去对标印象大红袍,其实没有什么可比性,情绪和环境都变了,瘦西湖是新人,印象大红袍已经是牛夫人了。再说当年印象大红袍第一个吃螃蟹的人,带走翻倍的利润,埋单的人只能干瞪眼。
最后:现在的市场看戏恰恰是最优解!垃圾时间越努力越亏损。
龙龟评级:
橙色(红橙蓝)。
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人分享记录,并不构成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,感谢!
精彩评论