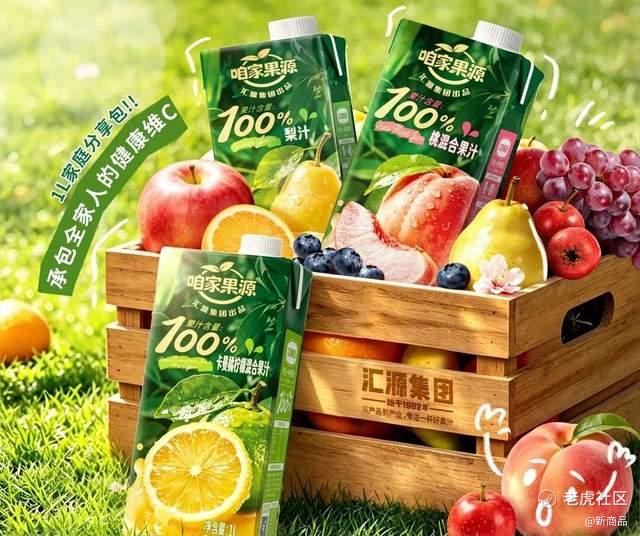
果汁竞争回到产品、场景与渠道匹配本身,汇源商标案和“咱家果源”新品牌只是这一趋势的注脚。
作者:冯心悦
@新商品 原创出品
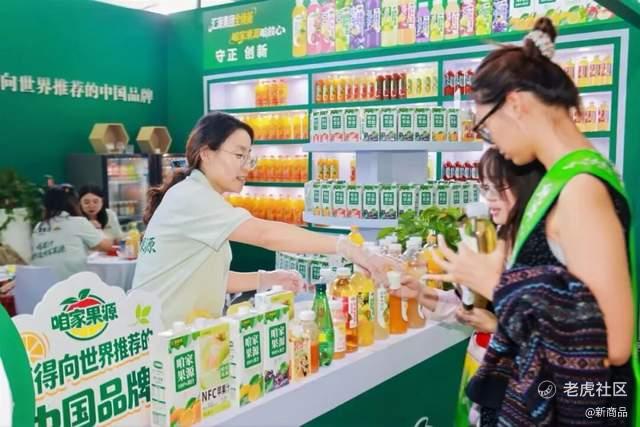
10月10日,第115届南京秋季糖酒会在南京启幕。汇源集团带着新品牌“咱家果源”亮相秋糖会酒店展,一次性展出青春系列、1L 100%果汁系列、1.25L果肉益生元系列、1L NFC果汁系列四条产品线,面向全国渠道商集中招商。
三天后的10月13日,“汇源”商标侵权及不正当竞争纠纷案一审落槌。福州市中级人民法院判令北京汇源集团开封有限公司、北京汇源生物科技有限公司立即停止侵权、停止在企业名称中使用“汇源”字号,两公司连带赔偿经济损失及维权合理开支共计9700余万元;河北汇源食品饮料有限公司承担连带责任。该判决为一审,汇源集团方面表示将上诉。
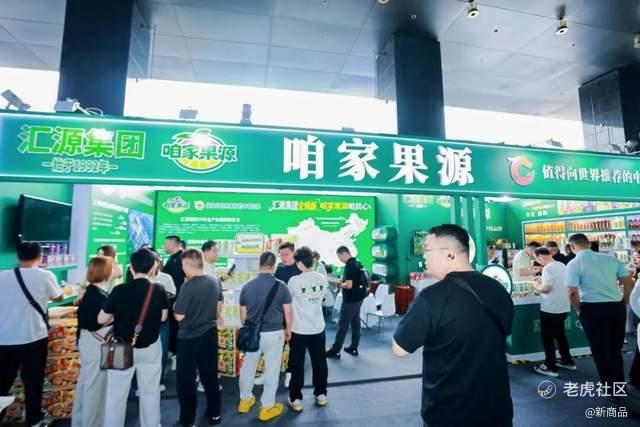
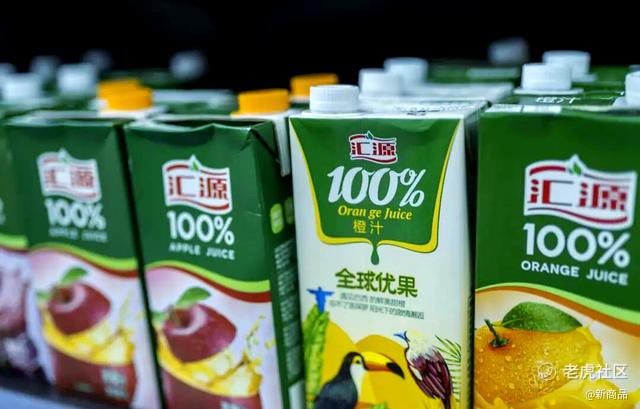
这两件事意味着,汇源集团无权使用“汇源”商标,必须用新品牌来承接原有的产能和渠道。
北京汇源和汇源集团双方在商标上的的争端早在今年年初就已经开始。2026年1月8日,汇源集团声明称重整投资方上海文盛资产长期未履行《重整投资协议》约定的出资义务、构成根本违约,将依法全面接管北京汇源及汇源果汁相应订货业务;次日,北京汇源回应称公司拥有“汇源”商标完整使用权、合法独立经营,并指控汇源集团操控原管理团队、涉嫌挪用侵占公司资金超6亿元。而“咱家果源”作为汇源集团的新品牌,首次面向消费者亮相正是在2026年2月,当时以“福禄寿禧”马年限定100%果汁系列登场。
商标争议公开化后不久汇源集团就启动新品牌,而如今一审判决结果明确了以“汇源”品牌销售果汁的法律风险很高,意味着新品牌“咱家果源”必须能真正接住产能和渠道。
01 大单品不再吃香,全矩阵才能打开市场
本次南京秋糖会,“咱家果源”拿出了一套货盘:青春系列主打100%混合果汁,有橘柠联盟、努梨的苹果、莓葡初见三种口味,配有两种规格,分别是300mL便携装与1L分享装;1L 100%果汁系列覆盖橙、桃、苹果、柠檬等口味,定位全民爱喝经典款;1.25L果肉益生元系列在果汁中保留真实果肉、添加益生元,走“果肉+益生元”的差异化路线;1L NFC国光苹果汁则在本届秋糖会上首发上市。
这四个品类在规格、价格带、消费场景上相互补位,即时零售、商超、CVS、餐饮、特通渠道都能找到对应承接。
显而易见,“咱家果源”的出现不是简单地换了一个商标,而是一次货盘重构,汇源集团为什么这样做?
其一,100%果汁本身高度同质化。艾媒咨询《2026年中国饮料行业发展状况及消费行为调查数据》显示,饮料市场主要痛点中占比最高的三项分别是“健康与口感难以兼顾”(33.38%)、“针对特定人群选择太少”(32.99%)、“同质化严重,无创新”(32.47%)。消费者在货架前看不出差异,产品就只能靠低价互相挤压。
其二,渠道动销确实在放缓。据马上赢发布的监测数据,2026年第二季度饮料整体销售额同比下滑11.78%,跌幅居线下零售所有大类之首,其中即饮果汁下滑14.84%。但同期结构在分化:勤策消费研究《2026中国果蔬汁行业报告》显示,传统果汁饮料仍占35%份额,增速只有3%-5%,毛利被价格战压到30%-35%;而NFC果汁成为增长最快的赛道,占25%份额,增速达到20%-25%,毛利维持在50%-60%,是传统果汁的2倍。
其三,经销商要的是组合货盘,而不是单个爆品。不同渠道需要不同规格与口味,例如便利店需要300-500mL开盖即饮;商场、超市需要家庭囤货型的整箱装;餐饮需要佐餐解腻的中瓶;酒店需要匹配宴席的大瓶装,还要兼顾男女老少的口味差异;特通渠道则需要能适配运动、商旅等场景的便携小瓶装。
显然,一套产品覆盖全渠道的打法走不通了。据品饮汇调研,80%的经销商反馈选品试错成本高,超60%的新品生命周期不足6个月。正因如此,“货盘重组”在本届南京秋糖会高频出现,而在10月10日的“品饮汇饮品货盘组计划共创启动会”上,汇源集团“咱家果源”获得了“货盘重组共创伙伴”奖。
02 果汁工艺不能只停留在概念营销上
按国家标准《果蔬汁类及其饮料》(GB/T 31121-2014),果汁含量达到100%才能命名为“果汁”,含量在10%以上、不足100%的为“果汁饮料”,含量在5%至10%之间的为“水果饮料”。“100%”本身并不区分工艺。
在100%果汁的范围内,按加工工艺可分为两类。FC(浓缩还原果汁)先将果汁高温浓缩,上市前再加水还原,保质期通常6至12个月,成本最低,是市面上多数“100%果汁”的实际工艺;NFC(非浓缩还原果汁)省略浓缩环节,鲜果压榨后直接杀菌灌装,不额外加水加糖,风味更接近鲜果,但多需冷链,保质期较短。综合来看,FC以较低的成本覆盖大众市场,NFC以更接近鲜果的口感和更短的供应窗口换取溢价。
此外还有一项高端杀菌工艺受到青睐。HPP(超高压冷杀菌)以水为介质,在常温或低温下对已灌装的果汁施加400至600兆帕的超高压力,全程不加热,可较大程度保留维生素(维生素C保留率可达90%以上)、色泽和风味,代价是设备投入和冷链成本高。
工艺差异直接对应价格、渠道与场景。央广网引述的业内判断是,正规的500mL NFC果汁零售价基本在8-18元;而用浓缩浆兑水冒充NFC,一瓶成本不足2元,却能卖到近10元。
差价带来的“利润”非常可观,工艺造假于是成了重灾区。2026年4月,有媒体联合抽检北京、上海、山东等地商超与电商平台的87款标称“NFC”产品,配料表中仅有果汁、符合真正NFC定义的只占8.4%,电商平台违规比例更高达78.3%;7月,河南漯河多家果汁代工厂被曝出车间里没有水果、用“饮用水+浓缩原浆”勾兑冒充NFC果汁,当地已对涉事企业立案调查。
这些事件消耗了消费者的信任,也让“工艺可追溯”、“配料清洁”这些标准从加分项变成了硬门槛。消费者学会看配料表、看储存条件、比对价格,信息差正在被迅速抹平。这也意味着,未来不会有一款100%果汁通吃市场,工艺必须与价格带、渠道特性和饮用体验相匹配,而不是在包装上玩文字游戏。
03 果汁的使用场景已经拓宽
消费者选择果汁的场景不尽相同,品牌和企业能否把握众多场景、推出适合的产品也是一个关键。
《2026饮料行业场景化趋势洞察》显示,61%的消费者会在不同场景选择不同产品,早餐是第一大核心场景,运动健身、烘焙、家用、囤货与办公构成第二梯队。回到果汁身上,家庭饮用是最大场景,约占40%,早餐/晚餐佐餐是核心,大包装(1L+)占比70%,复购率70%+;佐餐场景约25%,餐厅/外卖渠道占比高,核心需求是解腻,火锅/烧烤场景占比60%。
不同场景带来不同需求,自然延伸出不同口味与规格。
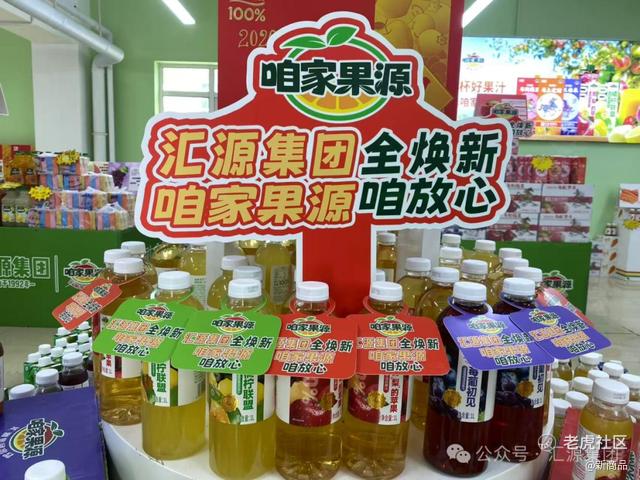
“咱家果源”这次带来的产品,恰好迎合了消费者的使用需要。青春系列用不同鲜果复配达成风味互补,规避单一口感短板,并配上“橘柠联盟”“莓葡初见”这类网感命名,瞄准年轻客群与即饮场景,尤其是300mL规格对应通勤、户外、校园场景;1.25L果肉益生元系列兼顾口感与健康需求,适配分享共饮场景;1L大包装的100%果汁、NFC国光苹果汁系列,用丰富口味承接家庭常备与囤货需求。
这些设计基于对市场需求增速的洞察。勤策报告显示,大包装(1L以上)在家庭场景的增速达25%、复购率约75%,功能性产品中“添加益生元/益生菌”的增速在40%-50%。
而想要跟上市场需求,必须要有真实力。以上述四个品类为例,复配风味依赖多品种鲜果的稳定供应,真实果肉要在压榨与灌装环节进行控制,清洁配料意味着不只靠香精、防腐剂制造风味,大容量又把灌装效率和储运成本一并推高。
这也解释了汇源集团为什么反复强调、持续完善“全产业链”,毕竟从果苗培育、标准化果园种植、鲜果采摘,到无菌鲜榨、灌装生产,再到全国仓储配送,缺一环就可能在口感或稳定性上出现问题。这也是汇源集团这类传统果汁企业多年沉淀下来的优势所在。
04 品牌叙事正在弱化,产品本身才是王道
过去,果汁靠品牌知名度、渠道铺货就能吃到红利,而现在这条路已经走不通了。消费者会看配料、比工艺、选场景,渠道还要看动销和周转。未来的果汁市场不会再有一个绝对霸主,竞争最终还是会回到产品本身、渠道匹配和终端动销数据上。
据马上赢数据,2023年三季度至2025年三季度,汇源果汁在非冷藏即饮果汁市场的份额从5.08%下滑至3.45%,连续三年同比下降。2026年1-9月,销售额同比去年同期下滑超15%。另据报道,部分经销商因公司经营不稳定、产品体系混乱,选择停止代理汇源产品。
与此同时,商超乃至新鲜零食店的自有品牌果汁正批量跑出爆款。从胖东来、山姆、盒马到金粒门、几多全,零售商和新鲜零食品牌不仅把果汁做成引流品类,还开发出让消费者愿意复购的长青爆品。例如山姆在2021年上架的小青柠汁一炮而红,上市多年仍然稳居山姆自营饮品复购前列。
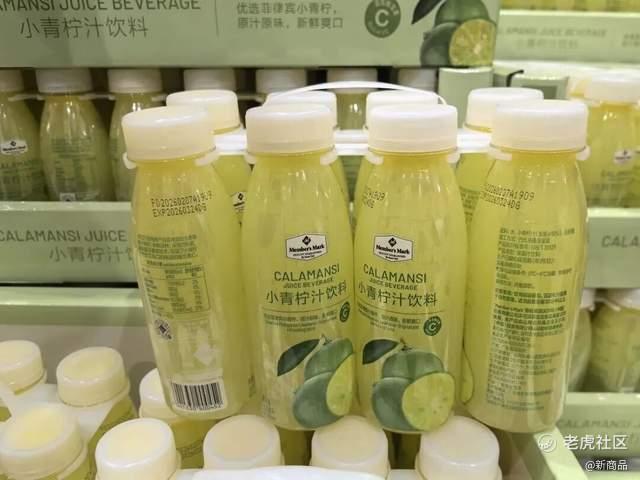
可见,传统果汁品牌的光环不再能够让产品独占鳌头,如果跟不上变化、踩不准需求,自然有其他产品雨后春笋般占据市场。
“汇源”商标侵权案一审判决发布后,汇源集团相关人员表示将上诉。盘古智库高级研究员江瀚判断,从一审文书生效、字号变更、库存清退到渠道切换,通常至少要半年。
双方的纠葛或许还要持续,但当前的果汁市场竞争激烈,发展的机遇不会坐等一切尘埃落定。
对北京汇源而言,通过委托加工重启市场、重建信任需要时间;对汇源集团而言,把“咱家果源”这个全新品牌做起来,同样存在难度。两个汇源的后续动向值得我们期待。
精彩评论