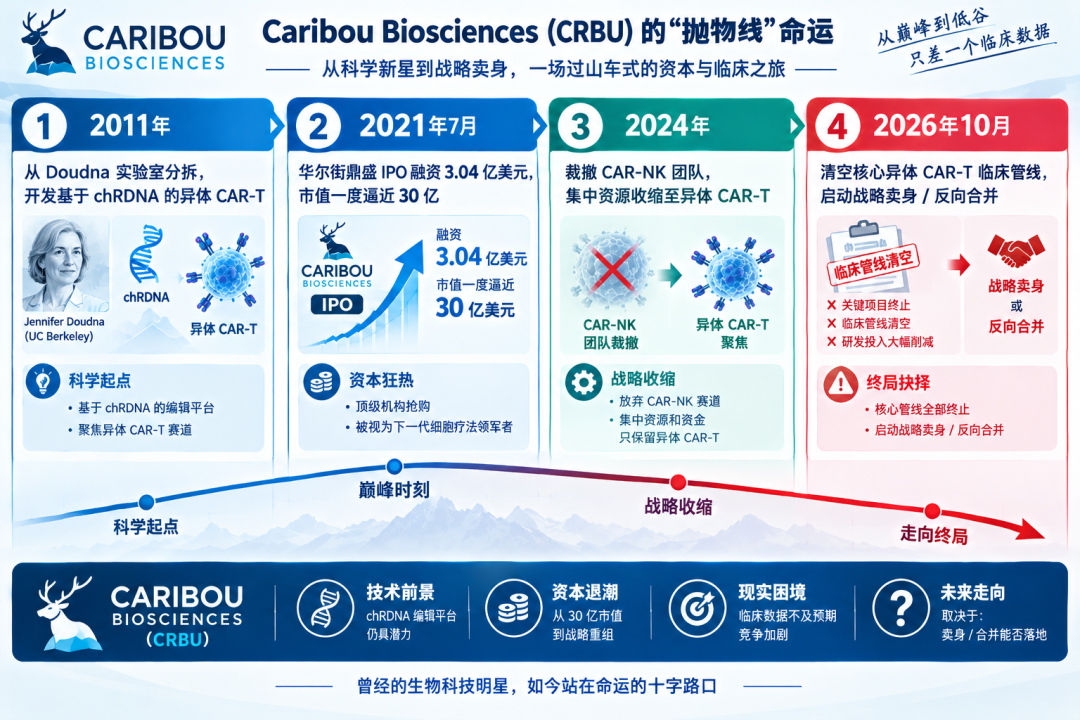
2020年,美国生物化学家Jennifer Doudna因共同开发CRISPR-Cas9基因编辑技术站上诺贝尔化学奖的领奖台。由她参与创立的Caribou Biosciences(NASDAQ: CRBU),曾承载着整个生物医药界将基因编辑技术从实验室推向病床旁的终极期待。
然而,仅仅六年之后,这家自带星光与顶尖学术背书的明星Biotech却走到了生死边缘。
2026年10月6日,Caribou宣布停止旗下核心异体CAR-T管线vispa-cel(CB-010)和CB-011的全部临床开发,实施大规模裁员,并正式启动包括合并、出售或资产剥离在内的战略评估。
公司CEO Rachel Haurwitz在领英上写道:“今天,Caribou的故事出现了令人心碎的转折。”
即便账上仍有1.14亿美元的现金储备,且核心管线vispa-cel已与FDA就III期试验设计达成一致并获得RMAT认定,Caribou依然无法在二级市场上融到开展III期确证性临床所需的巨额资金。
Caribou的停摆并非孤例。它标志着曾经被寄予厚望的“现货型(Off-the-shelf)”异体细胞疗法赛道,正面临一场前所未有的集体洗牌与信任退潮。
抛物线轨迹:顶配光环为何熬不过“关键三期”?
自体CAR-T(如Yescarta、Kymriah)虽然改写了肿瘤治疗历史,但其“制备周期长(患者等不及)、制备成本高(单次数十万美元)、重症患者自身T细胞质量差”等固有缺陷,一度让市场将异体CAR-T奉为下一代细胞治疗的绝对主赛道。
Caribou依托其独有的chRDNA(RNA-DNA杂合向导) 基因编辑平台,实现了比传统CRISPR更高的编辑精准度与极低的脱靶率,并在此基础上构建了三组临床管线:
vispa-cel (CB-010):靶向CD19,针对二线大B细胞淋巴瘤(LBCL)在 I 期ANTLER试验中打出了82%~86% 的总缓解率(ORR),12个月PFS维持在50%以上;
CB-011:靶向BCMA,用于复发难治性多发性骨髓瘤(r/r MM),高剂量下初治患者ORR达92%,MRC阴性率超91%;
CB-012:靶向CLL-1,用于急性髓系白血病(AML)。
高光时刻在2021年7月定格:Caribou以16美元/股发行价登陆纳斯达克,募资3.04亿美元,成为当时基因编辑领域最大的IPO之一,市值曾高耸在30亿美元之巅。艾伯维、辉瑞与诺华等MNC均通过股权投资或合作协议为其站台。
然而,小样本I期数据的惊艳,未能兑现为长期的市场信任。进入2024年后,由于资金链吃紧与异体赛道降温,Caribou开始了痛苦的“断臂求生”:
-
2024年3-7月:放弃iPSC来源的CAR-NK平台(CB-020),裁撤全部前瞻 CAR-NK 研发人员;
-
2025年:放弃自身免疫性疾病领域的管线探索,二次裁员;
-
2026年10月:停止全部异体CAR-T临床试验,清空临床管线。
从市值近30亿美元跌至如今仅剩约2000万美元的负企业价值,Caribou的抛物线轨迹令人唏嘘。
资本错位与双重夹击:异体疗法的生存悬崖
为什么拥有1.14亿美元现金与FDA认可方案的Caribou会融不到资金?答案在于它同时遭到了来自技术风口转移与传统自体疗法进击的双重绞杀。
1. 资金流向“体内CAR-T(In Vivo CAR-T)”
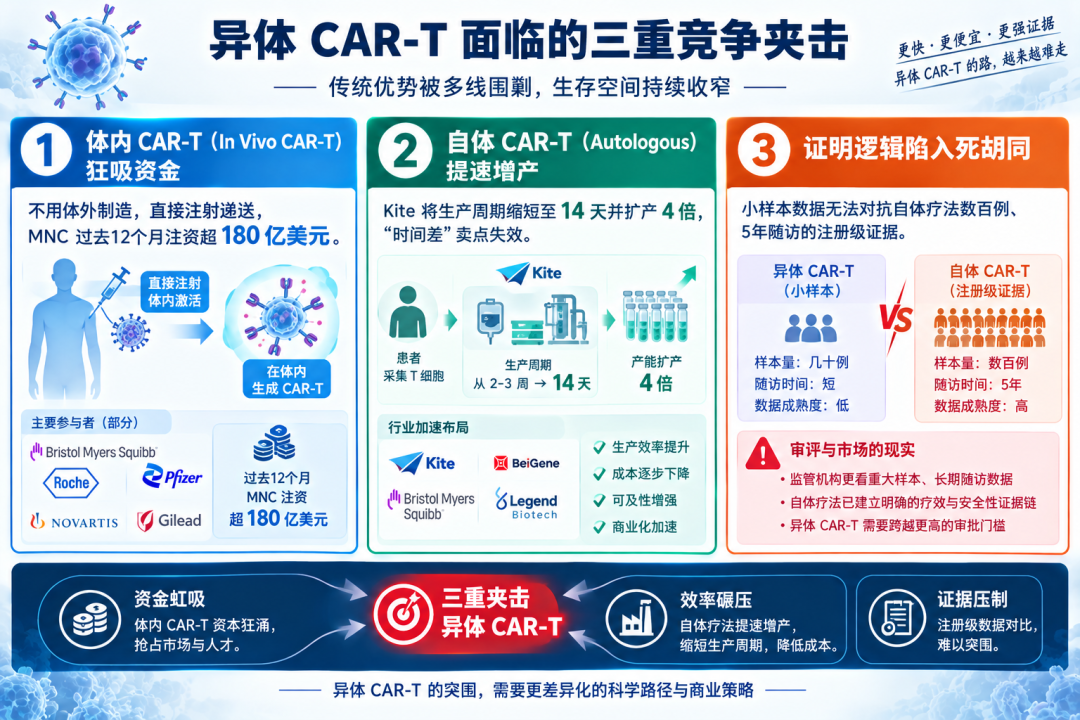
2026年上半年,细胞与基因治疗领域的资本流动极度极化。投资者正在以前所未有的热情为“体内直接制造CAR-T”的概念支付天价溢价。在Caribou倒下的前12个月里,全球跨国药企为体内CAR-T砸下了超过180亿美元:
礼来:最高70亿美元收购Kelonia Therapeutics(32.5 亿首付);
艾伯维:21亿美元收购Capstan Therapeutics;
BMS:15亿美元收购Orbital Therapeutics;
强生&阿斯利康:亦分别以数十亿美元重金布局Sail和EsoBiotec。
体内CAR-T通过mRNA/LNP或viral vector载体将基因直接递送至体内T细胞,完全绕过了体外细胞工程化改造、冷链运输与回输的昂贵环节。资本将热钱倾泻向这一终极范式,异体CAR-T沦为“尴尬的过渡态”。
2. 自体CAR-T的工业化挤压
异体疗法过去最大的杀手锏是“现货供应、无需等待”。但以吉利德旗下Kite为代表的自体巨头,已将Yescarta的生产周转时间(TAT)压缩到了14天,并计划在2026年将产能提升4倍。当自体疗法的等待时间降至两周以内,且具备长达5年的深度排异与持久缓解证据时,异体疗法的生存空间被压缩殆尽。
3. 同质化竞争与“小样本疑虑”
正如法国异体巨头Cellectis在2026年9月终止全部异体管线并转型体内编辑(当日股价暴跌41%)时行业所感叹的那样:大多数异体公司只是在已有成熟自体疗法覆盖的靶点(CD19、BCMA)上试图证明自己“也不差”。正如投行分析师所言:“难以令人兴奋的同质化竞争,加上十几例小样本数据与自体数百例确证研究的对撞,让投资者根本不敢赌III期的重现性。”
壳资源与清算:退场姿态背后的行业启示
随着Wedbush Securities被聘为独家财务顾问,Caribou作为独立Biotech运营的时代已经终结。等待它的,大概率是以下三种资本结局:
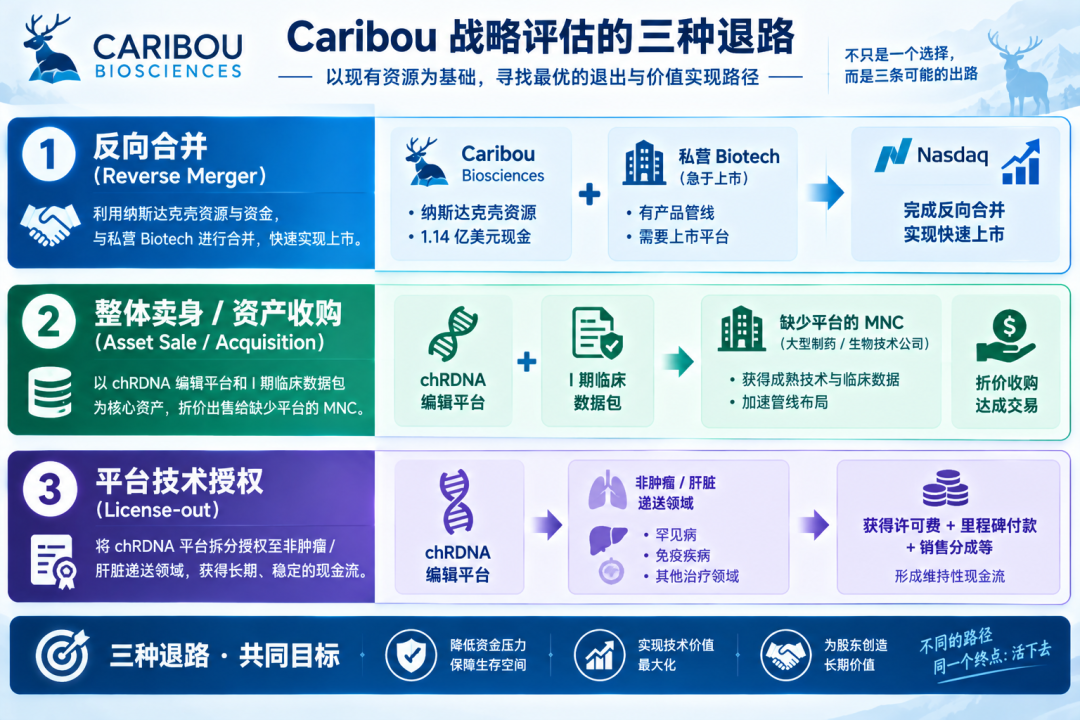
目前,Caribou处于负企业价值(EV)状态,扣除现金与负债后,资本市场对其核心运营业务的定价已经为零。这种“现金壳”对于亟需快速登陆纳斯达克的非上市 Biotech 而言,反倒成为了极具吸引力的反向收购载体。
给中国细胞治疗产业的警示
Caribou 的败局,为国内庞大的异体CAR-T、CAR-NK及iPSC细胞治疗企业敲响了警钟:
避开与自体疗法的“正面消耗战”:如果研发管线只是在自体已经极度成熟的赛道(如二三线 LBCL)上卷“现货”概念,在资本寒冬下很难说服投资者买单。Allogene的避险策略值得借鉴——其将cema-cel定位于“微小残留病灶(MRD)指导的一线巩固治疗”,专门切入自体疗法覆盖不到的临床空白。
研发里程碑与融资窗口的精准匹配:Caribou在2021年资本充沛期未能极速推进关键注册临床,导致核心数据读出延后至2024-2026年的寒冬期,期间反复的裁员与战略收缩彻底摧毁了资本市场信任。在窗口期用更少资本、更快速度验证关键假设,比在寒冬中频繁调整战略重要得多。
结语
从诺奖实验室的惊艳问世,到华尔街巨额IPO的捧场,再到如今清空临床管线挂牌“卖壳”,Caribou走完了一条属于第一代异体基因编辑Biotechs的完整周期。
这并不意味着“现货型”细胞疗法科学价值的终结,但在体内的基因编辑与传统自体的深度迭代面前,“仅靠诺奖光环与技术平台卖点就能通吃”的草莽时代已经落幕。下一个时代,只属于那些能在极度严苛的资本环境里,用最扎实数据证明独特临床不可替代性的真正破局者。
精彩评论