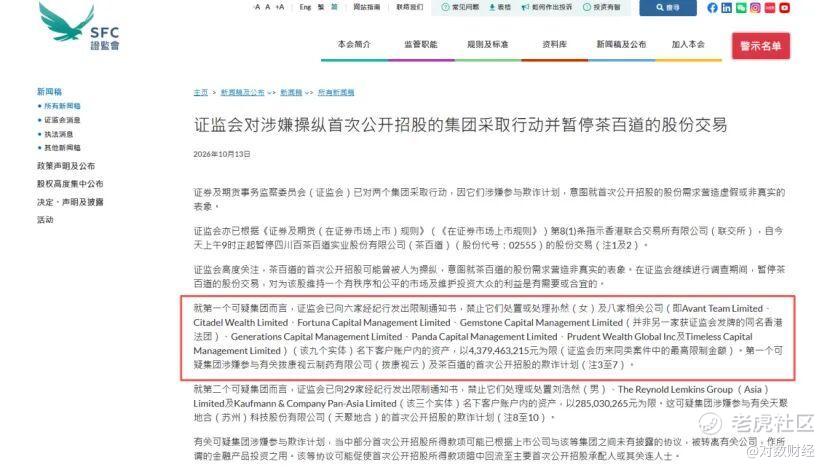
10月13日早上9点,港交所按下了茶百道(02555.HK)的暂停键。与公司筹划重大交易时主动申请停牌不同,这一回是香港证监会直接下的指令。理由写在公告里——他们高度关注茶百道2024年4月那场IPO,可能被人为操纵过,目的只是给股份需求造一个虚假的表象。
这一停,把一桩两年半前的上市旧账翻了出来。
PART 01
一纸停牌令:
43.79亿元限制,与两年半的股价崩塌
证监会这次动了真格。他们点名两个可疑集团,疑涉IPO欺诈计划,手法大概是找“托”在发行阶段假装抢购,把订单簿撑起来,等公司上了市,再通过一份没披露的协议,把募来的钱以“买理财”的名义绕一圈送回去。茶百道卷进的是其中第一个集团,和拨康视云制药同处一案。为了保全证据,证监会向六家经纪行发了限制通知书,禁止他们处理或处置孙然和八家关联公司的账户,上限43.79亿港元——这是证监会同类案件里金额最高的一次。
有意思的地方在这:六家被点名的经纪行里,站着中国国际金融香港证券。它不只是一家中介,它是茶百道那场IPO的独家保荐人,也是独家整体协调人。

股价早就替市场说了话。2024年4月23日,茶百道顶着“加盟制茶饮第一股”的光环登陆港股,发行价17.5港元,募了约25.86亿港元。结果上市第一天就跌破发行价,收在12.8港元,跌了26.86%。到停牌前最后一个交易日(10月12日),股价只剩4.035港元,比发行价没了大约77%,市值从两百多亿港元缩到约59.6亿。年初至今又跌了超过36%。数字摆在这里,不需要谁替它解释。
PART 02
研报还在唱多,
保荐人账户却卷进资金路径
可就在停牌前一个月,保荐人的研报还在往外发。中金公司在9月初给了茶百道“跑赢行业”的评级,目标价5.8港元,说上半年业绩符合预期,咖啡业务放量、门店稳健,未来三年分红比例能到60%到80%。国泰海通也维持“增持”,目标价给到8.92港元。富途上近三个月九位分析师,八位以上给了“强力推荐”或“买入”,平均目标价8港元,比停牌价高出一倍。
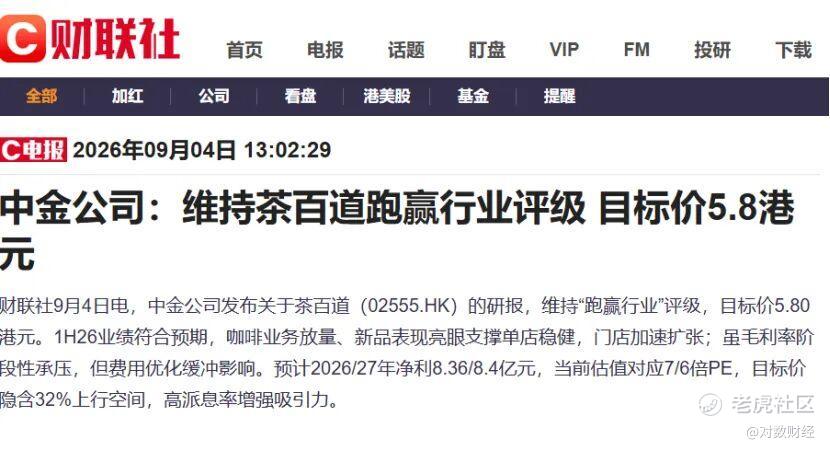
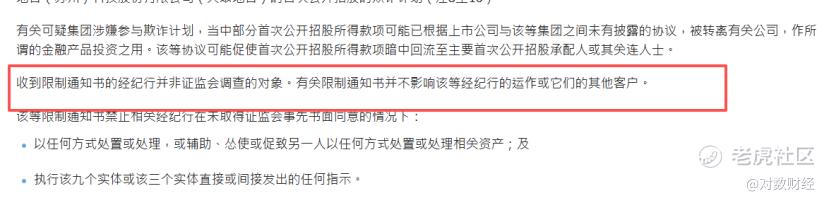
保荐人自己唱多,保荐人的客户账户却又被卷进操纵资金的路径。这两件事并排放在一起,怎么看都别扭。我没法替中金下结论说它违规——证监会明确讲过,收到限制通知书的券商不是调查对象,那只是资产保全,不影响它们别的业务。但独家保荐人的渠道被涉案资金利用了,这件事本身,就够让人在意它在承销和账户监控上有没有尽到该尽的责。证监会当天还专门给保荐人发了一份通函,要中介对上市前后异常的资金往来提高警惕,这信号已经够直白了:监管的尺子,正在从那两个集团,量到中介的履职标准上。
PART 03
投资者的权益受损了吗?
雷还埋在账上
说回投资者。权益有没有受损,得分两层看。
已经发生的损失是实打实的。股价从17.5到4.035,持票的散户和机构账面都大幅缩水,这是市场交易的结果,不能全算到操纵头上。但10月13日这一停,流动性直接被锁死,想止损的人出不去,复牌时间还不知道。这种被动,是监管动作带来的真实代价。
更深的隐患在那份“未披露的协议”。如果证监会查实,上市公司真和可疑集团签了这样的安排,把募资转出去做“金融产品投资”再回流给承配人,那性质就变了——这等于拿上市公司的钱,去撑自己发行的场子,伤的是公司和全体股东,尤其是中小公众股东的利益。这种侵害,不是股价涨跌能覆盖的。
好在还有个念想的口子。证监会的限制通知书就是为了保全资产,公告里也提到,相关各方日后可能要通过复还程序,向受影响的投资者赔偿。但赔偿能不能落地、能赔多少、要等多久,现在都是问号。停牌造成的既定损失,并不会因为未来的赔偿承诺就自动消失。
我把话说到这儿,结论其实很清楚:到目前为止,茶百道公司没被认定违规,券商也没被定罪,调查还在走。可那条“未披露协议”的线,一头连着上市公司,一头连着被冻结的43亿。公司与中介到底有没有问题,现在下判断都太早。能确定的是,真金白银的损失已经落在投资者账上,而真相,还得等证监会把那一纸协议翻出来才算数。
精彩评论