买股票就是买一家公司未来所有自由现金流的总和。这句话很多人都会知道,但真正把它当回事的极少。大部分人盯着下季度财报、下个政策风口,很少追问一个更底层的命题:十年后,这家公司还能不能像今天这样赚钱?
我慢慢才想明白,商业模式的本质不是护城河、成本优势这些静态标签,而是一种“时间结构”。有些生意天生跟时间站在一起,有些则天生被时间消磨。
拿这个框架看明略,很多问题反而简单了。别管盘面每天怎么跳,先问三件事:Agent服务能不能一直收钱,客户愿不愿意留下来,平台和交付能力能不能越用越厚。能把这三件事跑通,现金流才谈得上积累;跑不通,再热闹的概念也会被时间磨掉。
所以今天不追短线,也不纠结一时涨跌,就从基本面出发,把明略拆成三笔账:业务结构、产业筹码和估值。
01、股价跌的是情绪,报表里藏着的是结构变化
上半年智能体化服务收入1.71亿元,同比增长605.7%,占总收入的比重从去年同期的3.8%跳到了22.5%。
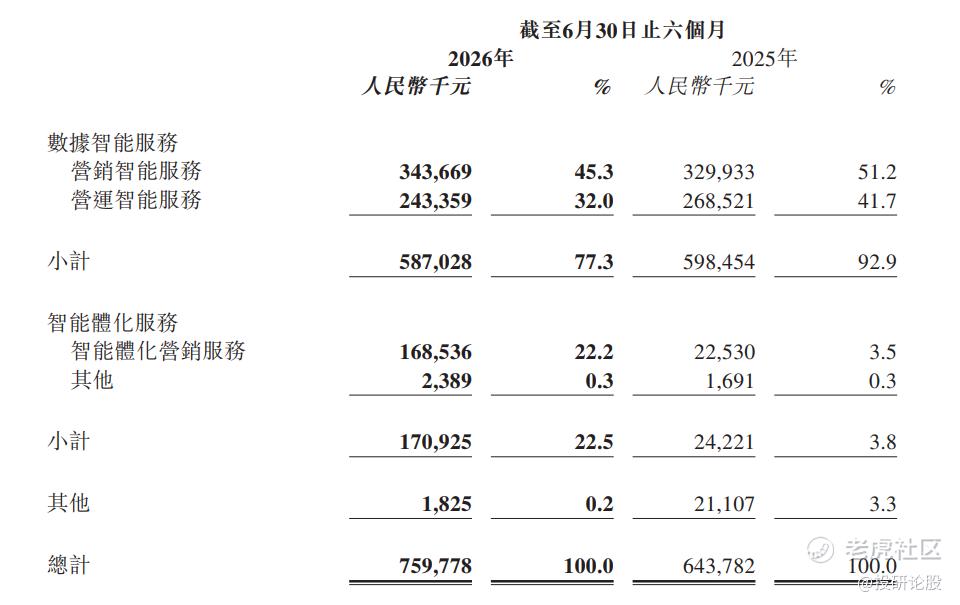
什么概念?这块业务半年做的量,是去年全年的1.7倍;公司上半年总收入7.60亿元、同比增长18%,增量部分几乎全部由Agent业务贡献。
更关键的是这1.71亿的成色——它不是软件授权,不是概念性订单,而是AI嵌进营销服务之后实打实收到的钱:内容生产、达人营销、AI搜索优化,越来越多按可量化的业务结果交付收费。文案过稿率提升到80%,达人营销客户复购率90%、客单价提升2到3倍。AI提效这件事,在这家公司身上已经不是PPT语言,而是收入结构语言。
老业务也没拖后腿。营销智能和营运智能合计占收入约77%,大客户续约率96%,服务着135家财富世界500强和约2100家品牌客户。压舱石稳,第二曲线在起量——这就是中报最本质的信息。
02、现在,牌桌上的筹码更多了
判断一家公司不能只看一份旧财报,得看财报之后它还在做什么。近期,明略的动作其实相当密集。
9月中旬,国内互联网广告服务行业首份GEO(生成式引擎优化)团体标准正式公布,明略作为AI营销应用工委会理事长单位,牵头起草了其中计价、评估与测量规范,并深度参与了五个部分中的四个。AI搜索正在重构流量入口,谁先定义行业的计价和度量规则,谁就在下一轮营销预算分配里占了先手。这不是发新闻稿,是卡位。
产品端,自研的Agent协作平台Octo已经开源,GitHub收获4380多星;首款AI原生硬件灵听工牌Octic也已发布,把协作入口从软件延伸到了线下工作场景。9月底,明略以“AI统筹”身份参与出品的AI动画电影《神话事故》杀青——33个AI智能体进组协作,这套可复用的内容生产管线,验证的是Agent能力向影视、短剧等内容工业化场景迁移的可能性。
还有一个容易被忽略的参照系。Palantir靠FDE(前沿部署工程师)模式把企业级AI交付做成了三千多亿美元市值的生意,而明略是国内最早系统性跑这套模式的公司之一:三年内部验证,100多名FDE员工,2100多名员工与5900个Agent在Octo上协作,再通过收购普联软件19.07%股权获得2800多名工程师的规模化交付能力。模式相似,体量还小,但方向是对的。
03、50亿港元,买贵了还是买便宜了?
说说估值,这是分歧最大的地方,我倒觉得可以算得简单一点。
当前不到50亿港元的市值,对应的是:年收入14亿以上、重回双位数增长的基本盘,一块半年增长6倍、占比已超两成的Agent新业务,近20年的行业Know-how和数据资产,96%的大客户续约率,以及持股约26%的腾讯这个既是股东又是生态伙伴的背书。
市销率大概3倍上下——放在港股市场,一个收入还在增长、AI收入占比快速爬坡的公司,给这个定价,说它是按“基本面定价”都客气了,更像是按“无人问津定价”。
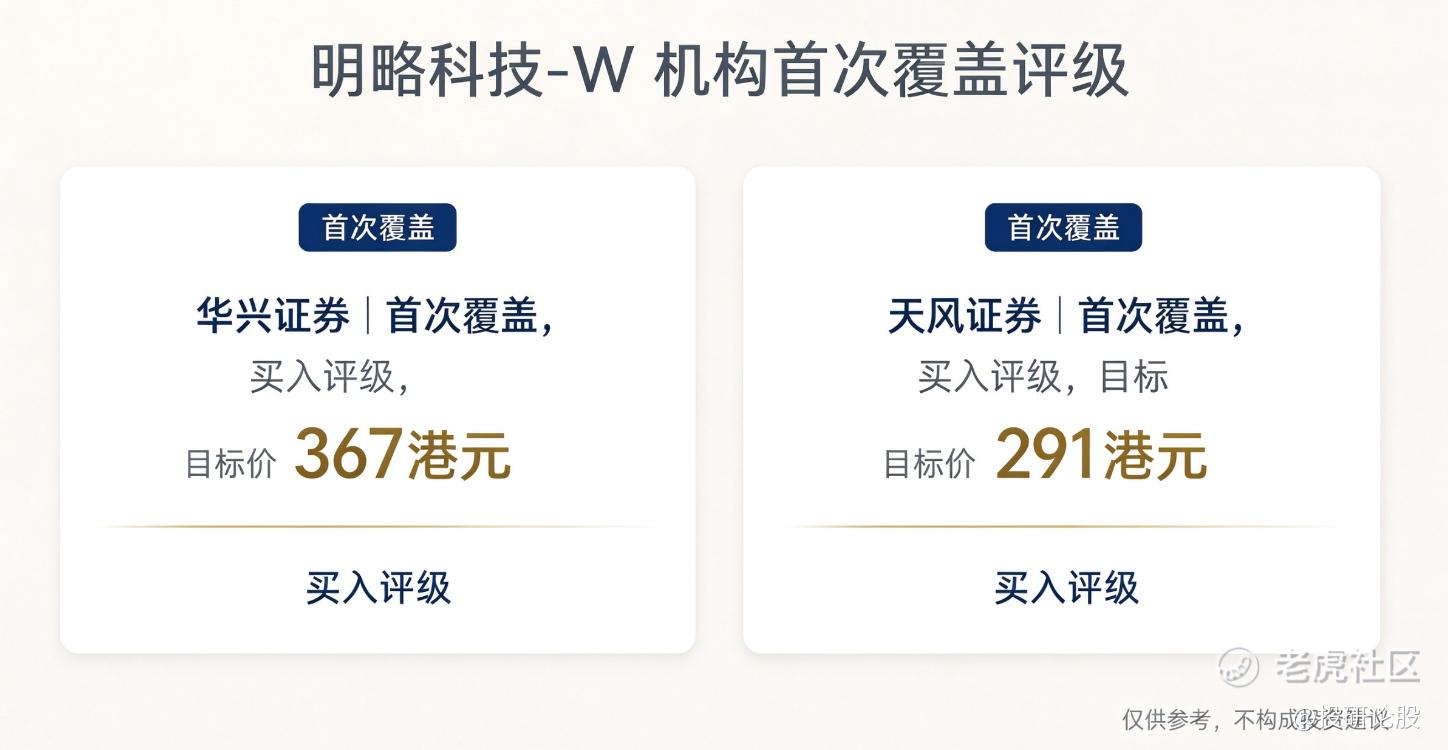
对比之下,卖方的态度值得细品:华兴证券首次覆盖给出367港元目标价,天风证券首次覆盖也给出了291港元的目标价。目标价可以打折扣听,但机构愿意在这个方向上给溢价,至少说明产业逻辑没被证伪。
当然,我不会在这个位置喊什么“黄金坑”。股价跌成这样,说明市场需要时间重建信任,而信任只能靠后续的财报一季一季挣回来。盈利质量还在投入期,上半年研发开支同比增长52.3%至2.29亿元,亏损换增长的账能不能算平,要靠下半年毛利率和Agent收入的持续性来回答。
但有一点我比较确定:当市场只愿意给一家Agent收入占比22.5%、背靠腾讯、手握行业标准话语权的AI公司50亿港元的时候,赔率已经悄悄站在了基本面这一边。
接下来真正值得盯的,不是每天的盘面波动,而是毛利率、Agent收入增速、平台化收入占比这三本账。盘面反映的是情绪,这三本账反映的才是生意——明略值多少钱,最终是它们说了算。
精彩评论