大盘:指数分化,道指继续防守性上涨,标普震荡,纳指科技回吐
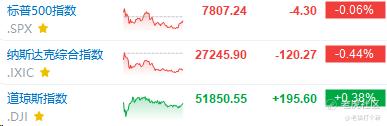
指数平静,结构杀得狠:算力硬件链全球齐跌,血洗啊
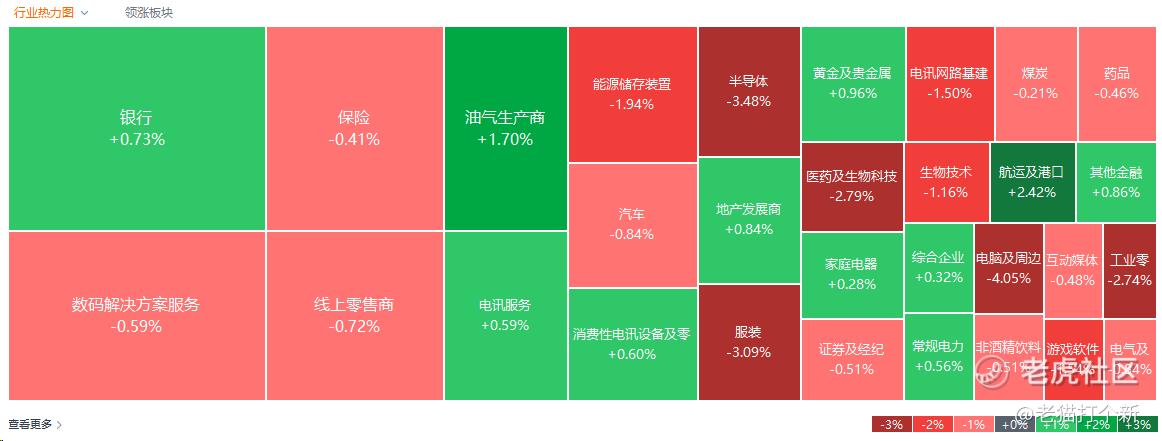
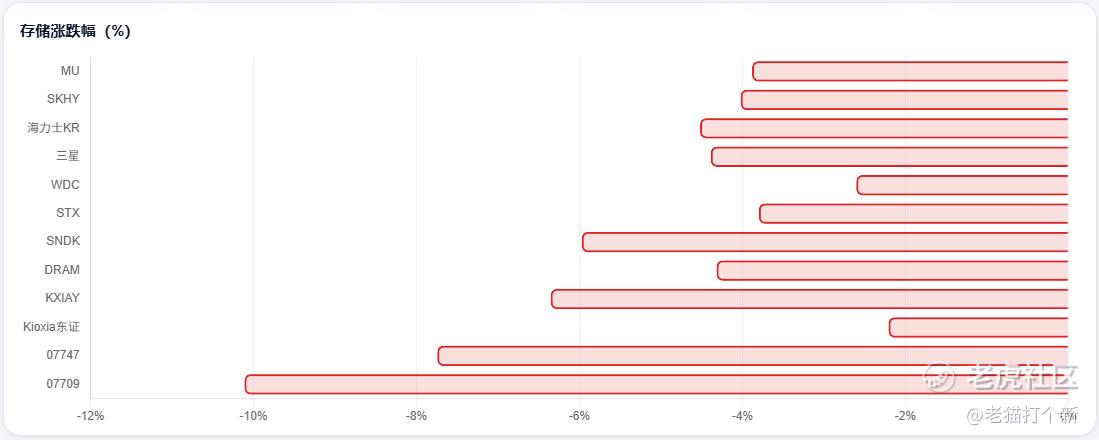
存储大跳水:
光通信延续过山车:龙头LITE领跌!
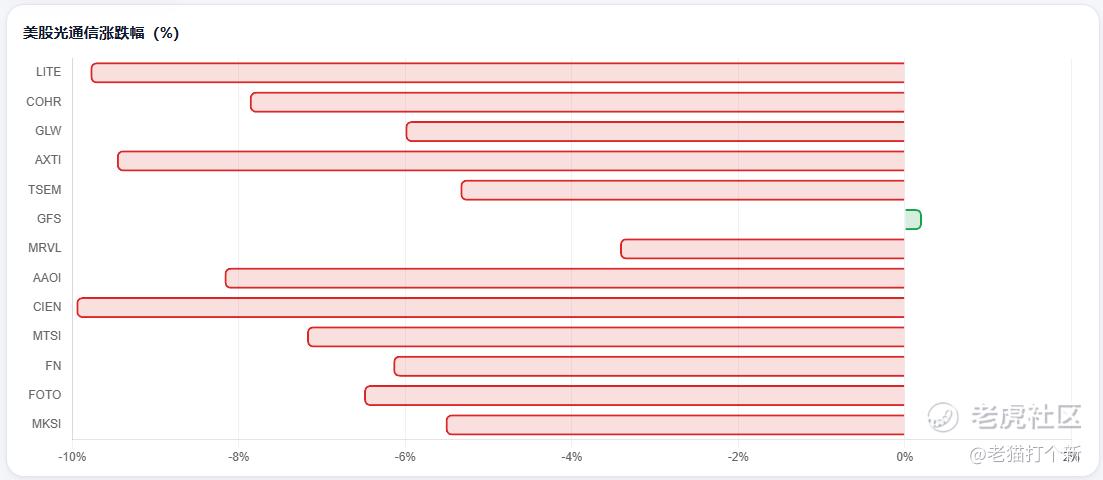
两个放一起讲,以光+存储两家头部个股( $LITE + $MU )来看,一个是近期创新高,一个是逼近前高,但其他选手距离上面还有很大距离,而头部硬件在山顶高位承压+其他玩家在下边羸弱,这种半年来的分化走势也说明了硬件普涨行情的结束。
硬件杀这么惨,但部分巨头强劲逆势上涨。
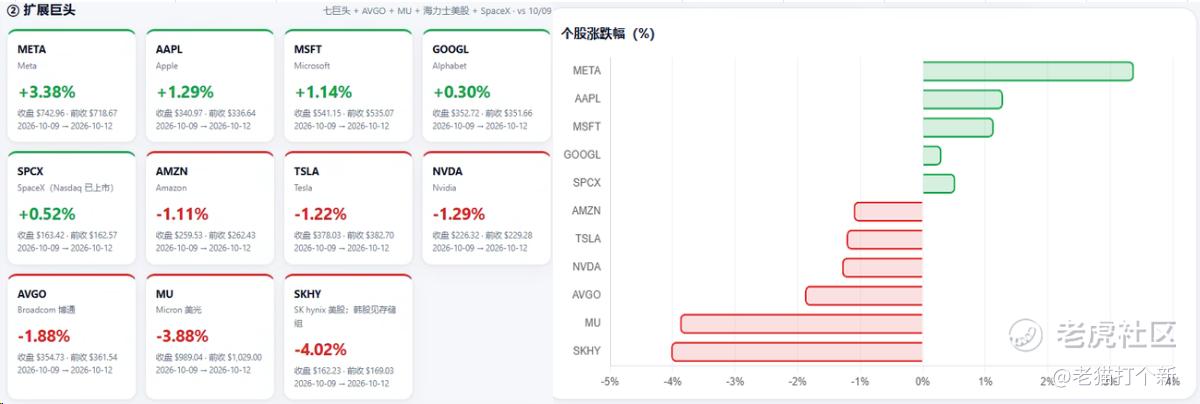
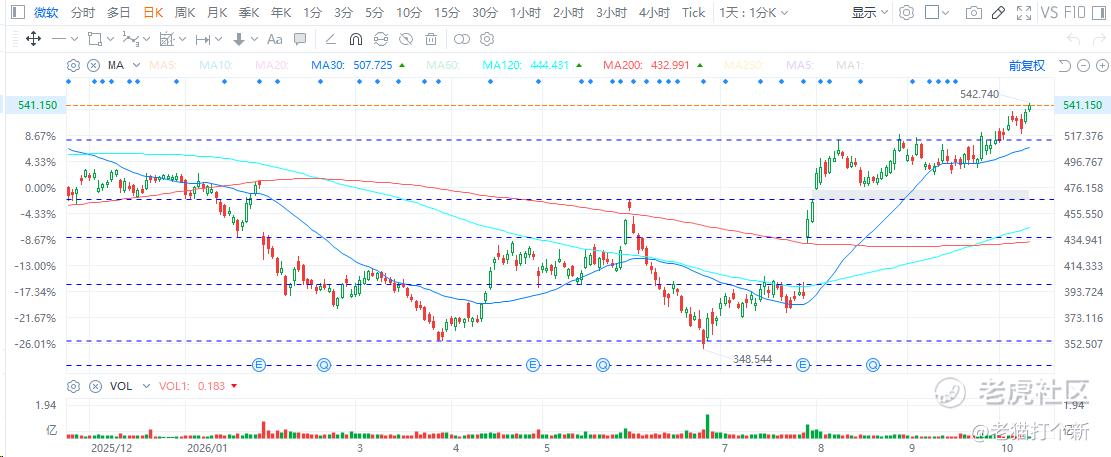
这说明什么?结合过往行情+近期财报季的位置看也不难理解,AI硬件叙事本身就硬了2~3年了,从芯片到基建上游,但狂热投资下的现实是供应紧缺,上游资本开支叙事开始转向盈利回报叙事,而本周金融财报季,10月底就是科技财报,主要云厂商的期望都挺大,就像上季度的MSFT微软直接大了个翻身仗,这个时间投就得往AI回报上高的标的投!
其他
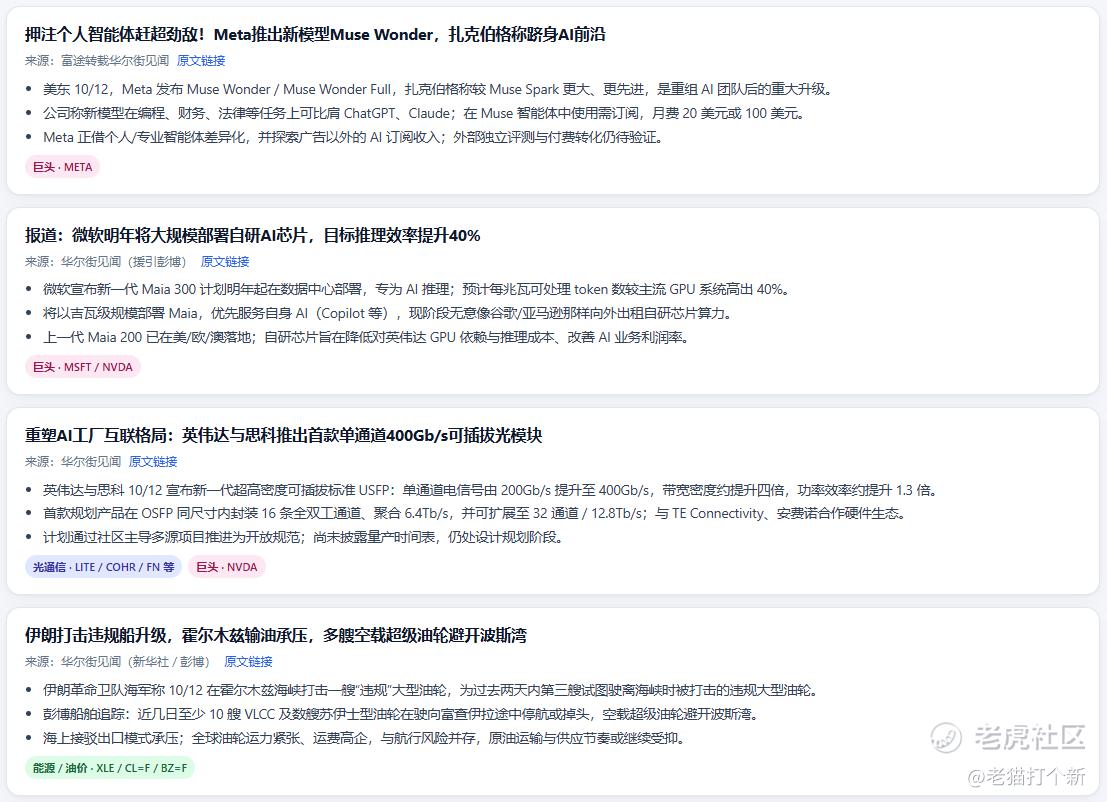
其他事件没什么,两大催化剂被当成了硬件抛售的借口:
①CN存储:10月9–10日,长鑫科技宣布在4F² DRAM架构上取得进展(自研VSG垂直环绕栅晶体管),预计2026年底推出基于该架构的新一代DDR5 RDIMM服务器内存。
②博通 $AVGO :CEO陈福阳发言:过去两年行业先后解决了晶圆、存储、电力等供给瓶颈,但最大的制约因素可能是资本。很多投资者根本不知道自己在投什么。他们设定了极其激进的预期,结果却发现自己几乎就像身处赌场。特别针对前沿大模型(frontier LLMs)投资者,认为热钱涌入速度超过了对底层经济逻辑的理解。提到OpenAI 9月年化收入(ARR)约500亿美元,说明有需求潜力,但单看收入数字不能证明长期盈利模式已验证,必须找到能从部署中真正产生回报的客户,而不能长期靠试验性消费支撑。未来两年AI算力需求仍大于供给,供需失衡可能持续到2029甚至2030年。如果前沿模型能实现广泛采用并产生足够回报,它们的融资能力会增强,可以部分抵消高利率压力。
身为ASIC老大的老板,说出这种话也太没信心了,各种“质疑”连连不断,不像顶级销售老黄老马学习学习吗?其实陈福阳本意是“需求还在、但融资和ROI才是下一阶段真正的约束”,不是单纯看空AI,但媒体大传,都催化了…市场就回吐吧!
周三 $ASML 的电话会是检验”赌博论”最硬的证据——设备商视角的订单能见度一锤定音。
哈玛克放鹰:官方第一次把AI capex挂上通胀钩子。
克利夫兰联储主席哈玛克表示,需更具限制性的政策推动通胀回归2%,倾向”小幅、较快”调整利率、避免等待过久后大幅纠偏。
同时把AI数据中心建设点名为通胀传导渠道:部分公司计划把价格涨幅定在超过投入成本涨幅的水平。在 AI 超大规模企业“不惜代价、尽快交付”的竞争环境下,通胀预期开始渗入企业定价行为。
之前9月会议纪要:主要是“AI 建设推高特定投入品价格/增加总需求”,属于供需层面的描述,会议纪要已集体承认。
这次哈玛克:更强调预期和行为层面,企业开始按“通胀会持续”来定价,而不是只反映成本。她把这称为“通胀心理”风险在上升,并把数据中心作为起点、已在向更广领域扩散。
跟踪周三CPI核心数据吧,能否让市场缓一口气。周三20:30的9月CPI,brief口径同比预期3.6%/核心2.5%;网端路透调查中值3.7%、RBC环比+0.6%。
20Y暂停发售传闻:供给收缩的期权,未证实。
德银Saravelos转述业内”私下议论20年期美债即将暂停发售”。
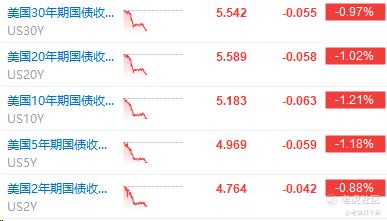
花旗建议做多20Y相对10Y的相对价值。赌财政部用供给收缩给长端托底。今晨10Y跌5bp至5.19%是顺势回应,但传闻未经财政部确认,长端利率高企的根源(通胀溢价+供给)并未消失,传闻驱动的水位随时可以吐回去。
苹果与银行:今晚两场,一软一硬。
$AAPL 苹果今晚21:00(纽约时间10.13晚间)举办”欢迎回家”活动,新品是Apple TV 4K、HomePod mini与家庭中枢,智能家居小年更新,看点不在营收弹性而在Ternus正式接任CEO后的产品节奏信号。
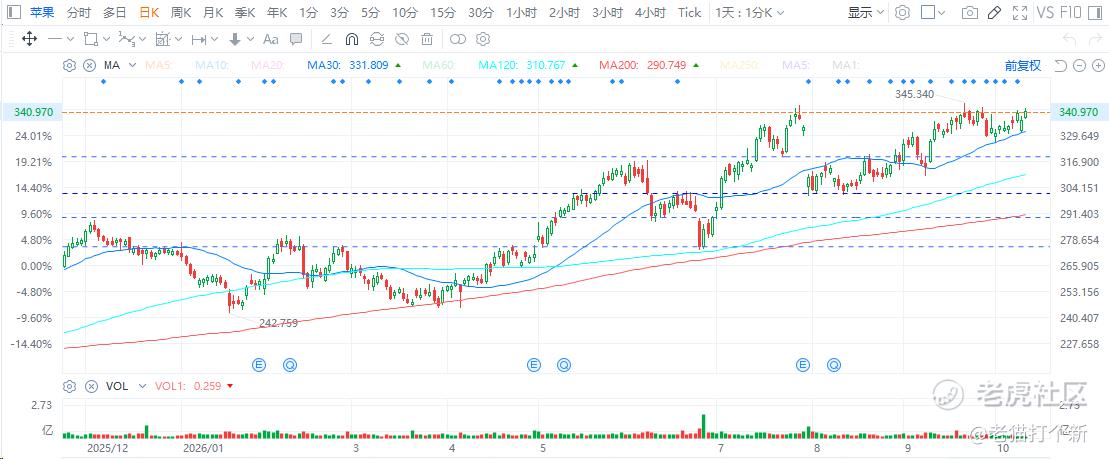
虽然之前有iPhone 18 pro订单下调,但苹果是当下最不AI基建却可以关注AI回报的公司了,在科技企业中防守属性杠杠的!标准版的销售预期也不会随着18 pro而变动,验证期还一段距离,因此比较稳妥。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论