中东局势将通过“地缘风险和能源通胀”双路径影响大类资产
理解四季度油价与全球利率的走向,须先看清中东冲突的“形态之变”。上半年(2-6月)市场围绕“封锁、放开”做二元博弈,油价随消息面剧烈摆动;但进入三季度,冲突已固化为“边打边谈+海上消耗”的长期状态——美伊既未决出胜负、也未走向全面停火,而是以海上封锁、二级制裁、代理人袭扰与间歇性空袭相互消耗。我们认为,只要这一“边打边谈”状态延续,霍尔木兹与曼德海峡的通航就难以完全恢复,油价中枢便下不来;而能源型通胀居高,正是全球央行被迫转鹰的核心根源。
1)地缘新常态:从“事件驱动”到“长期消耗”
“事件驱动”模式下,市场习惯问“海峡明天开不开”;但三季度以来的演化表明,问题已变成“在多大程度上、以何种规则部分通行”。先把冲突演进的时间线铺开,再落到海峡真实通行情况和OECD全球库存。只要美伊双方核心分歧没有解决,海峡开放就很难达成,原油的物理中断延续,仅靠特朗普喊话很难压降油价。
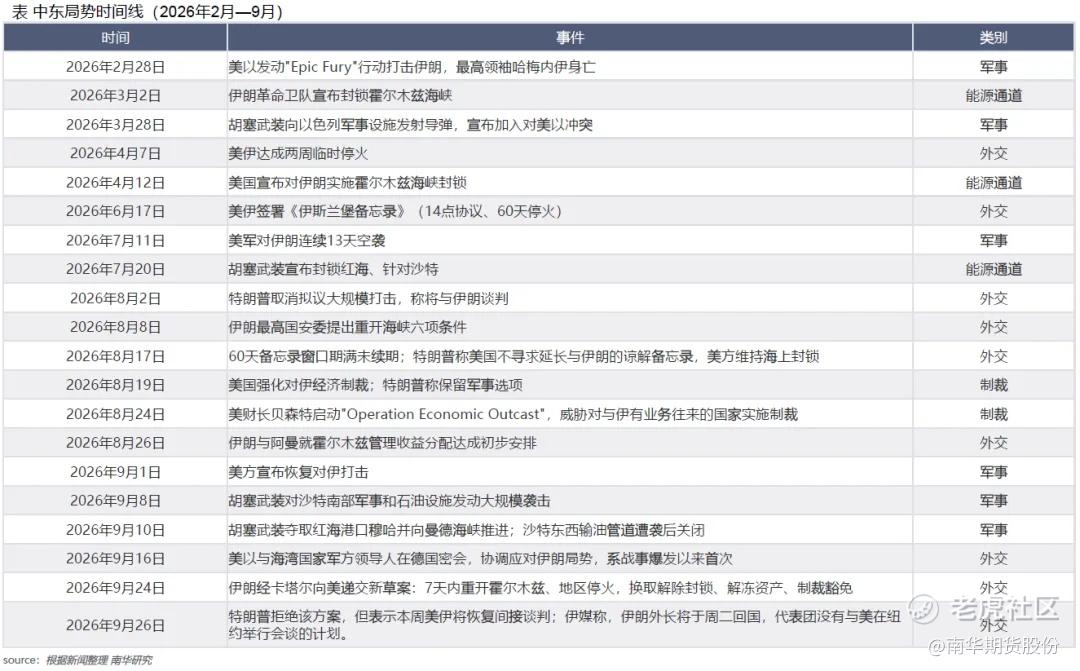
真实流量在修复而非崩溃,但替代通道成为新风险点。
船运追踪机构初步数据显示,9月中东关键产油国原油出口回升至约1280万桶/日,为2月开战以来最高;霍尔木兹原油及成品油流量本月回升至约740万桶/日——“暗船”绕行与关闭应答器使真实流量远高于表面船数。但沙特东西管道遇袭受损后虽已恢复运营,流量仍低于满负荷、维修需数周,出口被迫从红海延布港转向东海岸;胡塞对延布等能源设施的持续袭击,使红海方向的“备份通道”同样承压。
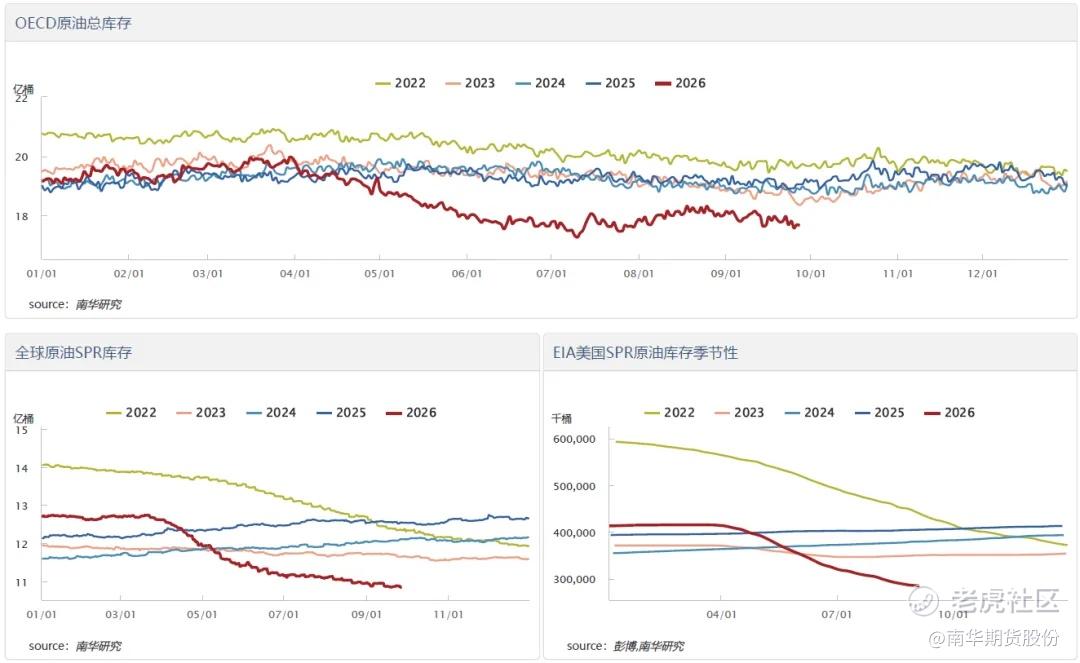
原油库存同样呈“低位但未枯竭”特征:OECD商业原油库存虽较历史同期明显下降,但7月以来跌势暂缓,目前整体平稳;美国SPR降至2.85亿桶、较冲突前下降1.3亿桶,为1982年来最低。
综合看,供给确实偏紧,但远没有紧张到“临界点”,没有出现实货大面积断供、库存也未耗尽,根子在于实际海峡封锁并没有那么“死”,影子运输填补了相当部分缺口。当然,成品油(柴油、航煤)因炼厂与物流的结构性瓶颈仍是相对最紧的环节,但就原油与海运实物流而言,市场此前对“断供”的担忧可能过头了。
2)特朗普的行为逻辑拆解
美国的目的:从“去核化”收窄至“油价稳定”
研判情景走向,不能停留在“遏制伊朗核计划”的表层叙事,须下沉到战略目标的演化与行为模式。这场始于2月末的战争,其公开目标已大幅“缩水”:开战初期清单宏大,包括伊朗完全投降、政权更迭、永久阻断核武、瓦解地区代理人网络、摧毁导弹与海空力量;但随战事拖入第七个月、谈判反复,清单被持续削短,行为上也从“全面军事行动”转向“海上封锁、二级制裁、间歇性空袭”的交易式消耗。最鲜明的信号来自副总统万斯在福克斯的表态,首要目标是“让伊朗国家继续输送油气、使美国人用上便宜油气”,核武问题退居第二。9月下旬伊朗递交“7天重开海峡”草案,特朗普以“要价过高”拒绝——姿态上不急于求成,但同日放话本周恢复间接谈判,说明其底线仍是“不能让油价失控”。低油价既缓内部通胀、为美联储腾挪,也构成对能源进口型经济体的地缘杠杆。
战略转变:从全面军事行动到“边打边谈”的交易式消耗
与目标收窄同步,行为模式也从“全面军事行动”转向“海上封锁、二级制裁、间歇性空袭”的交易式消耗。特朗普9月13日公开暗示可能“像在委内瑞拉那样留在伊朗、掌控石油”,用石油收益覆盖战争成本;同时把重心转向海上封锁与二级制裁,成本低、可控性强。这种打法之所以成立,关键在于真实封锁并不“死”——市场以大型油轮与关闭应答器的“暗船”、影子运输绕开限制,真实流量远高于表面船数。换言之,美方无需全面占领即可持续施压,消耗战比占领战更划算,也更能把冲突烈度控制在选举周期可接受的上限之内。
正是这种“以压促谈、边打边谈”的行为模式,引出判断其战略真实意图与可信度的关键窗口。特朗普在9月中上旬两度表示,预计美伊战事将在11月3日中期选举后“立即结束”,并承诺“战事一旦结束,油价将急剧下跌”;9月27日,特朗普拒绝伊朗提出的停火条件,并表示伊朗要价过高。从可信度看,中期选举后迅速结束战争,更接近选举前的“预期管理”,而非可执行的停战安排。中期选举若共和党保住或扩大优势,特朗普既可转向“谈判解决”,也可能选择“选后打击”逼对方妥协;若民主党翻盘,则战争授权受限、撤出或谈判压力上升。换言之,中期选举决定的是“以何种成本收尾”,而非“是否收尾”。
3)中东情景推演:基于“新常态”底座的结果演绎
我们将中东局势按照三种情景进行推演。关键不在于“海峡开或关”的二元判断,而在于“边打边谈”状态下油价中枢的下限在哪里,我们认为即便出现阶段性降级,通航也难以回到战前完全通畅,油价中枢因此被结构性抬升。三者是同一冲突在不同外溢程度下的结构。
情景A(阶段性缓和)
伊朗“7天倒计时”草案是开战以来最具体的停火方案,虽遭拒绝但间接谈判重启,缓和窗口在积累。若美方接受或部分接受,通航谈判重启、保费回落,布伦特地缘溢价被挤出。参考6月《伊斯兰堡备忘录》后封锁解除、制裁豁免的实证,布油曾回落至70-72美元。因此情景A若走向“全面正常化”,布油下限应下看70-75美元,若仅是谈判进展、通航部分恢复,则80-85美元附近概率较大。能源型通胀缓和、美联储加息紧迫性下降。传导路径为“油价回落 → 通胀预期降温 → 美联储加息概率下修 → 美债收益率与美元回落 → 风险资产估值修复”。反向风险是“降级”为假动作、停火脆弱,目前来看在中期选举之前和谈概率较低。
情景B(僵持拉锯,基准)
草案被拒、谈判拉锯,通航部分受阻但流量靠绕行维持,油价在100美元附近高波动,9月中东出口回升至1280万桶/日印证“打而不死”。能源通胀粘性延续、年内再加息一次概率偏高,传导为美债收益率持续走升、美元偏强、股市结构性分化、黄金因避险与实际利率上行形成对冲式震荡。若冲突意外缓和,则B向A收敛,若冲突全面升级扩大,则B向C收敛。
情景C(全面升级/外溢)
沙特延布管道受损、法国向红海能源设施派驻防空力量,标志外溢正从也门方向实质化;若海湾核心设施或海峡通行再遭重击、红海航运受胡塞进一步扰动,油价可能冲破110美元甚至更高。影响逻辑是供给冲击型通胀使美联储政策陷入两难、通胀失控风险上升。传导路径为美联储被迫加息、全球Risk-off,此时股债双杀、黄金与美元作为避险同涨、能源飙涨,新兴市场汇率与资本流动承压。该情景应作为组合的对冲情景而非基准假设,目前来看概率不高,全面升级不符合美伊双方核心利益,但需警惕相关尾部风险。
综上,中东局势的核心输出物是“油价”。地缘风险溢价一旦固化,便沿“油价、美国能源通胀、美联储决策”的链条,直接输入全球无风险利率与货币政策讨论。霍尔木兹通航的真实通畅度,已成为连接国际两条主线、牵动全球资产定价的枢纽变量。
投资咨询业务资格:证监许可【2011】1290号
作者:南华研究院 宏观与资产配置分析师 翟帅男Z0013395
精彩评论