大盘:上周五数齐涨收官。
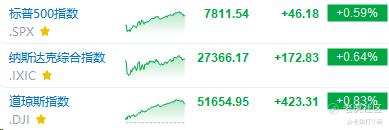
道指>纳指>标普。很明显的防守性提升,因为科技最近一个月都是拉升主力。
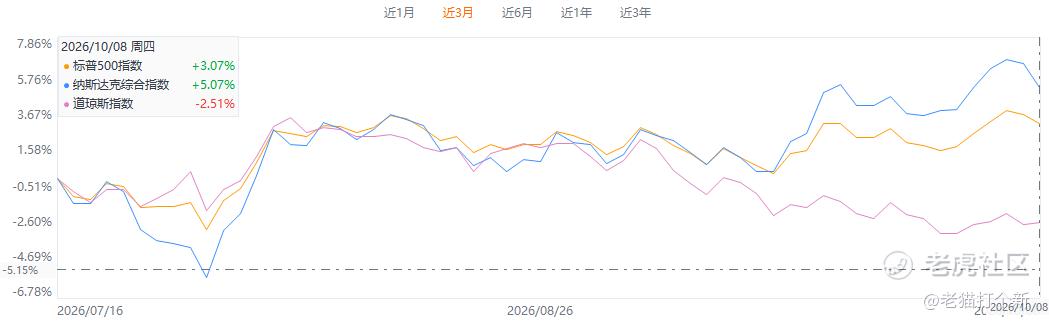
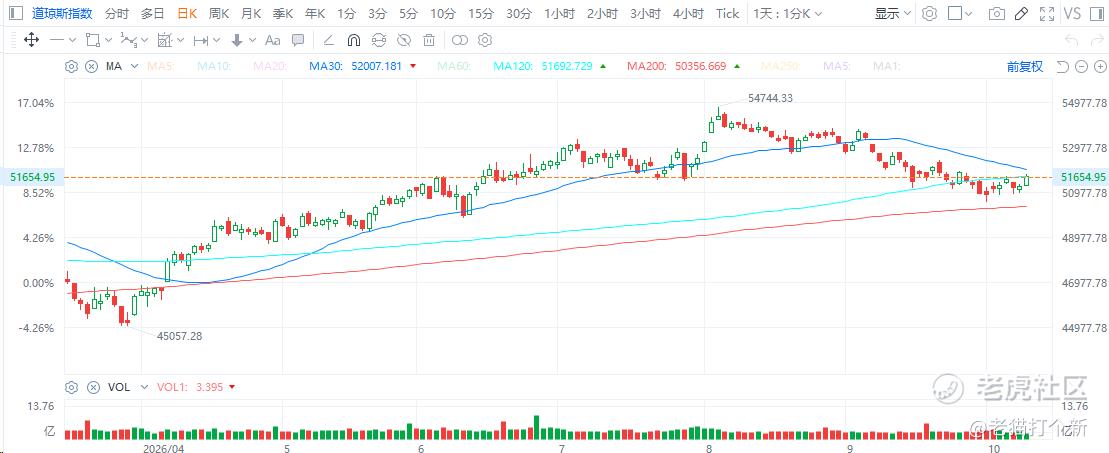
随着上周四的OpenAI的ARR统计问题,预期下调200亿打压了市场,短时间压制了科技的势头(没回调太多),而道琼斯自8月以来回调至今2个月,水平震荡快2周了,资金吸引力回升,防守性变强算是合适的
而档期呢,这周就是迎来财报季的新篇章,主要是金融股的,以及一些医疗(强生JNJ+联合健康UNH)和少量科技(台积电TSM+阿斯麦ASML),上个季度的财报季强劲表现历历在目(营收/EPS超预期广度极其广)
本周日历
【周二】
摩根大通、高盛、富国、花旗财报盘前集中披露;
苹果”欢迎回家”发布会(HomeView家庭中枢、新HomePod mini、Apple TV 4K);
美联储沃勒15:45讲话;
美国9月成屋销售(预期396万户);
欧佩克月报;
SEMICON West 2026开幕(全球旗舰半导体行业展会);
英国议会AI安全听证会(美四大实验室出席)。
【周三】
美国9月CPI(北京时间20:30:同比预期3.6%、环比0.6%;核心同比2.5%、环比0.2%);
ASML三季报(预期EPS 12.47美元);
美国银行、摩根士丹利、贝莱德财报盘前;
中国9月CPI/PPI及进出口;
美对华船舶额外港口费生效;
Anthropic Pre-IPO投资者日;
美联储鲍曼17:40讲话。
【周四】
台积电Q3法说会(北京时间14:00,预期EPS 4.45美元);
美国9月PPI(预期5.3%)/核心(4.4%)、零售销售(0.3%);
初请失业金集中公布(20:30);
美联储褐皮书(02:00);
G20财长与央行行长会议;
特斯拉展示新一代Roadster(纯电超跑)
【周五】
美联储主席沃什出席曼谷IMF年会、与格奥尔基耶娃炉边谈话(11:30);
欧元区9月调和CPI终值(预期3.8%);
iPhone Duo开启预售;
美国9月进口价格指数、工业产出;
美财政部季度交易商问卷;
日央行副行长内田真一讲话。
财报银行打头阵,台积电压轴。
金融这边可以看看最近ETF的走势,国庆回调到MA200日线后反弹,技术面上看,距离阻力55~56还有一定的反弹空间,美国银行在9月中旬给出了偏弱的三季度投行费用指引(预计至少降10%,交易收入持平),当时引发银行股下跌,到现在消化的差不多了,不过现在主要是偏淡季,这次不一定能beat。
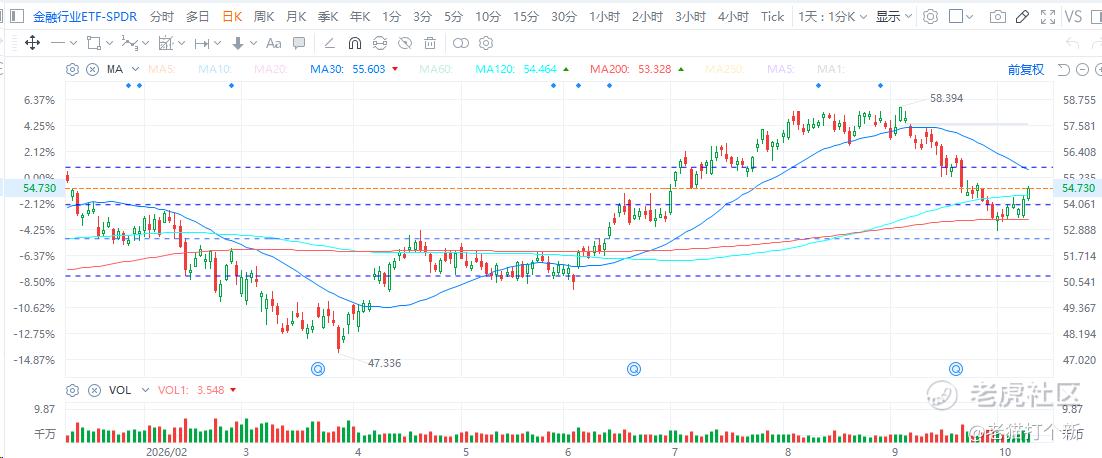
也就是技术面有空间,但市场预期不高。
科技这边,台积电,阿斯麦就是半导体标准走势,虽然从更远看费城半导体弹性更大,在近3个月看台积电这种低波动个股都是稳稳跑赢半导体市场的,AI投资核心化关键化明显,应用材料AMAT反而是最弱的一个。
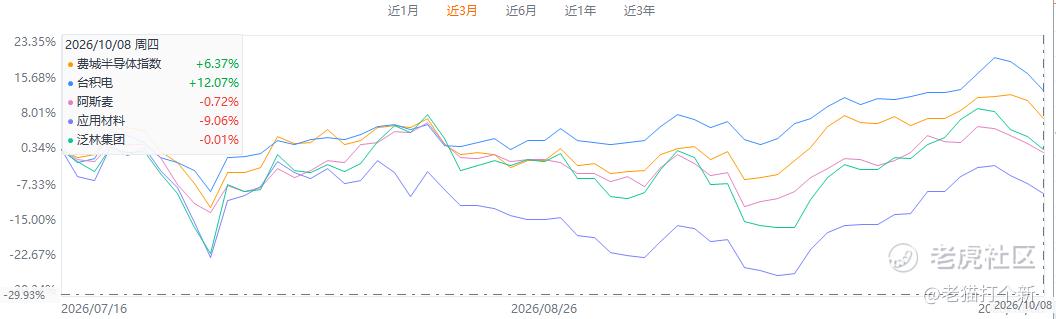
台积电网端口径Q3营收1.494万亿新台币、同比+51%已超预期,法说会重点看毛利率与CoWoS扩产表述。
周三CPI:CPI同比预期3.6%、核心2.5%、环比0.2%
RBC的警告是”9月CPI只是通胀冰山一角”、Natixis认为若数据符合预期,9月那次加息就是本轮唯一一次,Conference Board则预计9、10、12月连续加息。
三分支:
站上3.7%或核心抬头,加息定价向2027年初延续、纳指AI段二次探底风险;
符合预期(3.6%/2.5%),10月19%的加息定价维持、财报接棒成主线;
低于3.5%,10月加息定价快速出清、成长股估值锚回摆,但”鹰派过度”的解读会让波动双向放大。
Fed与美债:债券替央行加息,财报接棒。
全球八大经济体累计加息定价从717基点降至539基点(减近180基点),全球政府债平均收益率破4%创2000年以来最高——债券市场正在替央行承担紧缩职能,私人部门融资成本被动抬升;Anthropic约5300亿美元数据中心租赁是”AI密集发债”的微观样本,AI叙事越依赖债市融资,破4%的收益率越反过来压AI估值。贝森特口径:联邦债务约41万亿、年付息1.2-1.3万亿,整顿方案中期选举后立即公布——付息成本相当于GDP约4%,与全球债收益率破4%互为表里。跟踪点:周三CPI后10年期美债能否企稳(周一美债现券全天休市、无定价参照)。
地缘与原油:一边停火一边升级。
特朗普10.11宣布俄乌同意立即实施”能源停火”,泽连斯基称支持但俄仍在攻击乌能源设施(含哈尔科夫热电联产设施);同周末利雅得机场再遭袭(此前袭击已致13死、逾300伤),胡塞声称打击达曼机场及两处沙特阿美设施,美国考虑参与沙特对胡塞军事行动。
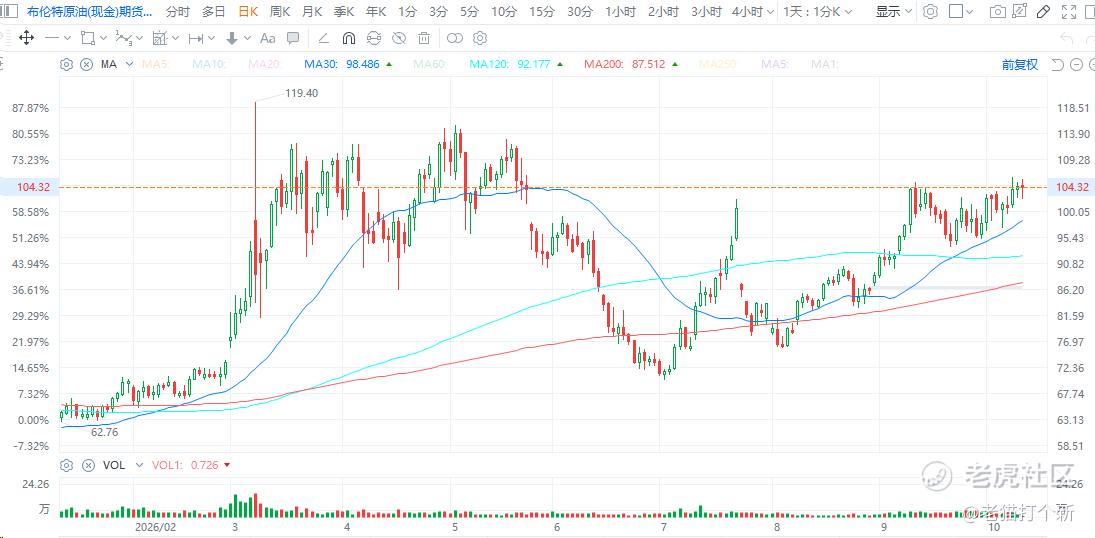
短期停涨。
AI与LLM:巨头在AI内部做三线布局。
马斯克Terrafab芯片项目(得州、初始投资超150亿美元、特斯拉/SpaceX/英特尔共同推进)称产出价值将跻身全球国家GDP前20名——英伟达生态之外的第二算力供应链开始物理成型,英特尔代工拿到潜在超级客户是最大预期差;但”产出价值进GDP前20”属营销话术,落地节奏按年计。
英伟达讨论追加投资或收购Reflection AI(此前已投8亿美元、10.5发布开放权重模型Beam),OpenAI营收证伪之后用真金白银补”开放权重生态”拼图。
Anthropic与IREN签多年云协议扩充约5300亿美元数据中心租赁合作,10.14举行Pre-IPO投资者日、最快11.9当周启动IPO正式营销、争取感恩节前交易
存储:现货暴涨与股票下跌并存。
AI服务器挤占产能、消费级DRAM/NAND供给被严重压缩,华强北供货商称”内存条像黄金一样一天一个价,12月份价格肯定还要再大幅上涨一波”;周一KOSPI收跌3%,SK海力士跌超4%、三星电子跌近4%。
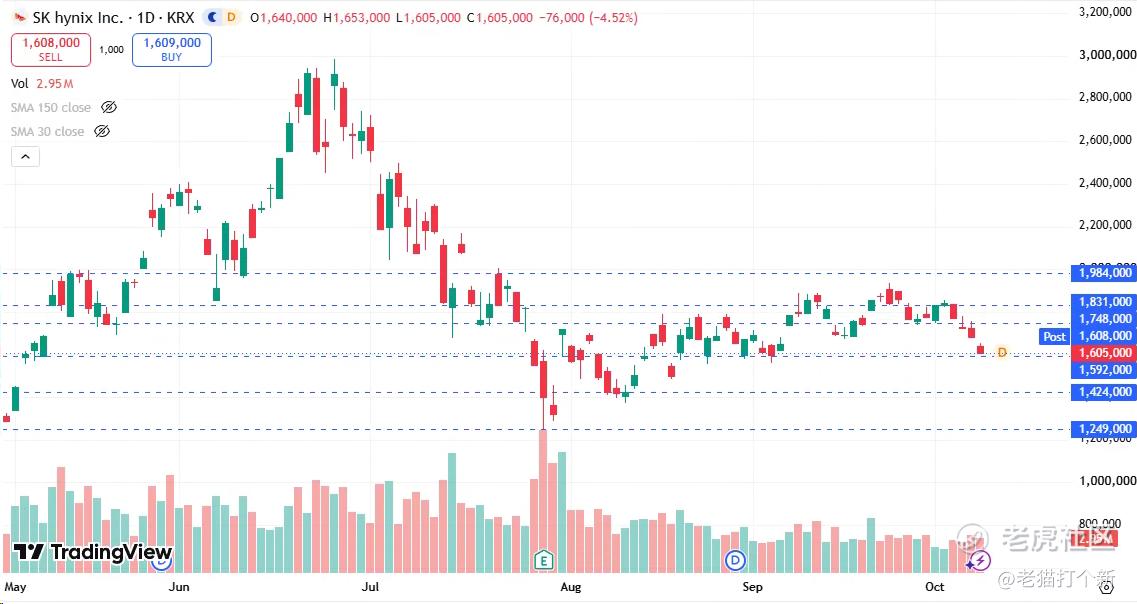
韩国人开抛开启三连跌,资本尿性还是信老美这边更好,MU美光全市场成交额常常超越SPX成榜一,SKHY夜盘也就小跌,持股基本机构为主,不理韩国人。
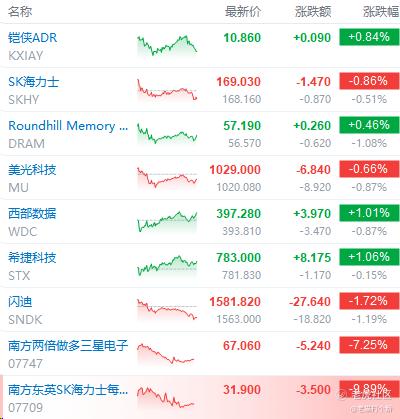
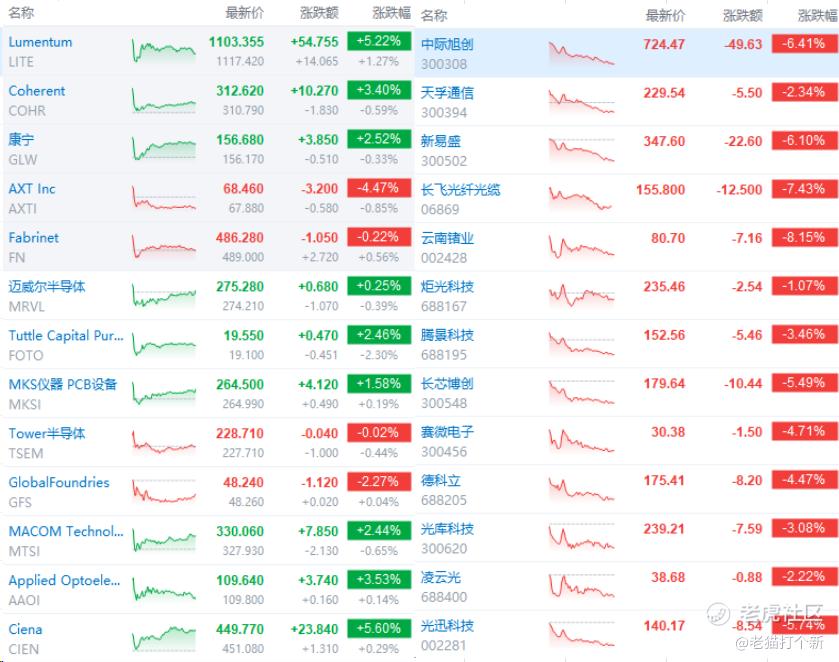
光通信:Lumentum售罄至2029与港股回调。
上周五LITE涨超5%创新高,称光学器件已售罄至2029年,今天夜盘还小涨,其他光通信涨幅有限略微回调,偏震荡,但是A股光通信杀疯了,太缅了!
巨头:苹果”欢迎回家”发布会(10.13)。
苹果周二举行”欢迎回家”主题活动:拟发布家庭中枢HomeView(A18芯片、支持Siri AI,约11月中旬上市)、新HomePod mini(S10)与Apple TV 4K(A19,10-30上市);iPhone Duo 10.16开启预售、10.23正式上市。
若Siri AI实机演示超预期,苹果能给”AI收入真实性”争论提供一个消费端旁证,端侧AI是少数不依赖数据中心capex的AI收入形态。虽然iPhone 18pro订单下调,但AI这一方面预期还是不少的,毕竟在此之前苹果智能家居生态比较薄弱(尤其是Siri),主要以HomeKit为基础,HomeKit + Home app。
黄金:重新回踩4200上方。
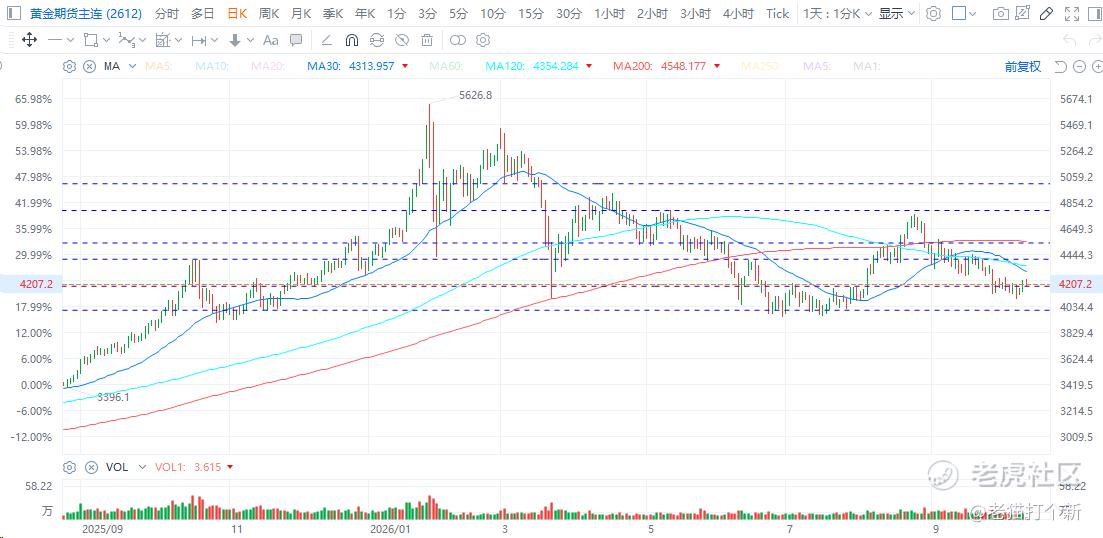
市场计价至明年年底美联储合计再加息3次以上,意味着实际利率对金价的边际伤害递减,剩下的驱动在财政端:美国债务规模大、利息支出高(年利息支出已超1万亿美元量级,且在上升)。Bessent相关操作(回购长债等)也被市场解读为一种变相QE或金融压抑,强化了“贬值交易”
跟踪周三CPI、周五沃什对2027路径的表述,短期利率仍会承压,但可逢低布局,关注4000关口支撑。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论