0.10元,17.7元。这是今天中国药用玻璃行业里,同时存在的两种价格。
近日,山东力诺医药包装股份有限公司(以下简称“力诺药包”)向港交所主板递交上市申请,拟打造“A+H”双平台上市,联席保荐人为招商证券国际、力高金融集团。这家来自济南商河的企业,已于2021年11月11日在深交所创业板挂牌。 $力诺药包(301188)$
力诺药包正式成立于2002年3月,前身始于1995年,是国家级制造业单项冠军企业,也是国内领先的中硼硅药用玻璃生产基地。在递表港交所的背后,一个更值得关注的命题浮出水面:当中国药玻行业从“一毛钱的瓶子”向“十几元的制药耗材”迁移时,这家企业能否抓住窗口期?
一毛钱的生意,卷不动了
2026年上半年,力诺医药包装卖出17.14亿只传统管制瓶,平均售价约0.10元。这个价格其实并未触底——管制瓶平均售价从2023年的0.12元降至2024年的0.11元,2025年进一步降到0.10元;销量也从2024年的40.36亿只缩至2025年的31.99亿只,呈现量价齐跌的态势。
这并非力诺一家的困境。2020年前,我国药用玻璃瓶年需求总量约800亿只,其中模制瓶约150亿只、普通管制瓶约150亿只、安瓿瓶接近400亿只,普通管制瓶和安瓿合计约占总量的68.8%。这是一条典型的“超大规模+极低单价”赛道,出货量惊人,却长期陷入同质化竞争和下游压价之中。
这条路径的形成有其历史原因。20世纪50年代末至60年代,北京玻璃仪器厂曾率先试产5.0中性硼硅玻璃管;80年代,宝鸡药玻引进了美国康宁全套生产线。但受制于成本和市场接受度,行业长期选择了“用低硼硅承接中硼硅部分需求”的务实路线——性能让步,胜在便宜。
当“够用”和“便宜”成为大规模制造的底色,竞争很容易滑向价格战。弗若斯特沙利文数据显示,中国药用玻璃包装市场规模从2021年的157亿元降至2025年的140亿元,整体复合年增长率为-2.8%;钠钙玻璃同期复合年增长率约-5.4%。毛利端的压力更为直接——力诺的药用玻璃包装业务毛利率从2024年的21.5%降至2025年的17.6%,管制瓶毛利率从23.3%降至19.1%。
值得留意的是,行业龙头山东药玻的数据揭示了一个更残酷的落差:2026年上半年,其管制瓶毛利率约12.36%、安瓿瓶约10.12%,而模制瓶系列毛利率却高达43.85%。同样是做药玻,低端管制瓶与中硼硅模制瓶毛利率差距悬殊,后者毛利率约为前者的3.5倍多。这正是低端产能过剩与高端供给不足并存的真实写照——一边价格战打到肉疼,一边高附加值产品躺着赚钱。
从一毛到十几块,升级窗口打开了
价格差距的背后,是产品能力和产业结构的差距。
国家药监局推动的仿制药一致性评价和关联审评审批政策,正在从制度层面倒逼药企转向中硼硅玻璃。据中信证券测算,目前国内中硼硅玻璃渗透率约为15%,远低于海外,预计未来5至10年将提升到30%~40%,市场规模或达185亿元,2024—2030年复合年均增长率将达22.4%。
力诺的转型正是在这一背景下展开。公司围绕中硼硅玻璃构建了从制管到制瓶的完整产业链,形成安瓿瓶、西林瓶、卡式瓶等核心产品线。2025年2月27日,用于生产中硼硅模制瓶的节能新型玻璃熔化全电熔炉窑炉成功点火,达产后可实现年产I类药用模制玻璃瓶10000余吨。2026年上半年,公司整体销售毛利率回升至22.66%(A股半年报口径;港股招股书披露为21.4%),同比提升1.17个百分点,主要系部分药用玻璃提价与产品结构优化带动。
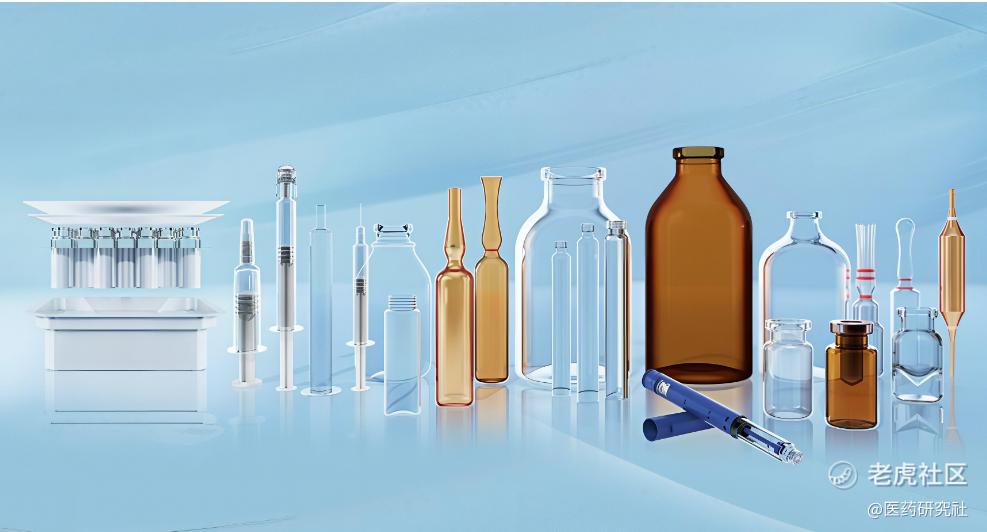
更具想象空间的是RTU(即用型无菌药包材)和PFS(预灌封注射器)两条高值产品线。据招股书披露,力诺的RTU产品最高卖到17.7元/件,PFS最高8.3元/件,硼硅玻璃管最高11.5元/件。这组价格折射出的,不只是玻璃本身的成本,还有清洗、灭菌、精密成型、无菌包装等一整套工业能力。
力诺在这条路上的投入不小。公司累计投入超过4亿元建设PFS&RTU智慧工厂,将形成年产近2亿支的产能。在通过GMP认证的C级+A级洁净室中,RTU产品经历四次清洗、五次吹干,采用每个西林瓶单独处理的零接触技术,配合AI智能检测系统,实现全尺寸和外观100%在线智能检测。公司还获得美国FDA DMF备案号和加拿大卫生部MF备案号,标志着产品通过了北美市场严格的质量审核。从卖玻璃瓶到卖无菌制药耗材,这是能力维度的质变。
药瓶之外,还有更大的故事要讲
力诺药包此次赴港IPO的募资投向,透露出比药品包装更大的野心。
根据招股书,募集资金将主要投向半导体封装用玻璃基片的产业化、RTU及PFS的产业化,以及营运资金和一般企业用途。其中,半导体玻璃基片的产业化计划颇为引人注目——公司计划建设一条年产能480万片的玻璃基片生产线,用于TGV加工及半导体封装。
这一定位建立在力诺于种玻璃领域的技术积累之上。2026年6月1日,公司玻璃新材料创新孵化中心的中试窑炉顺利点火,标志着公司在高端特种玻璃新材料领域的布局正式迈入中试验证新阶段,半导体封装用玻璃基片的初步试产同步开始。截至最后实际可行日期,公司已开始向半导体封装行业参与者提供玻璃基片样品以供测试。
不过,客观地说,这项业务目前仍处于早期阶段。公司在投资者互动平台明确表示,相关产品仍处于研发试验或送样阶段,尚未形成销售收入。半导体玻璃基片能否顺利产业化,仍有待市场和时间的检验。
回到药玻主业,力诺的竞争位置也需要清醒认知。按2025年销售收入计,力诺在中国药用玻璃包装市场排名第9,市场份额仅2.4%。与行业龙头山东药玻相比,无论规模体量还是模制瓶领域的先发优势,力诺都还有不小的追赶距离。但换个角度看,正因为盘子不大,中硼硅升级和高值产品带来的增量,对力诺的边际改善效应才可能更明显——从卖一毛钱的管制瓶,到卖十几元的RTU和PFS,产品均价的每一步提升,都能在利润表上留下痕迹。
力诺的港股IPO,本质上是这家山东医药包装企业为支持业务转型开展的一次关键融资。它能否走通从低硼硅管制瓶到中硼硅高值包材、再到半导体新材料这条路,不仅关系到自身的成长天花板,也为中国药玻行业的升级路径提供了一个值得观察的样本。从一毛到十七块七,药用玻璃单件包材价格跃升的背后,是一整条产业链的能力重构——而这场重构,才刚刚开始。
来源:医药研究社
精彩评论