“训练时像从未赢过一样,比赛时像从未输过一样。”投资亦需这种心理切换:狂热时保持敬畏,低迷时保持从容。在纷繁的市场中,锚定“好公司、好价格”是价值投资的基石,但比这更隐秘的认知门槛在于——你所认为的坚守,可能恰恰是刻舟求剑。
一、基石:好公司与好价格的双重印证
中证中金优选300指数与主要消费红利指数,恰好构成价值投资的一体两面。
中金优选300的核心在于“行业中性化”,从二级行业优选出ROE较高且稳定、分红能力强的股票。其行业配置兼顾防御与弹性:金融板块具备低估值、高股息的类固收属性;原材料处于资源品上行周期;公用事业现金流稀缺;可选消费与信息技术则各具结构性亮点。
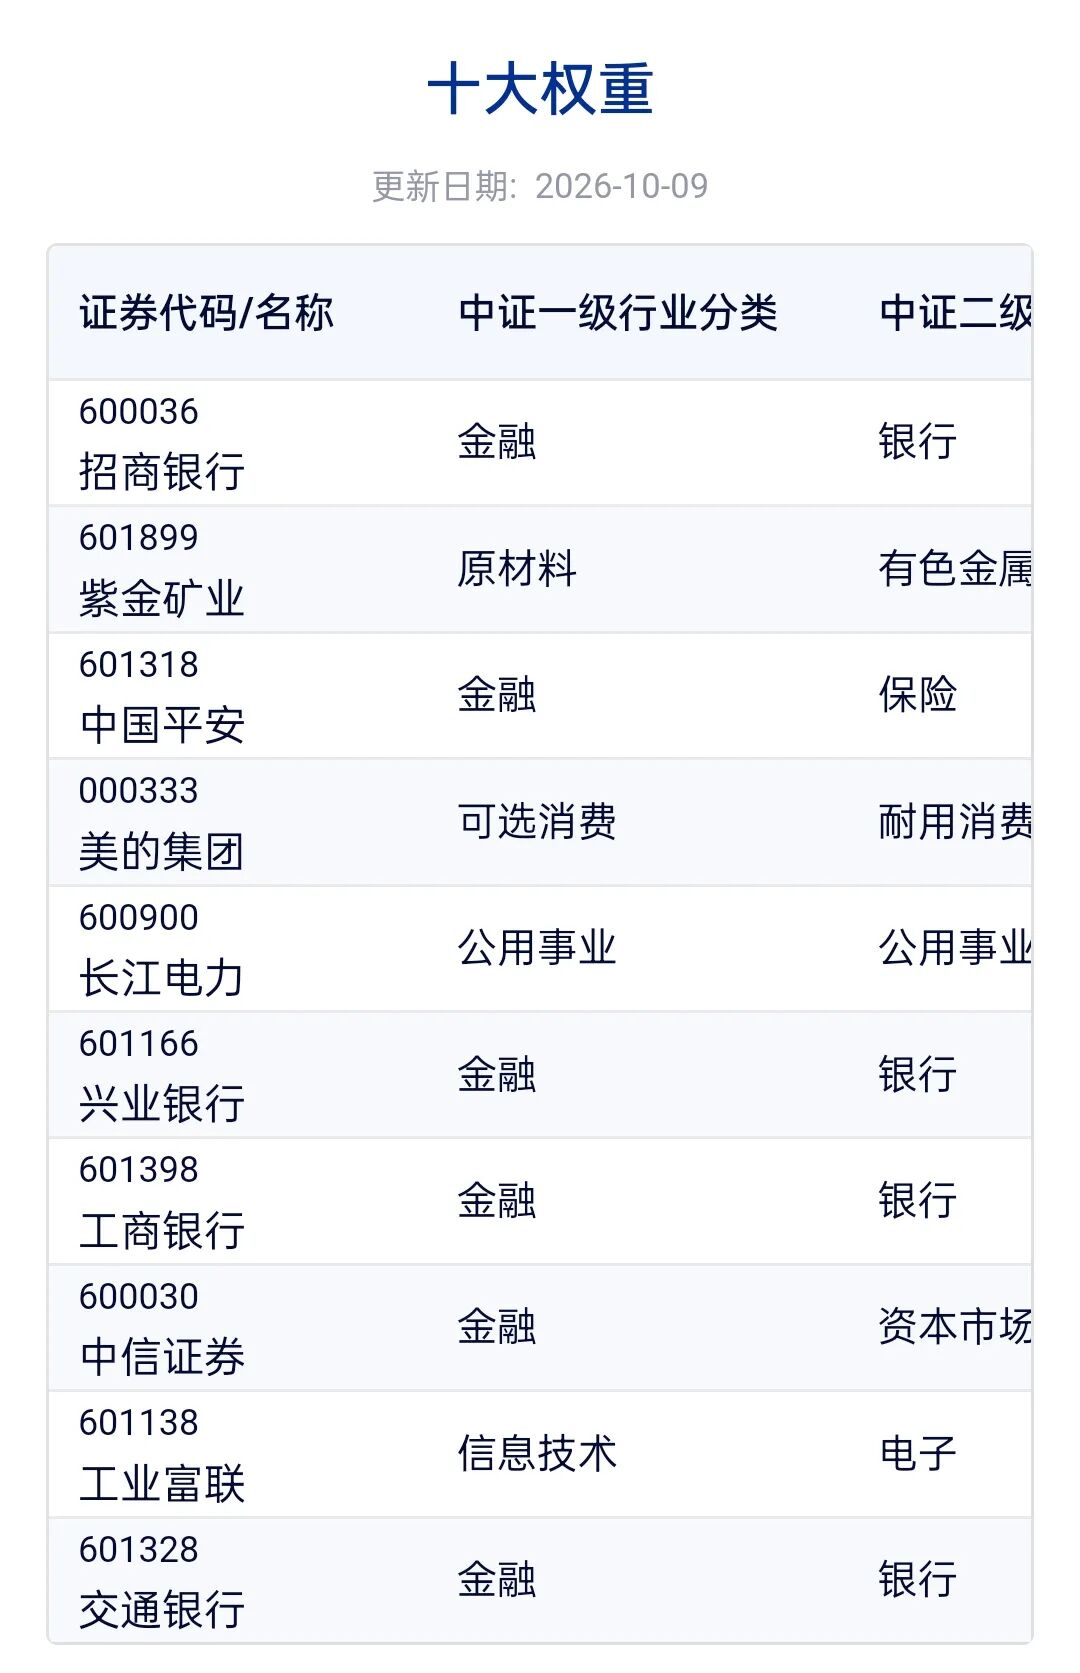
消费红利指数则100%聚焦主要消费赛道,按股息率加权选股。食品、白酒、养殖等刚需细分占据极高权重。食品龙头品牌壁垒深厚,分红意愿强;白酒板块处于筑底阶段,估值处历史极低位。消费与医药作为长坡厚雪的赛道,虽近年表现低迷,但人口老龄化与消费升级的底层逻辑未变。叠加消费税征收环节后移并下划地方,地方政府将从“招商引资”转向“改善消费环境促消费”,这对消费龙头构成长期利好。极低的估值、稳定的盈利与较高的股息,三者共同构筑了坚实的安全边际。
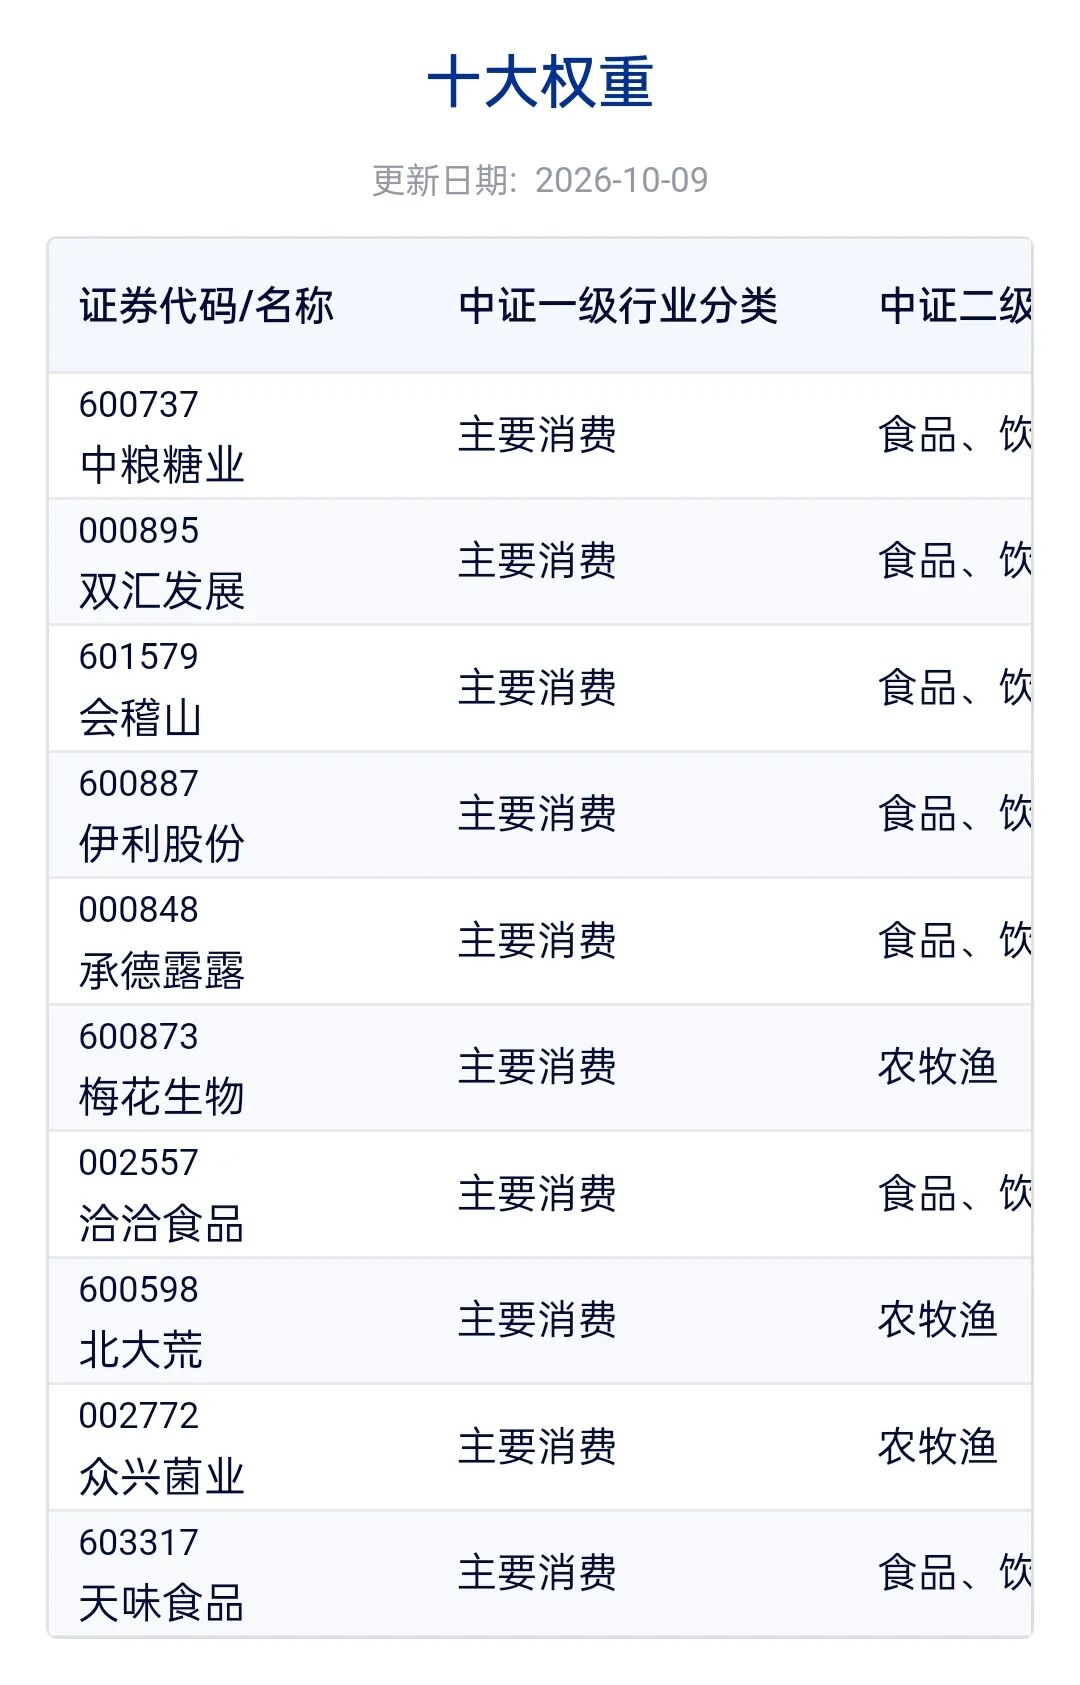
二、破局:光环下的盲区与“不变”的迷思
学历与防骗能力、道德底线之间,从无必然等号。高知群体陷入骗局,往往源于自身专业领域的过度自信向未知领域蔓延,导致对违背常识的漏洞视而不见。投资领域同样如此。许多人迷信财经大V,认为抄作业就能稳赚,却忽略了流量密码不等于投资能力。盲从权威,亏损便成必然。
更危险的认知误区在于:你以为的“风格不变”,可能才是风格在变。十多年前配置白酒和家电,是拥抱当时的朝阳产业,享受量价齐升的红利。如今觉得它们护城河深,实则是“后视镜视角”。2009年茅台营收才首次反超五粮液,当时远无今天的绝对碾压之势。如今环境已变:白酒结束了量价齐升,家电从高增长走向国内成熟、海外寻找增量。若十年前买入的逻辑正确,现在依然坚守,本质上你的风格已从“注重成长”变成了“注重分红”。
为何公众人物总传递“完全不变才是正道”?因为调仓换股的沉默成本极高:表现不佳要挨骂,卖出后上涨也要挨骂。按兵不动是声誉成本最低的选择,但这无法代替个人的理性判断。社会在演进,需求在更迭,完全不变的执念,终究无法应对瞬息万变的市场。结果不如指数的收益。
三、结语
真正的价值投资,绝不是刻舟求剑式的死守,而是动态评估“好公司”与“好价格”。难的不是理解,而是在市场恐慌时敢于相信,在时代变迁时敢于承认逻辑的演变。研究时像从未赚过一样保持审慎,布局时像从未亏过一样保持坚定。
训练时像从未赢过一样,比赛时像从未输过一样。分析时像从未赢过一样,持有时像从未输过一样。
精彩评论