下周三四晚,美国劳工部将会公布9月的CPI和PPI通胀。目前,由于非农和PCE疲软,以及美联储官员发声支持本月暂不加息,市场对本月加息预期显著消退,押注12月再加息一次,并且认为明年还有1~2次加息,CME上显示交易员预期明年年底利率在4.6%左右。
目前,市场预期美国9月CPI同比增3.6%,环比增约0.6%;核心CPI同比增2.5%,环比增约0.2%;PPI同比增5.4%,环比增约0.5%;核心PPI同比增4.5%,环比增约0.3%;PCE通胀则同比增3.7%,环比增约0.4%;核心PCE同比增2.9%,环比增约0.2%。克利夫兰联储预期本月CPI同比增3.6%,核心CPI增2.39%,PCE通胀增3.56%,核心PCE增3%。综合来看,整体通胀上行而核心通胀下行是目前的基准情况,表明依旧是供给侧推动,需求侧则持续疲软,通胀持续性可能不及预期。不过,由于AI相关投资强劲,所以未来需求侧对通胀贡献可能很快回归。
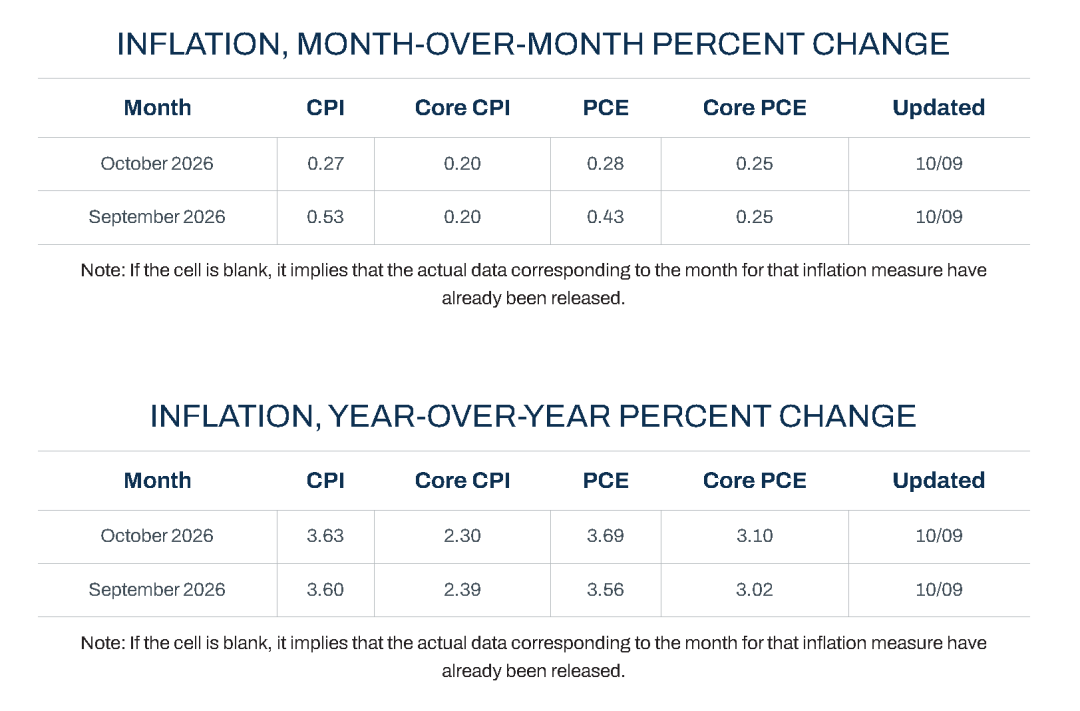
笔者预期美国9月CPI同比增3.7%,核心CPI同比增2.3%~2.4%;PPI同比增5.6%,核心PPI同比增4.6%;PCE同比增3.8%,核心PCE同比增2.8%。整体通胀均高于预期,上游通胀也偏高,核心通胀低于预期,当下加息压力不大,但未来通胀压力较大,企业利润也面临压缩。
CPI方面,由于油价显著上行和低基数效应,整体CPI大概率略高于预期。
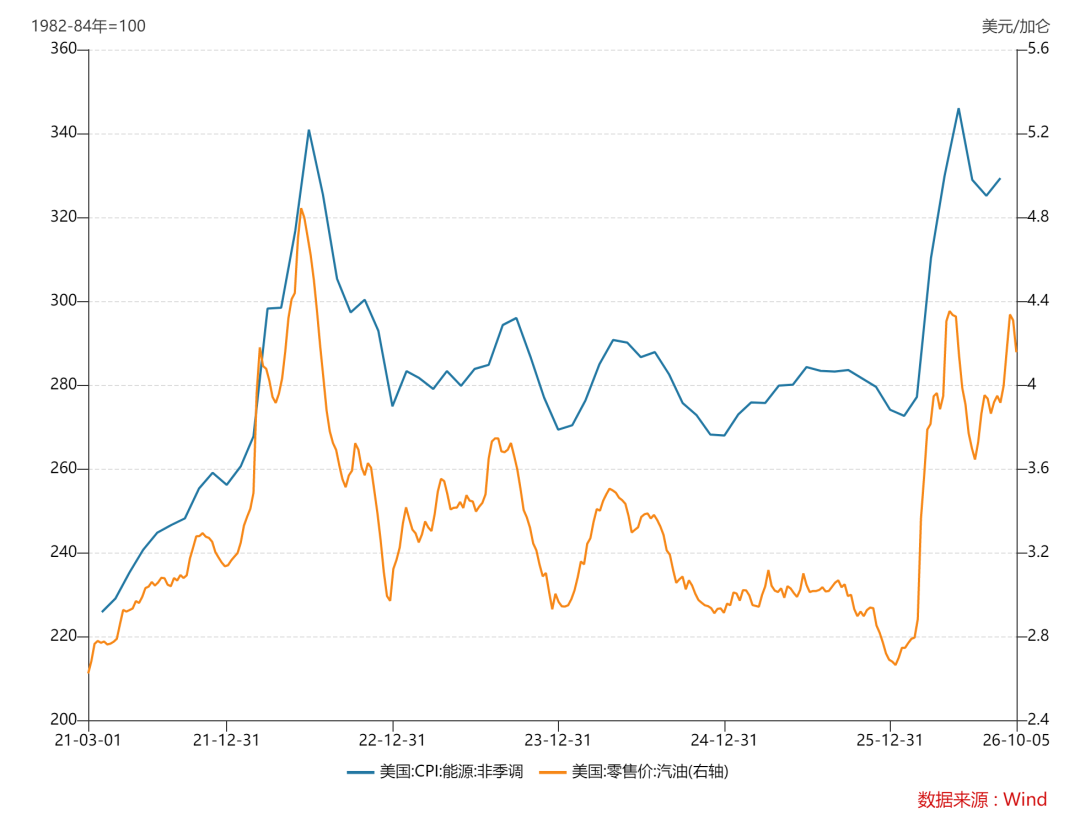
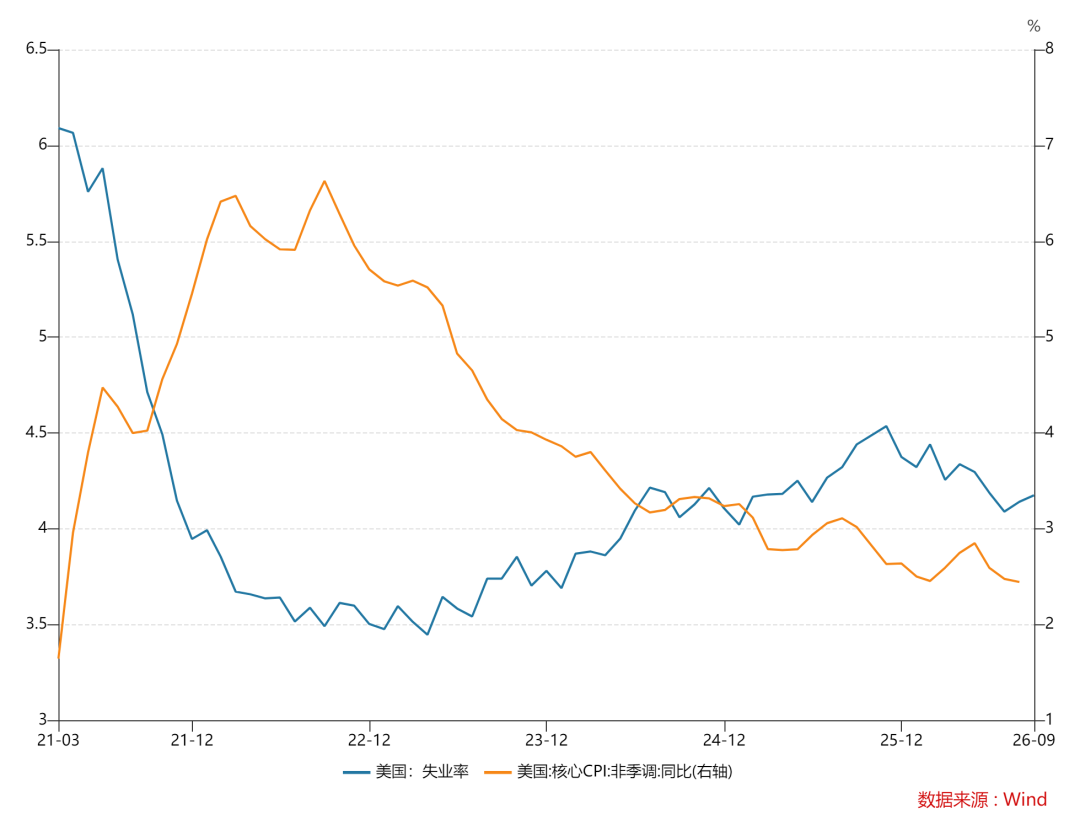
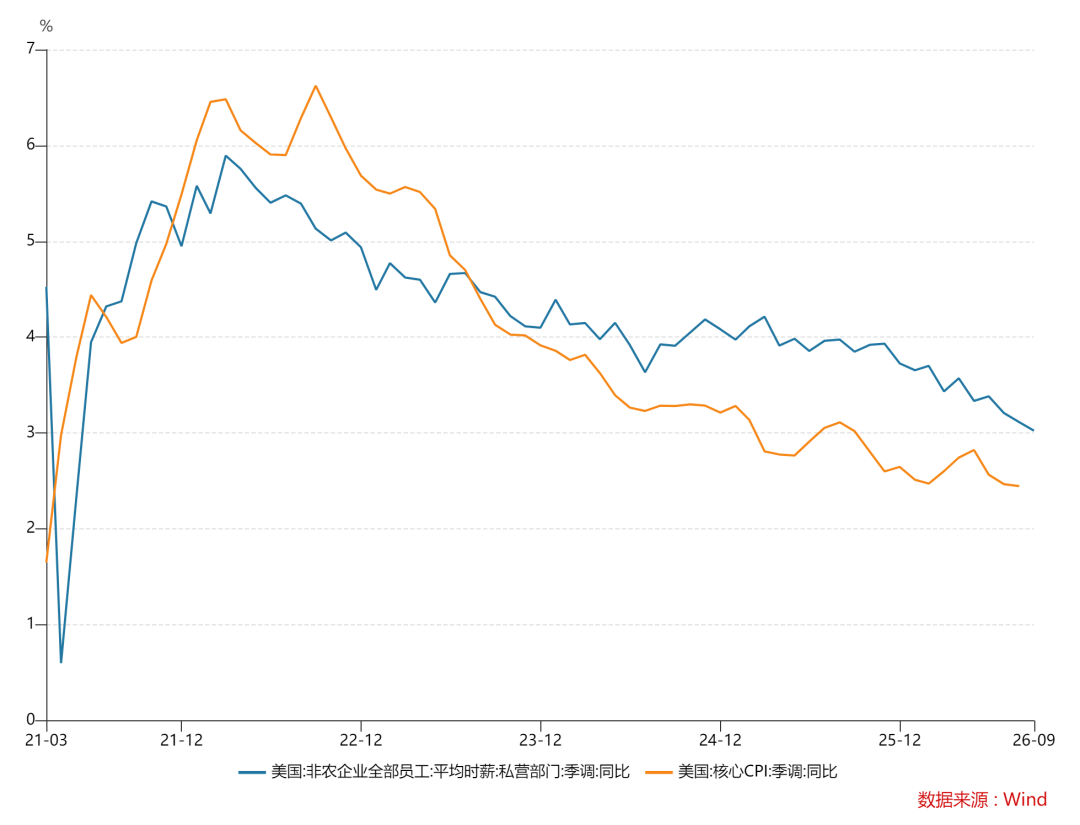
不过,由于U3失业率上升,薪资增速下降,故服务(需求)端的通胀压力较小,核心CPI可能继续刷新五年多以来最低的同比增速。
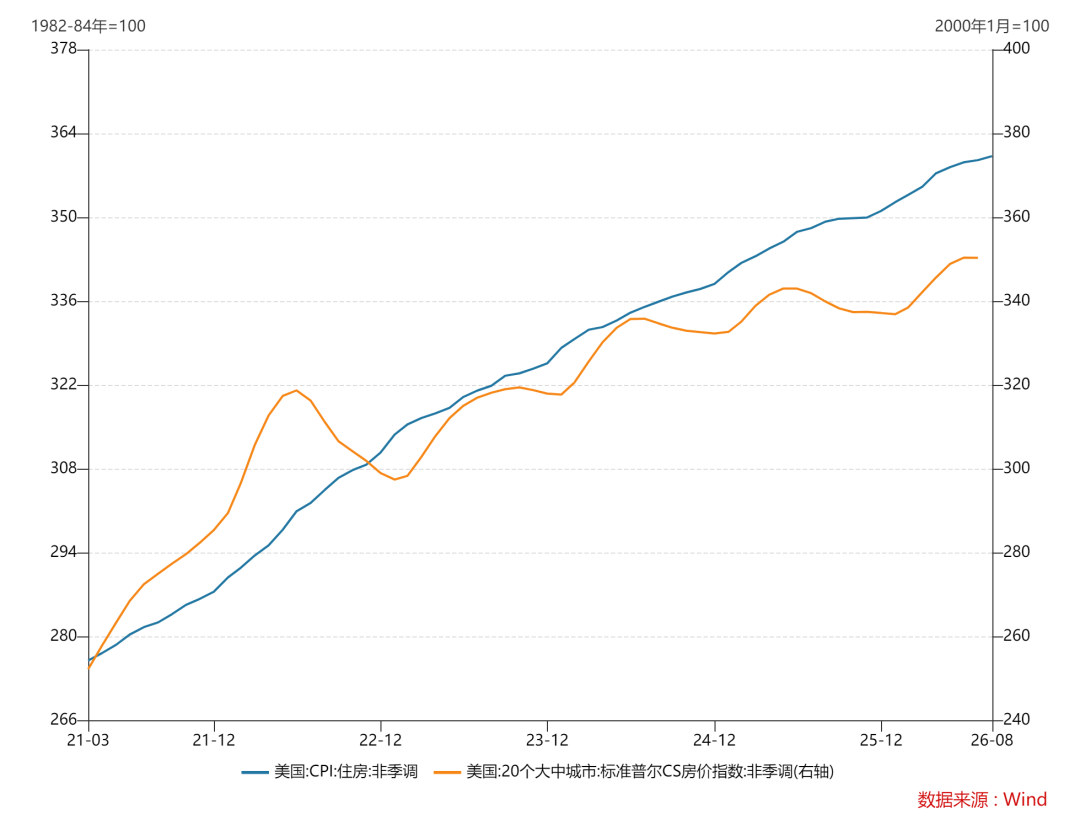
此外,CPI的最大权重住房方面,近期美国房地产市场(或者说,非AI的投资)整体依旧处于次贷危机以来最低活动水平,故整体和核心CPI都有较强的下行动力。未来几个月,随着房地产市场由于MBS利率降温,住房CPI料继续降温到3%下方。
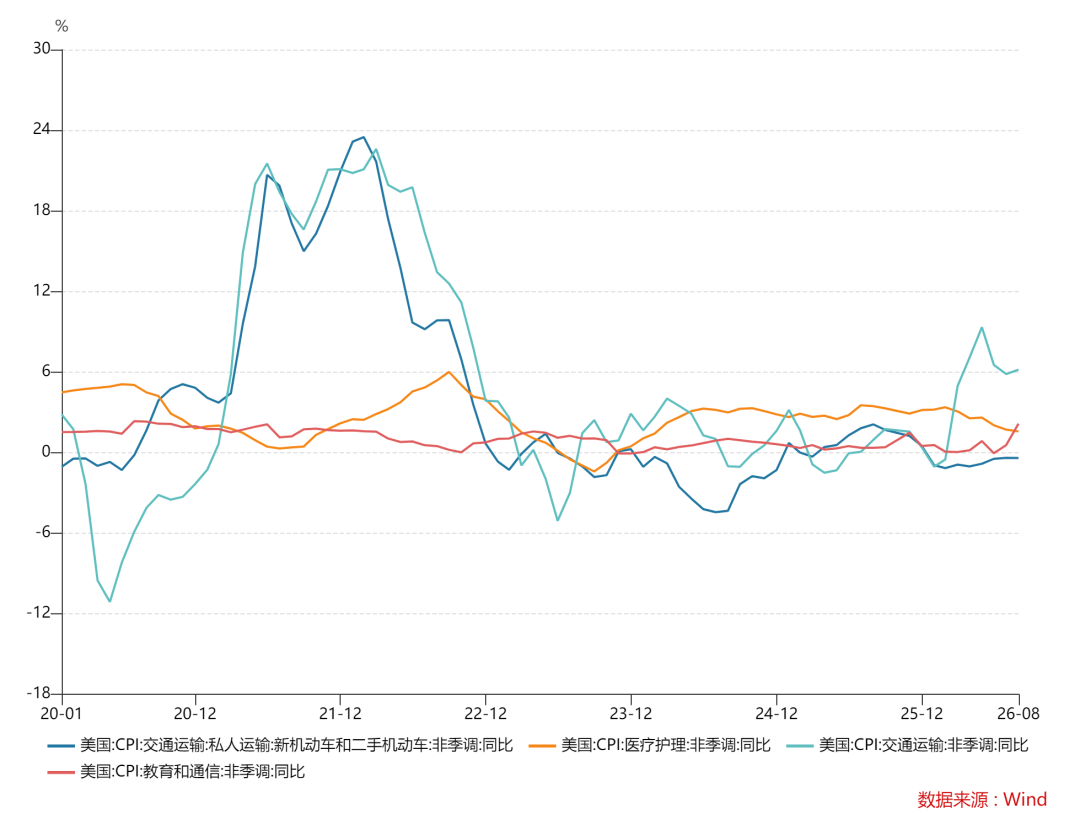
其它项目上,通信服务的一次性异常涨价会消退,使得核心CPI回落约0.05pct,但二手车、医疗和交通服务或维持环比上行态势,拖累核心CPI上行,也会拖累PCE通胀。
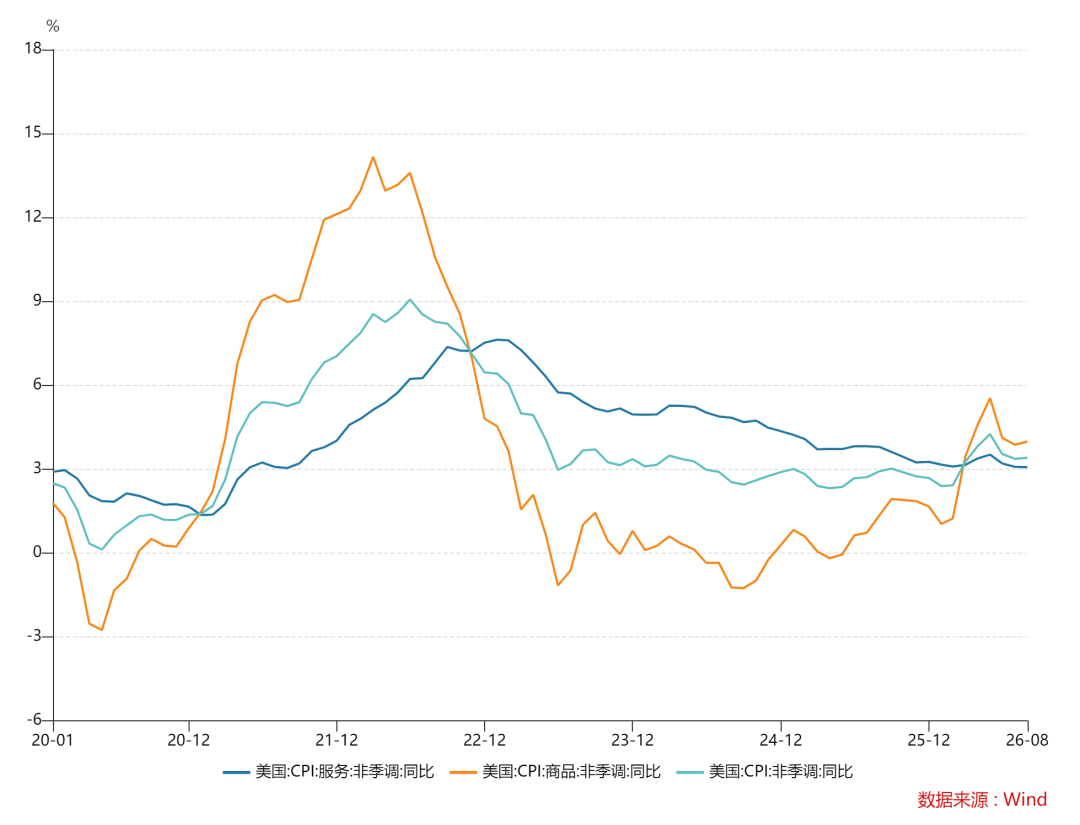
整体来看,目前和疫情后的通胀类似——服务CPI维持稳定,商品CPI大增。好在目前居民端的需求没有特别强劲,供应链的问题也没有当时严重,所以未来服务通胀难以大幅上行,商品通胀则有较大可能随着供应链改善和需求降温而回落。
PPI方面,由于两大PMI的价格读数均超出预期,故PPI也大概率超预期,尤其是商品端。
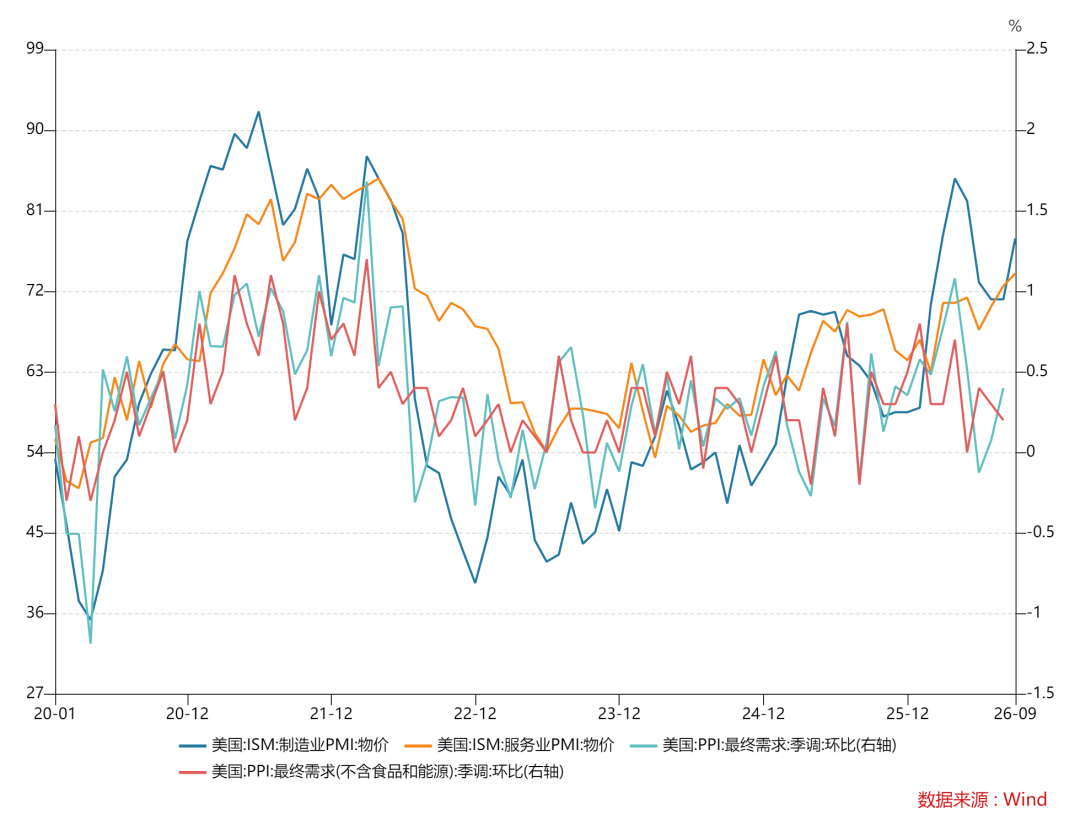
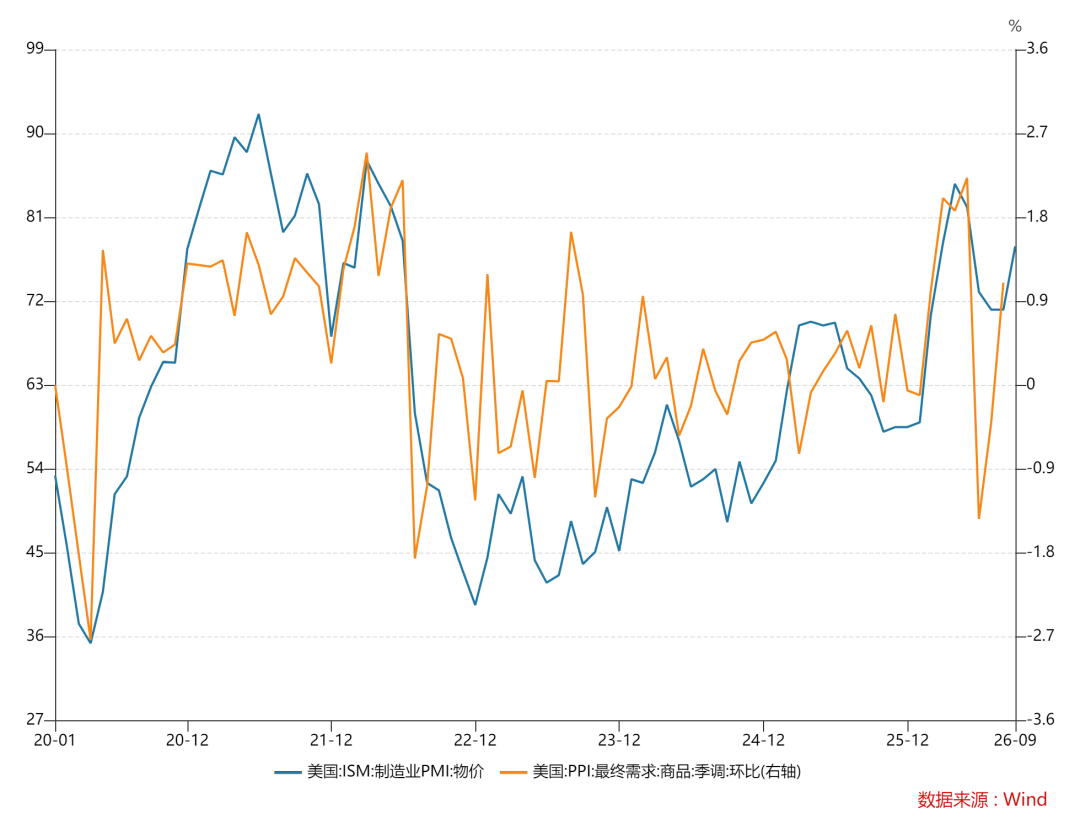
PPI和CPI的剪刀差持续扩大也会使得企业利润率下降,涨价压力上升,使得其转移成本压力增加。随着AI投资继续扩大,PPI通胀和PCE通胀料继续上行。美股财报季即将到来,需要重点关注通胀,成本,消费者支出和利润率的话题。
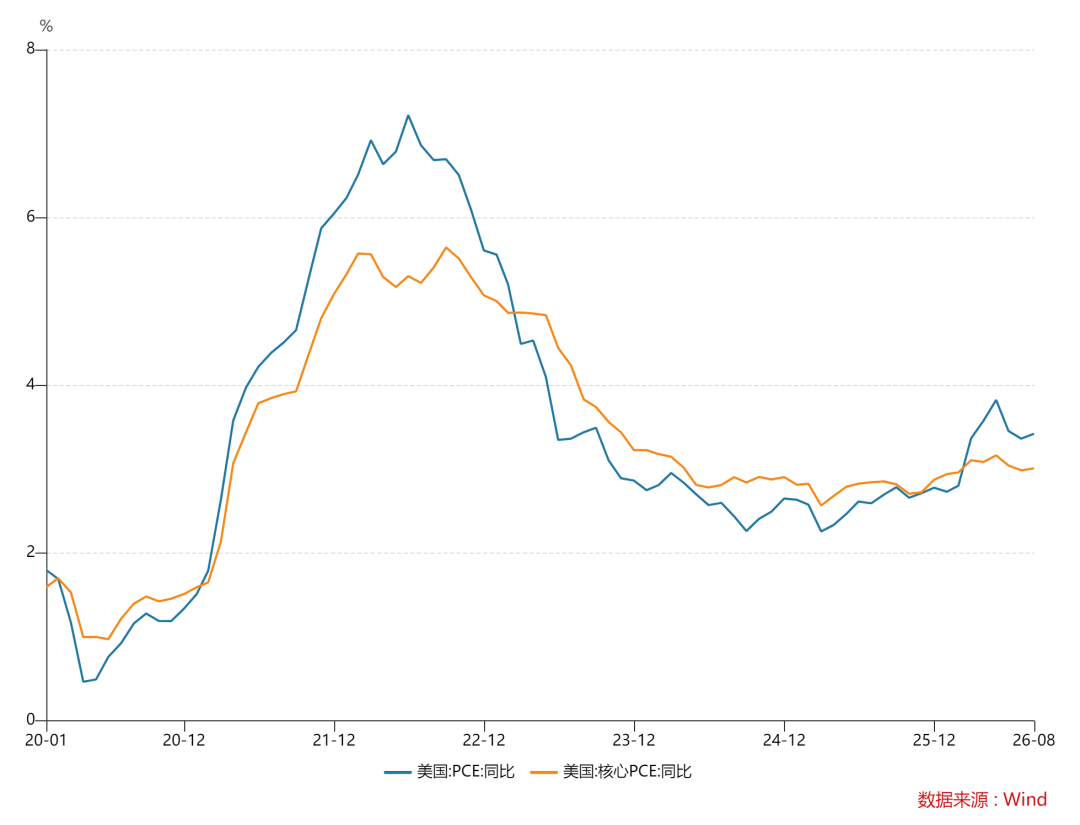
至于PCE通胀,则大概率在修改算法后继续维持偏低态势,使得美联储12月的SEP下调PCE通胀预期和明年利率预期,暗示明年可能会先加息,而后有一到两次降息,终端利率落在4%左右。
精彩评论