优信财报能说明一个朴素的炒股道理:股票主要对预期定价,而不是对既成事实;进一步讲,定价的变化(俗称股价涨跌),关键在于预期的变化,以及变化的变化,Δ的Δ——就是口罩哥经常叨逼叨的二阶导。做过期权的朋友知道,这可毛比于期权里的Gamma,但期权有定价公式而股票没有, 这也是股票令人着迷之所在。
虽然“预期的变化”与“变化的变化”很幻妙,如水中盐味,如羚羊挂角,难以捉摸;但落实在具体财报本身,还是可以捕捉一把的,比如指引(公司预期)与分析师一致预期的差值,这就是预期的变化;而公司对于指引本身的修正,也乃此变化。如果修正得猛了,加速了,就是变化的变化上了强度,股价或许就会我想要怒放的生命。
来结合优信的财报,撸一下这个股票投资的道理。
一、整个车市一比吊糟
最直白最不绕弯子地说,整个车市的2026年,是历史性崩塌。各地购车刺激政策不能说不密集,然而手术很顺利但患者态度很坚决,他一定要噶。
第一我们看乘联会新车销售数据,前九个月,乘用车累计零售约 1297.3万,同比下降22%;累计批发约 1865.7万辆,同比下降7%。从数据上来看,至少车市里的新车零售,甚至比房市还缩。
第二是库存高企。8月经销商库存系数 1.58,同比 +20.6%。所以新车年底清库、继续降价的概率不低,金九银十如果拉胯,圣诞老人就要发力卖车去库存。这也是各家 Q4 库存决策要看的前瞻指标。
第三是行业出清。仅上半年就有近三万家实体二手车商退出,全年预计会有五六万家,这个数字大于20%的市场。车市未曾如此残酷。当然啦这里也要算计一个反向出清效应,塞翁失马,出清短期严重扰动价格,但中长期对头部可能是利好。
行业就是这么个行业。
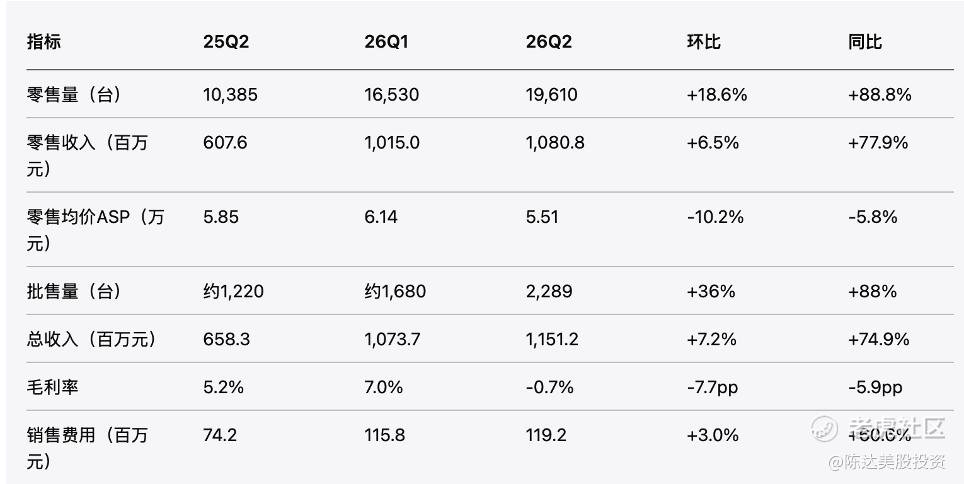
而到优信的财报,就很能体现出股价反馈预期。由于Q1财报已经给出指引,Q2国内二手车价格的史诗性的极端行情导致车价普跌,会有一波毛利塌陷,所以Q1财报时候财报不差但股价大跌;而Q2利空落地(可以看到ASP单位售价确实同比下跌了10%左右),Q3指引毛利反弹,股价反而大涨。
二手车市历史性的价格崩塌,从三年期保值率畸高的70%一把跌到了接近欧美、日本成熟市场的60%左右,二手车就跌出了性价比,跌出了长期需求,就像我之前说的,如同欧美日,会有一部分人永远不买新车而只买二手车。
看下优信销量与收入。二季度的整个销量增速如下,优信远超大盘。而Q3指引,七八月份二手车交易量全国范围内同比下降15%,而优信是逆势增长了50%,毛利率也都能回来到大于6%。是个股层面在极端行情寒意后的一丝暖气。
财报有几个点重点说一下。
二、 财报第一个关键点是毛利率
毛利率,Q2毛利率一次性见底,打到了-0.7%,而同期收入还增长了 7%,第一印象就是在低价出库存。而仔细分析一下财报能得出结论:与其说是需求问题与费用问题,不如说是价格问题与库存问题。
整个毛利的损失,机制上可以用一个简单公式来反映:
价格跌幅 × 持有天数
Q2 零售ASP环比下跌 10.3%(从一辆6.14万跌到5.51万),大部分原因是市场价下行,小部分原因是结构出清。以ASP累计下行约 10%(月均约 3.3%),那么在约 30 天的库存周期下,每台车从收车到售出期间天然承受约 3.3% 的价值损耗,直接就会吃掉常态 7% 价差的近一半。
因为优信对抗极端市场的策略,是低价成交以换周转,保周转,主动快速出清受影响库存,以及被动的结构下移,这可以解释剩余的 3–4 个点的毛利下降。
作为投资者会有一个很正常的忧虑,怎么证明Q2是一次性,而不是每次行情波动都会这样?目前有三个证据可以支持一过性结论:第一是成本基础,账上库存全部为 9 月新收,成本低;第二是时间上看,6/30 的库存在 7 月下旬售罄,已周转四轮,Q3 两个半月实际毛利已经高于6%,这个已经验证。第三,如果能把30天压缩到20 天周转,相同行情下,敞口缩小三分之一,定价系统响应更快。所以其实关键在于准确率、覆盖率、响应速度,这几个,即使出现类似的极端行情,也不太会再出现同等量级的影响。
指引里Q3毛利大于6%, 对应毛利 8000万左右,单车毛利约 3400-3900 。回到 2025Q2 水平,但尚未回到 2026Q1 的 4500左右,有进一步向上的空间。
三、 第二个关键点:运营能力与经营杠杆
经营杠杆带来的规模效应,用数字拆解很清楚:
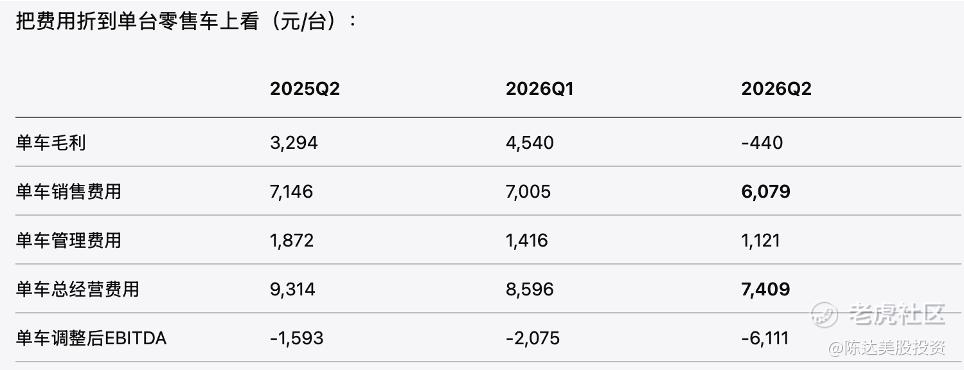
单车经营费用同比下降 20%、环比下降 14%,在卖场网络扩张中实现效率提升,其实是这份财报最被低估的正面信息。费用增长,低于收入增长。同比:销量 +88.8%,收入 +74.9%,费用 +50.3%(销售 +60.6%、管理 +13%、研发 +33%)。环比:销量 +18.6%,收入 +7.2%,费用 +2.3%。
而且经营效率的增速差持续,并不是 Q2 一个季度的事。单车费用六个季度下降 33%,同比-20%,环比- 14%。比较难得的是,这发生在同期新开 3 家门店(郑州、济南、天津)的背景下,新店在爬坡期单车费用远高于成熟店,而它们是在拉高平均数的。
看下管理费用, 单车管理费用 从1870到1120(−40%),绝对额同比只增 13%,环比下降了 6%。总部没有随门店数等比扩张,固定费用被明显摊薄。
销售费用占费用 82%,是经营杠杆的主力杠杆。销售费用同比 +60.6%。但销量 +88.8%,单车销售费用 -15%。公告已经写明增长来自新店销售团队的人员薪酬,这是开店的直接成本。
不过增值服务收入(金融、保险),从 Q1 的每台1863 元降到 1683 元(-10%),说明急售出清时金融、延保等附加率下滑。所以接下来,在Q3的财报,除了关注单车毛利修复,还要看附加率是否回升,这是利润的另一个弹性来源。
四、第三个关键点是周转率
财报披露整体库存周转已经从过去的 30 天左右缩短到 20 天左右。20 天周转很优秀,二手车这个生意的生命线就像餐馆的翻台率一样在于周转率,因为比起30天的周转,20天可以如前所述缩小价格敞口、释放约 1 亿的资金、同样资金与人员能支撑更大的销售规模。
不过高速周转也会带来难处,20 天库存,也就是在手车辆约 4500–5000 台,对四季度传统旺季的选择面构成约束。管理层已说"价格稳定则加快采购",但库存系数 1.58 提示新车年底有很大的清库风险,Q4 的采购节奏是本年度最后一个关键决策。继续观察。
五、结语
算账就是一个正着推与反着推的过程,仿佛是SPA推油。我们反过来推,二手车单价ASP 从 6.14 万降到 5.51 万,要在当前 ASP 下回到 之前的毛利4500元,就需要能达到约 8.2% 毛利率。而目前是6%多一点。
在车价趋势不明的前提下,就更需要靠增值服务附加率和整备效率。金融保险以净佣金计收入,几乎无成本,能直接拉高整体毛利率。参考美国公司Carvana:金融、延保(VSC)等收入,毛利贡献常年超过卖车本身。而二阶导的预期,这里或许戏份会重。
我始终认为我们的二手车行业是冰天雪地的消费里面值得看的一个细分行业,因为在逆势增长(消费行业全球市场都非常倾向于奖励逆势增长的公司,比如美股奖励拉夫劳伦而惩罚耐克)。二手车、二手手机,这些二手市场比较容易标准化的生意,有看头。
而二手车生意,对抗消费整体下行周期,是一个抠利润率和极致效率的生意。我们回到开头讲的问题,所谓股价惊喜,需要有预期以外的“变化的变化”。优信的股价会在利润率预期变化时涨跌,并且更重要的是——在某些变化速度改变时(比如6%-10%这个毛利区间加速突破),或许能带来更大的波澜。
——————
注:本文作为知识与信息分享,不构成任何投资建议。
精彩评论