---定义权之争,才是这场“自研电池”争议的真正底层逻辑
2026年9月,工信部旗下媒体一篇题为《“去宁德化”论调要不得》的评论,将“自研电池”的定义争议推到了行业聚光灯下。文章明确指出,一些企业所谓的“电池自研”,主要集中在电池包设计、系统集成、BMS管理甚至产品定义层面,与真正完成电芯研发并实现大规模稳定制造,“并不是同一个概念”。
这篇文章虽然没有点名,但行业都清楚,它指向的是理想汽车。而理想高管的回应也很直接:他们用了一个所有人都听得懂的类比——苹果芯片。
一、苹果芯片算“自研”吗?没人质疑过
在半导体行业,苹果芯片是“自研”这件事,从来不需要论证。
苹果是典型的Fabless公司:自主定义架构、设计电路、编写固件,掌控芯片与自家硬件软件的整合。台积电或英特尔只负责一件事——制造。有分析师明确指出,英特尔“仅负责芯片的制造环节,不参与任何芯片设计工作,所有芯片仍由苹果自主研发”。
这个分工在芯片行业持续了近四十年。从A系列到M系列,苹果从未自己建过晶圆厂,但没有人因此说苹果芯片“不是自研”。因为在这个行业里,“设计”就是研发本身,制造是可以被完整外包的标准化环节。
二、理想做的,恰恰就是芯片行业的Fabless逻辑
如果套用芯片行业的分工框架,理想的模式其实非常清晰:
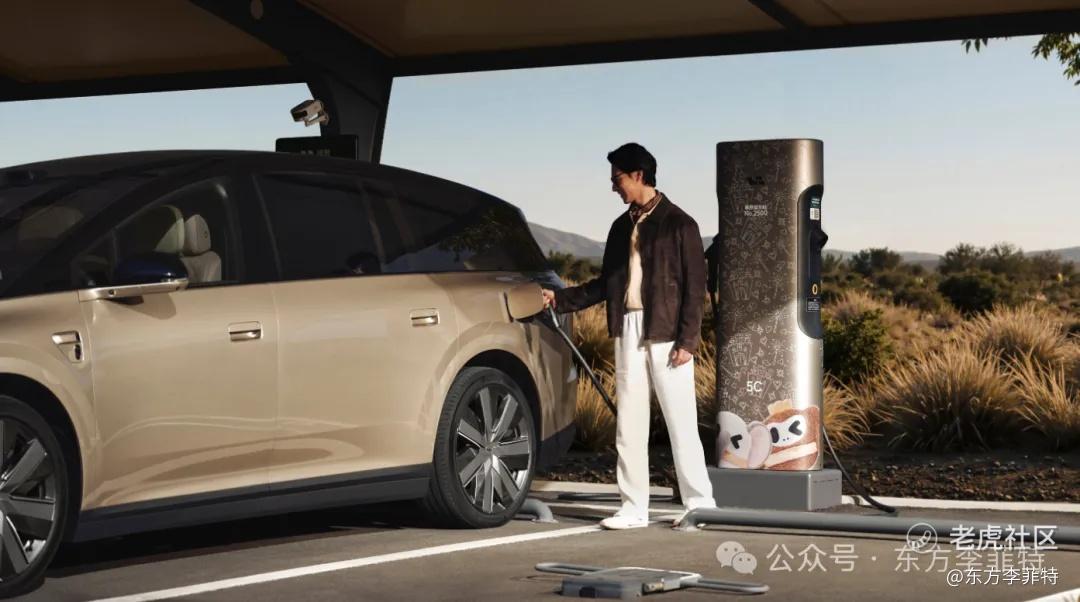
研发阶段,理想自己做。 理想在北京顺义建有超过5000平方米的电池实验室,累计固定投入超5亿元,团队规模约270至280人,含30多名博士,在北京、上海、苏州都建立了电池实验室。理想动力电池高级总监柳志民明确表示,研发层面完全由理想汽车来做产品定义:从电芯层级(包括材料配方、结构体系)到整个电池Pack和BMS的所有底层开发,均由理想主导。理想电芯试制实验室的信息也显示,“材料、浆料、工艺标准全部自主定义,依托试制线完成技术迭代,核心技术100%自主可控”。
实验室验证通过后,才交给欣旺达规模化量产。 理想在实验室完成配方和工艺的定义与小规模试产验证,确认可行之后,交由欣旺达按其标准进行规模化制造。这不是“给个规格书就完事”,而是把制造过程拆解到了非常细的颗粒度——在电芯和PACK环节合计设有9400余项控制标准,辅以在线检测和AI异常识别。
量产阶段,数据全程打通。 理想有专门的智能工业团队和“连山”系统,能够实时监控生产过程、分析数据,做质量预警和良率优化。合作必须满足数据打通、标准协同两大前提,达不到理想标准的电芯,不会被纳入合格品。理想汽车高级副总裁刘立国表示,此前由理想自研定义、欣旺达代工的电池产品,售后质量表现不弱于任何一家电池供应商,保有量已达42万台。
这个逻辑翻译成芯片行业的话就是:理想在实验室完成了“芯片设计”和“流片验证”,欣旺达扮演的是台积电的角色,负责把已验证的设计规模化“刻”到产线上。 理想借了欣旺达的产线,但配方是理想实验室里长出来的,工艺标准是理想定义的,不达标就不验收。
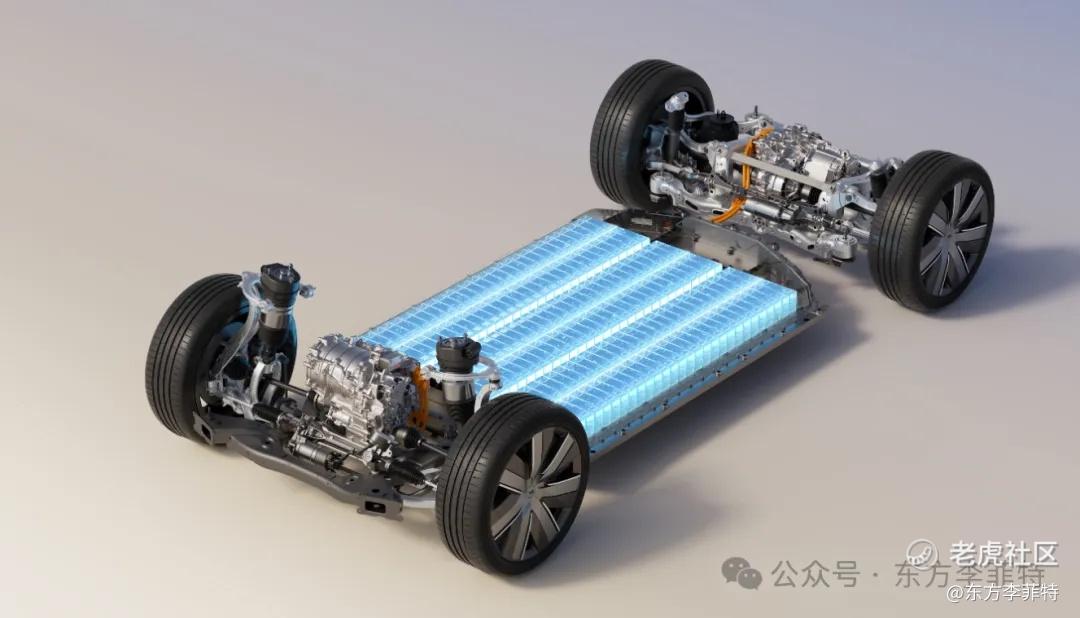
马东辉说得很直白:如果不掌握自研自制能力,车企拿到的只是一个“灰盒子”——电化学原材料配方、生产工艺参数、每颗电芯的检测数据,全部留在供应商那边。理想要做的,就是把这个“灰盒子”变成自己掌控的“白盒”。
所以,理想确实在生成配方、定义工艺、调整参数。 这些工作发生在实验室阶段,发生在小规模试产阶段,而不是等产线跑起来之后才去“发现”问题。理想掌握了配方和工艺的生成能力,只是规模化制造的执行交给了合作伙伴。
三、但为什么“行业共识”仍然不叫“自研”?
既然逻辑上理想做的和苹果芯片高度相似,为什么电池行业不认?
因为“行业共识”本身,就是权力结构的投射。
工信部旗下媒体的评论,将“自研”标准定为“自主掌握电芯的材料体系、电化学设计、制造工艺和量产良率控制”。注意这个标准的前两项,理想在实验室里完成了;后两项——“制造工艺”的规模化执行和“量产良率”的产线控制——理想是通过数据穿透和验收否决权来间接掌控的,而欣旺达是直接的执行者。
这一定义天然有利于已经拥有全套能力的宁德时代,而不利于正在试图通过“实验室研发+代工制造”模式切入的理想。
那么,宁德时代对“什么算自研”的定义权,从何而来?
第一,市场份额的硬权力。 2026年1-5月,宁德时代全球动力电池市占率首次突破40.2%,国内乘用车装车份额高达46.7%。当一家企业占据了近半市场,它对行业话语权的影响是结构性的。
第二,技术与标准的软权力。 它在能量密度、快充、安全等指标上长期代际领先,实质上决定了高端车型能跑出什么性能。什么是“好电池”,很大程度上由它来定义。
第三,“方案商”而非“零件商”的商业模式。 传统模式下,车企采购的是宁德时代已经定型的“货架电芯”,电芯配方、BMS底层逻辑全部由宁德定义。车企拿到的是一个无法拆解的“灰盒子”。这种模式让宁德时代牢牢掌握了电芯层的定义权,也让车企长期处于“知其然不知其所以然”的状态。
当一家企业同时掌握了最大的产能、最领先的技术和最强的议价能力时,它对“什么算自研”“什么算核心技术”的话语权,自然远超其他参与者。
换句话说,“行业共识”并非中立的技术判断,而是既有权力结构在话语层面的投射。
四、这场争议的本质,是定义权争夺
事实上,车企这轮“自研电池”运动的本质,就是争夺定义权。李想本人明确表示,车企自研的本质是争夺“电芯产品定义权、制造数据话语权、终端品质责任权”,重构长期失衡的产业链利润与分工体系。马东辉也直言,如果没有自研能力,车企拿到的只是一个“灰盒子”,无法获取电芯内部的核心底层信息。
理想选择用苹果芯片的逻辑来挑战这个定义,本质上是在说:“你们用电池行业的历史惯例来定义我,我用芯片行业的分工逻辑来重新定义这件事。”
而“行业共识仍然不叫自研”这一现象,恰恰说明这场争夺还没有结束——定义权仍然在很大程度上掌握在旧有权力结构手中。宁德时代凭借市场份额、技术代差和商业模式,事实上拥有了对“什么是自研”的强定义权。这种定义权保护了它的商业利益,也让理想这种试图用新分工模式切入的车企,在话语层面处于劣势。
五、定义权应该由谁掌握?
工信部旗下媒体的评论,性质是评论文章,不是官方标准。它刊发于工信部新闻宣传中心旗下的中国工信新闻网,反映的是主管部门在这个议题上的态度倾向,不具备行业标准的规范效力。它的核心关切有两个:一是反对将正常的供应链多元化渲染为“去宁德化”的对立叙事;二是警惕低价竞争向产业链上游传导,导致“产业竞争从比技术、比品质,滑向比价格、比话术”。
保护宁德时代,本质上是保护中国在动力电池这个关键环节好不容易建立起的全球竞争力。这个逻辑有其合理性。但问题在于:一个行业的“共识”,应该由既得利益者来定义,还是应该允许新的实践来重新塑造它?
芯片行业在四十年前就回答了这个问题:设计是灵魂,制造是施工。图纸画好了,谁来盖楼不影响房子的归属。电池行业至今没有给出统一的答案。
理想在用芯片的逻辑挑战电池行业的传统认知。理想在实验室里完成了配方和工艺的生成,通过小规模试产验证了可行性,再交由欣旺达规模化制造,并用数据穿透和验收否决权把控质量。这套模式在形式上与苹果芯片的Fabless逻辑高度一致。
如果这套逻辑最终被行业接受,那么“自研”的定义将被重写。如果未被接受,那么定义权仍然掌握在旧有权力结构手中。
而决定这一切的,可能不在任何一篇文章里,也不在任何一个巨头的市场份额里,而在于一个更朴素的事实:
第一,当理想真的能用代工厂的产线,稳定复现出自己实验室里设计的电芯性能,并且在遇到新工艺难题时能独立解决。
第二,当这些自研电池真正上车之后,市场会给出一个观察切面——一部分消费者认同并接纳这种“自研+代工”的模式,而另一部分观望者和质疑者,则会通过上市后的实际表现和用户认可度,来重新判断这套模式到底成不成立。
这个验证需要时间,但改变已经在发生。 $理想汽车(LI)$ $理想汽车-W(02015)$ $宁德时代(03750)$
精彩评论