📌 公众号又改了推送算法,为免失联,请关注+星标!
节后第一天,港股打新市场来了个熟面孔。
传音控股,号称“非洲手机之王”,A股那边今天回撤差不多15%,现在跑来香港二婚招股。
很多人一看:哟,龙头回归、中信保荐、GIC和易方达都来当基石,是不是闭眼打?
别急。往下看。
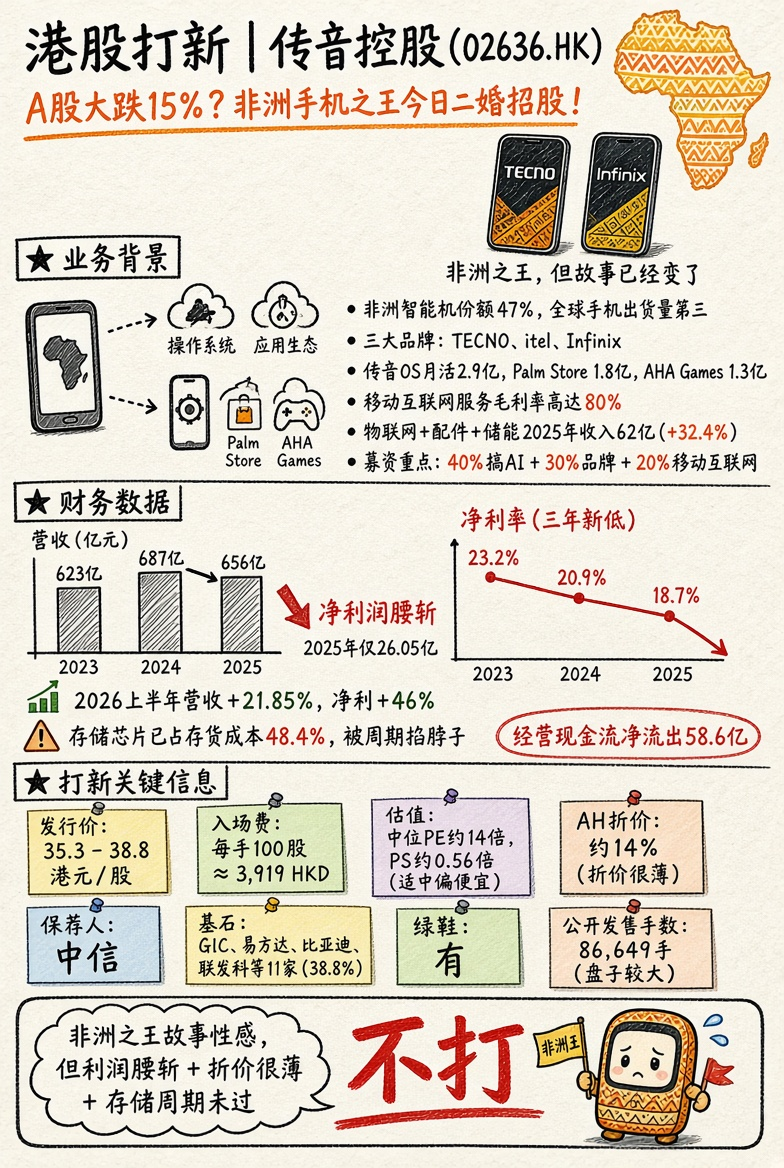
01 业务背景:非洲之王没错,但故事已经变了
传音这公司不用过多介绍:TECNO、itel、Infinix,三个牌子把非洲、南亚、中东的下沉市场吃得很透。深肤色影像算法、四卡四待、防汗防沙这些本地化创新,都能看出来是真一刀一刀在非洲蹲出来的。
2026年一季度,传音在非洲智能机份额 47%,还是王;巴基斯坦、孟加拉第一,中东销量第一、份额22.8%。全球手机出货量排第三,智能机排第六。
但现在要看的是另一层:
-
✦生态月活:
传音OS月活 2.9亿,Palm Store月活 1.8亿,AHA Games月活 1.3亿
-
✦高毛利增长:
移动互联网服务毛利率 80%
-
✦新赛道放量:
物联网+配件+储能,2025年收入 62亿,同比+32.4%
也就是说,传音自己也想明白了:卖硬件是苦生意,真正值钱的是“非洲十几亿人的操作系统+应用分发+支付+家电+储能”。
这次募资用途也写得很直白:40%搞AI,30%搞品牌,20%搞移动互联网和物联网,10%补流动资金。
从“卖手机的中国公司”变成“新兴市场科技生态公司”——这故事不性感吗?性感。但故事归故事,打新看的是:上市那一刻,市场愿不愿意为这个故事付溢价。
02 财务情况:利润腰斩、靠涨价回血
看23年-25年的财务情况:
-
✦营收缩量:
622.95亿 → 687.15亿 → 655.91亿
-
✦25年净利润直接腰斩:
55.87亿 → 55.97亿 → 26.05亿(2025年腰斩)
-
✦毛利率越来越低:
23.2% → 20.9% → 18.7%(三年新低)
2025年发生了啥?简单说就是两点:
1. 上游存储芯片涨价,下游非洲/南亚价格战,传音这种极致性价比玩家最难受——成本转嫁不出去,毛利被夹断。
2. 手机出货量从 2.01亿部掉到 1.69亿部,跌16%;靠ASP从 313.7元提到 345.8元(涨10%)把收入兜住,营收只跌4.5%。这操作像啥?像小老板涨价保营收,但老客户其实已经在流失。
2026年上半年:看似好看,隐忧不少
-
✦表面业绩:
营收 354.3亿(+21.85%),净利润 17.73亿(+46.22%),扣非净利+65%
-
✦现金流恶化:
上半年经营现金流净流出 58.6亿(去年同期为正1000万)。存储还在涨,传音提前备货,真金白银先出去了
翻译一下:利润是“涨价+老库存成本滞后”堆出来的,现金是“真金白银备货”花出去的。表好看,钱紧。再加上存储芯片占已售存货成本已经到 48.4%,超过SoC和屏幕,成为第一大原材料——传音后面还被存储周期掐着脖子。
03 发行结构分析(打新必看)
-
✦发行价:
35.3-38.8港元/股
-
✦入场费:
每手100股,约3,919.13港元
-
✦保荐人:
中信
-
✦估值与折价:
按发行价中位PE约14倍、PS约0.56倍,绝对估值属于适中偏便宜。相对今日开盘A股折价约14%,折价非常一般。且2025年净利腰斩、毛利率连降,14倍是对利润修复不确定性的折价定价
-
✦基石:
包括主权基金GIC、头部公募易方达、中银理财、Millennium及产业资本比亚迪全资金兴环球、联发科附属Digimoc、江波龙、宏芯宇香港、科宇盛达等11家合计占比38.8%,阵容看似豪华,但护盘能力一般
-
✦绿鞋:有
-
✦发行机制:
B,10%无回拨
-
✦散户户数:
散户一共86,649手,盘子较大,折价很薄,基石护盘一般……
打不打——不打
精彩评论