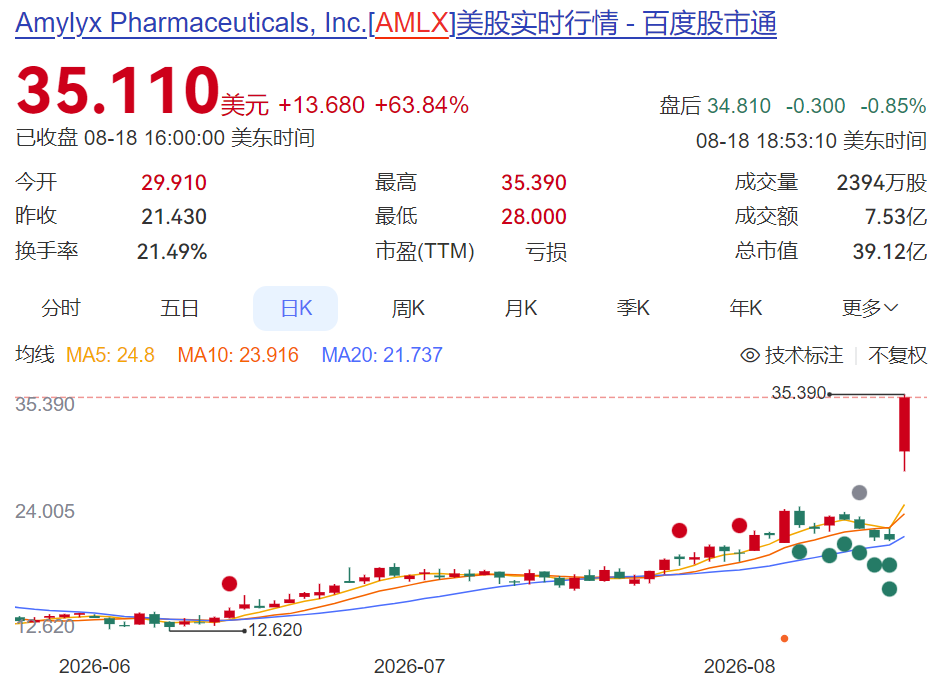
8月18日,Amylyx Pharmacyclics宣布Avexitide治疗减重术后低血糖症(PBH)的三期临床LUCIDITY获得阳性结果,研究达到主要终点和所有次要终点。
而在此之前,Amylyx因为渐冻症药物的临床试验失败,股价在两年内跌去了90%,这家昔日的明星药企能否实现跨领域的成功?
“冰桶挑战”基金资助下的百年来首个ALS药物
Amylyx 的故事始于2013年。当时两名联合创始人 Joshua Cohen 和 Justin Klee 还是布朗大学(Brown University)的本科生。他们提出了一个大胆的假说:将两种现有小分子药物——苯丁酸钠(Sodium Phenylbutyrate) 与 牛磺ursodiol(Taurursodiol / TUDCA) 联合使用,成为一款新药物:AMX0035,可能通过同时减轻内质网应激和线粒体功能障碍,来保护受损的神经元细胞,用以治疗肌萎缩侧索硬化症(简称ALS,俗称“渐冻症”)。
在哈佛医学院著名专家Rudolph Tanzi等导师的技术背书与指导下,他们获得了包括ALS Association(冰桶挑战募资基金)和ALS Finding a Cure在内的公益组织资助。
随着AMX0035在Phase 2(CENTAUR试验)中展现出延缓病情进展的积极苗头,Amylyx迅速成为顶级风投争相加码的标的。上市前,公司通过多轮私募融资累计筹集了超2.1亿美元的资金,并于2022年1月在纳斯达克交易所上市,完成IPO融资1.5亿元。
虽然上市后不久FDA咨询委员会投票否定了AMX0035,但在患者团体的强烈呼吁和二次审评下,FDA 破例逆转了此前的态度,正式批准Relyvrio(AMX0035)上市。
Relyvrio也称为近116年以来,首个获批的ALS药物。市场认为Relyvrio的销售额有望达到每年8亿美元左右的峰值,公司市值一度逼近30亿美元,从一家由大学宿舍起步的创业公司成长为中型Biotech明星。
单日市值蒸发十亿美元
由于其批准基础仅有一项小样本的2期临床数据(CENTAUR试验),FDA在批准Relyvrio的同时附带了极其苛刻的强制性约束条件:公司必须继续完成并提交正在进行的大型3期确证性临床试验(PHOENIX试验)数据。
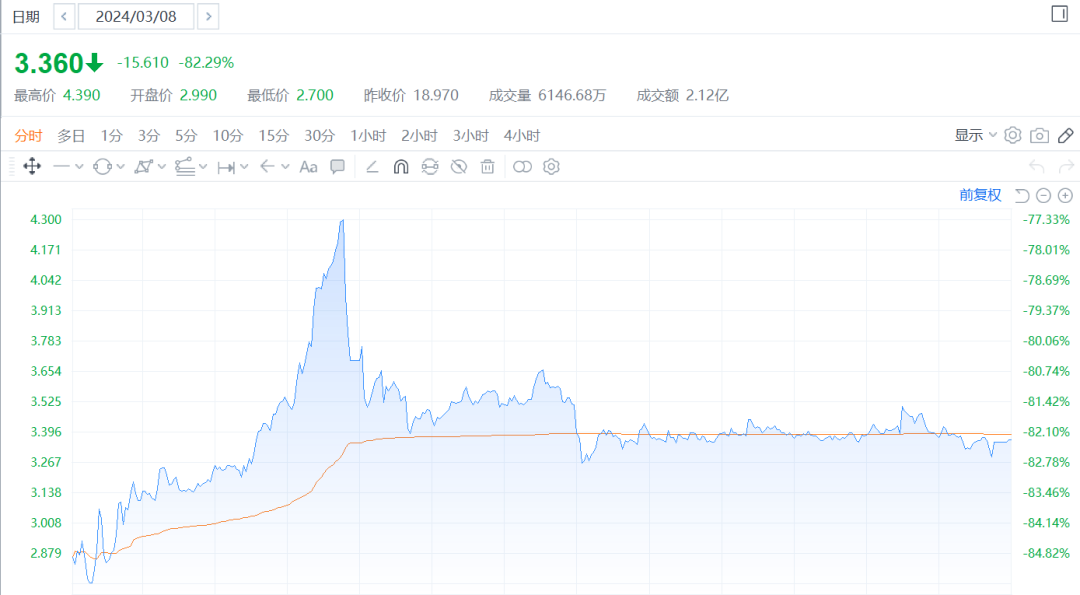
2024年3月,关键数据揭晓——Relyvrio 在主要终点(ALS功能评分改善)及所有关键次要终点上均未能显著优于安慰剂。面对确凿的无效数据,创始人遵守承诺于2024年4月将Relyvrio从美加市场全线主动撤市。
消息公布后,股价单日暴跌超85%,当日市值蒸发10亿美元。此后一路阴跌至 1.5至3美元的仙股区间,市值蒸发逾95%,一级与二级投资者损失惨重。
财报显示,Relyvrio上市首年销售额达3.8亿美元,失去了唯一上市产品的 Amylyx营收骤降至零,公司被迫裁员近70%。
从“渐冻症失败者”成功转型为“GLP-1 并发症领域的领跑者”
Amylyx 并没有在绝境中走向清算,而是凭借账上保留的超3亿美元销售现金流展开了战略重组。
2024年7月,管理层以仅3510万美元 的低价,从破产清算的Eiger BioPharmaceuticals资产中抄底购入GLP-1拮抗剂 Avexitide。
Avexitide是一款靶向GLP-1受体的竞争性拮抗剂,用于治疗减重手术后严重低血糖(Post-Bariatric Hypoglycemia, PBH)。在GLP-1抑制剂与减重手术爆发的时代,这一罕见并发症市场蕴含巨大的未满足需求。
全球每年有数十万人接受胃绕道等减肥手术,以对抗严重肥胖。一部分患者会患上减肥术后低血糖症(PBH)。这是一种慢性代谢性疾病,患者餐后会出现危险的血糖骤降,可能出现认知功能障碍、癫痫发作,甚至丧失意识。
2026 年8月18日,Amylyx 正式公布了Avexitide用于治疗PBH的3期关键临床试验(LUCIDITY)的顶线数据。
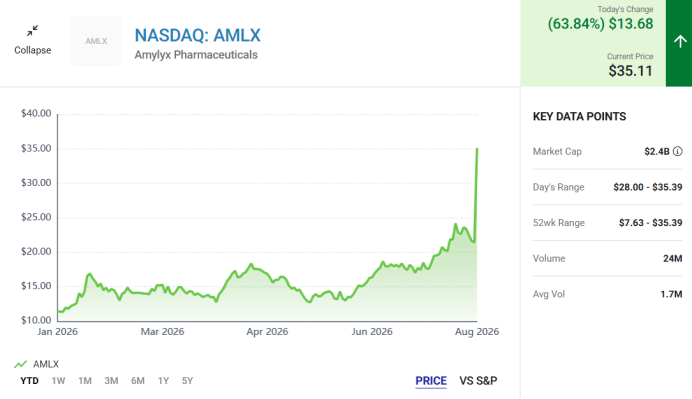
数据显示,Avexitide显著降低了患者中度至重度低血糖发作次数(发作率降低了55%),且所有次要终点均达标,安全性与耐受性极佳,重新打开了数十亿美元的代谢与罕见病市场空间,Amylyx也计划在2026年底前向FDA提交NDA。
数据公布当日及随后的几个交易日内,AMLX股票暴涨超过100%,市值重回30亿美元以上。
结语
纵观Amylyx的发展历程,可谓是中国及全球医药投资界极佳的案例研究:
监管与临床的辩证关系:依靠单项 2 期试验在极高未满足需求的疾病领域(如 ALS)获得加速/破例批准是双刃剑,3 期确证性临床依然是检验药物真伪的终极试金石。
创始人团队的担当与功底:在 Relyvrio 失败后主动下架兑现社会责任,同时保留公司上亿美元的账上现金,没有在失败中彻底崩溃。
管线BD与逆势抄底的能力:凭借精准的战略眼光,用 3500 万美元的“白菜价”撬动了一个可达 20 亿美元以上潜力的内分泌大管线,在不到两年的时间内完成了从“ALS 神经病学公司”向“代谢与罕见病药企”的惊人转型。
作者微信:meigugunxueqiu
作者:洪业楩枏
精彩评论