本期笔记延续26.10.2《萧条与危机的时间线···》,顺带谈谈在”即将“的时间尺度(长期看可能准备一两年,参考06年已经有人察觉到泡沫,但真正人如雪花纷飞、行情大雨倾盆是在08年),我们作为一般投资者如何理解市场(季度级别),以及该准备干什么&要干什么(M级别)···
首先应读者要求,谈谈全球央妈加息潮,为什么说加得动息,虽然很难受,说不定加不动息了问题才大——
对应各自经济体的高利率-高通胀的正反馈还持续(现阶段数据来看),所以央妈们才敢跟注,具体宏观数据对比是(预期)通胀、名义增长、企业们资产负债表中的盈利表现,具体为Rank为美国>日韩台(半导体周期)>澳纽>=欧洲。
PPI=>PCE/CPI,宏观的价格信号机制有效,(头部+腰部)企业营收撑得住(现金流结构尚可),薪资增速-(预期)通胀黏得住(尽管不好说是谁黏谁),服务业吸纳就业兜得住广大居民部门的需求(毕竟不可能谁家产业链都是高科技匹配高ROE,总有人当高管也总有人当高管鞋垫),财政补贴+全球产业链分配(现金流)支撑估值,对标资本开支。
以美股为例,虽然都在诟病大大科技们的表内表外大扩张,影响了未来的资本结构,但基于EPS(分子端)、PE(分母端)来看眼下都没有拉垮的,至于AI基建的固定资产折旧?只要现在AI债务不断往全球卖,找到合适的资金池,那就是先上车先享受,后上车后抬轿。
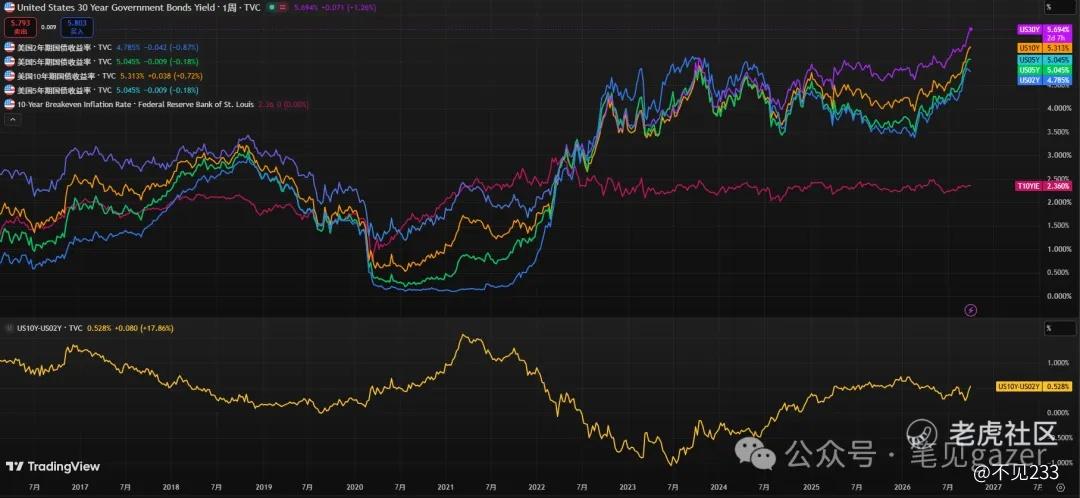
图:美债熊陡迹象,但也仅仅是迹象而已
所以现阶段:美债熊陡初期,准确来说,高通胀-高利率蒸煮阶段,核心资产是不会伴随着全球宏观风险的苗头出现从而出现显著下跌的,无论是基于宏观、中观、微观,还是说资金结构···都不会在缩圈行情中成为前几个多米诺骨牌。
熊陡前期,这些核心资产甚至可能会暴涨(暴涨因子拆分是中观逻辑,参考26.7.3《从宏观到中观演进》、25.11.29《矿藏类企业的周期与垄断》),其分子端对宏观有很强的Alpha,盈利+估值预期都会伴随着其虹吸能力不断兑价,同理分母端则是在全球风险偏好的缩圈之余,因他们的大而不倒的安全高地反而是扎堆抱团的好去处···
PS当然加息不是摧毁式而是在激进的预期内回捞一把,那就不是压死骆驼最后一根稻草,那么一切皆可以解释为经济过热,至于为什么过热,则要花开两朵各表一枝。
所以他们核心权重资产拉着股指,韧性地走高。
1.现阶段股指为非宏观行情(中观AI>>宏观),宏观基本面更多表现在债汇房,房这一点特别有意思,如果大家最近有吃加拿大华人圈子金融暴雷的瓜就知道···(这个瓜搞不好往澳新爆,因为都是华人地产聚集地)
2.策略上个股权重大于股指,股指更吃事件驱动。个股博弈在中观的不可替代性+技术方向的替代性,比如最近的AMD新高就是因为本地大模型+CPU虚拟化(技术选型弱替代),统一内存UMA架构等。
3.不能空仓,进攻or防守的压舱石依旧是卡英伟达等核心大权重,AI+是新周期的起点,比如最近的是医疗,再之前时候是军工···
4.但也要留好仓位等待更好的进攻机会(笔者现在四成现金),比如最近俄罗斯鼠疫的鬼故事···
精彩评论