文 | 陈宁迪、马行空
9月23日至今,美国十年期国债收益率稳步突破5%,最新数据为5.3%。这是自2007年7月至今的20年后,10年期美国国债收益率再次回到5%以上区间。
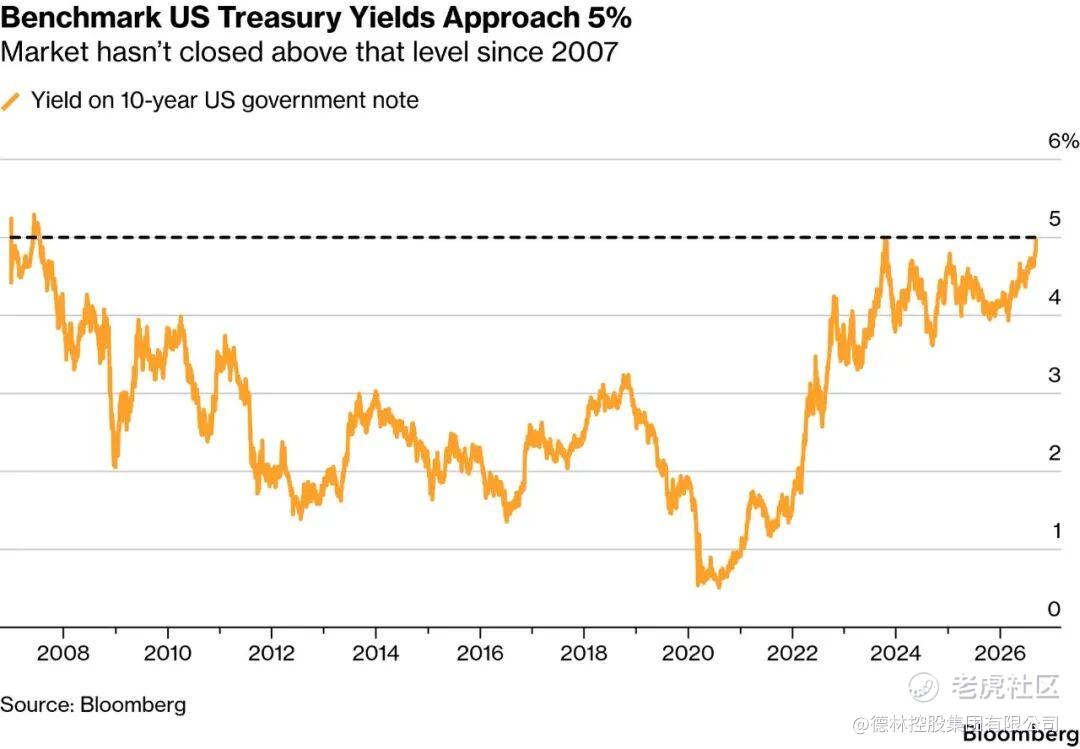
图 1:2007年7月至2026年10月10年期美国国债收益率图,来源:Bloomberg
绝大多数的财经媒体把此次美债收益率上涨的宏观层面原因归纳为美国总体国债体量失控(已超过40万亿美元),美国的通胀没有放缓,CPI仍在3.4%的高位,霍尔木兹海峡危机带来的高油价仍在持续,美国财政赤字继续增加的态势没有好转等等。毫无疑问,上述列出的原因都为此次国债利率上涨给出了合理的解释。但我觉得更应该思考美国10年期国债收益率在20年后回到5%区间,意味着什么?对全球经济和投资会产生什么样的深远影响?
我曾经在2021年9月发表过一篇文章《美股估值是否过高》,彼时美国10年期国债收益率基本停留在1%-1.5%附近。文章预测了“如未来美联储退出量化宽松,上调利率,导致美国国债收益率的走高,会造成股债双杀局面的重演”,而随后的一年,2022年股债双杀的局面果真发生了。10年期美国国债利率作为全球估值中的无风险利率,是我在全篇文章中运用的最重要锚定指标,也是全球投资者用于CAPM估值模型中WACC计算里最主要组成部分的基础。我这里暂时不赘述技术参数的对照,因为结论已经显而易见:美股股票溢价(equity premium)已接近0,股票回报率已经低于无风险利率5%。作为长期家族办公室投资的守门人,我们有理由将投资的重心从股市转移至债市。但是作为研究金融历史的学者角度,我觉得更有必要和大家详细分析一下美国十年期国债收益率的历史。希望能够在抽丝剥茧中,给予大家一些启发,并对未来宏观经济走向给予大家一些指引,在不确定的环境中找到一些确定性。
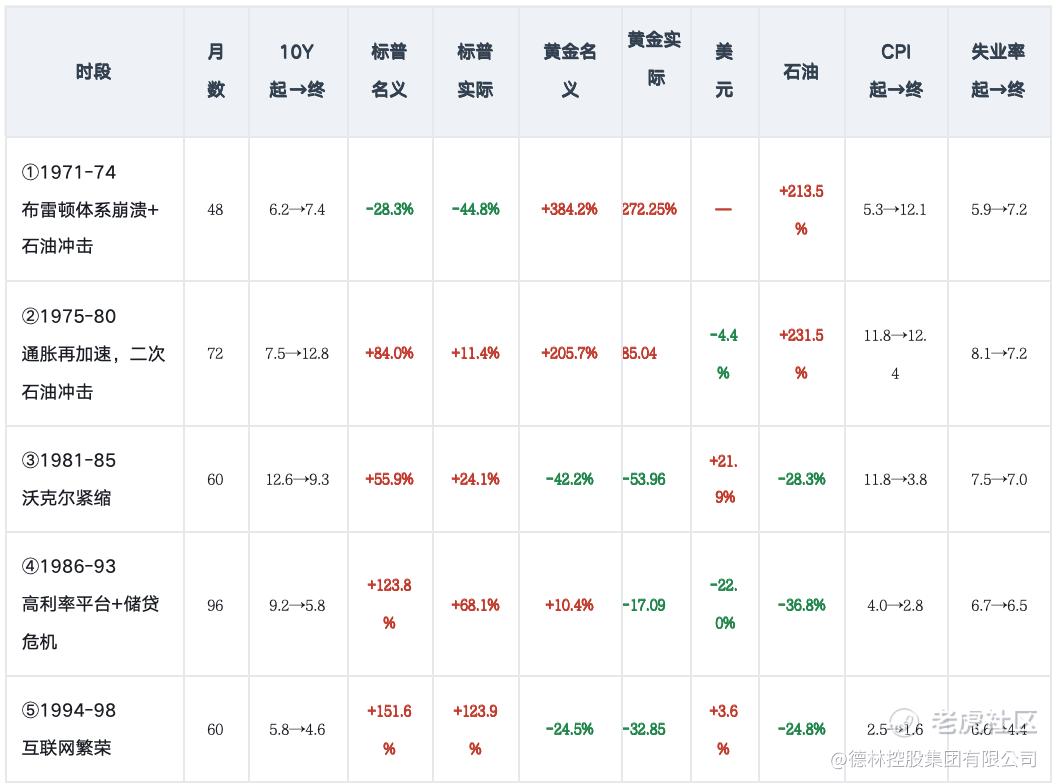
我在此引用1971年至今的数据,因为从1971年的“尼克松冲击”到1973年整个布雷顿森林体系的瓦解,美元自此彻底与黄金脱钩,经历了1970年代的滞涨以及石油与美元的挂钩后,全球彻底进入美金时代。美国国债利率在这段时间的环境背景下影响到的宏观数据(包括GDP、通胀、美股、就业、黄金、石油、美元指数等)更具可比性。
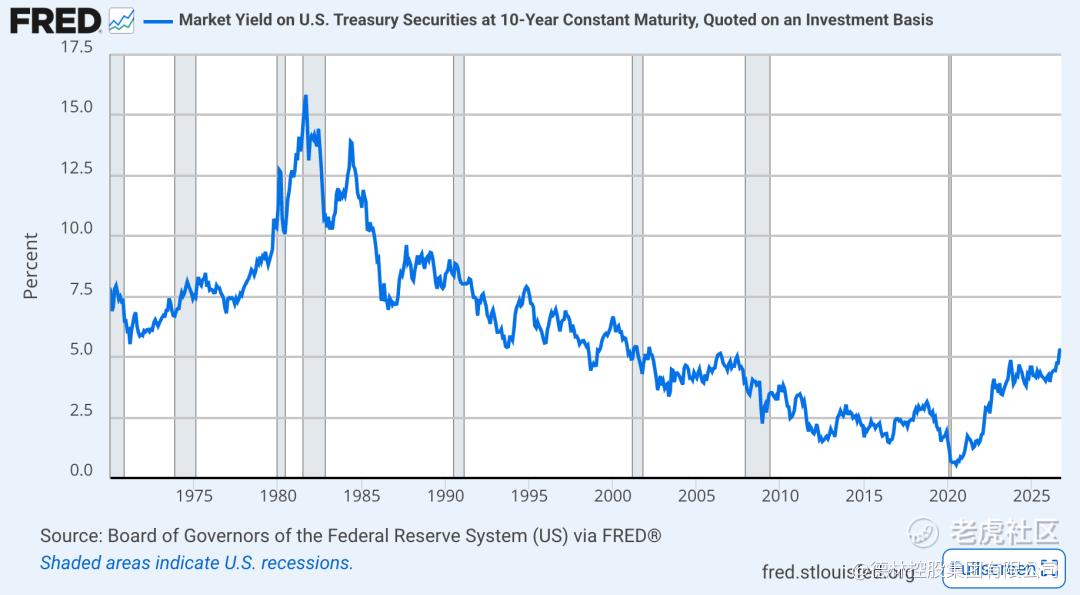
图 2:1971年7月至2026年10月10年期美国国债收益率图,来源:MacroMicro
01
历史上十年期国债利率在5%以上是常态
十年期国债利率被称为是金融市场的定海神针,常被当作各类金融公式中的无风险利率使用。下图可以看出,美国十年期国债收益在1967- 2001年都在5%以上,2008年以后则持续下跌,直到2020年开始回升。本文重点分析布雷顿森林体系崩溃以来十年期国债收益率突破 5% 时对各类资产价格的影响。
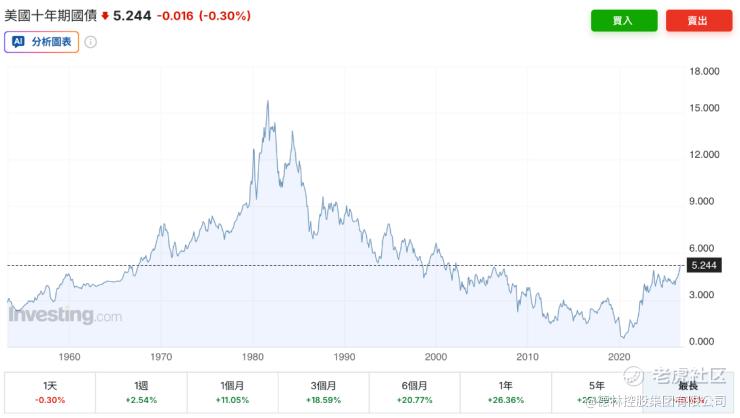
图 3:美国十年期国债历史收益率 突破 5% 是常态,来源:英为财情
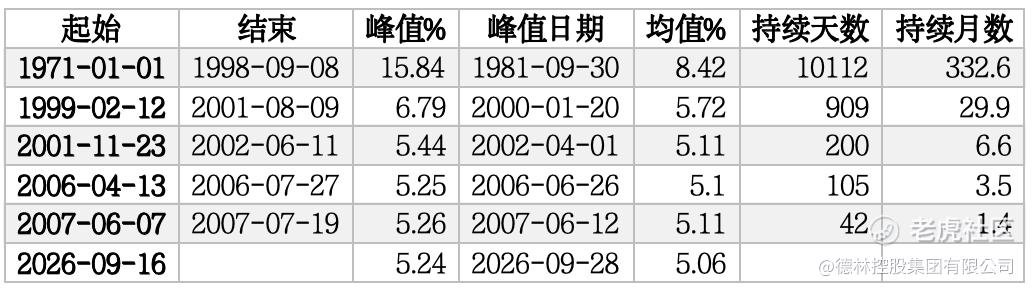
第一阶段:1971年至1998年8月,持续约28年。
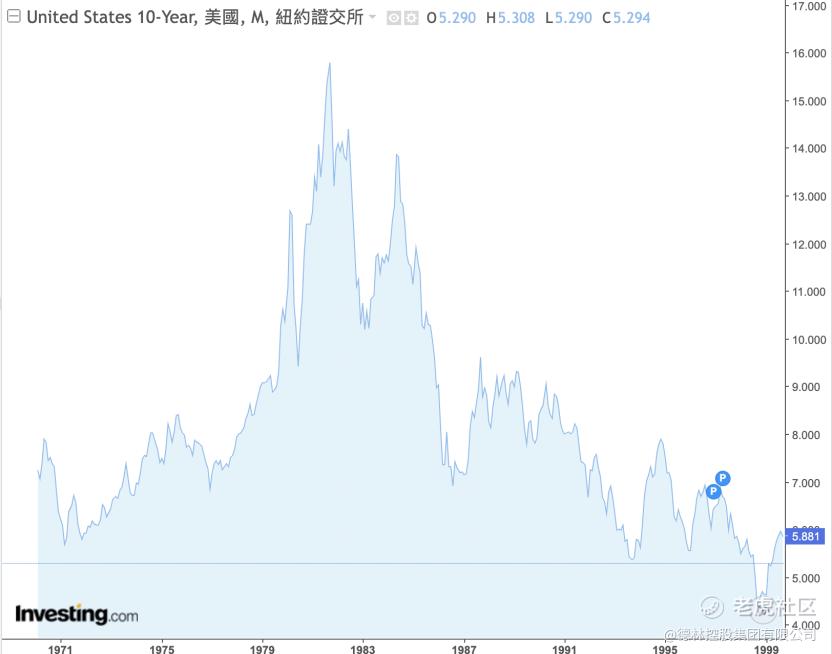
图 4:美国十年期国债历史收益率 1971-1998,来源:英为财情
1965年美国直接介入越南战争,随着军事开支的增长,美国十年期国债于1967年首次升至5%以上。此后在1970年代两次石油危机推动下美债收益率继续加速上行,美国经济陷入严重滞胀。
1979年保罗·沃尔克(Paul Volcker)就任美联储主席后,将政策利率推升至20%,10年期美债收益率在1981年10月冲上15.84%的历史最高点。
90年代后,通胀得到遏制,但由于经济增长强劲,10年期美债收益率整个90年代初中期多保持在6%–8%之间。1998年亚洲金融危机及长期资本管理公司(LTCM)爆雷,美联储转向宽松,10年期美债收益率于1998年8月首次跌破5%。
第二阶段:1999年–2000年12月(互联网泡沫期)
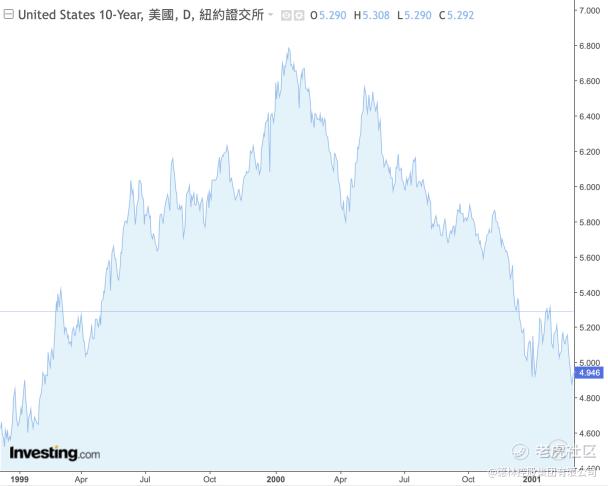
图 5:美国十年期国债历史收益率1999-2000,来源:英为财情
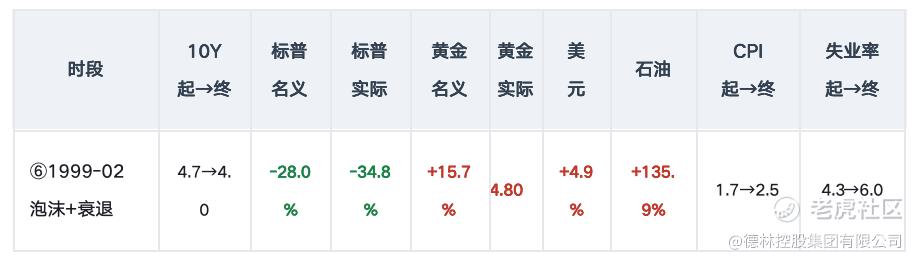
美国科技股爆发,经济呈现过热迹象。美联储开启紧缩周期,将联邦基金利率从4.75%升至6.5%。10年期美债收益率随之反弹,最高在2000年初达到6.79%。随后的互联网泡沫破裂与美联储大幅降息,使其再次跌回5%以下。
第三阶段:2001年–2002年5月(短暂维持)
2001年经历了科技泡沫破裂、911事件和连续降息后,市场在2002年初对美国经济复苏抱有强烈的短期乐观预期。10年期美债收益率在三个月内短暂冲高至5.43%附近,但因复苏乏力及后续的通缩担忧,利率迅速重新回落。
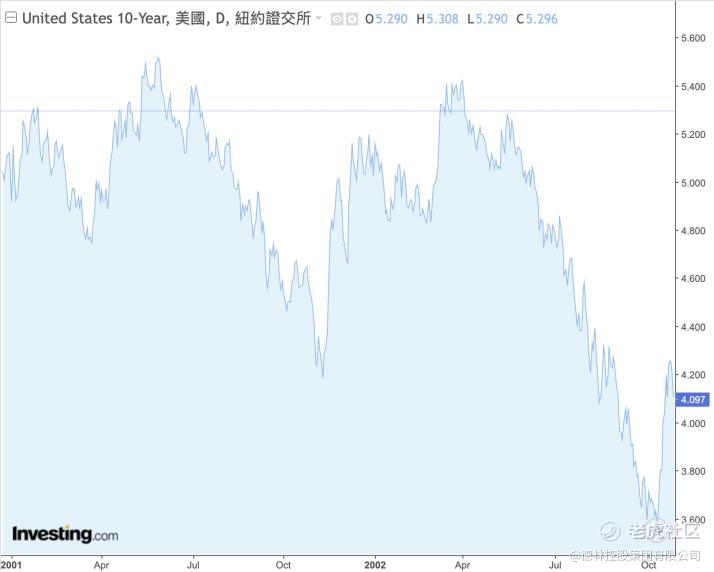
图 6:美国十年期国债历史收益率 2001-2002,来源:英为财情
第四阶段:2006年–2007年(金融危机前夕)
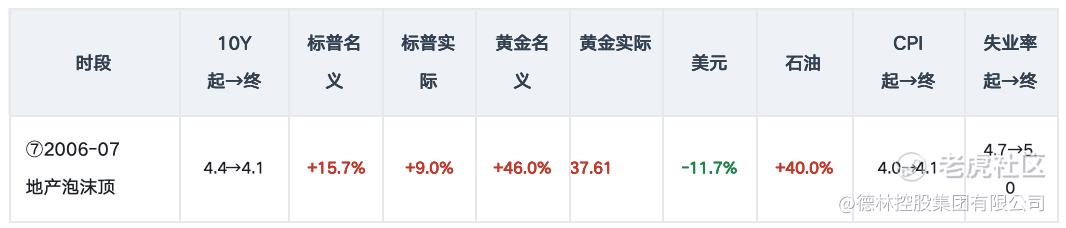
为应对低利率引发的房地产市场泡沫,格林斯潘与伯南克相继接力加息,将政策利率从1.0%一路提至5.25%。10年期美债收益率在此期间多次稳定突破5%,在2007年6月触及5.3%的阶段性高点。随着2007年下半年次贷危机蔓延、全球金融危机爆发,美联储开启零利率与量化宽松(QE)时代,美债收益率进入了长达16年的低利率周期。
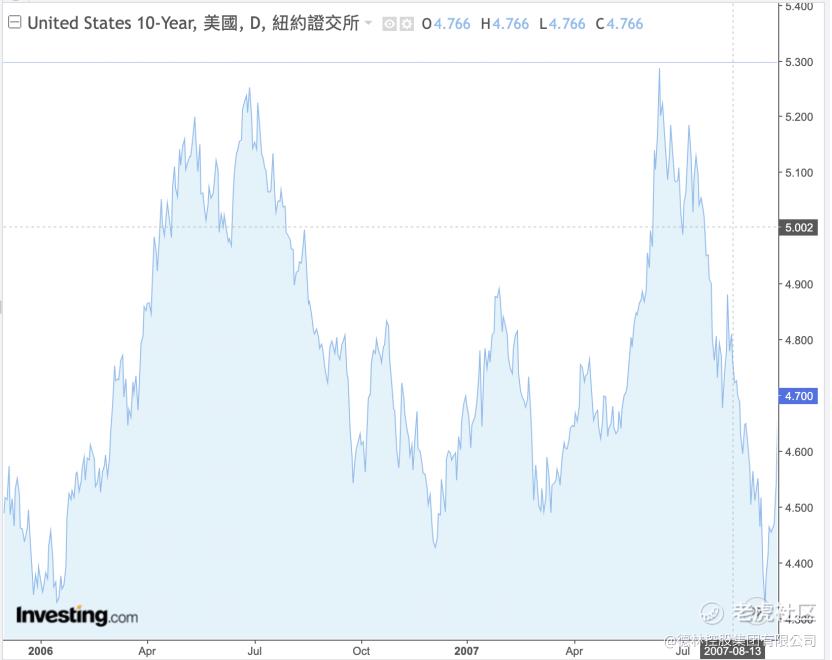
图 7:美国十年期国债历史收益率 2006-2007,来源:英为财情
这一美国十年期国债收益率突破5%,但均在不到两个月内回落,平均仅维持12个交易日,这一段高利率与房地产泡沫的顶点高度重合。
第五阶段:2026年9月至今
2023年10月,为遏制疫情后数十年来最严重的通胀,美联储在2022–2023年实施了40年来最激进的加息,将利率提高至5.25%–5.50%区间。2023年10月19日至23日期间,10年期美债收益率盘中触及5.02%,创下自2007年7月以来的最高水平。但突破持续时间极短(仅数日),随后由于美联储暂停加息预期、财政部放缓长债发债节奏以及市场避险情绪升温,收益率当日大幅回落至4.8%上方,这次突破5%被市场定义为技术性突破。
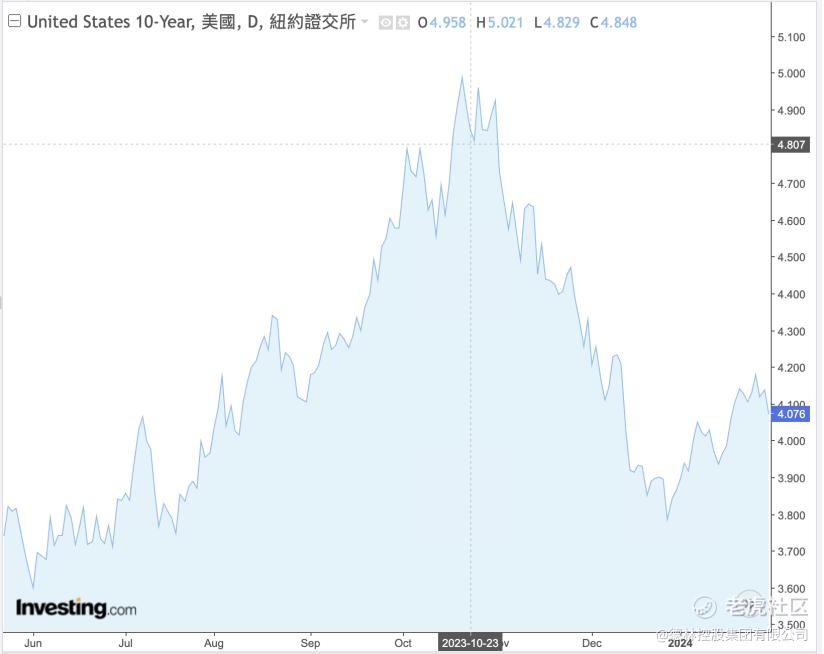
图 8:美国十年期国债历史收益率 2023 年 10 月 23 日技术性突破,来源:英为财情
2026年9月以来,10年期收益率再次突破5%,一度触及5.24%,为2007年6月以来最高水平。原因包括美国财政赤字规模居高不下,AI融资挤占对长期债券的需求,油价高企,美联储加息预期等。
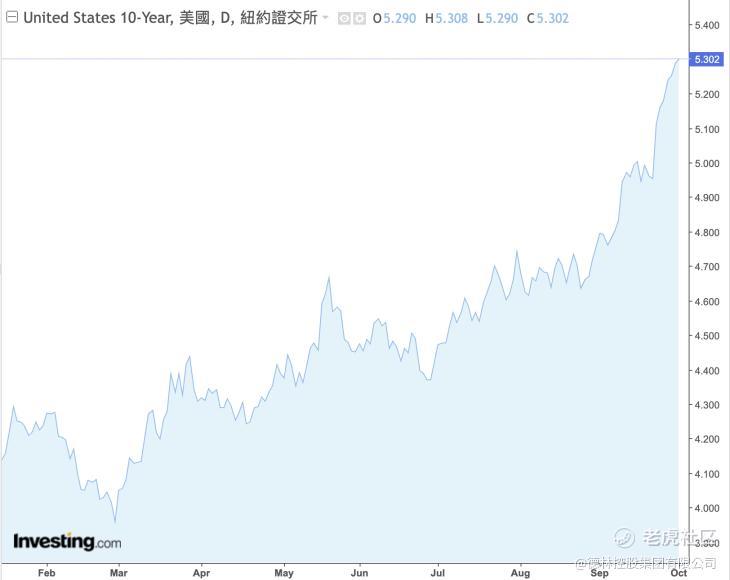
图 9:美国十年期国债历史收益率 2026 年 9 月23 日后稳步突破 5%,来源:英为财情
02
历史上美债突破5%对各类宏观指标的影响
美债收益率突破5%并不能线性的推出其对主要资产的价格影响,利率是否高于5%,对股票、黄金、原油、美元的月度表现没有统计意义上的解释力。
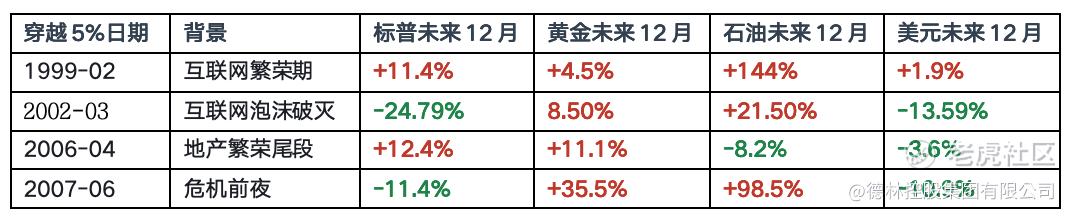
主要还是看收益率的变化速度以及当下的通胀环境(实际利率)。比如十年期国债收益率3个月内下降超100bp时,标普月均+2.57%、胜率78.6%。
十年期国债收益率收益率高于5%且CPI高于5%的126个月中,实际利率0.68%,标普月均+0.26%,黄金+1.39%,原油+3.39%;
十年期国债收益率收益率高于5%但CPI低于5%的236个月中,实际利率4.35%,标普月均+0.99%,黄金仅+0.32%,原油仅0.54%。也就是说,高通胀下的高名义利率对黄金与原油更友好,低通胀下的高名义利率对股票更友好。
1
股市
考虑到10年期美债收益率是全球资产定价的“锚”(无风险收益率 )。高收益率会显著推高股权资本成本,直接打折未来现金流折现,形成估值压制,因此在宏观上它们是显著负相关。
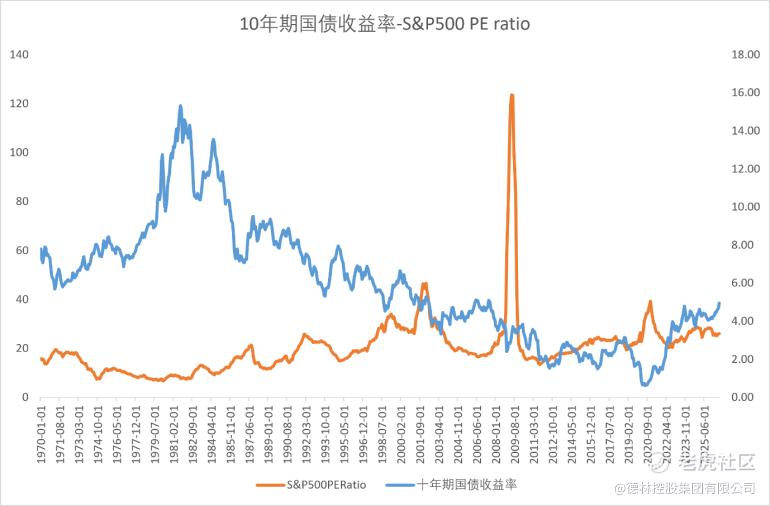
图 10: 美国十年期国债收益率与标普 500市盈率,来源:公开数据整理
但是,10年期收益率高于5%与股市表现之间没有简单的负相关关系,关键区分变量是收益率上行的驱动因素——是“增长驱动”还是“通胀/紧缩驱动” 。
从1977年至1998年9月,30年期收益率从未收于5%以下,而同期标普500指数的年均回报率约为15.8%。1977年至2024年的年度数据中,收益率≥5%的年份共有28年,占57%,但NASDAQ和标普500在这些年份并未受到显著的负面系统性影响,1995–1999年的科技热潮就是典型例证。
当收益率高于5%且处于紧缩周期驱动时,股市承压明显。2000–2002年互联网泡沫破裂期间,标普500年均回报仅约1%。2022年的债券抛售潮中,标普500一度迈入技术性熊市,成份股市值一年内蒸发约18万亿美元。
当前环境下,债券相对股票的吸引力达到约25年最高水平——以标普500收益率(市盈率的倒数)衡量的盈利收益率已低于10年期国债收益率,这是数十年来罕见的现象。但美银的研究显示,10年期收益率需接近7%才可能显著冲击股市,当前5%以上的水平尚未触及历史性的估值压缩阈值。
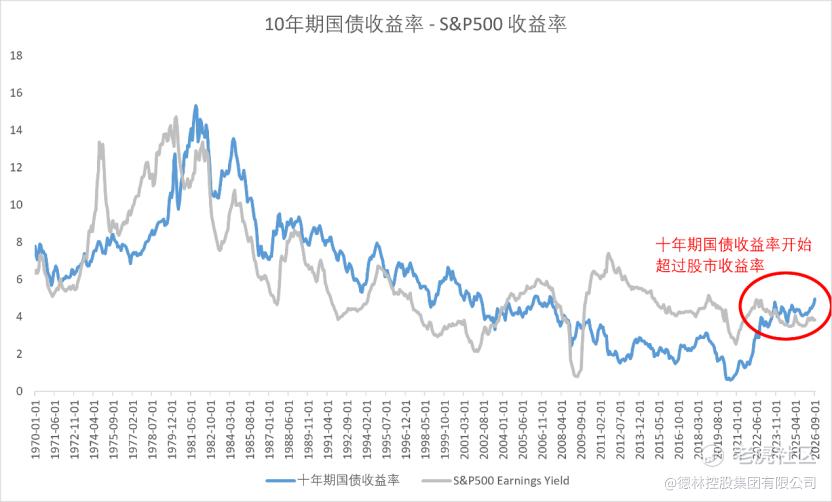
图 11: 美国十年期国债收益率与标普500收益率,来源:公开数据整理
2
黄金
10年期收益率高于5%对黄金形成显著的短期压制,机制清晰:黄金不产生利息,当无风险国债收益率超过5%时,持有黄金的机会成本急剧上升,资金向生息资产迁移。但和黄金价格关系更紧密的是实际利率(名义收益率-预期通胀率)。
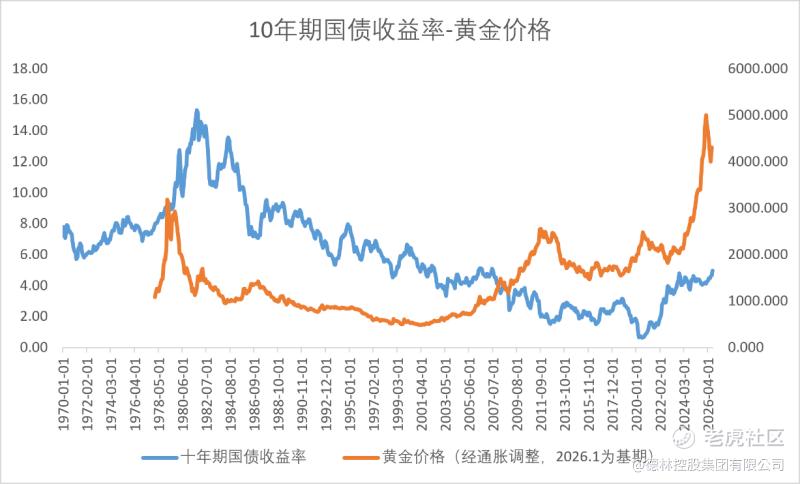
图 12: 美国十年期国债收益率与黄金价格,来源:公开数据整理
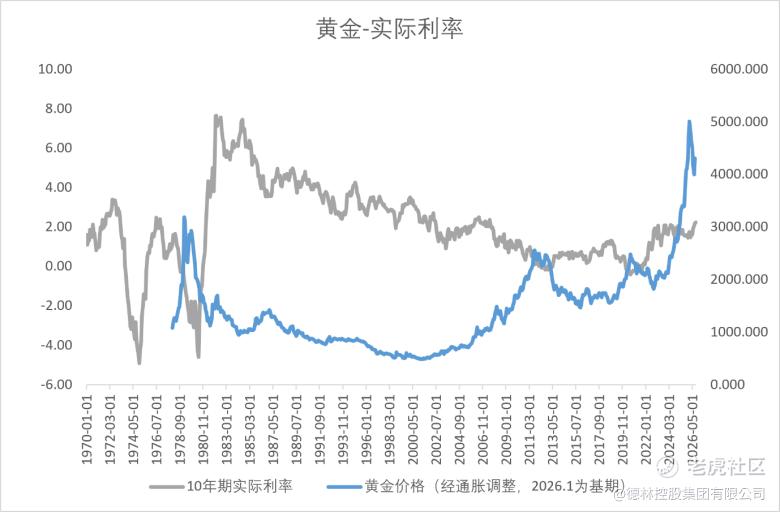
图 13: 美国十年期国债实际收益率与黄金价格,来源:公开数据整理
2022年之前黄金价格和实际利率之间的负相关关系保持稳定。实际利率上升,持有黄金的机会成本提高,黄金吸引力下降,金价承压。实际利率下降,持有黄金的机会成本降低,nv黄金吸引力上升,金价上涨。
2022年之后,这种负相关关系出现明显阶段性脱钩甚至背离。图10可以看出,在实际利率大幅上升时,金价并未如预期大幅下跌,反而屡创新高。主要原因包括:各国央行(尤其是新兴市场)持续大规模购金,需求对利率不敏感。目前市场仍把实际利率视为重要参考框架,但已不再是唯一主导因素。
2026年8月,全球黄金ETF录得180亿美元净流入,为历史第二大月度流入;央行继续净购金,中国和波兰为最大买家。因此,虽然高利率对金价的压力是真实的,但在主权债务规模突破40万亿美元、财政赤字占GDP约5.5%的背景下,黄金的长期结构性买盘不会因短期利率上升而消失,黄金的货币属性需求正在上升。
3
美元
10年期美债收益率与美元指数之间存在正相关关系,相关性为0.62%。
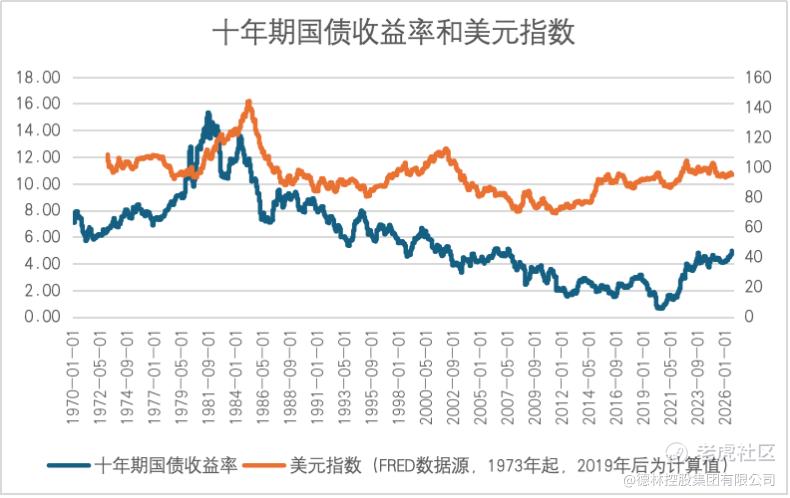
图 14: 十年期国债收益率和美元指数,来源:公开数据整理
当美债收益率上升,则美元资产吸引力增强,国际资本流入美国,美元指数上涨。反过来,美债收益率下降导致利差收窄,美元吸引力减小,美元指数走弱。
4
石油
石油价格与10年期国债收益率的关系在历史上呈现双向因果特征。
油价推高利率:1973/1979年石油危机、2007年油价冲击147美元以及2023/2026年供给侧紧缩引发的油价走高,均推升通胀预期,倒逼美联储加息并压低美债价格。
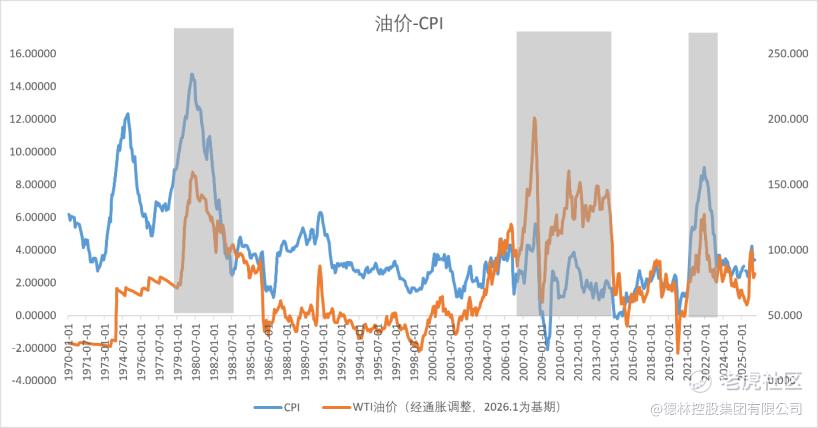
图 15: 油价上升推高 CPI进而推高国债收益率,来源:公开数据整理
高利率也会压制油价:当美债利率维持高位,实体经济降温与融资成本飙升会逐步削弱工业与消费端的能源需求,最终压制油价高位见顶回落。
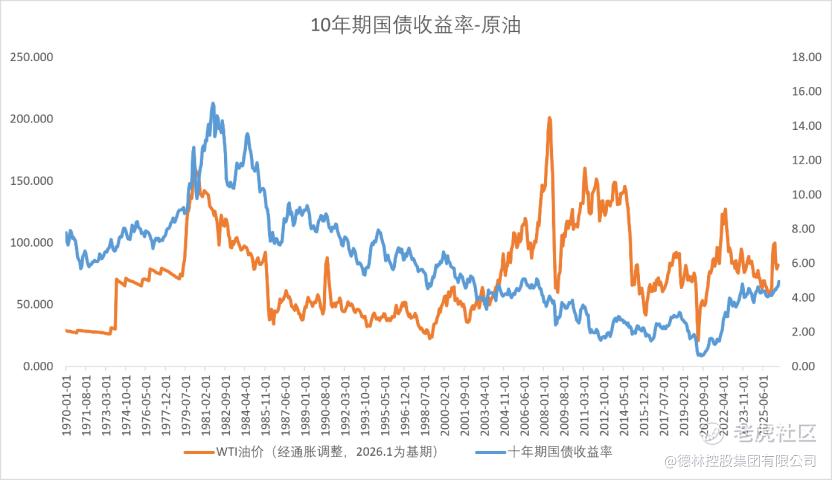
图 16: 高国债收益率抑制需求、压低油价,来源:公开数据整理
如今布伦特原油重新站上100美元/桶,霍尔木兹海峡关闭风险没有解除,油价上涨通过通胀渠道进一步推高利率预期,形成“油价→通胀→长端利率上行”的循环。
5
GDP、通胀与失业率
10年期美债收益率是基准借贷利率(如30年期房贷利率、商业贷款及企业债发行利率)的定价依据。5%的美债收益率意味着实体经济面临7%–9%的真实融资成本。一般认为高利率对于经济具有压制左右,但作用相当滞后,有12-18个月以上的滞后期。两者的相关性为0.52。
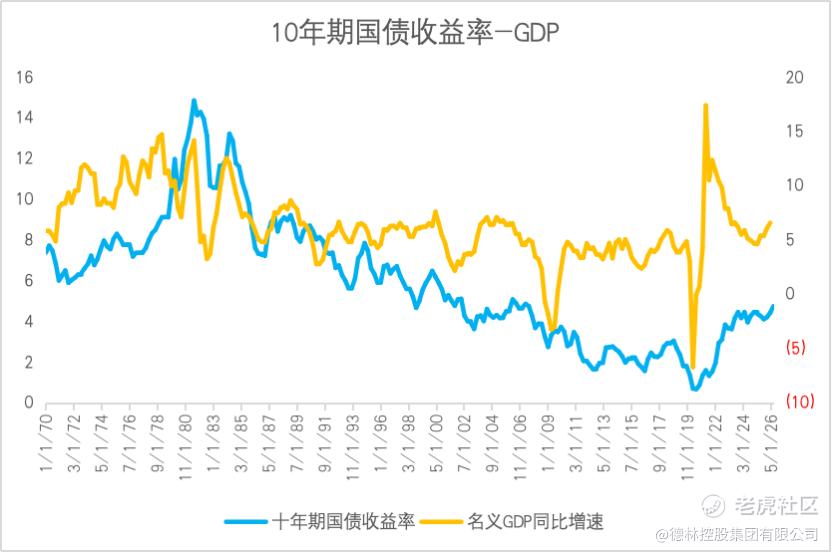
图 17: 美国 10 年期国债收益率和 GDP增速,来源:公开数据整理
通胀和美债收益率存在直接的正向关系,因为高通胀是美债走高的前提,也是美联储加息与否的重要参考指标。当美债走高后,随着高收益率维持时间够长,借贷成本会抑制需求,通胀才会回落。两者的相关性为0.59。
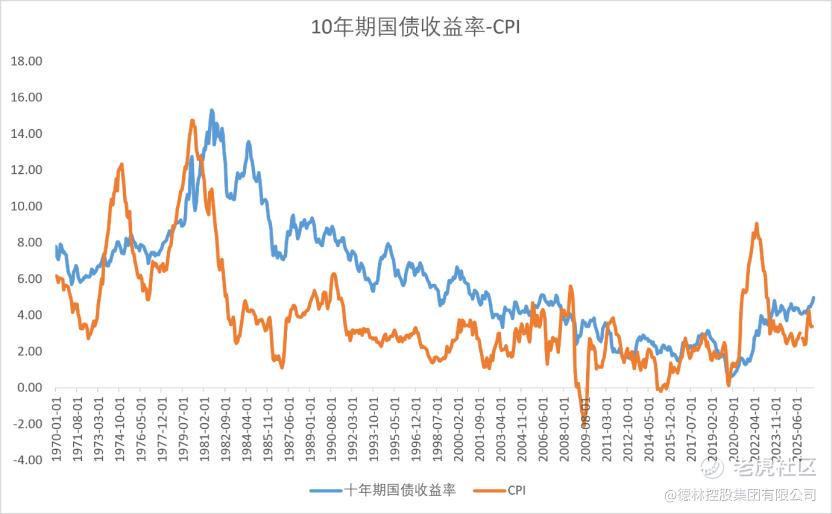
图 18: 美国10年期国债收益率和 CPI增速,来源:公开数据整理
失业率和美国国债收益率理论上存在负相关,但影响失业率的因素太多,传导时间太长,两者的相关性仅0.3。
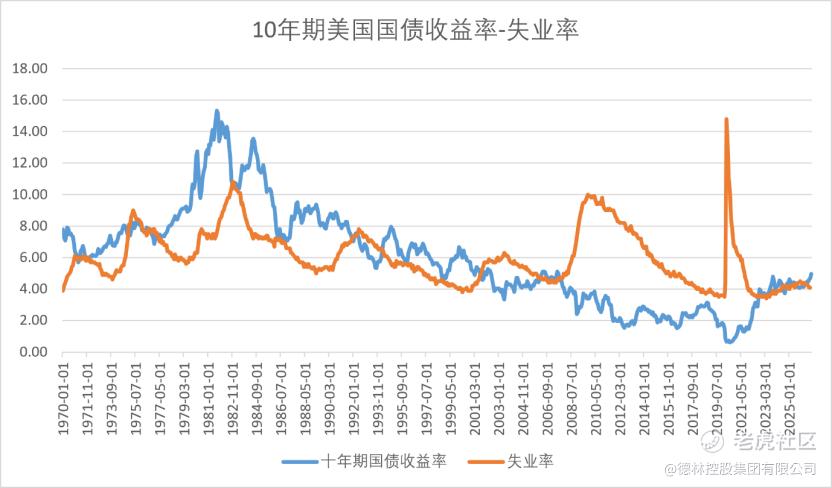
图 19: 美国 10 年期国债收益率和失业率,来源:公开数据整理
GDP、失业率、通胀这三个宏观变量放在利率的不同“驱动模式”下更容易分析。
1970年代–1980年代初(通胀驱动型高利率):通胀是核心驱动力。CPI在1980年3月达到14.59%的峰值,核心CPI在1975年2月达到10.90%。GDP增速在1970年为0.22%,1980年为-0.26%,经济在滞胀中反复挣扎。失业率从1970年代初的约4–5%攀升至1981年下半年的11%附近。这一阶段的高利率是“被动的紧缩”——美联储被迫用极高的利率来压制已经失控的通胀。
1999–2000年(增长驱动型高利率):互联网泡沫期的经济增速强劲,GDP增速在2000年达到4.08%。失业率处于低位(约4%),通胀相对温和。这一阶段的高利率更多反映的是经济增长和投资需求强劲,而非通胀失控。
2006–2007年(混合型):油价飙升加剧了通胀压力,美债收益率随之上升,美联储加息。但GDP增速在2006年开始放缓,股市震荡下行。失业率在当时仍处于低位(约4.5%),但随后金融危机爆发使失业率飙升至10%。
2026年上半年,美国名义GDP增速超过6%(从14.9 万亿到15.9万亿),失业率约4.1%,经济仍具韧性。但CPI同比增速为3.4%(8 月),核心通胀仍高于美联储2%的目标。美联储在逾3年后首次加息,利率互换市场反映未来一年累计加息约75个基点的预期。当前的特征更接近“增长韧性+通胀粘性”的组合,非1970年代的滞胀或2000年的纯增长驱动。
03
未来的资产价格走势总结
股市: 若十年期国债收益率站稳5%上方并继续上行,则股市下行风险大增。从1971–2026的669个月里,十年期国债收益率月均值> 5%的月份共370个月。其中利率上行的月份175个,这段时间标普500的月均收益是-0.08%。利率下行的月份194个,月均收益1.47%。目前美国十年期国债属于上行区间的开始,且债市回报率显著高于股市。
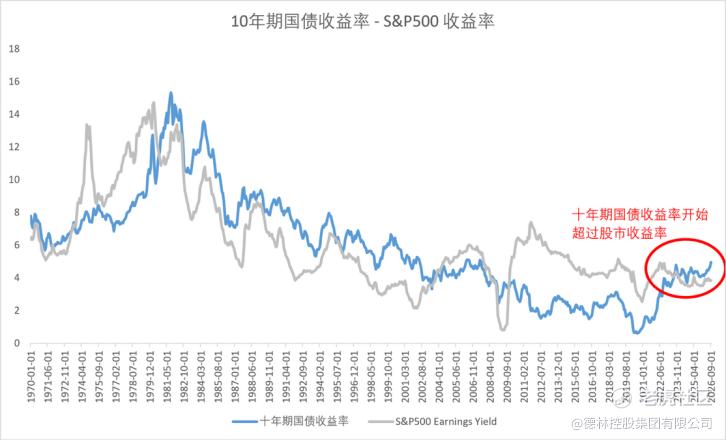
图 20: 10年期国债收益率和股市收益率,来源:公开数据整理
黄金:如果CPI继续上行,坐实滞涨的趋势,则黄金上行趋势非常确定。如果 CPI 能控制住,则继续温和上涨,原因是新兴国家去美元化下的黄金需求推动。
原油:原油价格上涨是本轮通胀的原因,不是结果,主要是非经济因素导致的。若伊朗局势缓和、则油价回落、通胀降温,那么本轮美债5%可能像2006-07那样快速回落,股市压力解除。
美元:利率上行支撑美元上行,但是有财政赤字与债务上升的压力,大概率是“有支撑、难走强”。
美债:高利率环境中,持有长端国债的利率风险显著大于持有短端资产。如果通胀持续,不排除投资者要求更高的回报。
结论:通胀是目前一切资产价格的核心。
作者简介:
陈宁迪,毕业于芝加哥大学,获经济学及统计学(荣誉)学士学位,于环球金融行业有超过26年经验,先后创立德林证券及德林家族办公室,曾是香港证监会授予之第1、4、6号牌照持牌负责人。现任德林控股集团董事局主席、执行董事及首席执行官,香港有限合伙基金协会副会长,著有《财富聚变时代:发掘逆周期的生存智慧》。
马行空,本科毕业于香港中文大学,研究生毕业于清华大学,曾任《财经郎眼》总策划,现任德林控股首席经济学家、德林新经济研究院执行院长,香港证监会4号牌持牌人,著有《贸易能力塑造国家能力》、《你的投资机会在哪里》、《萧条下的希望》等畅销书。
免责声明
本文章仅供参考,投资者应仅依赖公司公告所载资料作出投资决定。
本平台所载的信息和材料,包括文本、图形、链接或其它项目来自第三方信息终端,仅供一般参考用。任何情况下,本平台所发布的信息均不构成投资建议。
未经本公众号授权,任何人不得擅自转载。
微信涉及的内容仅供参考,版权归德林控股及相关内容提供方所有,免责声明见德林控股官方网站:https://www.dl-holdings.com/
精彩评论