数据整体显得鸽派,而且结构不错。
今天公布的9月非农数据显示,就业市场有所降温,加息紧迫度下降。此外,数据本身结构仍是不错。当然,通胀依旧是重中之重,所以联储本月加息与否还得看月中的两份通胀数据。
具体来看:
-
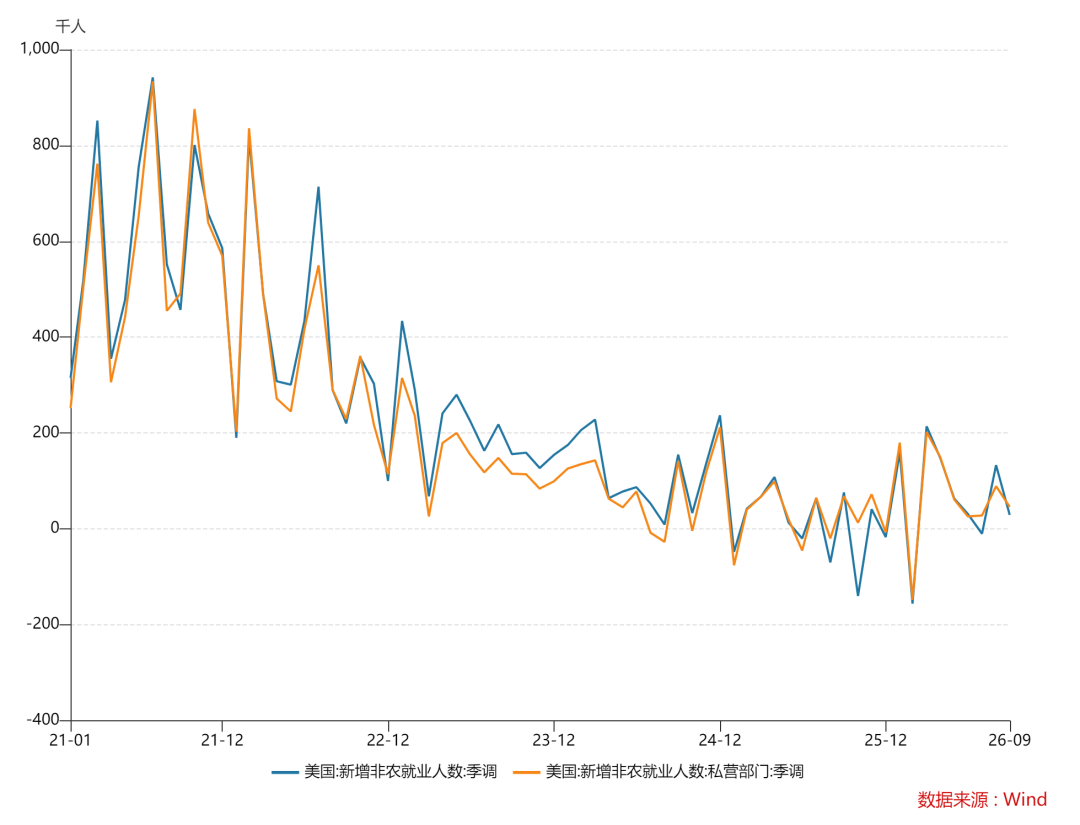
美国9月季调后非农增长2.9万人;
-
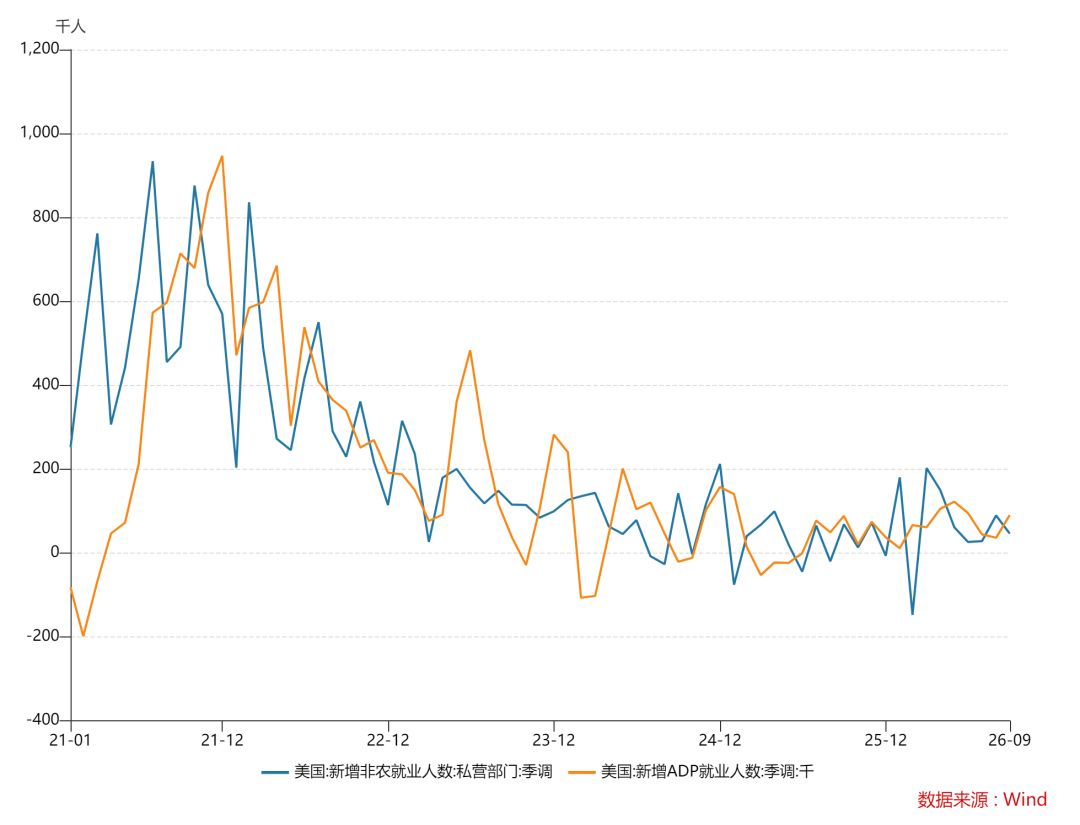
8月下修为13.3万人,7月下修为-1万人,共下修6万人;
-
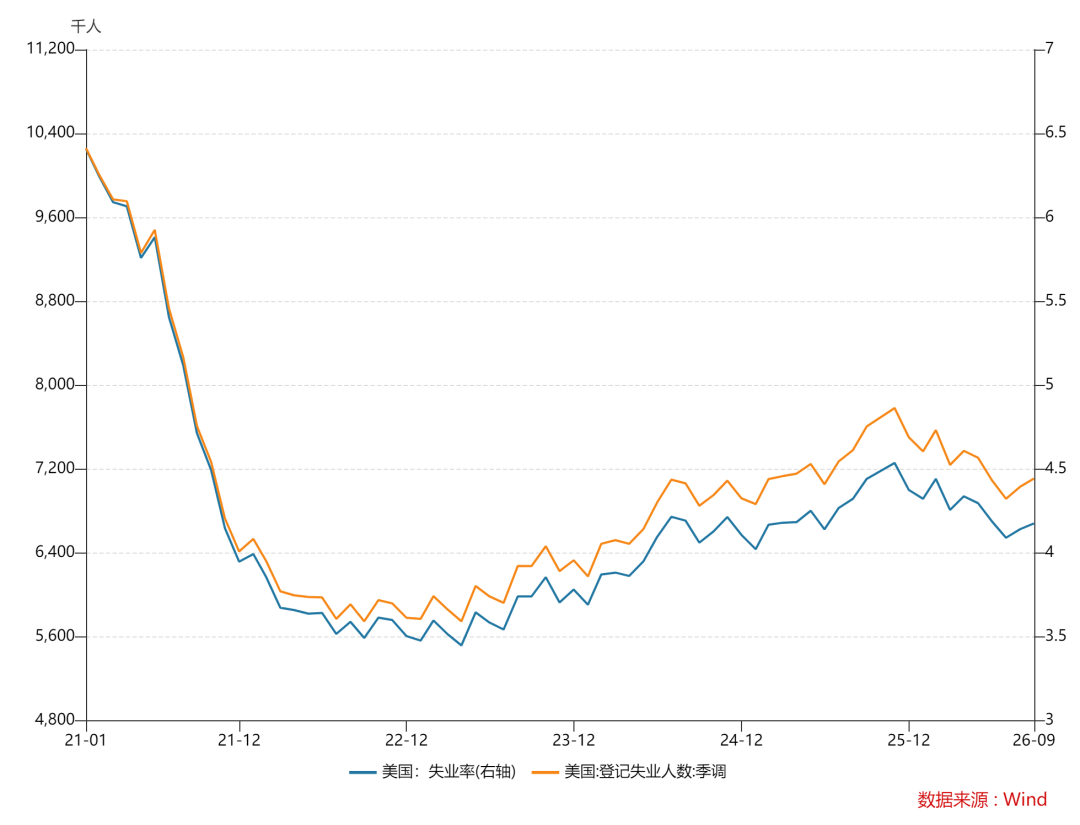
失业率略微上升到4.18%,失业人数为710.9万人,仍是持稳,U6失业率略微下降到7.6%;
-
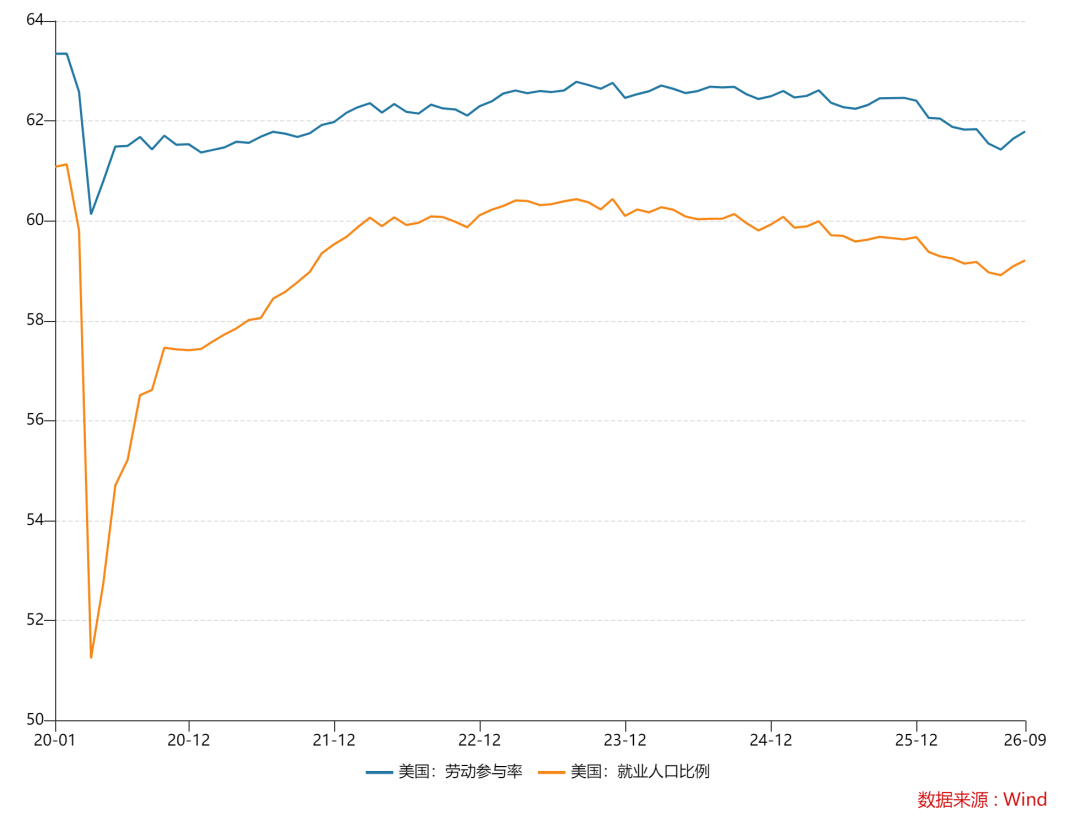
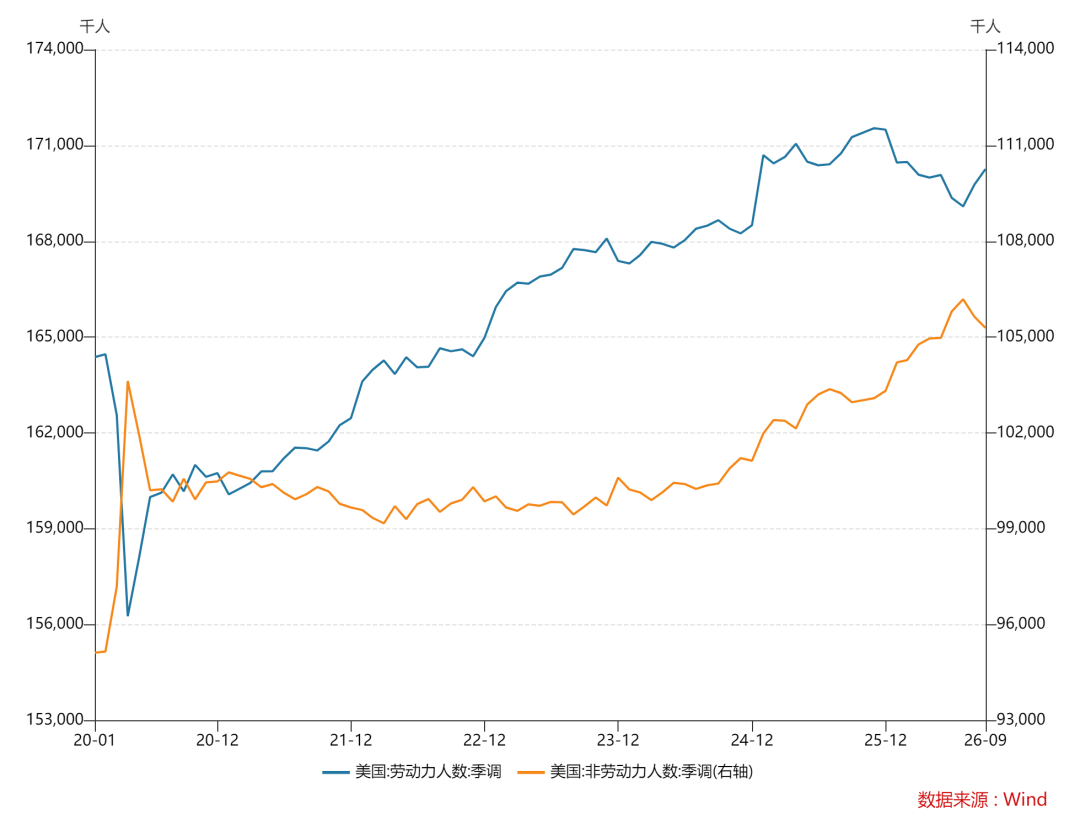
劳动参与率继续上升到61.8%,25~54岁劳动参与率略微上升83.7%;劳动力人数上升,就业人口比例略微上升到59.2%;
-
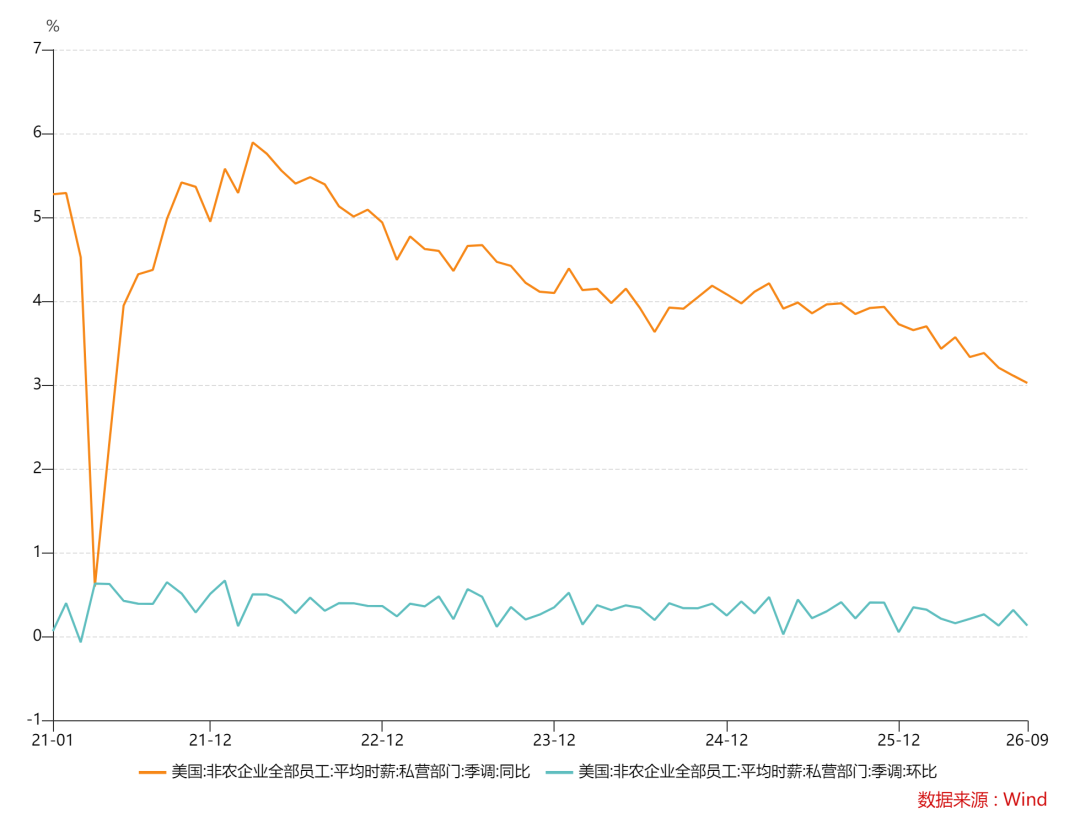
薪资增速同比增3.02%,环比增0.13%,均低于预期;工时34.4h/周;
-
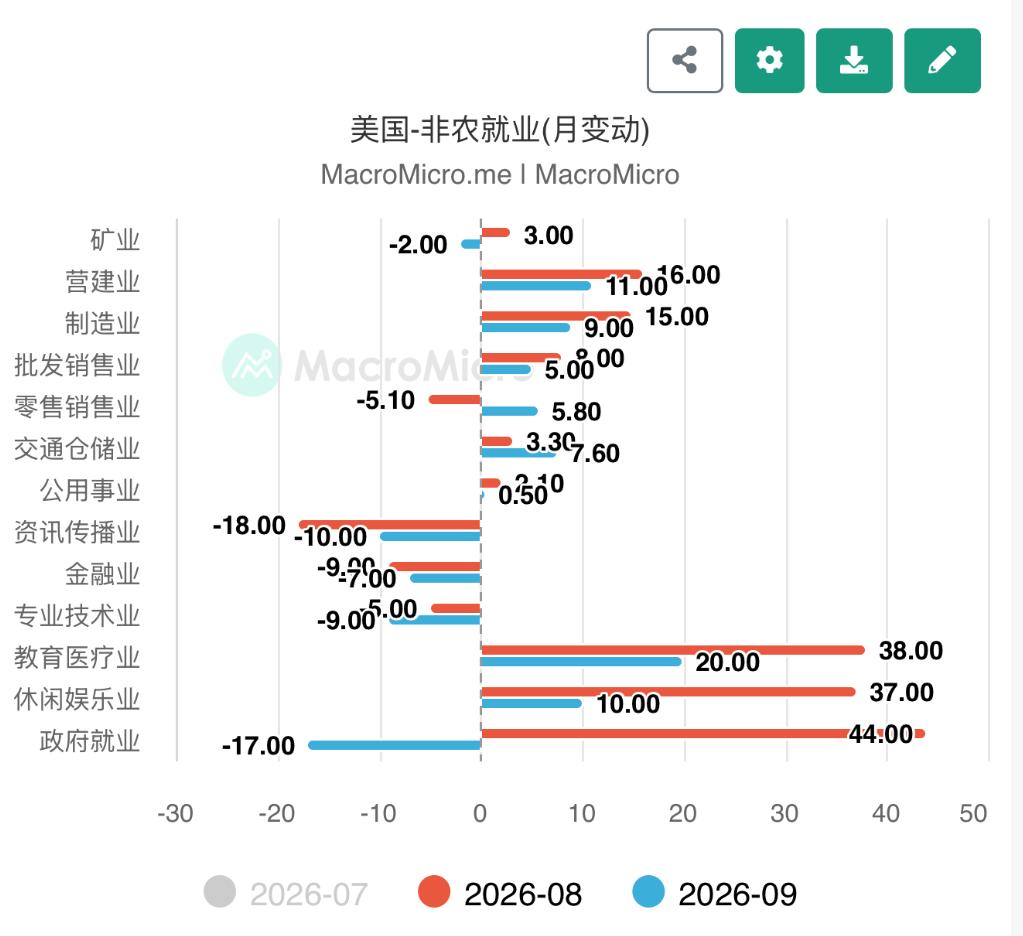
私人就业总共增加4.6万人,前值下修为增加8.9万人;
-
政府新增就业-1.7万人,前值为增加4.4万人;
-
制造业新增就业9千人,前值增加1.5人;
-
对经济周期敏感的建筑业新增就业1.1万人
-
临时工居多的教育医疗增加2万人;
-
IT继续裁员1万人;
-
休闲娱乐减速至1万人,前值下修为新增3.7万人;
-
全职工作人数继续上升,兼职人数下降,就业质量持续改善;
-
家庭调查就业人口增加40.6万人,和劳动参与率上升相吻合;
-
新进入劳动力市场的失业人口增加,其它项目持稳,和劳动参与率上升吻合,表明就业有所扩散。
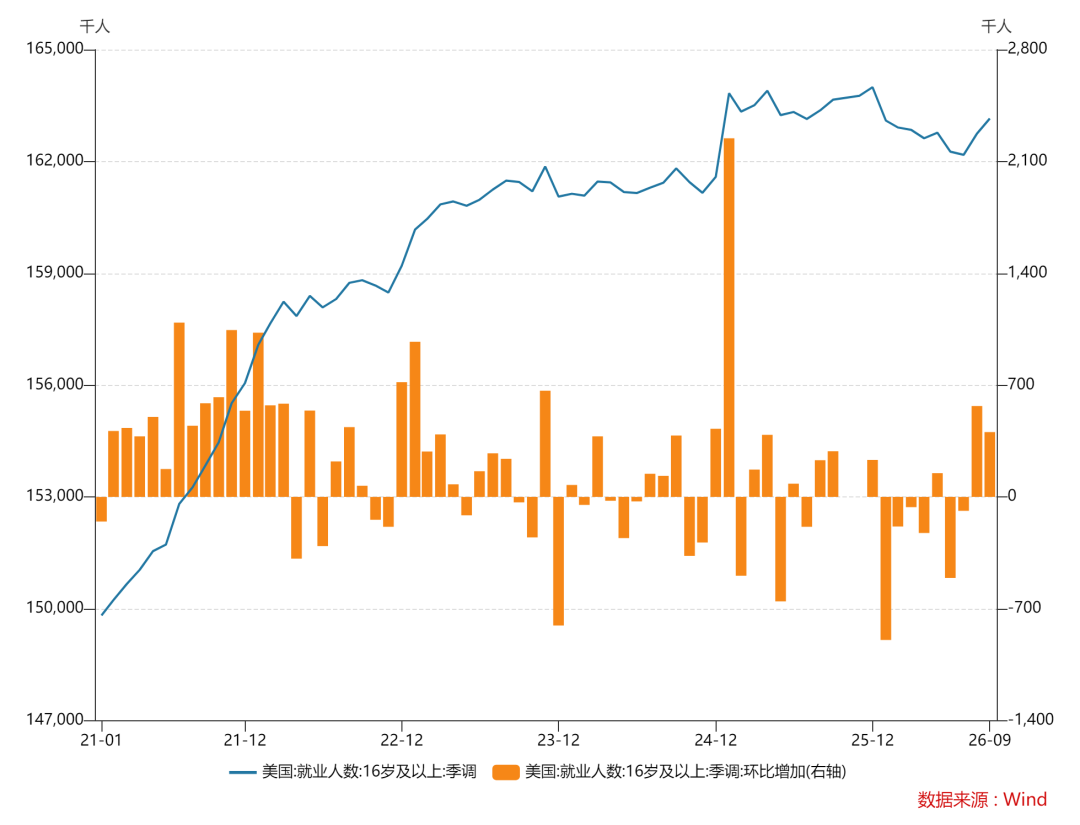
总体来看,这份就业数据算是大家最想要的结果——就业温和增长,失业率基本不变,劳动参与率上升,薪资下降,显示出就业扩散+薪资下行的软着陆组合。
目前,美国劳动参与率和就业比例有所增加,薪资增速也在下滑,显示更多供给进入劳动力市场,就业广度有所扩散,算是各方最乐观的一种情况。
笔者这里引用一些机构的看法:
-
安联首席经济顾问埃尔埃利安表示,美国就业数据出炉,结果令人意外:9月份新增就业岗位仅为2.9万个,失业率上升至4.2%,时薪环比增长仅为0.1%。此外,7月和8月的数据也被下调了约6万个岗位。在供给方面,劳动力参与率上升至61.8%,这是一个更为积极的发展。总体而言,这将进一步强化近期美联储官员讲话所产生的影响,即市场对美联储10月加息的预期正在降温。
-
据财经网站报道:美国9月新增就业少于预期,失业率小幅上升,表明在成本上升之际雇主对招聘持谨慎态度。美国劳工统计局周五公布的数据显示,继前两个月数据被下修后,上月非农就业人数增加2.9万人。这一数字低于机构调查中经济学家的预估。失业率升至4.2%,部分反映了劳动力队伍的扩大。就业增长放缓主要由政府、信息、专业和商业服务以及金融活动的就业人数下降推动。医疗保健、建筑和制造业则增加了就业。强劲的消费者支出和旺盛的企业投资支撑了招聘,但许多注重成本的雇主不愿扩大员工规模。不过,裁员仍处于低位。由于失业率仍处于历史低位,美联储官员在考虑何时再次加息时,可以将注意力继续集中在通胀上。
-
美联储传声筒nick指出,过去几个月的就业整体降温,且前值多遭到下调,暗示劳动力市场可能没有那么强劲。
市场整体看法倾向于坏消息就是好消息——风险资产拉升,美元指数跳水,市场不再预期美联储本月加息,也不再彻底预期美联储12月加息。
目前,笔者认为美联储加息与否还是取决于月中的CPI和PPI数据,毕竟通胀才是主战场。好在目前工资收入仍在降温,核心通胀不会非常顽固,让美联储加息的理由有所削弱。
(风险提示:美国劳动力市场衰退,美国通胀超预期反弹,美联储政策失误等)
风险提示及免责声明
市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
精彩评论