文 | 陈宁迪、马行空
9月30日,美国商务部经济分析局发布的通胀数据显示,美国个人消费支出(PCE)物价指数8月同比上涨3.4%,低于预期3.7%;环比上涨0.3%,与预期一致。剔除食品和能源的核心PCE同比上涨3%,环比上涨0.2%,明显低于预期3.3%和0.3%。
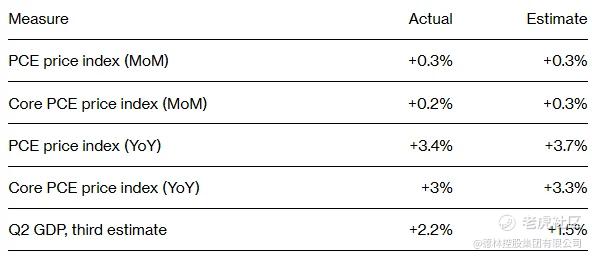
图 1:美国PCE及核心PCE,来源:公开数据整理
同时,7月核心PCE环比增幅被下修至0.13%,与6月持平,这使核心PCE过去三个月的年化增速降至2%,回到美联储2%的通胀目标水平。市场对这一数据的反应是,10月加息概率从68.6% 下降到24.9%,因为芝商所这一数据是期货市场真实交易出来的价格,因此有一定的参考价值。
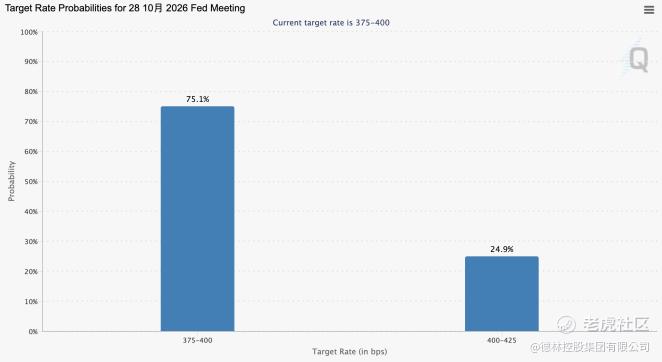
图 2: 押注美联储10月按兵不动的概率为75.1%
01
修改后的PCE计算方法是更可信了还是更离谱了
9月30日美国商务部经济分析局公布的PCE数据是更新统计方法后的首次披露。主要调整涉及3个方面:
第一, 投资管理服务的价格。过去计算这个价格是基于资产的市值,股市涨的时候投资管理服务的价格就会按比例涨。比如客户付固定1%管理费,如果他的投资组合一年涨了20%,统计上会把“资产管理服务价格”记成上涨约20%。现在的计算方法剔除了财富效应,用工作小时数作为衡量实际支出的新指标。
第二, 计算机软件的价格。过去这个计算方法是美国劳工部把软件、内存、存储、游戏等混在一起定价。可是在AI和内存热潮推动下硬件价格上涨都被计算到了PCE的计算机软件这一条目里。调整后的新口径把计算机软件和配件、游戏软件、IT基础设施进行分别统计,然后合成一个更真实反映消费价格的指数。
第三, 法律服务的价格。以前BEA的这一数据来自美国劳工部的统计,可是2023年起劳工部停止更新这一数据,只是私下提供给BEA,且数据波动剧烈。于是BEA自建了一个复合价格指数,用“家庭消费的选定法律服务”的详细PPI子系列拼出来。
很多媒体质疑美联储操纵统计数据。事实上大家可以自己分析一下:比如投资管理组合价格因为股市上涨而推高通胀是否合理?投资者因为股市上涨赚到钱了而增加了管理费,这是不是通胀上升的标志。另一个,计算机软件价格上涨推高通胀,关于这个问题美联储在5月发了一篇论文《Measurement of “Computer Software and Accessories” Inflation》进行了详细分析,2025年11月—2026年3月,4个月计算机软件的年化涨幅73%,而过去25年它是年化-5.3%。除了硬件涨价被算到软件里以外,还有另一个原因,“AI用量增加”被当成“涨价”,这也是不符合实际情况的。至于法律服务的价格调整则完全和美联储无关,是美国劳动部的数据质量太差、严重失真,他自己都不对外公布了。
我解释这么多其实是想告诉大家,美联储会更相信调整后的数据,并且会基于调整后的数据做决策,这是严肃的统计方法改进,不是阴谋论。一方面美联储没有只手遮天的能力,更调动不了美国劳工统计局和经济分析局为他所用,而且他也不需要通过这种方法误导自己。
我的结论是,调整后的PCE数据将会是美联储观察通胀的最重要依据,而不是调整前的。当然,9月的就业报告以及未来几周的通胀、消费数据也将为10月28日利率决策提供更多依据。
02
10月加息概率大幅减小
我们在9月12日发布的《9月美联储大概率按兵不动》一文预测错了9月美联储是否加息。但是我们对于PCE趋势的判断是完全正确的,我们预计8月核心PCE会明显下行。除了前面说的调整通胀计算方法之外,还有美国医疗改革下降价的趋势也是确定的。可是在8月CPI数据出台后,所有的机构对8月核心PCE的预测出现重大修正,美国银行、高盛、巴克莱、摩根斯坦利纷纷上调预期到0.3%。事实证明,我们对核心PCE的趋势判断是对的,他们都错了,核心PCE只有0.2%, 可是加息已经发生。
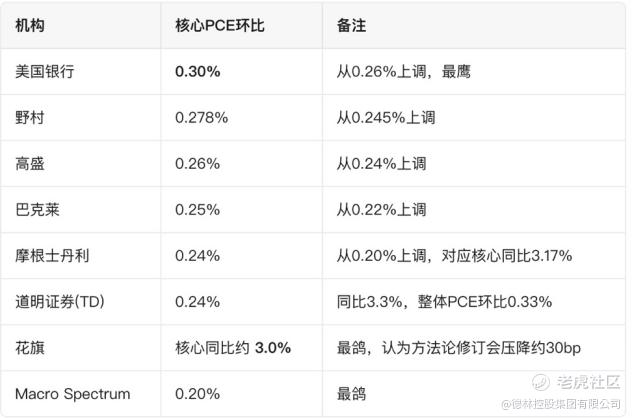
图 3: 8月CPI出台后机构修改预测
我们在9月17日撰写了《重新认识回归本质的美联储》重点强调凯文·沃什的纪律原则、用不偏不倚的数字和自己的专业性让美联储内部达成了惊人的统一:18个理事和12个有投票权的专员一致通过加息决议。言行一致、按规则办事可以给市场带来真正的确定性……沃什把大家的决策依据围绕就业和PCE的数字展开,这是正本清源的正确路径。
近期需要重点关注的是还是油价的涨跌,油价仍然是整体PCE上涨的最大单一贡献项。随着8月通胀数据尘埃落定,10月加息概率已经大幅减小。我们仍然相信沃什定下的降息缩表的长期目标不会变,这是基于经济底层逻辑推演的结论,具体原因我已经在多篇文章中分析过了:AI融资需求、财政部发债需求,更重要的是核心PCE在往2%的预期方向走且就业数据强劲。
作者简介:
陈宁迪,毕业于芝加哥大学,获经济学及统计学(荣誉)学士学位,于环球金融行业有超过26年经验,先后创立德林证券及德林家族办公室,曾是香港证监会授予之第1、4、6号牌照持牌负责人。现任德林控股集团董事局主席、执行董事及首席执行官,香港有限合伙基金协会副会长,著有《财富聚变时代:发掘逆周期的生存智慧》。
马行空,本科毕业于香港中文大学,研究生毕业于清华大学,曾任《财经郎眼》总策划,现任德林控股首席经济学家、德林新经济研究院执行院长,香港证监会4号牌持牌人,著有《贸易能力塑造国家能力》、《你的投资机会在哪里》、《萧条下的希望》等畅销书。
免责声明
本文章仅供参考,投资者应仅依赖公司公告所载资料作出投资决定。
本平台所载的信息和材料,包括文本、图形、链接或其它项目来自第三方信息终端,仅供一般参考用。任何情况下,本平台所发布的信息均不构成投资建议。
未经本公众号授权,任何人不得擅自转载。
微信涉及的内容仅供参考,版权归德林控股及相关内容提供方所有,免责声明见德林控股官方网站:https://www.dl-holdings.com/
精彩评论