9月30日,港股医药外包概念、生物医药、创新药板块迎来集体走强行情,多只核心标的大幅拉升。
截至发稿,昭衍新药<$06127.HK(06127.HK)$>大涨17.19%,金斯瑞生物科技<$01548.HK(01548.HK)$>涨8.79%,凯莱英<$06821.HK(06821.HK)$>涨6.38%,石药集团<$01093.HK(01093.HK)$>涨6.17%,恒瑞医药<$01276.HK(01276.HK)$>、泰格医药<$03347.HK(03347.HK)$>等行业龙头亦同步冲高。
在板块普涨行情下,丽珠医药<$01513.HK(01513.HK)$>股价也有不错的表现,盘中最高触及22.9港元,截至发稿,该股涨4.1%,报22.82港元/股。
该股表现,除受益于板块整体情绪修复外,公司最新披露的新产品获批上市,成为股价拉升的核心驱动力。
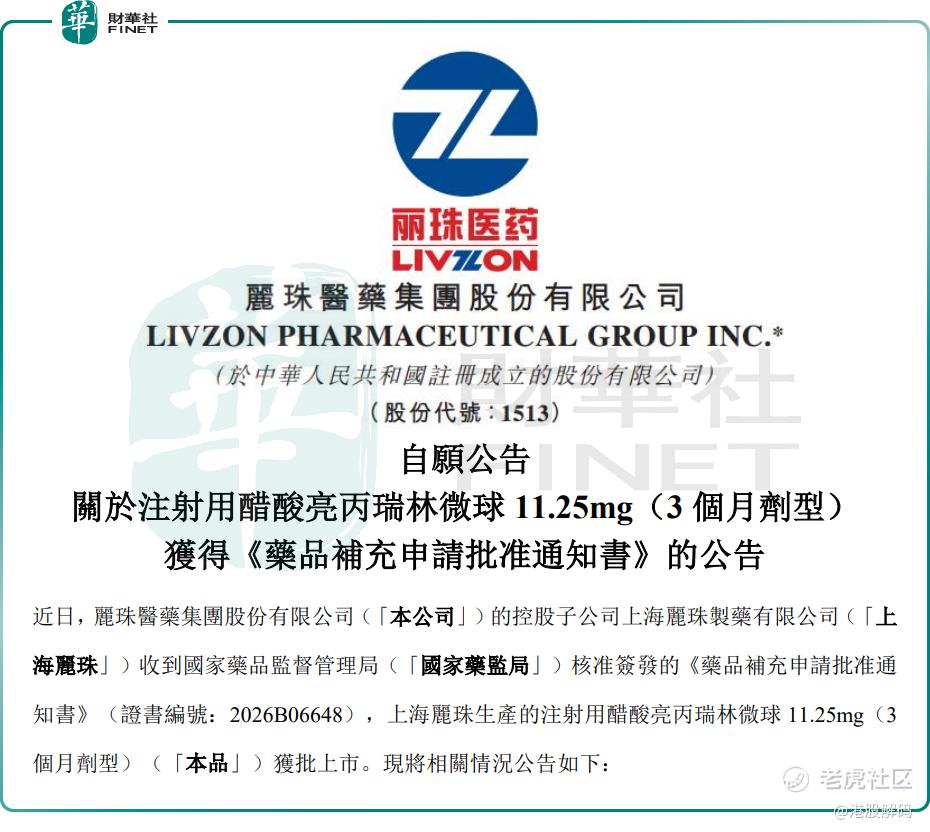
9月29日,丽珠医药公布,控股子公司上海丽珠收到国家药监局核准签发的《药品补充申请批准通知书》,上海丽珠生产的注射用醋酸亮丙瑞林微球11.25mg(3个月剂型)获批上市。
注射用醋酸亮丙瑞林微球是《国家基本医疗保险、工伤保险和生育保险药品目录》乙类品种,3个月剂型的适应症涵盖绝经前乳腺癌、前列腺癌、中枢性性早熟。
至此,丽珠医药注射用醋酸亮丙瑞林微球已先后获批3.75mg、1.88mg、11.25mg三种规格,实现了国产注射用醋酸亮丙瑞林微球的规格全覆盖,可满足不同治疗周期与患者个体化用药需求,进一步巩固公司在国内微球制剂领域的研发优势地位。
回到公司基本面,丽珠医药是一家集医药研发、生产、销售为一体的综合性医药企业,业务覆盖化学制剂、原料药、中药、生物药等多个领域,微球制剂是公司重点布局的高端复杂制剂方向。
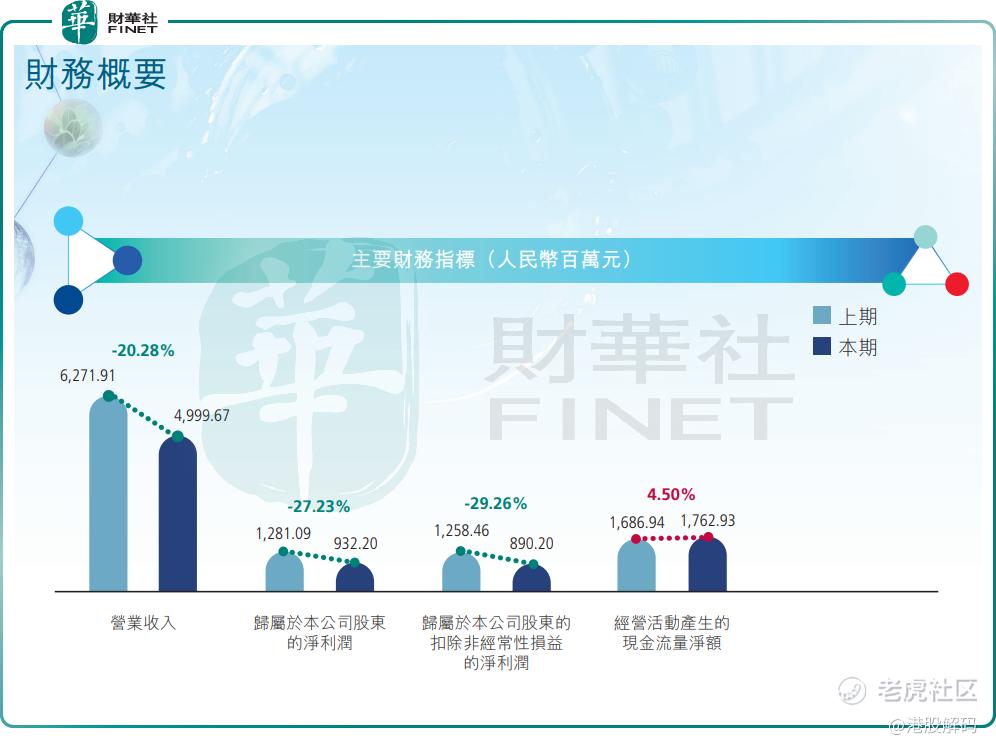
不过从2026年上半年业绩来看,公司经营承压。期内实现营业收入约50.0亿元(人民币,下同),同比下降20.28%;归母净利润约9.32亿元,同比下降27.23%;扣非净利润约8.902亿元,同比下降29.26%。营收与利润双双下滑,主要受行业集采降价、核心品种竞争加剧等因素影响。值得一提的是,经营活动产生的现金流量净额约17.63亿元,同比增长4.50%,表现相对稳健。
市场分歧由此显现。乐观视角认为,亮丙瑞林微球三种规格全覆盖后,能够覆盖更多治疗场景与患者群体,有望带动该产品销售放量,进一步夯实公司在妇科、抗肿瘤领域的市场地位。微球制剂技术壁垒高,竞品相对有限,公司先发优势明显;同时现金流稳健,为后续研发投入和产品线拓展提供支撑。
但谨慎观点同样不容忽视:第一,上半年营收、利润双降,反映公司核心业务面临较大压力,集采降价对盈利的冲击仍在持续;第二,亮丙瑞林微球1个月剂型市场已有原研产品及多家国产竞争者,本次获批的3个月剂型虽具备差异化优势,但实际放量速度、市场份额提升仍需观察;第三,创新药板块整体情绪波动较大,短期行情更多受板块情绪催化,公司基本面的实质性改善仍需后续业绩数据验证。
另值得关注的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。丽珠医药作为国内综合性医药龙头,微球制剂等高端复杂制剂布局领先,具备成熟的商业化能力与稳定的盈利基础;但上半年业绩明显下滑,医药行业政策环境变化、集采降价压力及创新管线兑现节奏,或将对综合评分形成一定影响。
精彩评论