文 | 陈宁迪
“危机爆发时,所有资产的相关性会趋近于100%。”
这是金融市场流传甚广的一句老话,当恐慌情绪彻底主导市场时,投资者不再关注估值和财报,转而关注如何存活下来。机构与个人竞相抛售手里所有资产以获取现金,股票、商品、债券无一幸免共同下跌。在危机面前,如果投资者遵循教科书上的马科维茨均值-方差模型试图实现风险分散,往往会发现,投资组合依然会跟着大盘一同下挫。
当下AI狂热让这个老问题重新摆到了我们面前。一方面,多头资金依然在疯狂地涌入AI概念股,推动相关资产价格一路高歌猛进;另一方面,以迈克尔·伯里(Michael Burry)为代表的大空头持续发出警告,指出AI潜藏的巨大泡沫。
今年以来,我已经不止一次与大家分享过我对AI浪潮的思考,今天我想再和大家聊聊,在这个由资金和情绪驱动的市场里,普通投资者怎样才能不被淘汰,真正地活下来。
01
危机来临,现金为王
当AI危机真的爆发时,市场上所有的资产都会下跌,分散投资在那个当下是无效的,甚至黄金、比特币都会被抛出来套现。每一次真正的危机都是如此。
2008年金融风暴,美国第四大投资银行雷曼兄弟在9月15日申请破产保护,恐慌在几天之内从华尔街蔓延到全世界。TED利差(衡量市场流动性紧张程度的指标)在当年10月一度冲到4.6%以上,而在正常年份,这个数字通常低于1%,这意味着银行几乎不敢再把钱借给彼此,流动性瞬间收缩。股票市场的抛售则持续了一年半,标普500指数从2007年10月的高点到2009年3月的低点,累计跌幅接近57%。
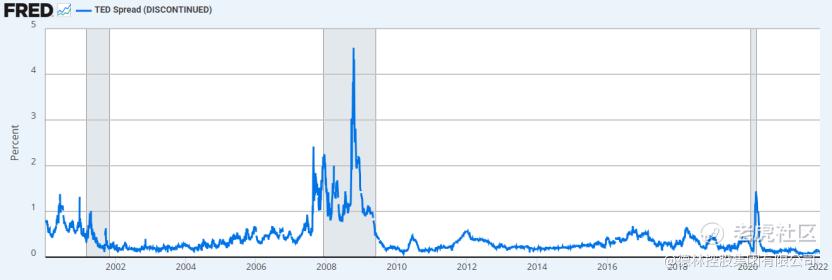
图 1:TED利差,来源:FRED
可能我们大部分人都下意识认为,危机来临时,应该先卖出风险最高的资产,留下安全的资产。但真实情况却是,投资者会卖出一切卖得掉的东西,流动性好的资产反而是卖的最多的,因为他们急需的是现金本身。通用电气这种顶级蓝筹股,最大回撤也一度高达70%,甚至连黄金这种传统的避险资产,也在2008年内遭遇了34%的最大回撤。
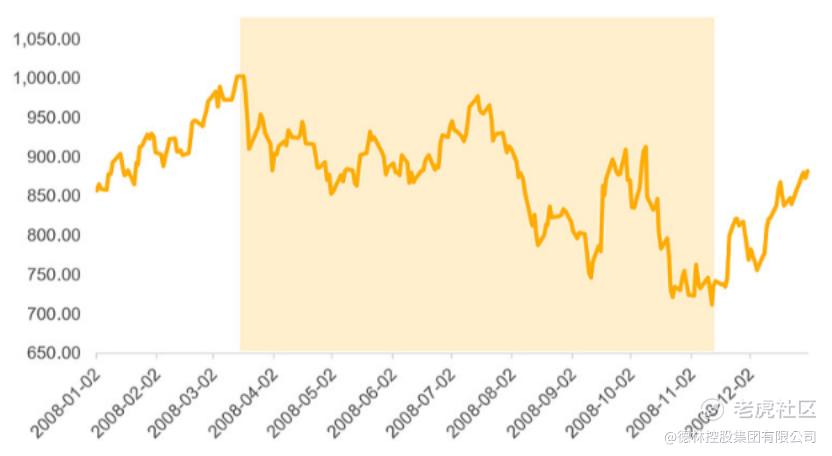
图 2:2008年现货黄金最大回撤34%,来源:Wind
2022年,美联储为遏制疫情导致的高通胀开启了40年来最猛烈的加息周期,全年累计加息425个基点,并于同年6月启动量化紧缩抽走市场流动性。紧缩导致当年出现了少有的股债双杀,标普500指数年内下跌约19%,纳斯达克指数下跌约33%,彭博美国综合债券指数也下跌了约13%。由60%股票和40%债券组成的“六股四债”防守组合当年跌幅达到17%,经历了1931年以来最差的一年。
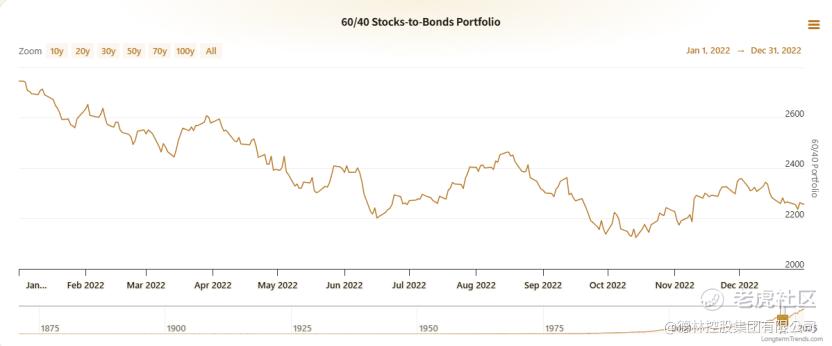
图 3:60/40投资组合2022年下跌17%,来源:LongtermTrends
在系统性危机面前,各类资产的表现呈现出同频下跌,真正能够成为资产安全垫的,唯有现金。
02
即使看对方向也可能输光,时机优于投资逻辑
如果站在上帝视角,我们很容易产生一种错觉,认为泡沫非常明显,我绝不会犯错,甚至急于下场做空。但这往往就是失败的起点。
对冲基金经理朱利安·罗伯逊在20世纪90年代末坚持认为科技股被严重高估,拒绝参与炒作,并大量做空。他掌管的老虎基金在1999年下跌约19%,投资者接连撤资,他不得不在2000年3月底宣布清盘。而纳斯达克刚好在3月10日见顶,真正的崩盘随即在几周后开始。他的判断最终被证明完全正确,但他没能在牌桌上等到那一天。
在牌桌上迫使一个人起身的,从来不是他终于想明白了,而是他手里的筹码输光了。在金融市场里这个道理也是通用的,当一个投资者彻底失去变现能力,无论他的判断在事后看来多么正确,结局都已经与他无关。赌徒输光筹码之前,总是会抱着侥幸心理,人性是盲目且脆弱的,贪婪与侥幸往往会让人忽视真实的风险。筹码管理本质上也就是现金、流动性的管理。始终保留不参与博弈的现金储备,才能确保自己在面临任何黑天鹅事件时,依然保有留在牌桌上的资格。
比筹码管理更重要的,是对自己的认知。无论一个人多么聪明、多么有经验,都必须承认,自己一定会在某些地方犯错。历史反复证明,在市场里爆仓的人往往有着最严密的逻辑,他们之所以败北,是因为被自己的智力与傲慢所蒙蔽。长久的生存之道,在于敢于承认自己的无知与局限,并为可能出现的任何错误做好防护。成熟的投资者从不迷信自己的智力,而是依赖一套能够容纳错误的认知框架,不把全部资金押注在一个看似完美的机会上。就像我经常和大家分享关于宏观经济、美国国债、美联储政策的思考和预测,这些预测有一部分是不准确的,但我也在不断思考和动态调整,并且将这些认知迭代用到我的投资决策里。
德林家办十几年来也始终遵循着这一投资逻辑,我们一定会把一部分筹码放在最安全的地方作为底仓,在其他资产配置上拥抱具有适度风险与高回报潜力的机会。这份底仓的存在,确保了即便黑天鹅事件全面爆发,我们依然能够在最好的时机从容下场,进行资产配置和投资。因为我们接受市场不可预测,接受市场会爆发危机,接受真实变革对市场的强大推动力。
03
抄底时也要保有足够的现金流
当一切资产都在下跌时,这当然是抄底的好时机,可是现实中有几个投资者能做到呢?
20世纪60至70年代,李嘉诚在香港楼市低谷期入场抄底,成为投资传奇。人们只看到了他的远见与智慧,却忽略了故事的另一面。当年许多投资者都有同样的远见,坚信房价终将回升。遗憾的是,香港楼价在反弹前经历了长达四年的停滞期,绝大多数投资者都没能熬过这四年,直接倒在了黎明前的黑夜里。
1929年大萧条后,大量股票跌破资产净值,本杰明·格雷厄姆果断入场实行“捡烟蒂”策略,专挑市场上价格被严重低估的公司进行买入。但萧条远超所有人的想象,道琼斯指数在1929年9月3日收于381点,随后一路向下,到1932年7月8日只剩下41点,累计跌幅约89%,格雷厄姆本人在这场浩劫中损失超过70%。道琼斯指数在此后陷入了二十年的沉寂,直到二战结束后的1954年才重新回到崩盘前的高点。
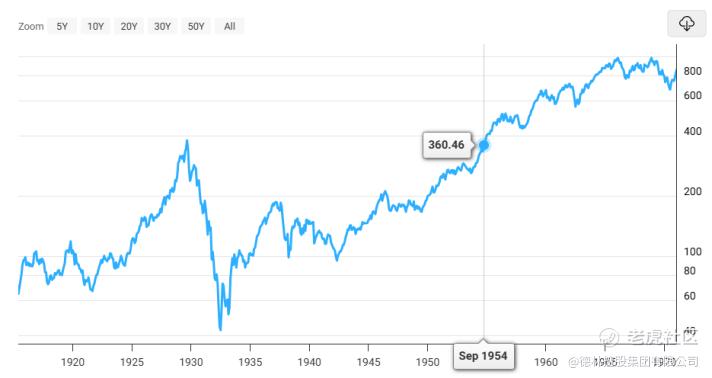
图 4:道琼斯指数1954年才回到1929年高点,来源:macrotrends
那些能够跨越数十年的资深投资者与家族办公室,他们无一例外都会在组合中保留相当比例的现金储备。沃伦·巴菲特掌管的伯克希尔·哈撒韦,截至2026年一季度,账上的现金和短期国债合计约3974亿美元,是公司历史上的最高水平,占公司净资产的比重提升至54.5%。
巴菲特并非不看好长期的经济前景,而是面对美股整体的高估值环境,市场中缺乏具备足够安全边际的优质标的,他选择耐心等待全市场流动性枯竭时的出牌机会。
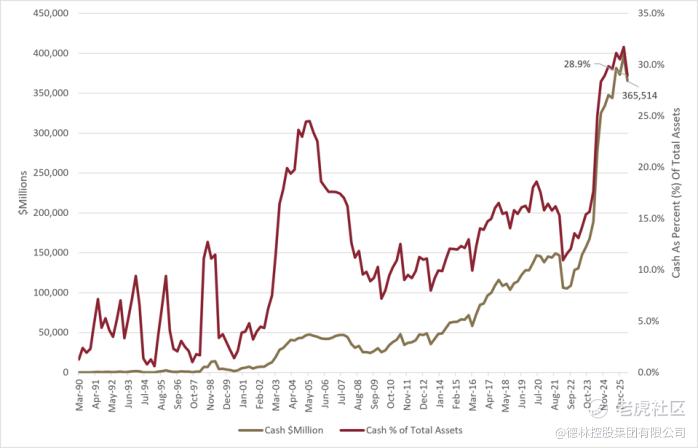
图 5:伯克希尔·哈撒韦现金持仓数额和比例
在2008年那场危机中他也是这样做的。危机前,巴菲特持有和2024年相当比例的现金储备,到2008年9月和10月,市场最恐慌的时候,他则分别向高盛投资50亿美元、向通用电气投资30亿美元,既缓解了市场的燃眉之急,也为伯克希尔赚回了数以十亿计美元的回报。
这些系统性崩溃告诉我们一个最简单的道理:永远要保持充裕的现金储备,永远拥有停留在牌桌上的筹码。
04
泡沫往往建立在真实的变革之上——而每一次的叙事都以“这次不一样”开始!
大家一听到泡沫都觉得是坏事,但泡沫诞生初期,基本都是极其正向的。历史上能够影响全社会的泡沫往往都是建立在真实的产业变革之上。
金融革命:1637年郁金香狂热是人类历史上的第一次泡沫,推动郁金香价格飞涨的动力有两个:一是稀缺性,二是身份象征。在这两点背后,是荷兰完成了人类历史上第一场金融革命,阿姆斯特丹诞生了人类史上的第一个股票交易所,今天所有的金融工具,如期权、期货、做空、做多、杠杆交易、配资等等,他们在当时都已经诞生了。首先被用于股票,为荷兰创造了大量的财富。然后,这些金融工具都被用于炒作郁金香。郁金香的价格就是在这些金融工具的加持下被越推越高,部分品种一个月内价值能翻百倍。1637年年初,一株最稀有球茎的报价高达约一万荷兰盾,而当时一个工匠一年的收入不过三四百荷兰盾。泡沫破裂后,1639年的郁金香价格仅有两年前的千分之一。
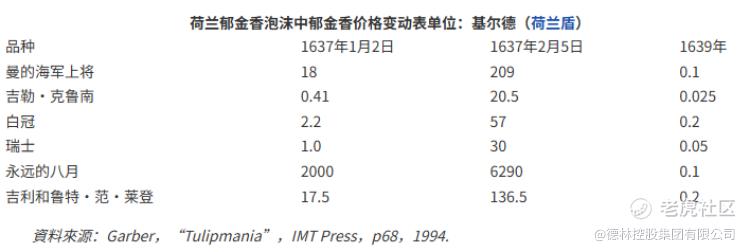
图 6:1637-1639年郁金香价格对比,来源:MBA智库
炒作者给郁金香赋予社交身份属性与稀缺溢价逻辑,这与如今顶级奢侈品的运作方式如出一辙。四百年后的今天,LVMH掌舵者贝尔纳·阿尔诺凭借他打造的奢侈品帝国多次登顶全球首富,其商业核心依然建立在人类对稀缺性与身份符号的追逐之上。爱马仕、百达翡丽、理查米尔……逻辑都是一样的,只要一个商品能够被包装成阶层与地位的符号,其价格就能被推升至不可思议的高度。
环球贸易:第二个经典的泡沫是1720年的南海泡沫。17至18世纪,全球远洋贸易网络正在快速成形,大量船队前往美洲、印度和东南亚,通过贸易交换获得巨额利润。当时英国议会将远洋贸易的独家垄断特权授予了南海公司,垄断给了它讲故事和定价格的底气,越来越多的投资者相信南海公司股价仍将继续上涨,快速推动了股价上升。南海公司的股价从1720年1月约128英镑迅速攀升,在6月底至7月初一度突破1,000英镑。当泡沫最终破裂后,股价在10月跌回170英镑,12月又进一步跌至约120至130英镑附近,与年初水平基本相当,较最高点的跌幅接近90%。
电力革命:进入20世纪,电力开始进入工厂和家庭,美国家庭的通电率从1907年约 8%提升到1930年的68%,生产率似乎正以前所未有的速度跃升。道琼斯指数从1921年的低点到1929年的高点上涨约五倍,人们相信电气化将彻底改写所有行业的规则,觉得这就是未来,后来的故事大家都知道了,这场狂热最终以1929年的崩盘和大萧条收场。
信息革命:到1999年互联网泡沫时,这就是我本人亲身经历的泡沫了。当时最明显的感受是,机构里传统的财务估值模型彻底失效,分析师们甚至放弃了利润与现金流指标,只要企业能讲出一个与互联网流量相关的商业故事,就能轻易融到海量资金。泡沫破裂之后,纳斯达克指数从2000年3月10日的5132点一路下跌,到2002年10月时仅剩1114点,累计下跌约78%,直到2015年4月才重新收复2000年的高点。
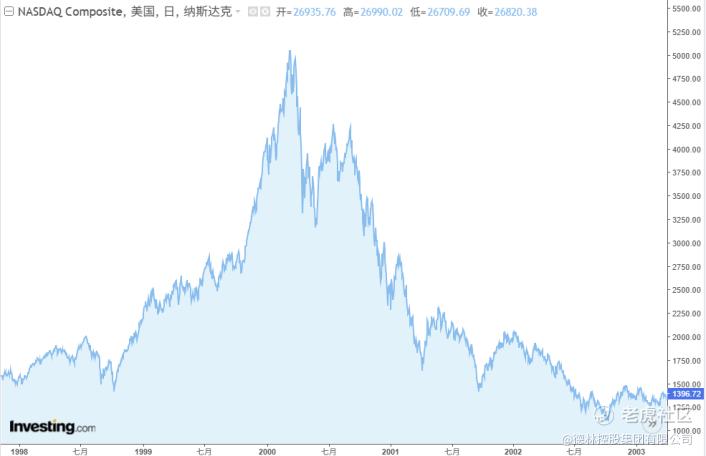
图 7:纳斯达克2000年3月到2002年10月下跌78%,来源:Investing
离今天最近的一次泡沫,则是引发2008年次贷危机的美国房地产泡沫。当时美国全社会都认为,房价只会永远上涨,不会下跌。回看百年历史,房价确实呈现长期向上的趋势,但人们却无视了中间剧烈的周期波动。从1997年到2006年,美国全国房价指数累计上涨约1.2倍,热门城市所在的20城指数上涨约1.7倍。但2006年泡沫破裂之后,美国全国房价指数累计下跌约27%,20城指数的最大跌幅约35%。
整个社会都轻易相信房价只涨不跌,因此围绕地产构建起了一个庞大的金融链条,结果这个链条仅仅因为次级房屋抵押贷款就被打破,最终引发了连锁崩塌。
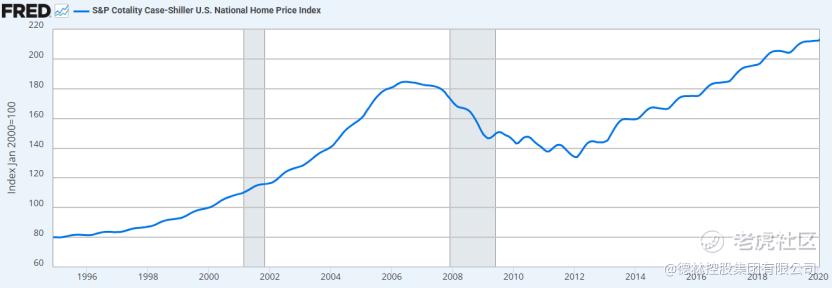
图 8:全美房价指数,来源:FRED
五个泡沫跨越四百年,故事虽然不同,有两点却始终一致。第一,每个泡沫诞生时的理由都不是凭空捏造的谎言,金融革命,远洋贸易、电气化、互联网和房地产都是真的,现在的人工智能也确实是真的,它们都实实在在地推动了社会进步。第二,价格总是过早地透支了未来许多年的美好预期。经济学家莱因哈特和罗格夫研究了过去数百年的金融危机,他们发现,每一次泡沫顶峰最流行的台词都是同一句:“这次不一样”。而历史给出的回答也从未改变:故事可以不一样,结局往往一样。
05
泡沫时,估值只是借口,流动性决定价格
危机爆发前往往都伴随着狂热的牛市,而在这段情绪与资金推动的狂欢期,传统估值模型往往会彻底失效。
无论是用自由现金流折现模型(DCF)这种绝对估值法,还是用PE、PB这些相对估值法,都解释不了AI时代公司的估值。以美股中最经典的AI概念股Palantir为例,9月28日该股收在187.48美元附近,市盈率高达148倍,而在2025年6月,这个数字达到413倍。英伟达在2023年4月时,市盈率一度超过140倍,随着2024年之后利润爆发式增长,才逐步降到25倍上下。
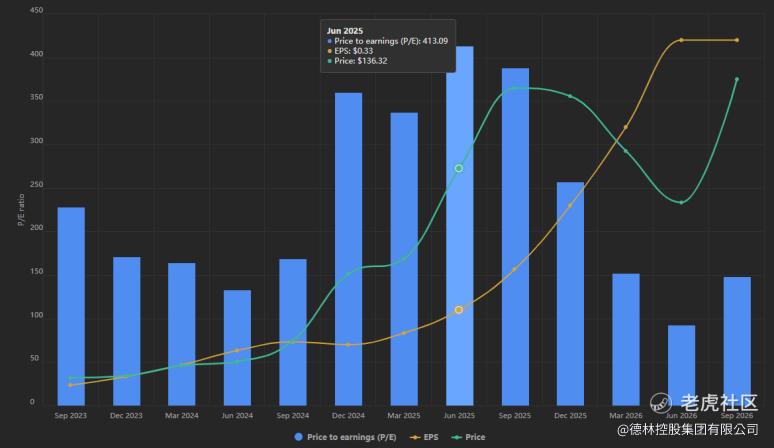
图 9:Palantir市盈率,来源:fullratio
市场上还有大量AI概念股像Palantir一样挂着数百倍的市盈率,如果严格按照传统估值,这些股票的价格早就应该下跌,可它们非但没有下跌,甚至依然吸引着源源不断的新资金涌入。原因在于,牛市里大家关注的并不是估值,而是流动性和资金流向。只要市场的共识认为一项技术代表未来,钱就会持续流向那里,资产的估值也就被不断重构、不断抬高。
现在的AI周期就是这样,大家坚信AI将彻底颠覆人类社会,资金便无脑地涌入,所有AI相关资产持续走高。入场的投资者当然知道资产昂贵,但他们依然义无反顾进场,因为他们相信会有更“傻”的人来接盘,以更高的价格把资产从自己手里接走。这就是市场上屡试不爽的“博傻理论”(Greater Fool Theory)。
当资金大量注入市场时,即便基本面再差,价格也能被强行推高。2008年危机之后,美联储在2008年11月和2009年3月接连推出量化宽松,最终向市场注入了1.75万亿美元的流动性。标普500指数从2009年3月的低点到年底反弹了约65%,并在此后开启了长达十余年的牛市。
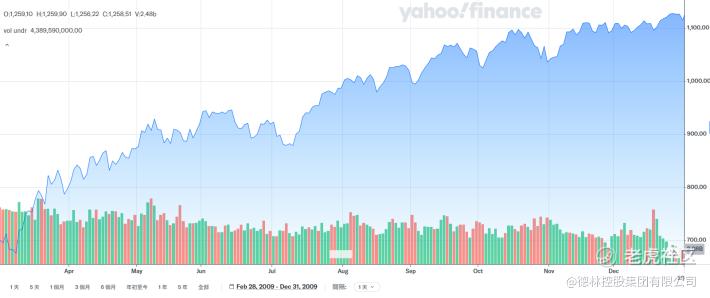
图 10:2009年标普500指数反弹约65%,来源:Yahoo
而当资金一旦撤出,即便是盛极一时的牛市,也会转瞬演变为流动性危机。1997年美元持续走强,大量资本从新兴市场撤回美国,亚洲市场的流动性瞬间被抽干,随即引发了亚洲金融风暴。香港恒生指数从1997年8月16673点的高点,一路跌到1998年8月13日的6660点,累计下跌约60%。衡量香港房地产市场的中原城市领先指数,在1997年10月到1998年10月的一年时间里下跌52%。
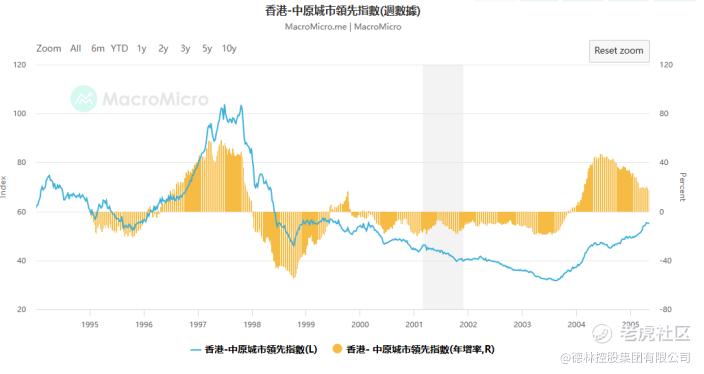
图 11:中原城市领先指数,来源:MacroMicro
因此,资金流向和流动性才是我们在这轮AI牛市周期中必须重点关注的核心视角。脱离流动性去谈估值毫无意义。看清资金的方向,远比精算一份充满假设的估值报告重要得多。
06
最好的入场时机是信仰崩塌的时候
什么才是最好的投资时机?真正的市场底部,不是价格开始下跌的时候,而是信仰彻底崩塌的时候。当媒体不再愿意报道这个市场,当资本市场讲不出新的故事,当曾经的专家纷纷转行,当留下的投资者只关心一件事,就是如何自保、如何活下去,这是投资的时候!
1979年8月,美国《商业周刊》以“股票之死”作为封面主题,而那距离一轮长达二十年的股市繁荣,其实已经不远。
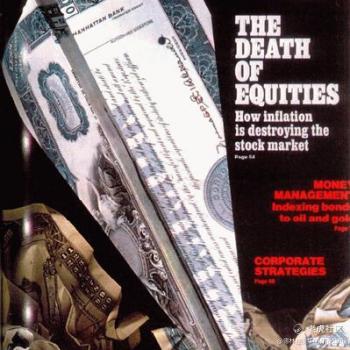
图 12:1979年8月13日美国《商业周刊》封面,来源:Bloomberg
当然,并非所有失去信仰的资产都会重获新生,有些东西会被时代彻底淘汰,但总有一部分资产,会在信仰崩塌之后重新站起来。比特币就是最典型的例子,在2009年诞生后的十几年里,它经历了一轮又一轮信仰崩塌,多次跌幅超过80%,每一次市场都宣告比特币已经死亡,但每一次它又在之后创出新高。
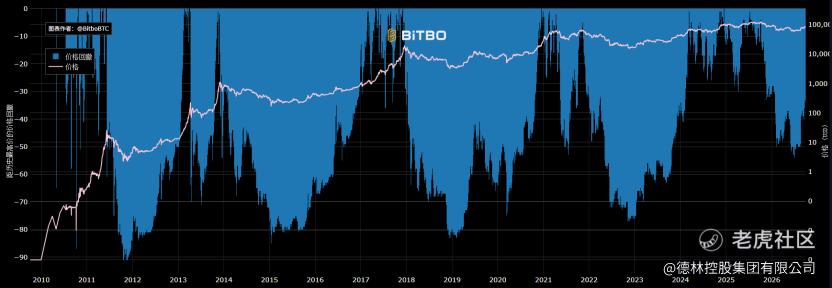
图 13:比特币历史多次最大回撤超过80%,来源:BiTBO
刚刚过去的这一轮周期,比特币在2025年10月6日创下约12.6万美元的高点,到2026年8月又回落到约6.4万美元,腰斩的剧情再次上演。几乎没有人能从2009年一直持有至今,信仰反复的崩塌与重塑,为不同时期的冷静观察者提供了绝佳的入场契机。黄金亦是如此,在漫长的千百年中经历了无数次信仰重塑,在每个周期的低谷等待着看得懂市场的投资者。这也正是为什么我们德林一直坚持布局比特币和黄金,它们不仅能对抗通胀与尾部风险,更是在市场信仰交替时,能够提供坚实防护与进攻底气的核心资产。
历史不会简单重复,因为技术、工具和每一轮的故事都在变化,从郁金香到互联网再到现在的人工智能,每一代人面对的故事都不一样,但历史又总是惊人地相似,因为驱动价格的人性:贪婪、恐惧、以及侥幸,从未改变。
真正的投资智慧,不是预测下一次危机长成什么样,而是看清自己在同样的剧本中会扮演什么角色。回到我们身处的这个市场,AI作为一场技术变革是真实的,真正需要关注的问题不是“人工智能是真的吗?”,而是资金会流入多久、泡沫会吹多大,以及当周期转向时,你手里是否还留有筹码。
留住一笔现金,管好自己的仓位,承认自己可能犯错,在别人都失去信仰时保持冷静。做到这些,就能让我们穿越一轮又一轮周期,真正地留在市场里,这就已经足以领先市场绝大部分的投资者了。
07
总结
1. 危机来临时,现金为王。届时市场上的所有资产价格都会下跌,分散投资理论彻底失效,历次危机都是如此。
2. 不要轻易抄底,因为即便你判断对了危机的爆发、危机的方向你依然可能输光。承认自己的无知与局限,并为可能出现的任何错误做好防护才是正道。
3. 抄底时,也要保持充裕的现金储备,永远拥有停留在牌桌上的筹码,这是成功投资者的共性。
4. 普通人看不清楚泡沫的原因:泡沫往往建立在真实的产业变革之上,从而让我们产生这次不一样的错觉。
5. 估值只是借口,流动性决定价格,脱离流动性去谈估值毫无意义,这轮AI热潮中需要关注的是资金的方向。
6. 最佳投资时机诞生于市场信仰崩塌之际。
7. 历史总是惊人地相似,市场在变、产业在变,人性的贪婪、恐惧从未改变。
作者简介:
陈宁迪,毕业于芝加哥大学,获经济学及统计学(荣誉)学士学位,于环球金融行业有超过26年经验,先后创立德林证券及德林家族办公室,曾是香港证监会授予之第1、4、6号牌照持牌负责人。现任德林控股集团董事局主席、执行董事及首席执行官,香港有限合伙基金协会副会长,著有《财富聚变时代:发掘逆周期的生存智慧》。
免责声明
本文章仅供参考,投资者应仅依赖公司公告所载资料作出投资决定。
本平台所载的信息和材料,包括文本、图形、链接或其它项目来自第三方信息终端,仅供一般参考用。任何情况下,本平台所发布的信息均不构成投资建议。
未经本公众号授权,任何人不得擅自转载。
微信涉及的内容仅供参考,版权归德林控股及相关内容提供方所有,免责声明见德林控股官方网站:https://www.dl-holdings.com/
精彩评论