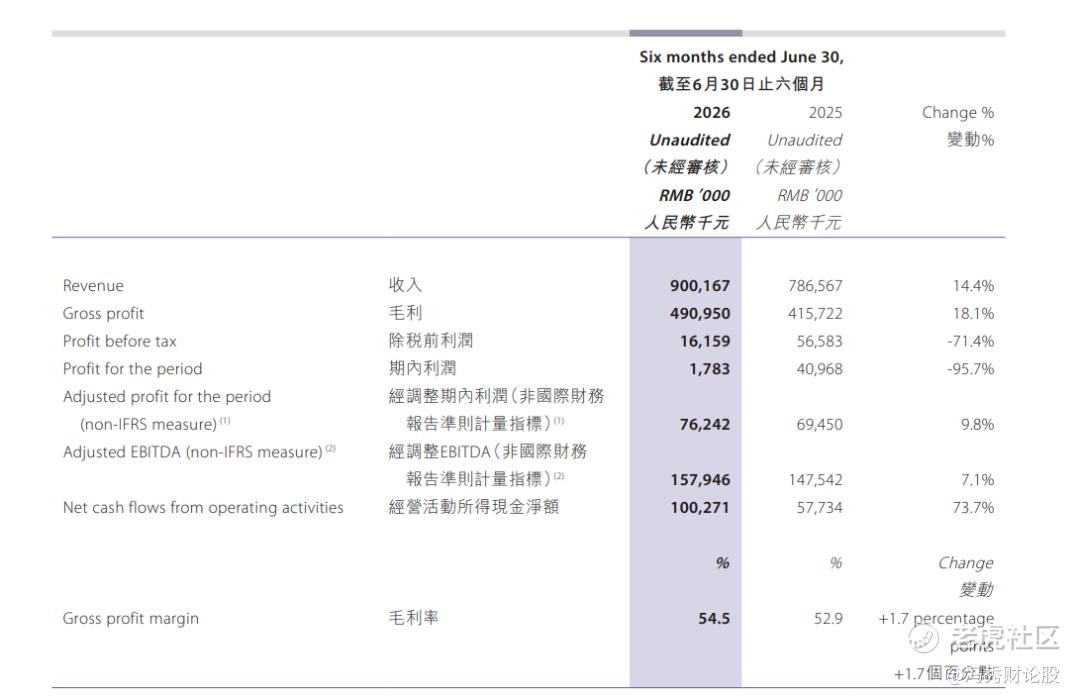
麦科田医疗9月28日公布2026年中期业绩。报告期内,公司实现营业收入9亿元,同比增长14.4%;受2190万元上市开支及5250万元股份支付影响,期内利润仅178万元,同比下滑95.7%;经调整期内利润为7620万元,同比增长9.8%。
三大业务板块齐头并进,IVD增速领跑
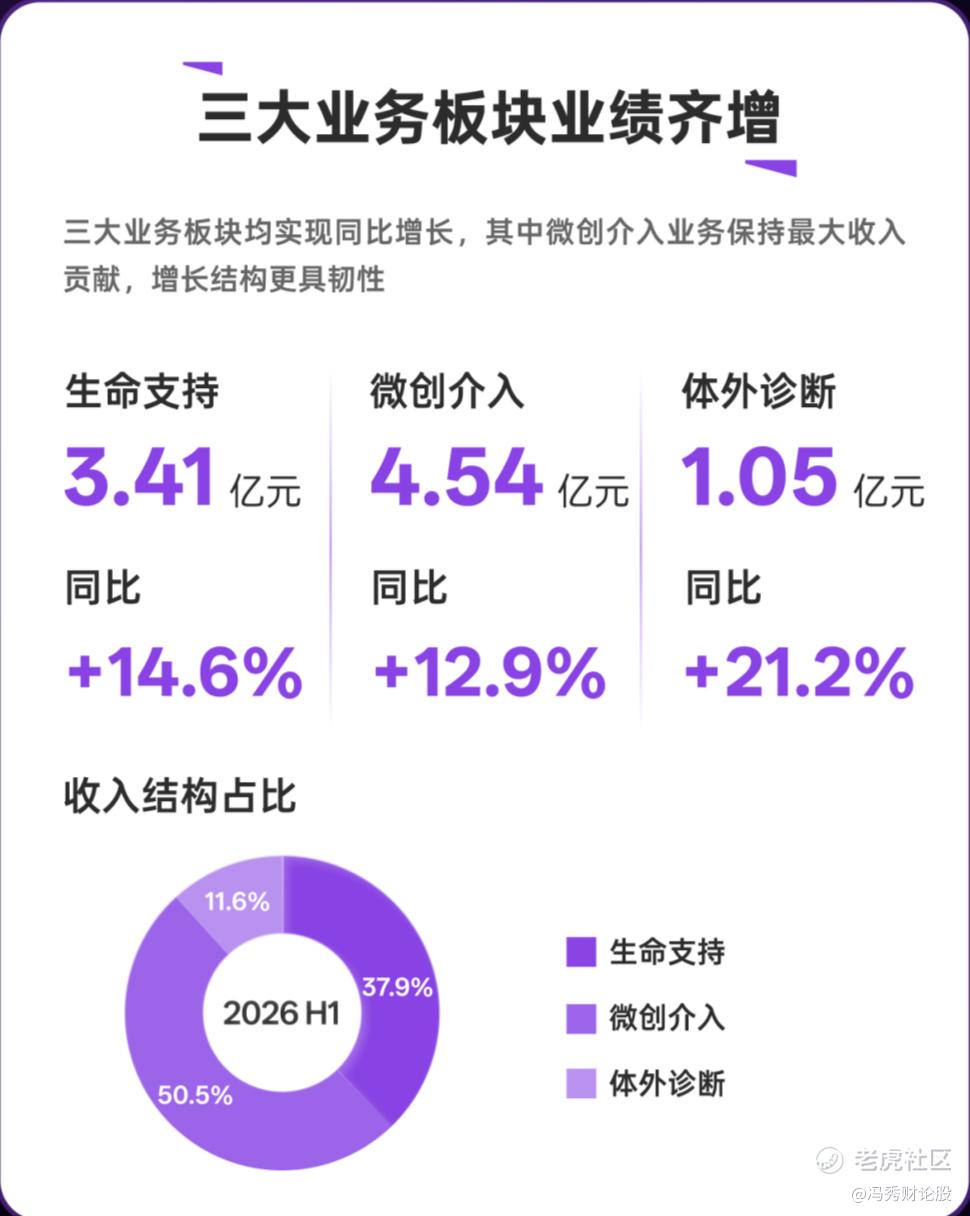
微创介入业务收入4.544亿元(占总收入50.5%),同比增长12.9%,仍为最大收入来源;生命支持业务收入3.413亿元,同比增长14.6%;体外诊断(IVD)业务收入1.045亿元,同比增长21.2%,增速最快,主要得益于分子诊断、血型检测和凝血产品销量增长。
海外收入占比47.1%
报告期内,公司产品分销至全球140多个国家及地区,海外收入占比达47.1%。EMEA(欧洲、中东及非洲)收入2.353亿元,同比增长33.6%,表现最为亮眼;AMER(北美及南美)收入1.239亿元,同比增长28.5%;中国内地收入4.765亿元,同比增长9.3%;APAC(除中国内地)收入6450万元,同比下滑17.5%。
研发成果密集落地,AI智慧医疗加速渗透
报告期内研发投入1.396亿元,同比增长10.3%;剔除股份支付后,研发费用率由15.7%降至14.3%,运营效率提升。产品端多项里程碑:新一代AI驱动的智能中央监护系统iCMS系列获监管批准,整合床旁设备与医院信息系统;Supaera 50麻醉系统一季度获NMPA批准并快速商业化,二季度再获欧盟MDR认证;30款微创介入耗材获欧盟MDR认证;全系列微柱凝胶血型卡获最高风险级别的IVDR CE Class D证书;23款IVD试剂获IVDR认证;紫宸U7 4K超高清胃肠内窥镜系统在海内外多家知名医院落地。截至报告期末,公司产品组合涵盖逾60款生命支持、110款微创介入及150款体外诊断产品,在研产品超60款。
港交所主板成功上市,全球化布局提速
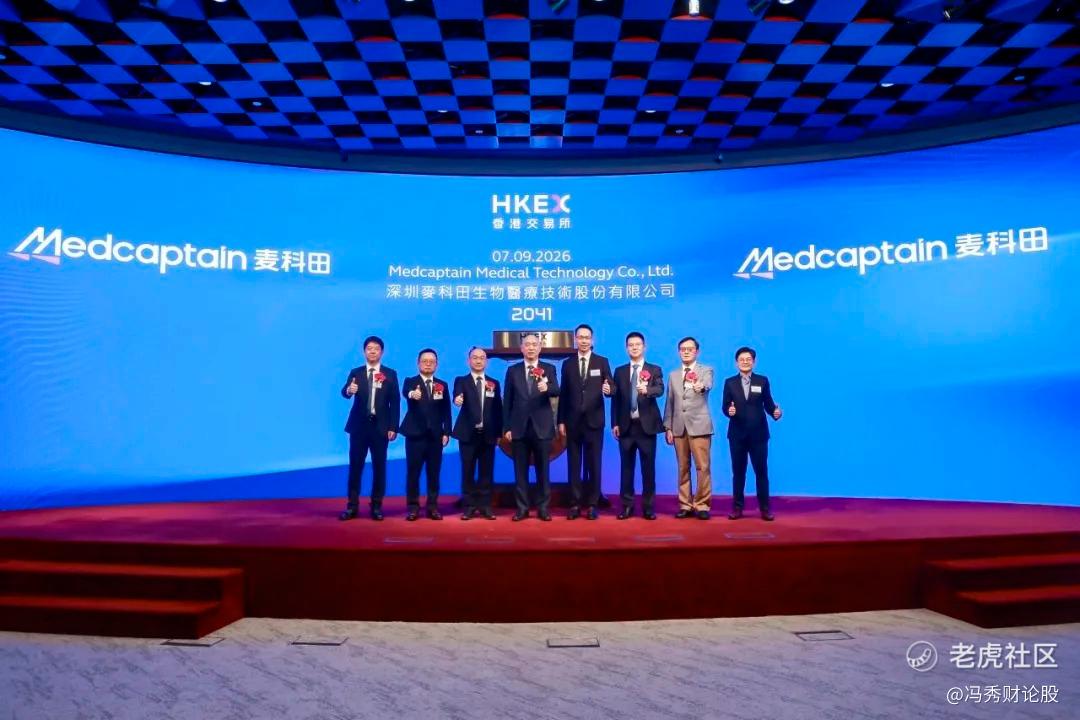
2026年9月7日,公司完成全球发售并在港交所主板挂牌,共发行3891.06万股H股,发行价15.42港元,募资总额6亿港元,净额约4.962亿港元。募资用途包括:35%投向研发、20%用于制造中心建设、20%强化销售与营销、10%用于战略投资及收购、5%升级IT基础设施、10%补充营运资金。在2026年9月国家组织医用耗材集采(第七批)中,公司参加的18个品种全部中选。公司表示,将通过提升运营效率、优化产品组合、加速海外扩张对冲集采短期价格压力,并以常州新建研发制造中心及海外自动化产线投入为支撑,推动规模经济效益进一步释放。
公司管理层表示,未来将继续坚持创新驱动战略,深化AI与数字化医疗产品的融合,加快核心产品迭代升级,致力于打造具全球竞争力的一体化医疗器械供应商。
精彩评论