华尔街大空头Michael Burry最近再次调整了自己的空头仓位。与此前直接做空股票不同,这一次,他把多个AI相关股票的空头仓位换成了期限更长的看跌期权,并明确表示:经过最新研究后,他认为AI泡沫可能会比此前预想的更早破裂。
从直接做空,转向长期Put
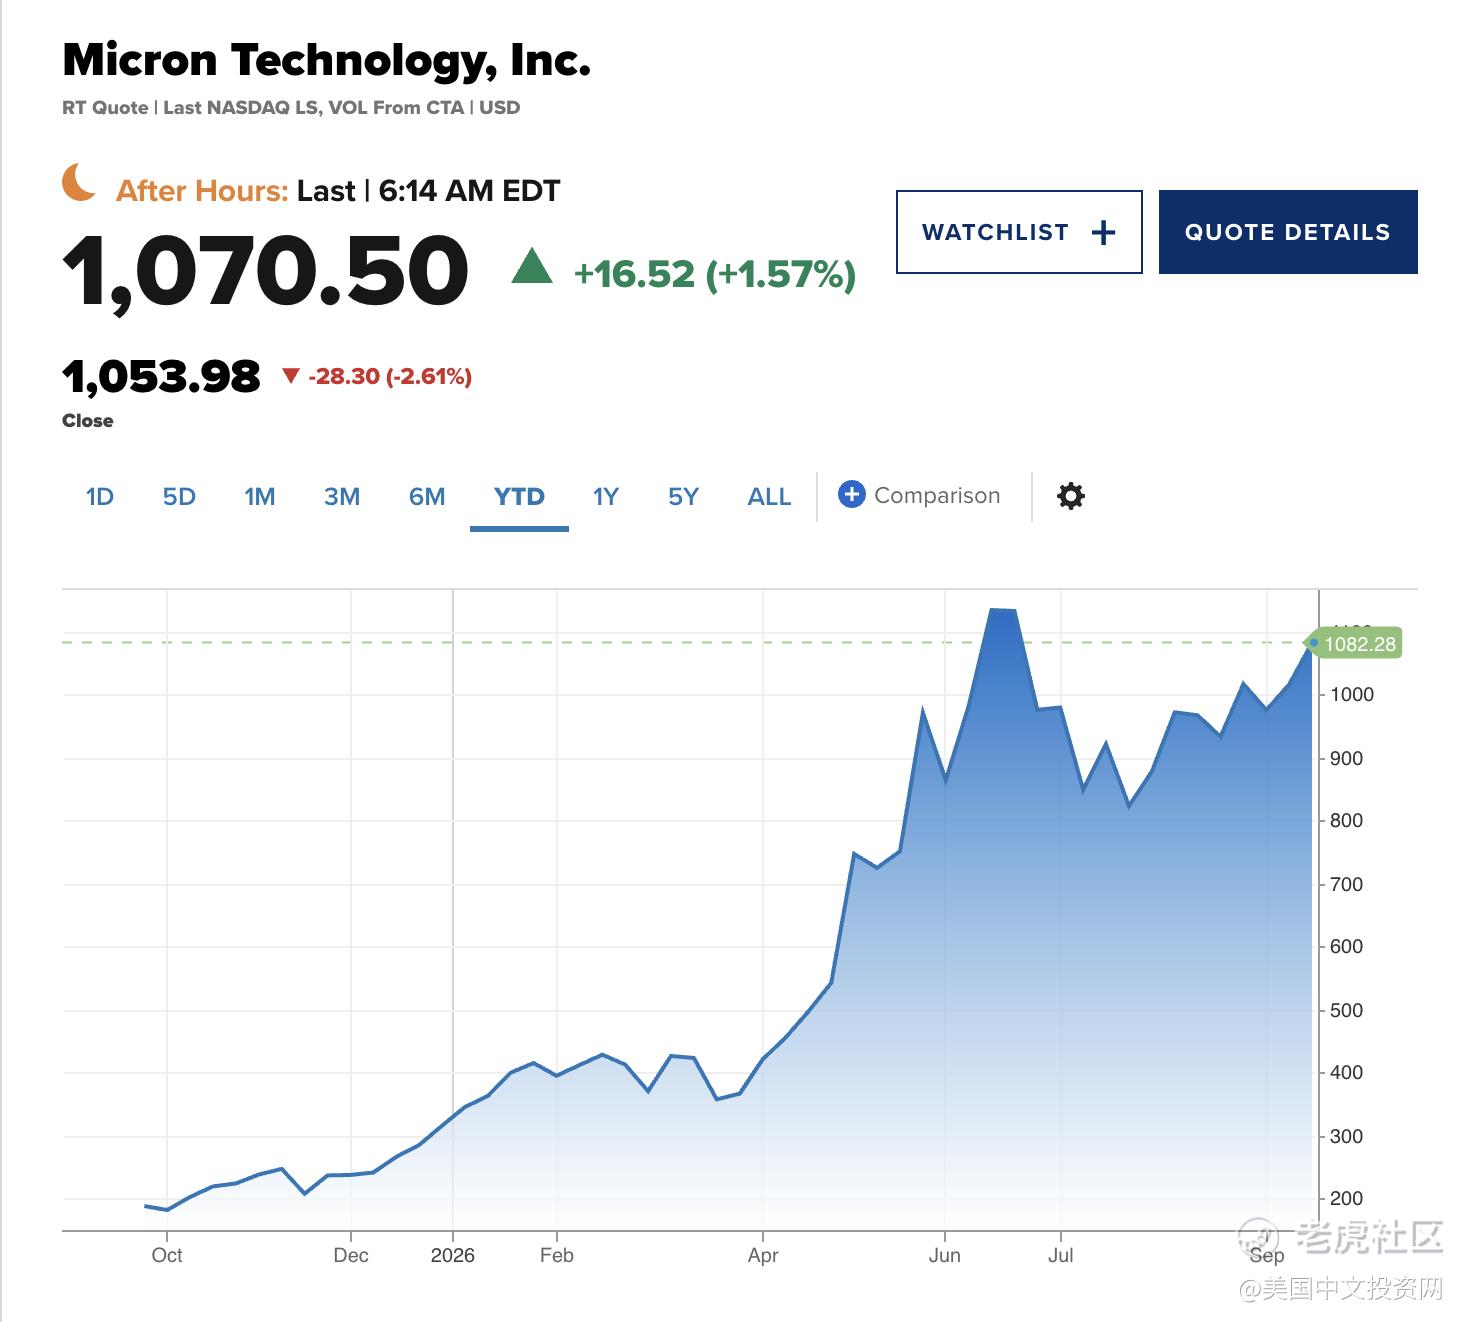
Burry表示,他已经平掉了此前对多只股票的直接做空仓位,包括 $美光科技(MU)$ 、 $NEBIUS(NBIS)$ 、 $卡特彼勒(CAT)$ 、iShares半导体ETF(SOXX)、CoreWeave(CRWV)、英伟达(NVDA)和Palantir(PLTR),并将其中大部分仓位转换成了2027年到期的看跌期权。
与此同时,他还将此前对甲骨文(ORCL)的做空仓位换成了2027年12月到期的Put,并新建了大都会MetLife(MET)的看跌期权。
但CoreWeave则有所不同。Burry已经平掉了其股票空头,但暂时没有找到价格足够有吸引力的Put,因此尚未重新建立对应的期权空头。
简单来说,这轮调整并不是Burry看空方向发生了变化,而是换了一种更具杠杆性的做空方式。
为什么要换成Put?
Burry给出的理由有两个。
第一,是税务上的税损收割(tax-loss harvesting)。
但更重要的原因来自他近期重新做的研究。他表示,这些研究让他进一步强化了一个判断:AI泡沫可能“比预想中更早”破裂。
因此,他正在把自己的做空时间表提前。
相比直接做空股票,长期Put最大的特点是投入资金较少,但如果股价大幅下跌,潜在收益的杠杆更高。
当然,Put也有明显风险:如果股价没有按照预期下跌,期权可能随着时间价值衰减而最终失去价值。
Anthropic的巨额亏损,让Burry看到了什么?
Burry此次对AI泡沫的担忧,也与Anthropic即将IPO所披露的财务数据有关。
据报道,Anthropic 2025年收入已经接近46亿美元,约为上一年的12倍,但同时录得约420亿美元净亏损,营业亏损超过80亿美元。
不过,这个420亿美元的净亏损并不能简单理解为公司一年烧掉了420亿美元现金。其中约340亿美元来自与融资工具估值相关的会计处理,并非传统意义上的现金经营支出。
但另一方面,Anthropic的实际基础设施投入同样非常庞大。
公司2025年在计算能力和基础设施上的支出达到约73.3亿美元,占营业费用的一半以上,同时还披露了约5180亿美元的未来基础设施承诺。
这意味着,AI公司的收入虽然正在高速增长,但与此同时,算力、数据中心和基础设施成本也在快速膨胀。
这正是Burry关注的关键:如果AI行业未来需要持续投入巨额资本才能维持高速增长,那么市场目前给予AI公司的高估值,究竟能否被未来的现金流支撑?AI行业的收入增长,最终能否跑赢资本投入和基础设施成本的增长?
如果未来AI需求继续高速增长,巨额资本投入能够转化为持续、稳定且足够高的现金流,那么他的空头仓位可能承压。
但如果AI投资开始放缓、企业客户需求不及预期,或者市场发现部分AI公司的商业模式难以支撑当前估值,那么高估值AI股票可能面临更大的重新定价压力。
此前Burry是在等待AI泡沫最终出现问题。而现在,他明确表示自己正在提前做空时间表,并通过长期Put增加空头杠杆。
这也意味着,接下来Burry的核心交易逻辑已经从“AI估值过高”进一步转向了“AI泡沫将提前破裂”。
精彩评论