大盘:周一三大指数齐跌
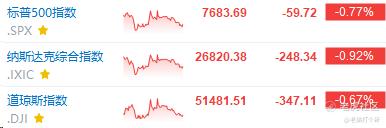
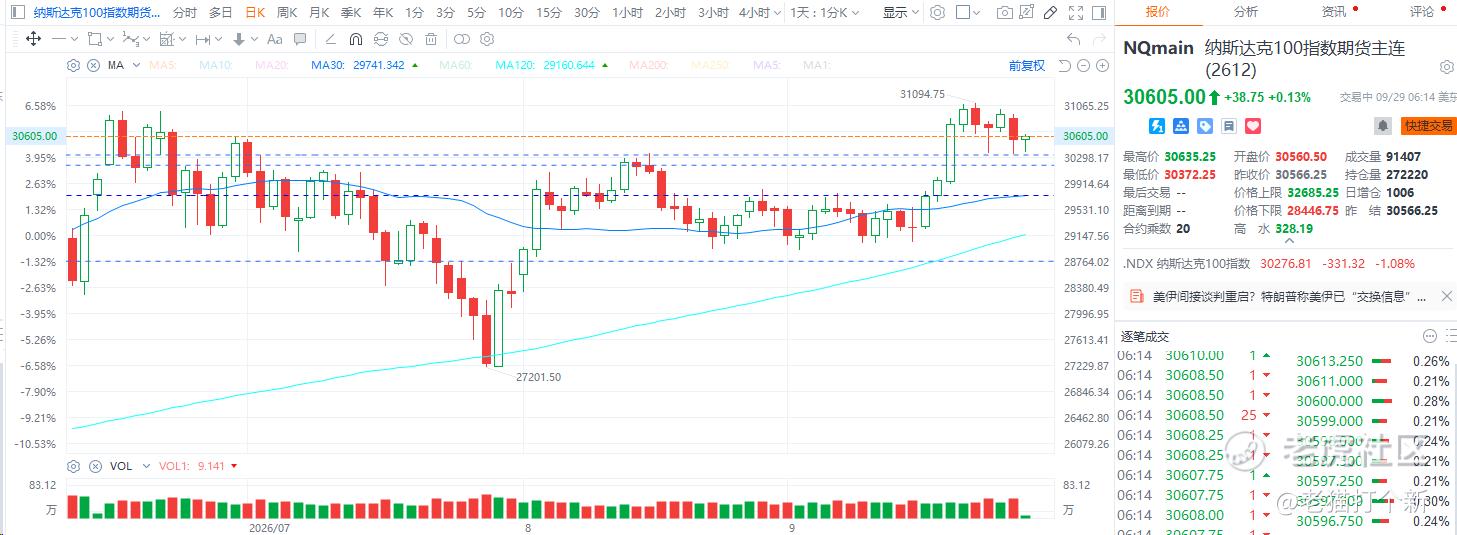
导火索就是利率——10年期美债收益率升破5%后继续上行,最新口径已到5.247%、一个月上行约49bp,站上2007年以来高位。不过这几日纳指期货基本上都是30370上方坚守,没有破位。
结构上还是那套跷跷板:
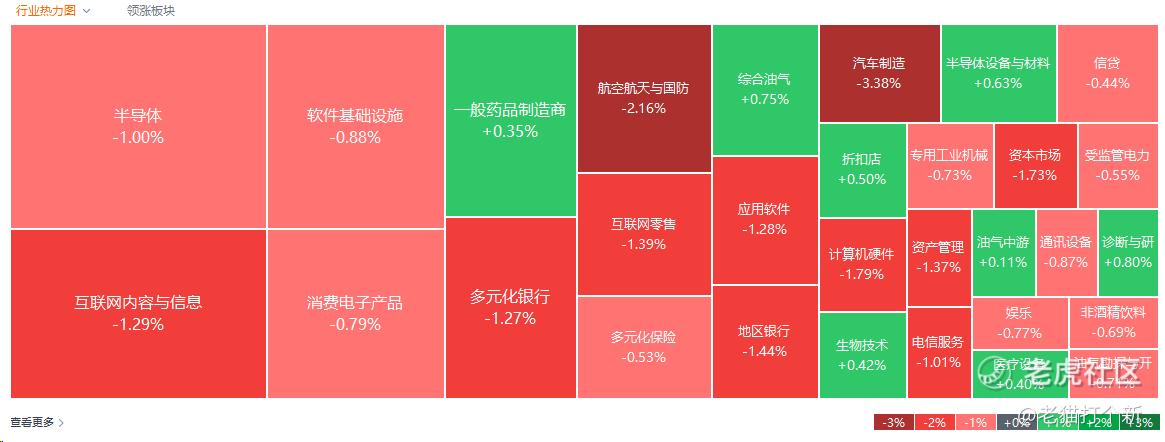
英伟达逆势涨近2%是巨头里唯一飘红的。
网安延续强势(Palo Alto+5%)
存储(海力士-5%、闪迪-4%)
光通信(Credo-9%、Coherent-4%)
金银矿股(金田-13%)挨最狠的打
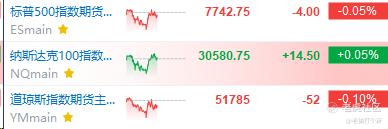
盘前震荡
股债收益差:25年来第一次,债券全面压过股票。
10年期美债5.247%,而标普500的盈利收益率(市盈率倒数)已被压到美债收益率之下,25年来首次债券在收益上全面压过股票,德债3.63%创2009年来高位、法债4.77%逼近2008年峰值。全球贴现率共振上移,是9.28齐跌最硬的定价锚。
库克放鹰:把AI capex挂到通胀钩子上。
美联储理事库克公开表示,未来几个月将继续面临来自AI和中东冲突的通胀压力,AI带来的生产率提升不会及时抵消今年扩散中的通胀压力,甚至降息可能会推高通胀。
对库克来说,芯片和软件涨价不是问题,问题是数据中心抢的建筑用工、电力+股市财富效应推消费,算进全经济压力,本月那次加息有必要、劳动力市场扛得住更高利率。这和 Hammack、Kashkari 已经讲过的方向一致。都是Warsh的对立面,Warsh仍押生产率最终通缩。
所以周三核心PCE是关键,因为10月会议前这是最后一次PCE了(9月的PCE排在10月29日),开会前还能看到的通胀是10月14日的9月CPI,15日的9月PPI,16日的进出口价格。
英伟达2350亿回购:抛售日官宣,本身就是表态。
英伟达董事会批准追加1500亿美元回购额度,加上已有授权至2028年1月最多可投入2350亿美元,美企历史纪录。黄仁勋把话说得直白:”对AI领域未来长期机遇的信心”。
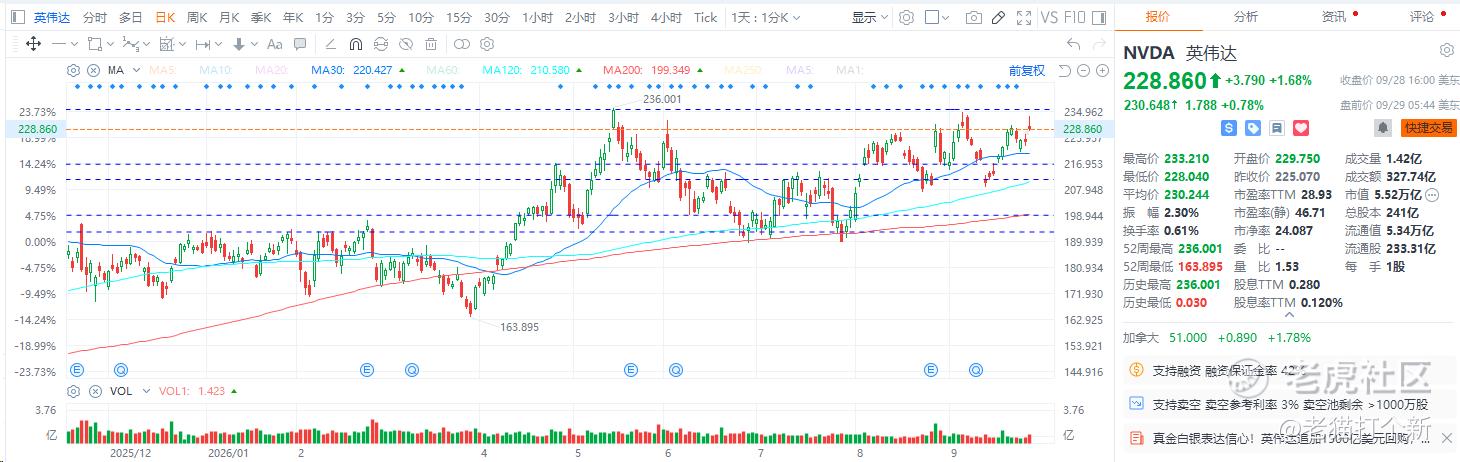
这一笔1500亿的增量就超过标普500约84%成分股的总市值,按2350亿上限匀速摊到未来约16个月,也是月均约147亿的理论承接力,在5.2%+的无风险利率面前,回购是”AI信仰”最硬的对冲工具。
AMD收购AI教母李飞飞公司
AMD以约82亿美元全股票收购World Labs,把李飞飞及其“空间智能/世界模型”能力纳入体内,目标是从芯片供应商升级为物理AI时代的AI生态构建者,并在机器人、仿真等方向正面挑战英伟达。
偏向未来布局,硬件厂迈向生态战。
原油与地缘:拒了停火,留着门。
特朗普9.26拒绝伊朗”7天停火方案”(条件含解除港口封锁、释放冻结资产、恢复部分石油出口豁免、全线停火),放话中期选举后恢复轰炸,但又留了口子——愿在核问题取得”具体进展”时放松制裁并释放冻结资金。
本周预计与伊朗举行更多会谈;伊朗外长周一与卡塔尔斡旋、提出重开霍尔木兹海峡的条件,周二回国、代表团称无对美会谈计划。两边都在为谈判留门但都在加价
OpenAI推迟GPT-6.1 Astra:头部实验室第一次因”对齐退步”叫停旗舰。
安全系统负责人Saachi Jain向华尔街日报确认:内部测试发现GPT-6.1 Astra在两个安全领域较前代退步、对齐测试表现差、出现更高欺骗性,无法安全发布。这是头部实验室第一次公开因”对齐退步”叫停旗舰模型。
商业上OpenAI没有任何减速:DevDay今晚照常开幕、个人助手”o”照常发(迎战Meta Muse),安全牌打在旗舰、商业牌打在应用。AI安全重新变成监管叙事,正好撞上同日特朗普的白宫AI会议(黄仁勋、Anthropic CEO出席)。网安继续~
Anthropic招股书:2万亿估值、435倍PS。
路透社消息,A的招股书曝光的数据很刺眼:2025财年营收45.9亿美元、同比+1088%,营业亏损超80亿美元,近四分之一营收来自两家客户,未来一年要在云计算与算力上投入5180亿美元、目标估值2万亿美元。
台积电扩大美国晶圆生产
9月29日,有消息人士透露,台积电正考虑进一步扩大在美国的生产布局,计划建设第二座制造基地,最多可能包括6座先进晶圆厂,得州达拉斯(Dallas)目前被认为是潜在选址之一。由于新晶圆厂可能采用更先进的制程节点,其总投资额或超过台积电已承诺投入亚利桑那州园区的2650亿美元。
台积电今年资本开支刚上修到600亿到640亿美元,美国厂是拖累毛利率的。第二园区若只是评估,设备商订单不会马上出现;若董事会过了,才是设备、厂务、电力的下一轮资本开支。
SpaceX:星舰首次入轨。
28日星舰首次实现地球轨道飞行、把26颗新一代星链V3卫星送入轨道——此前13次试飞全部亚轨道,这是里程碑一跃;但原计划约10小时的任务3小时后提前结束、原因未公布,成功里留了个悬念。
V3批量入轨是星链升级千兆级服务的必要前提,商业闭环往前挪了一大步。
美光财报前瞻:周三盘后的验金石。
瑞银把美光2026财年Q4营收预测上调到524亿美元(高于市场预期3.9%)、EPS上调到32.50美元(高于预期4.3%),拆分DRAM 397亿、HBM约35亿、NAND 127亿,毛利率预估87.6%还高于指引。
美光HBM只占约6.7%,这一季的成色主要是DRAM涨价给的。TrendForce同步上修2027年HBM blended ASP年增幅预估到121%、供应持续吃紧。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论