麦科田上市后的首份半年报,出炉。
我发现市场对这份财报认知也趋于保守:新股身份叠加行业利润内卷,多数人盯着短期账面利润波动,给公司贴上了普通器械耗材企业的标签。
深度拆解完整财报数据、业务结构、海外布局与研发管线后,这份上市首份中报,藏着大量被忽略的优质基本面暗线,麦科田正处于业绩预期差与成长拐点的关键窗口。
营收稳健增长、盈利质量抬升,现金流夯实经营底盘
先把核心经营数据摊开来看,上半年整体营收稳步增长,三大业务板块齐头并进,没有明显短板。
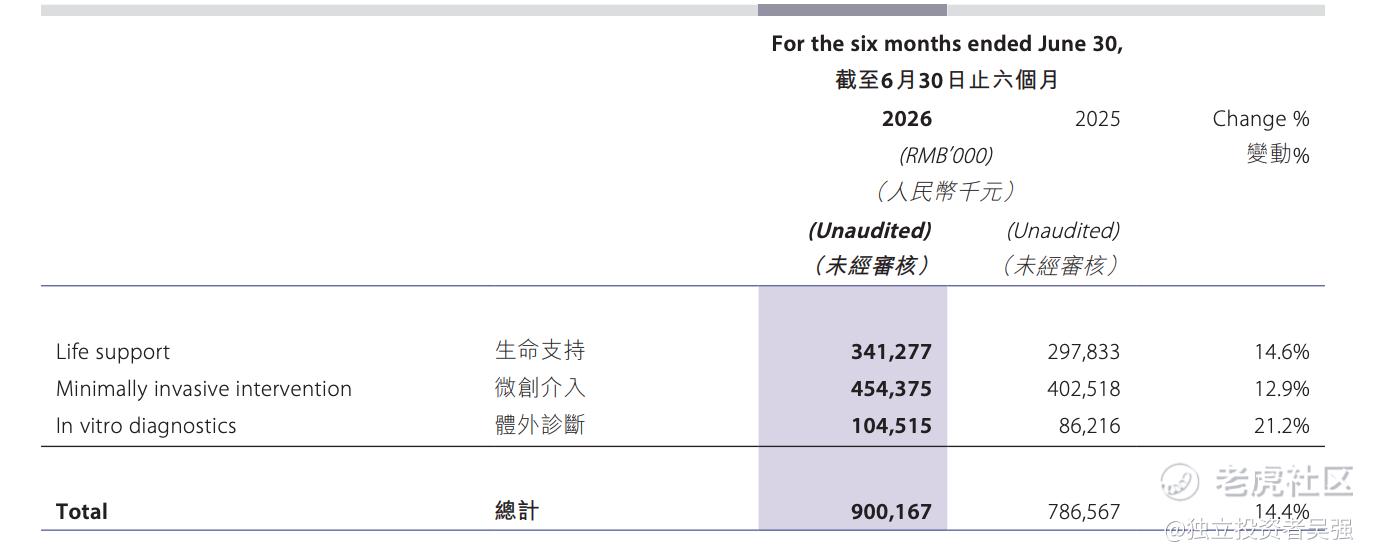
生命支持板块收入3.41亿,增长14.6%;微创介入4.54亿,增长12.9%;体外诊断1.05亿,增长21.2%。尤其是IVD板块增速亮眼,分子诊断和血型检测产品开始起量,试剂耗材持续复购的商业模式正在跑通。
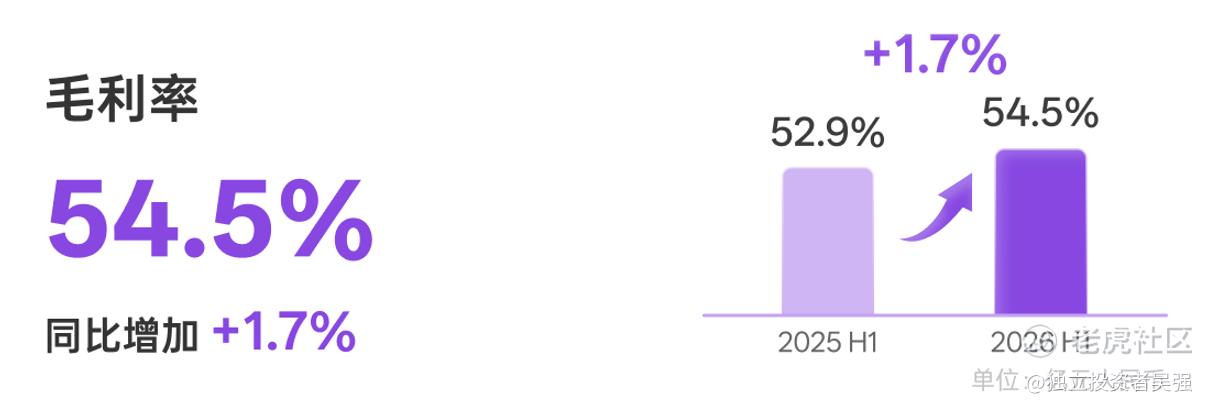
更值得留意的是毛利率的变化,在行业大环境承压的背景下,毛利率从52.9%提升到54.5%。别看只是1.6个百分点的提升,上半年原材料成本上涨、国内集采压价,多数同行都在艰难守住原有毛利水平,麦科田反而逆势上行。
管理层归因于规模效应释放与产品组合持续优化,简单理解就是高毛利新品逐步放量,带动整体盈利质量抬升。
市场第一眼容易聚焦账面利润的短期波动,但这里面有不少一次性非经营因素干扰。
上市相关开支、股份支付这类非现金项目,并不反映主营业务真实经营能力。滤除这些报表噪音后,主营业务的盈利表现更有参考意义。
比起容易受会计事项扰动的账面利润,经营性现金流更能反映企业真实造血实力,期内经营现金流1.003亿,同比大增73.7%。公司账上保有充足现金,经营性现金流基本可以覆盖大部分期间费用,在当下医疗器械行业里,这样的现金流水平并不常见。
海外收入占比47.1%,这个结构比想象中健康
按地区拆分,内地收入4.77亿,占52.9%;EMEA地区2.35亿,占26.1%,同比增长33.6%;美洲1.24亿,占13.8%;亚太其他地区6450万。
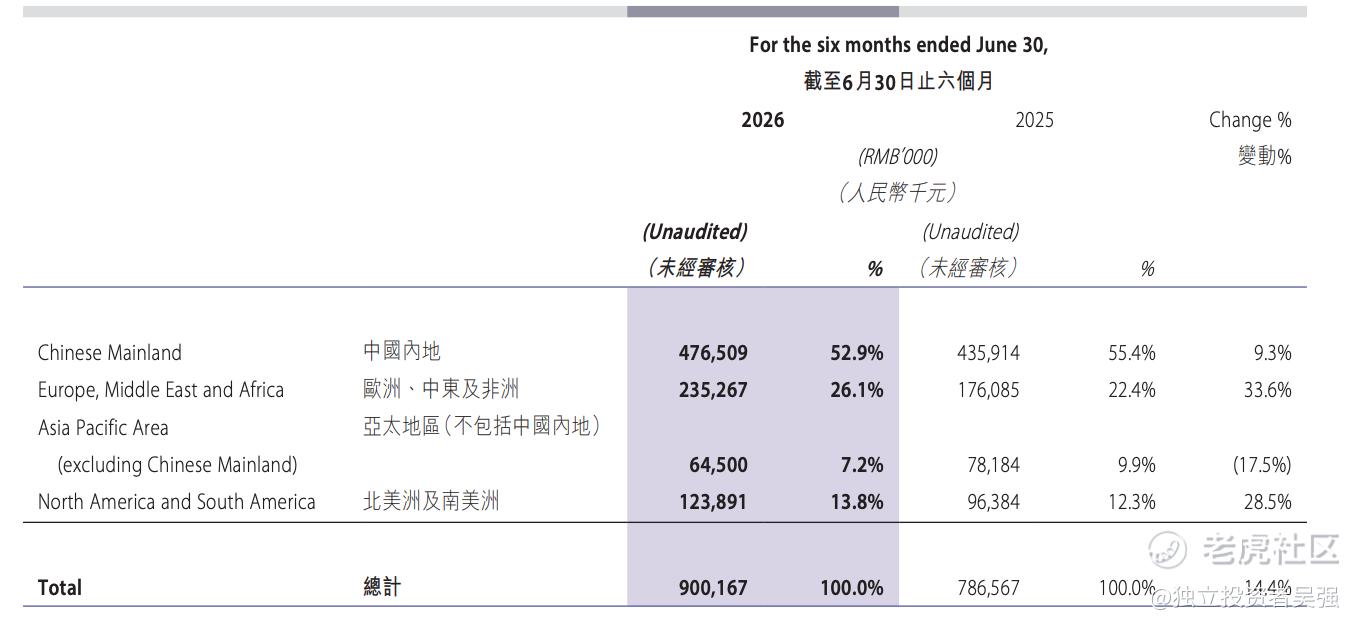
海外合计占比47.1%,已经接近半壁江山。
这个结构意味着什么?
意味着当国内集采政策波动时,公司有将近一半的收入池子不在政策火力覆盖范围内。特别是EMEA市场33.6%的增速,说明此前收购的海外渠道和品牌整合开始兑现价值。在全球医疗器械供应链重构的当下,这种多极化的收入结构本身就是风险对冲。
研发管线才是这家公司的底牌
比起短期的利润数字,我更在意的是研发管线的厚度。
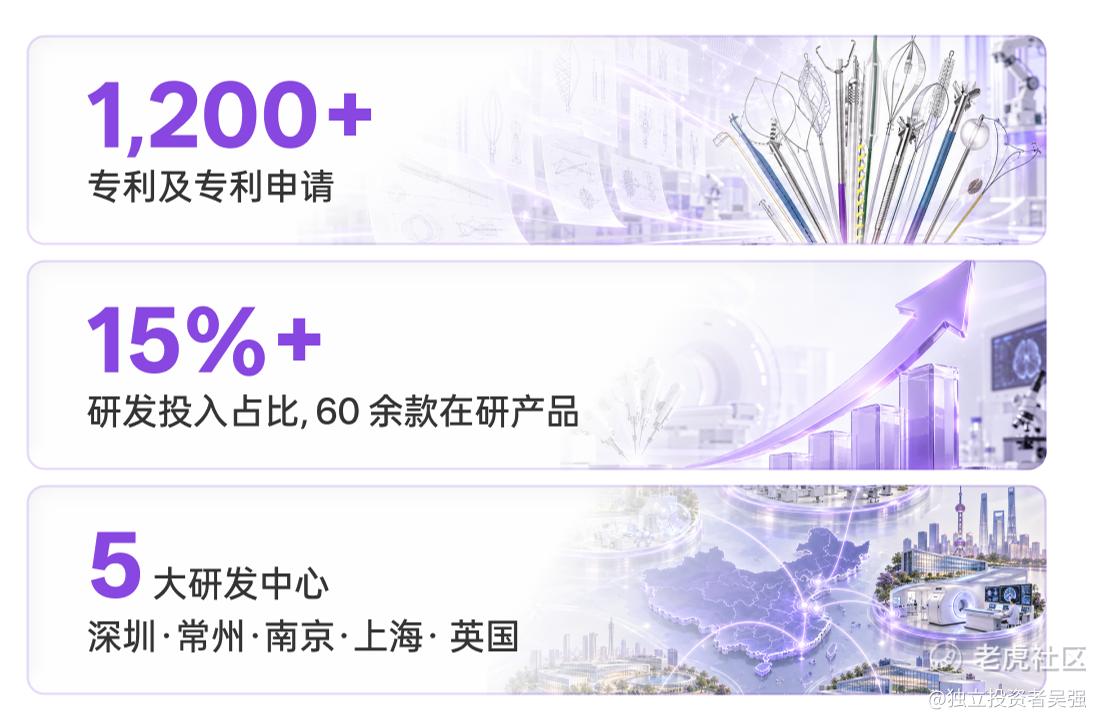
截至 6 月底,公司拥有1200 + 项专利及专利申请,技术积累深厚;研发投入占比长期保持在 15% 以上,现有60 余款在研产品,全面覆盖三大业务线。生命支持板块,Supaera 50麻醉系统一季度拿到NMPA批件后迅速商业化落地,二季度又拿下欧盟MDR认证,这意味着国产麻醉机开始真正叩开海外市场的大门。
微创介入这块的看点在于内镜。
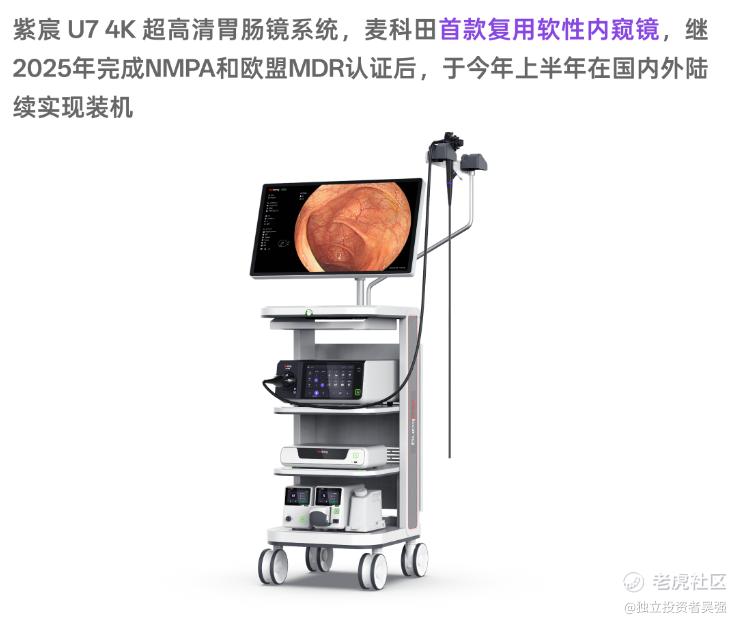
紫宸U74K超高清胃肠镜系统已经在国内外多家知名医院完成装机,而具备双对焦和光学放大功能的电子上下消化道内镜也在6月和7月相继获批。
更值得一提的是,上半年有30款微创耗材一次性通过欧盟MDR认证,这个效率在国产厂商里相当罕见。
IVD领域的突破同样扎实。
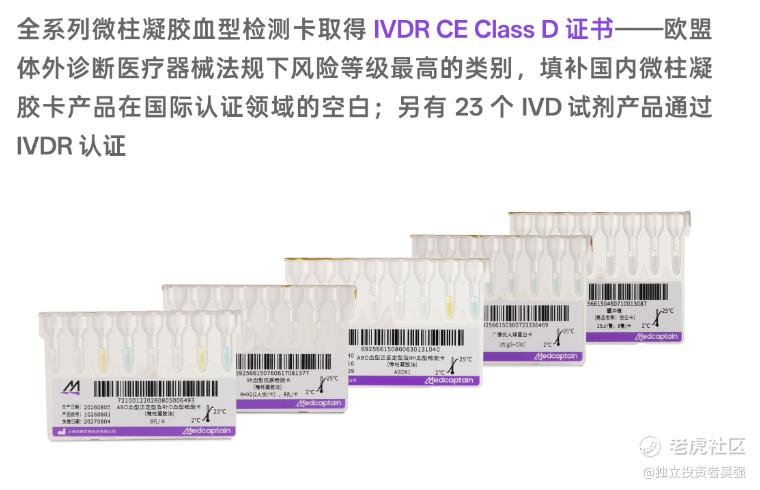
全系列微柱凝胶血型检测卡拿下IVDR CE Class D证书,这是欧盟体外诊断法规里风险等级最高的认证,国内能拿到这个入场券的玩家屈指可数。加上23款试剂产品同步获得IVDR认证,麦科田在海外高端市场的通行证正在快速集齐。
最后说点个人判断
麦科田现在的市值,反映的是市场把它当成一家普通的国产医疗器械耗材公司来定价。
但从这份中报透露的信号看,它更像是一家正在完成全球化布局的平台型公司:国内基本盘稳,海外高增长,现金流健康,研发管线储备充足。
再结合最近第七批耗材国采结果刚落地,我仔细研究了规则变化,监管层面开始反内卷,不再让恶意低价搅乱市场。
在这种增量市场里,集采不再是单纯的存量绞杀,反而成了头部企业靠临床价值抢份额的加速器,第七批消化介入国采的结果,麦科田旗下的唯德康在第七批集采中以全线优势中选。
对于医疗器械的投资逻辑从来不是看一两个季度的利润表,而是看产品管线的厚度和全球渠道的渗透深度。
从这个维度看,麦科田目前的估值,可能还没有充分反映它在全球化第二增长曲线上的潜力。
精彩评论