“机会总是留给有准备的人。”
当一家公司头顶“RISC-V第一股”的光环,身后站着“京东方之父”王东升,基石投资者一口气掏出超11.6亿港元真金白银,你会不会多看它两眼?
9月28日,奕斯伟计算(01256.HK)正式启动招股,拟全球发售约15.70亿股H股,发售价每股1.48至1.59港元,每手2000股,一手入场费约3212.07港元。预计10月9日登陆港交所。中信证券与中信建投国际担任联席保荐人。发行比例约7.14%,总市值约325.48–349.67亿港元(全球发售完成及发售调整权未获行使)。
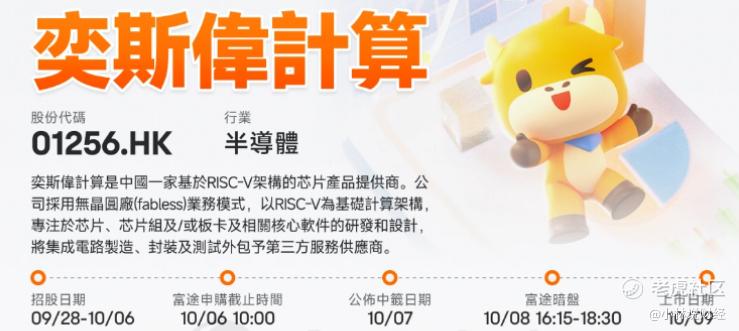
我们不妨先看看这份招股书里藏了哪些细节。
基石阵容里,藏着一条产业链
这次IPO引入9名基石投资者,合计认购金额约11.61亿港元。名单里有几个名字值得细品。海耀实业是通富微电(002156.SZ)的全资子公司,颀中国际则由颀中科技(688352.SH)间接全资拥有。这两家都是半导体封测与显示驱动领域的产业方,它们掏钱认购,不只是在财务上押注,更像是在产业链上提前卡位。再加上屹唐盛海基金、合肥建投、中信资管香港、Orix等机构,产业资本与国资平台的双重背书,信号意义明显。
RISC-V赛道,到底有多大的想象空间?
根据弗若斯特沙利文数据,中国RISC-V主控芯片市场规模已从2021年的11亿元快速攀升至2025年的377亿元,年复合增长率高达139.5%,预计到2030年将进一步扩大至2194亿元。
139.5%的复合增速是什么概念?放在整个半导体设计板块里,找不到几个能打的。RISC-V开源架构不受单一厂商授权限制,奕斯伟计算芯片计算核基于RISC-V架构研发,截至2026年3月31日,公司累计拥有超过620个IP模块、超过20个系列化RISC-V内核及超过1740项相关专利申请,已推出超过150款软硬件集成产品,服务全球220家客户。
按2025年收入计,公司是中国最大的国产智能终端人机交互芯片产品提供商。
从人机交互到AI SoC,增长曲线清晰可见
人机交互芯片是奕斯伟计算的基本盘。2025年这块业务实现营收18.56亿元,占总收入76.3%。代表产品包括已导入荣耀500系列的AMOLED手机显示驱动芯片EPD8828,以及自2024年量产以来累计销量达数百万颗的RISC-VOLED触控芯片EPH8621系列。
车载方面,CMS电子后视镜专用主控芯片EAI8800、车身控制MCUEAM2011等产品均通过AEC-Q100车规认证。其中EAM2011是国内首颗支持轻量级AI应用的车规级MCU,已实现稳定量产与持续出货。R520ARISC-V内核则成为全球首个通过ASIL-D功能安全认证的多核多架构RISC-V内核。公司已与延锋、华阳、德赛西威等头部Tier1厂商建立合作,整车客户覆盖上汽、比亚迪、奇瑞、江淮汽车等。
边缘计算与智算中心AI芯片、CPU芯片方面也有很大的增长空间。公司与极空间合作推出全球首款基于RISC-V架构的消费级AINAS产品,计划于2026年第四季度正式量产发售。
财务数据里的拐点信号
2023年至2025年,奕斯伟计算分别实现收入约17.52亿元、20.25亿元及24.31亿元,三年复合增长率约17.8%。2026年第一季度,实现收入约4.94亿元,同比增长18.4%。
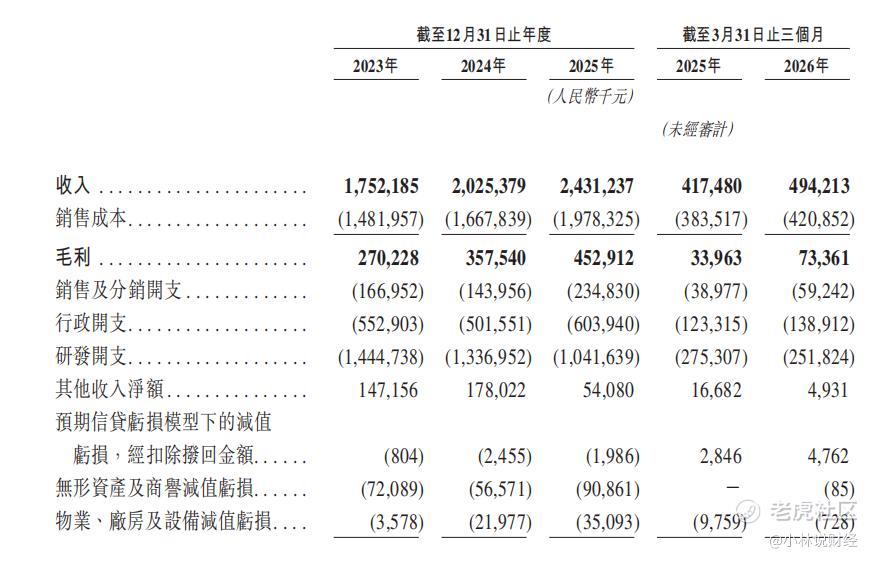
奕斯伟计算研发投入持续保持高位。截至2026年3月末,其研发团队超过1000人,约占员工总数的70%,其中硕士及以上学历占比约七成。
募资用途与估值逻辑
本次IPO所得款项净额约22.67亿港元,约35%用于开发新的及迭代现有芯片产品,约30%用于投资RISAA平台的硬件及软件能力,约15%用于潜在的战略并购,约10%用于构建及扩大营销网络,约10%用作营运资金及一般公司用途。
参考港股及A股可比芯片设计公司估值水平,考虑到公司在国内RISC-V主控芯片领域的领先地位、王东升产业资源与京东方生态的深度绑定,以及RISC-V架构在AIoT浪潮中的长期成长红利,当前估值匹配其高成长属性与赛道稀缺性。
写在最后
“凡事预则立,不预则废。”奕斯伟计算站在港股公开市场的门口,若顺利挂牌,将填补RISC-V赛道长期缺乏上市标的的空白。人机交互芯片的国内头部地位、车规级芯片的量产落地、边缘计算芯片的前瞻布局,以及RISAA(RISC-V+AI)平台与RDI(RISC-V数字基础设施)生态的持续推进,共同构成了这家公司的产业底色。基石投资者用11.61亿港元投了信任票,接下来就看市场怎么定价了。
精彩评论