作者 | 丁一
编辑 | 魏樊曦
市场考验仍在继续
不久前在吉隆坡使用Grab叫车时,作者遇到一位正在筹建包车车队的华裔司机。
他很年轻,谈起自己的创业规划以及下一辆准备购买的汽车——绿色的比亚迪“秦”。
在他的设想里,更大的乘坐和储物空间适合长途,也能承接更多包车订单。
“车要绿色的!”
作者疑惑地问为什么是绿色,他说更青春更活力也更醒目。
他口中的“秦”,在马来西亚被称为Seal 6 EV,今年5月刚刚增加了Sage Green配色。对这位年轻人而言,新能源汽车并不只是一件尝鲜消费品,它已经成为创业计划中的一件生产工具。
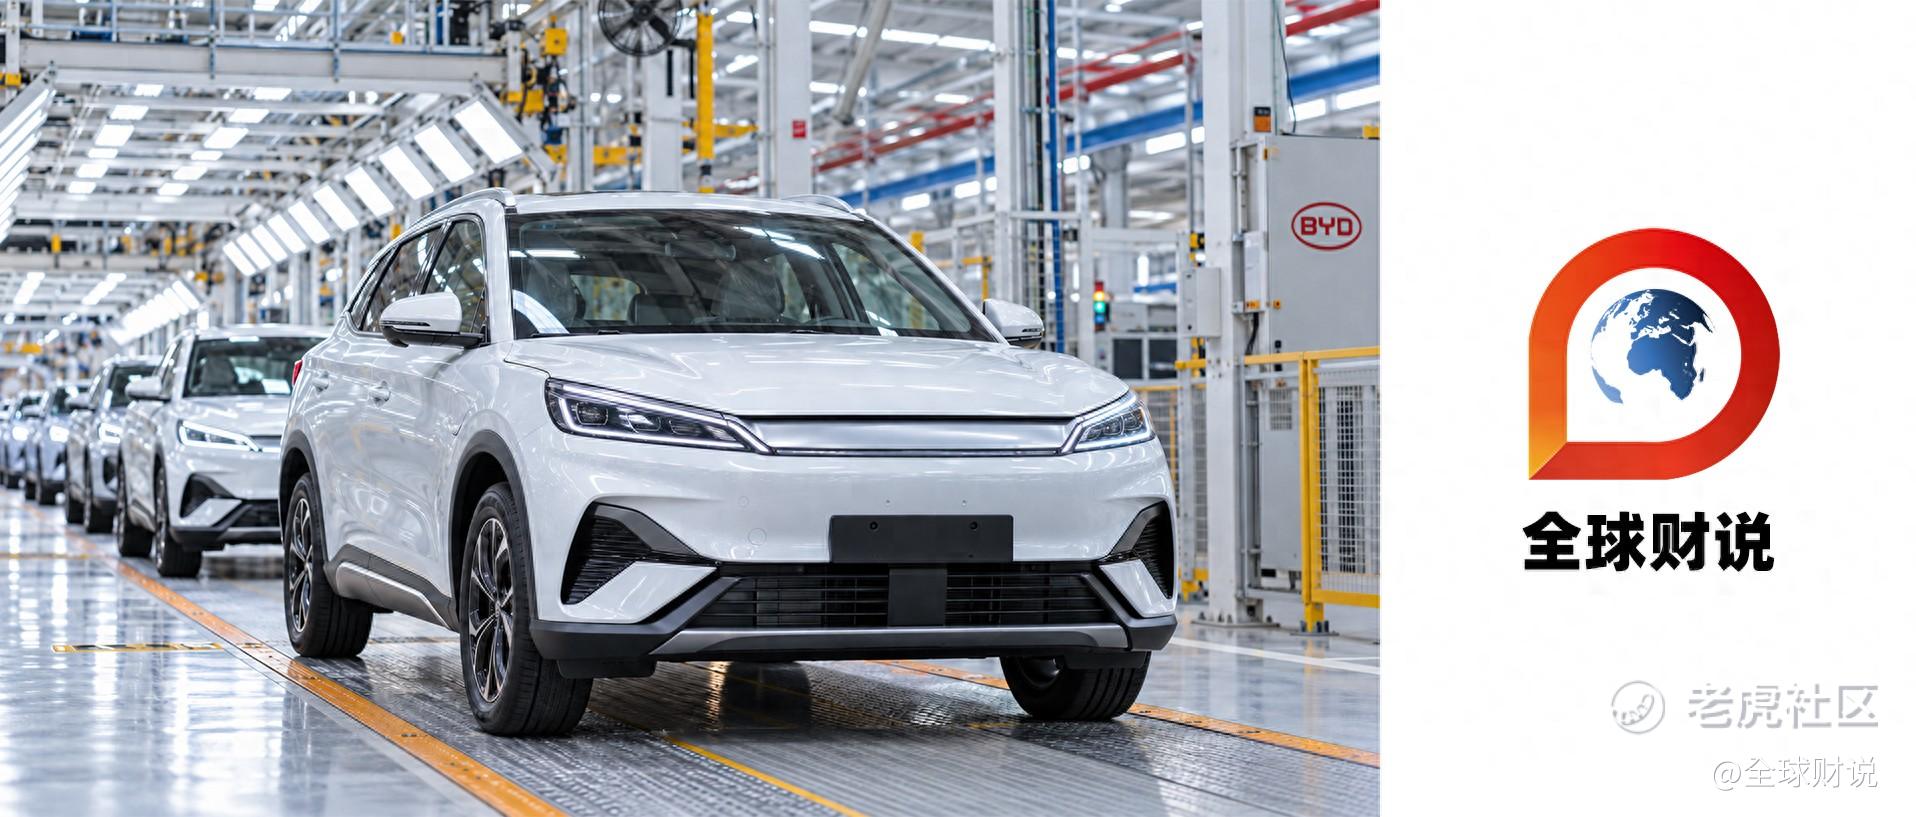
一个月后,几百公里外的泰国罗勇,比亚迪迎来当地工厂第10万辆新能源汽车下线。
一个是马来西亚司机的购车打算,一个是泰国工厂的产能节点,分别落在消费端和制造端,也构成了比亚迪进入东南亚的两个切面。
竞争无处不在
2024年7月,比亚迪泰国工厂投产。按当时公司披露的信息,这座工厂从开工到投产历时约16个月,规划年产能15万辆,涵盖冲压、焊接、涂装和总装等工序,并设有零部件生产环节。首辆下线车型为海豚,这也是比亚迪全球第800万辆新能源汽车。
把首座海外乘用车生产基地放在泰国,有现实基础。
泰国长期是东南亚的汽车生产和出口中心,汽车制造、零部件供应与外销渠道已经形成规模。比亚迪进入的,正是一个加快向电动化转型的汽车工业体系。
需求端的变化同样明显。
泰国投资促进委员会数据显示,2026年前七个月,纯电动、插电混动及普通混动车的注册量合计占新车市场55%。
具体到纯电动车,泰国陆运厅数据显示,2025年前七个月,泰国乘用纯电动车新注册67184辆,2026年同期增至126439辆,同比增长88.2%。
市场扩大,也带来了更多对手。
2025年前七个月,比亚迪及腾势合计注册约2.49万辆,2026年同期约2.44万辆。泰国纯电市场扩大了近九成,但比亚迪及腾势的注册量基本持平,新增需求则流向了更多对手。
以份额来看更加直接,比亚迪及腾势2025年前七个月的合计份额为37.0%,2026年同期为19.3%,紧随其后的是奇瑞系品牌,份额达到18.5%。
如果只看7月单月,纯电乘用车注册量前三位已变成吉利系、奇瑞系和上汽MG,比亚迪没有出现在前三。
市场份额会随着新车型上市和交付节奏变动,比亚迪仍居前列,可领先幅度已经很窄。
价格也是竞争的重要一环。
泰国经销商RÊVER公布的9月16日至30日促销条款显示,ATTO 3的Premium和Extended两款配置均提供13万泰铢基础折扣,折后售价分别为66.99万和76.99万泰铢,较原价下降约16.3%和14.4%。
不过,比亚迪在插混市场仍有优势,2026年前七个月,其乘用插混车注册份额达到46.1%。
本地工厂的意义也由此显现。生产安排和交付节奏可以放在更靠近消费者的地方,比亚迪还能借此参与泰国正在形成的新能源汽车供应链。
随着更多品牌进入,先到市场的优势需要由持续供货和产品竞争力来接续。
工厂的深层含义
比亚迪泰国工厂的产品已覆盖纯电和插混,此次第10万辆下线车型为ATTO 3。
目前工厂生产海豚、ATTO 3、SEAL 5 DM-i、SEALION 5 DM-i和SEALION 6 DM-i五款车型,均已获得“泰国制造”认证。据比亚迪披露,工厂约95%的员工为泰籍,本地化采购比例约50%,当地运营已经深入用工和供应环节。
本地化也开始延伸到供应商。
比亚迪已与当地266家零部件生产商及供应商建立合作,其中125家生产商在泰国制造材料和零部件,获得泰国汽车研究所标准认证的零部件超过1090项。
汽车工厂能否长期留在一地,涉及的不只是总装线上的就业,还包括当地企业能否持续进入采购名单、生产更多关键部件。供应商数量已经有了基础,具体采购规模和高价值零部件占比,则更能体现本地产业链的深度。
产品的去向,让泰国工厂有了第二层作用。
比亚迪泰国工厂累计出口超过2.4万辆,2026年上半年出口车辆约占该工厂产量的40%,出口目的地包括东盟、南亚、澳大利亚和欧洲。
2025年8月,泰国产海豚首次装船驶往欧洲。对一座最初主要服务泰国及周边市场的工厂而言,欧洲订单扩大了市场半径。在不同地区之间安排车型和产量,泰国基地的价值也不再取决于单一市场的需求。
出口还有泰国政策层面的推动,由于本地市场容量有限,政策也在引导车企把泰国工厂纳入更广的销售网络。
以EV3、EV3.5为例,激励措施将进口优惠与后续本地生产挂钩。泰国投资促进委员会公布的调整方案中,每出口一辆在当地生产的电动车,在履行生产义务时可按1.5辆计算。
政策的方向还在继续调整。2026年9月,泰国国家电动车政策委员会原则同意重整汽车消费税制度,提出将进口、税率优惠与车企在当地的投资、零部件采购及就业贡献联系起来。
目前,方案仍处于原则性同意阶段,但释放出的信号明确。在泰国建厂只是进入产业体系的第一步,持续把生产和采购留在当地,才更符合下一阶段的政策取向。
对已经拥有工厂和供应商网络的比亚迪而言,前期投入构成了一定基础,政策调整也会把竞争进一步引向本地采购和高技能就业等环节。
在业绩层面,海外业务权重正逐步上升。
2026年半年报显示,上半年比亚迪出口79.2万辆,同比增长67.8%;集团境外营业收入约1812.68亿元,占总收入的52.6%,境外市场在集团收入结构中的权重已经过半。
从海外生产到海外经营
业务半径扩大,经营体系也要随之延伸。泰国工厂提供了一次具体实践,设备和工艺落地之后,生产经验如何交给当地团队,同样影响这座工厂的发展。
相关报道显示,罗勇基地从2024年底开始实施“种子人才计划”,选派泰籍操作组长、工程师赴中国培训。培训涉及研发、试制和投产等环节,学员返回泰国后承担管理工作,参与中泰团队之间的技术与日常沟通。
这类培养的价值,在于让熟悉当地语言和工作习惯的人,也掌握工厂的技术要求和处理问题的方法。制造标准需要保持一致,现场沟通和人员管理则需要适应当地环境。本地管理者逐渐成长起来,有助于减少对外派人员的依赖,也让生产经验更稳定地留在工厂内部。
人才培养还在向售后环节延伸。2026年3月,成都工业职业技术学院与比亚迪汽车泰国公司举办第三届泰国项目班专场招聘会,岗位面向曼谷多个售后服务中心,涉及新能源汽车维修保养与故障诊断。
汽车业务的时间跨度远长于一次交付。随着车辆进入日常使用,维修是否方便、故障能否及时处理,会持续影响消费者对品牌的判断。生产端需要熟练工人,服务端也需要懂车型、懂技术的本地人员。围绕这些岗位建立持续的人才来源,能够为品牌在当地的长期经营提供支撑。
由此看,海外工厂带来的投入,会逐渐超出厂房和生产线。培训、技术支持、售后服务都需要持续建设,积累下来的人员和经验,又可以服务后续车型与业务拓展。这些工作的回报更慢,却关系到企业能否在产品更新之后,仍然保有稳定的经营基础。
这种将经营职能向当地延伸的方向,也出现在欧洲。2025年5月,比亚迪宣布将在匈牙利布达佩斯设立欧洲业务总部及研发中心,规划职能涵盖销售与售后、车辆认证测试,以及本地化车型设计和功能开发。
将部分研发和经营职能放到市场附近,有助于缩短消费者反馈与产品调整之间的距离。不同地区的使用习惯、道路环境和服务需求,可以更直接地进入企业的决策过程。对于海外业务不断扩大的车企,这种反馈能力与制造能力同样重要。
泰国的实践因此具有更长远的参考价值。海外布局越广,统一技术标准与保留当地经营空间之间的协调,就越是一项日常工作。
回到第10万辆车下线,这座工厂已经留下了比产量更丰富的内容。从把产品送入市场,到让当地团队参与制造、服务与经营,比亚迪的出海正在积累另一种厚度。
第10万辆之后,产量只是其中一个数字。它的价值,将随着这些团队参与更多车型、更长时间的运营而逐渐显现。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,全球财说及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
精彩评论