文 | 陈宁迪、马行空
最近有家办的客户和一些好朋友问我关于ETF的事,原因是他们买了香港南方两倍做多海力士(7709.HK)的ETF,结果海力士正股只是腰斩,但是他们买的ETF却跌了86%,个别日子里,正股跌5%、ETF跌20%以上,2倍杠杆变成了4倍杠杆,而且正股派息时ETF也不派息。去问基金经理,他只会告诉你,这些风险都已经披露过了,他们是通过衍生品合成价格敞口,并非直接持有海力士的正股。今天我就借此简单讲一下市场上ETF到底是怎么回事,以正视听!防止朋友们继续踩坑。
ETF大体可以分为三大类,指数型ETF、个股杠杆ETF、分红型ETF。
01
指数ETF
指数ETF是良好的投资标的,这类ETF直接购入正股作为底层资产。有的根据行业选股,有的直接按照大型指数购入一篮子股票。最典型的如追踪标普500的SPY(标普500指数ETF)。
指数ETF可以分为派息型和累积型。派息型ETF会定期派成分股发放的股息,除息后ETF净值下调。比如SPY采用季度配息机制,一年配息4次,除息月份通常为每年的3月、6月、9月和12月。2023-2025年,整体派息率分别为1.4%、1.2%、1.06%。再比如香港市场的盈富基金(2800)紧贴恒生指数,每年派息两次(中期息及末期息),近年派息率在3-4%之间。
累积型ETF把成分股的股息自动再投资回基金,收益全部反映在净值增长上,不派现金。累积型ETF在欧洲比较常见,主要是为了避税。因为欧洲派息产生的股息税在30%左右,而股票涨跌带来的资本利得税只有10%左右。而且资本利得税是卖出ETF时才收取,而股息税是自动扣除。因此,ETF将派息累计在净值中,不直接派现金,能够显著降低税率,提高ETF实际收益率。
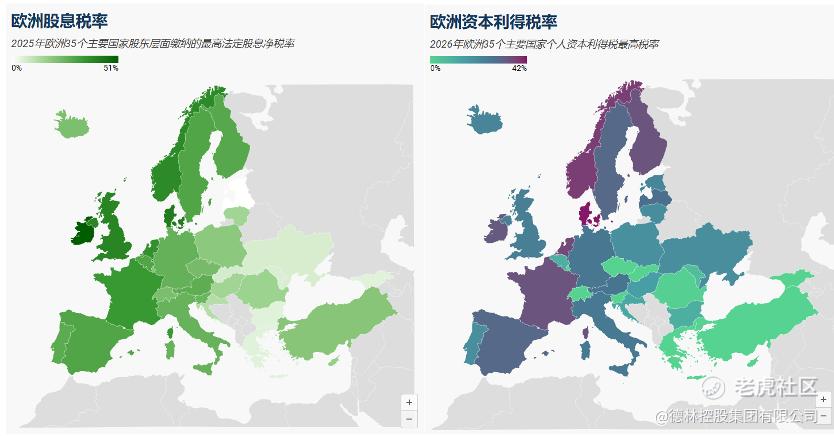
图1:欧洲股息税和资本利得税地图,来源:Tax Foundation
举个例子,在爱尔兰注册的两只追踪标普500的ETF,iShares Core S&P 500 UCITS ETF USD (Acc)是累积型,规模高达1343亿欧元;iShares Core S&P 500 UCITS ETF USD (Dist)是派息型,规模只有198亿欧元。
因为累积型ETF的避税作用,欧洲甚至还有特殊的合成性指数ETF,这个可以理解成1倍做多的杠杆ETF。从常理上讲,1倍杠杆的收益和直接购入股票没有区别,杠杆产品还存在一定掉期风险。为了节省税收,市场创造了这类工具。
整体来讲,追踪大型指数的ETF是良好的投资标的,手续费低,底层持有实际股票,能确保持有整个市场。
02
个股杠杆ETF
个股杠杆ETF是我们讲的重点。杠杆ETF的目的是追踪每日涨跌幅度,为维持固定杠杆倍数(如每日2倍),基金需每日调整头寸。这类产品本身不持有或者很少持有正股股票,而是通过互换等衍生品合成相应的经济敞口,因此没有股息。
个股杠杆ETF有三大特点:
1
没有股息
以港股的南方二倍海力士为例(7709.HK),7709持仓中仅有13%为海力士正股,其余为掉期合约或现金。海力士正股每季度派息375韩元,海力士最近还宣布,要将2025至2027年年度固定股息上调至每股1,500韩元,并将累积自由现金流的50%以上用于派息及回购注销。杠杆ETF无法享受到派息。杠杆ETF南方两倍海力士从2025年10月上市至今,没有派过息。
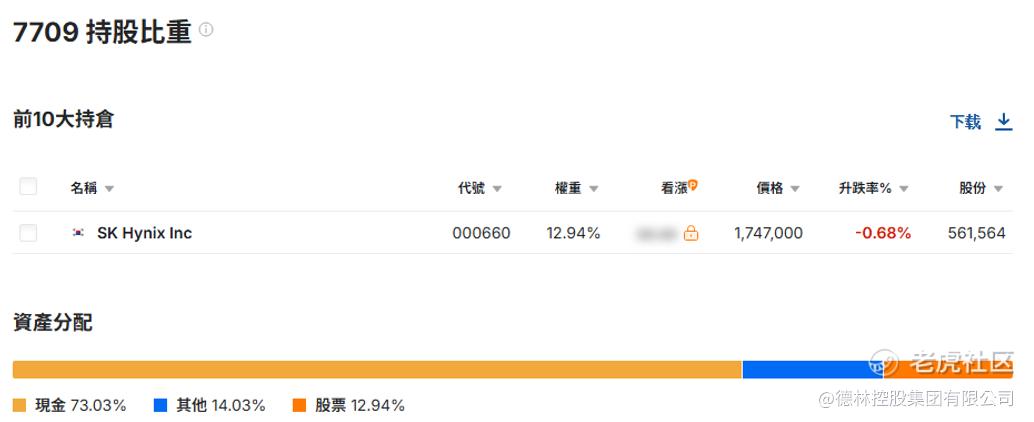
图2:南方二倍海力士走势图,来源:公开资料
我们不建议个人投资者持有这类杠杆ETF,除了没有股息外,杠杆ETF的持有成本非常高。
2
持有成本高
杠杆ETF每天需要进行频繁的衍生品交易操作,相应的产品的管理费很高。平均能达到1-2%。港股的南方两倍做多三星电子(7747.HK)和南方两倍做多海力士(7709.HK)管理费为1.6%,美股市场的二倍做多英伟达(NVDL)管理费为1.06%,二倍做多特斯拉(TSLL)为0.99%。对于股票来说,这是很高的水平了,因为持有正股是没有管理费的。
一般的指数型ETF,管理费也远远低于这个标准。追踪标普500的SPY的管理费为0.09%,追踪纳斯达克100的QQQ管理费为0.18%。看起来不起眼的管理费,在长期持有中就能侵蚀掉很大一部分利润。
3
放大波动,不适合长期持有
杠杆ETF锚定的是一天之内的涨幅,例如当天正股增长了1%,两倍做多ETF会上涨2%。如果正股处于单边上行的时期,杠杆ETF的复利效应会不断放大总的收益!
以港股的南方两倍做多海力士(7709.HK)为例。2026年4月1日,股价为23.3港币。而到了6月1日,短短两个月后,股价达到了141港币。增长率达到600%!而同一时期,正股海力士的价格从88.4万韩元上涨到了229.9万韩元,增长率为260%。 6月22日,南方两倍做多海力士价格上涨到185.15港币,以2025年10月16日刚推出时的基准计算,回报率超过2000%!同期海力士正股的回报率为545%。杠杆ETF的增长率远远超过了正股的两倍。这背后的原因是复利的放大作用!
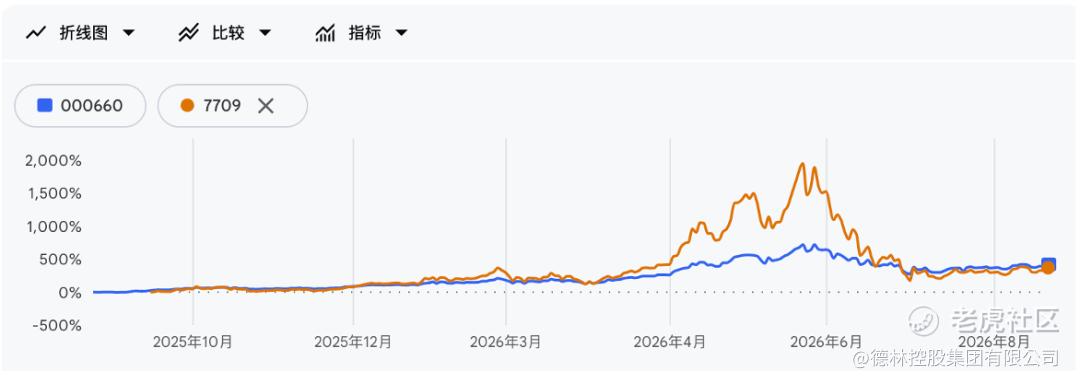
图3:海力士正股和杠杆指数走势对比,来源:公开资料
杠杆ETF在放大了收益的同时也放大了风险。当股市遭遇长期下行时,杠杆ETF也会放大损失。还是以7709为例。7月以来,全球AI股市出现回调,海力士的股价从6月底的290万韩元下跌至七月底的135万韩元左右,仅有历史最高股价的46%左右。同一时期,7709的价格从180港元下跌至26港元,只剩下最高股价的14%!7月31日,海力士正股当日下跌5.6%,而7709产品却下跌22.5%,两倍杠杆变成四倍杠杆。在极端市场行情下,杠杆ETF难以保证追踪的准确性,偏离幅度较大。杠杆ETF的跌幅远超正股的跌幅。杠杆ETF在放大涨幅的同时,也会放大损失。这是一把双刃剑。
03
美国的不定期分红型杠杆ETF
美国杠杆ETF有分红,源自于美国税制的特殊规定。美国市场,绝大多数美股 ETF 在税务上都被注册为受监管投资公司(RIC, Regulated Investment Company)。根据美国税法M 规则,RIC 享有免征公司级所得税(Pass-through Tax Treatment)的穿透待遇,但前提是必须满足严格的分配比例。基金当年必须将至少90%的应税净投资收益(如底层股票股息、债券利息)分配给持有人,才能在基金层面抵扣已派发的红利。因此会出现不定期分红,但这个分红和股息没有必然联系。
例如特斯拉二倍做多ETF(TSLL),虽然特斯拉上市后从未派过股息,但杠杆ETF 2023-2025年有派息记录,股息率分别为4.44%、2.31%、4.89%。其股息来源是,基金自身主要通过互换(swaps)等衍生品实现2倍敞口,同时会持有一定现金或高质量短期债券作为抵押/流动性管理。这些资产会产生利息, 所以TSLL的分配本质上是基金运作的副产品,而不是对特斯拉分红的放大。
再比如,二倍英伟达ETF(GraniteShares 2x Long NVDA Daily ETF),虽然英伟达正股按季度派息,2023-2025年,股息率分别为0.08%、0.03%、0.02%。但是二倍英伟达杠杆ETF仅仅在2023年有一次临时派息(股息率11.29%),此后没有派息过。
因此,美国的杠杆ETF会出现不定期分红,但这个分红和股息没有必然联系。香港、欧洲等地杠杆ETF普遍不分红。上面提到了港股南方二倍海力士至今没有分红。欧洲市场的WisdomTree NASDAQ 100 3x Daily Leveraged(三倍做多纳斯达克100)也明确不分红。
考虑到香港对股息和资本利得都不征税,因此欧洲那种累积型指数ETF没什么吸引力。而杠杆ETF的缺点非常明显,完全不适合长期持有,其波动性甚至接近于赌博。
我们想提醒广大投资者,投资是一件非常专业的事情。杠杆ETF仅适合少数人用来短期套利,投资者不应把它当作放大收益的灵丹妙药,细微的差别经过杠杆放大后就能产生个人无法承受的巨大亏损。
说了这么多,其实想讲的道理只有一个:投资真正的门槛,从来不在“买哪只产品”,而在你能不能看懂它背后运行的逻辑,以及它到底适不适合自己。累积型ETF的税制设计也好,杠杆ETF每天调仓带来的损耗与偏离也好,这些看起来不起眼的细节,往往会在持有时间里悄悄改变投资结果。这也是德林家族办公室这些年一直在专注做的事——把那些容易被忽略的细节替客户理清楚、讲明白。十多年来,我们陪伴几十个家族走过了不同的市场周期,并成为香港目前唯一一家上市的联合家族办公室。我们不追逐短期热点,也不鼓励任何人去碰自己看不懂的东西,只希望在每一次做出决定之前,先帮您把风险和代价看得更清楚一些。
投资是一场长跑,专业的事,交给专业的人,往往会走得更稳。
04
总结
-
指数ETF是好的投资伙伴,其费率低、能确保持有整个市场,有股息收益;
-
杠杆ETF没有股息收入、管理费高、指数级放大风险,不适合长期持有,只适合作为短期投机工具,更不适合普通投资者;
-
美国有不定期分红的杠杆ETF,但其分红并非股息,而是衍生品的额外收益;
-
投资是件非常专业的事。如果您希望有人帮您把复杂的产品看明白、把风险控制好,德林家族办公室愿做您长期路上的同行者。
作者简介:
陈宁迪,毕业于芝加哥大学,获经济学及统计学(荣誉)学士学位,于环球金融行业有超过26年经验,先后创立德林证券及德林家族办公室,曾是香港证监会授予之第1、4、6号牌照持牌负责人。现任德林控股集团董事局主席、执行董事及首席执行官,香港有限合伙基金协会副会长,著有《财富聚变时代:发掘逆周期的生存智慧》。
马行空,本科毕业于香港中文大学,研究生毕业于清华大学,曾任《财经郎眼》总策划,现任德林控股首席经济学家、德林新经济研究院执行院长,香港证监会4号牌持牌人,著有《贸易能力塑造国家能力》、《你的投资机会在哪里》、《萧条下的希望》等畅销书。
免责声明
本文章仅供参考,投资者应仅依赖公司公告所载资料作出投资决定。
本平台所载的信息和材料,包括文本、图形、链接或其它项目来自第三方信息终端,仅供一般参考用。任何情况下,本平台所发布的信息均不构成投资建议。
未经本公众号授权,任何人不得擅自转载。
微信涉及的内容仅供参考,版权归德林控股及相关内容提供方所有,免责声明见德林控股官方网站:https://www.dl-holdings.com/
精彩评论