近期美债收益率狂飙,尤其短期国债收益率上涨很凶,可能很快又要重演当年的倒挂了。
众所周知,衰退前美债收益率曲线经常出现倒挂,过去几次倒挂,除了2022~2024这个史上最长倒挂外,剩下几次都出现了经济衰退(包括19年疫情前短暂倒挂)。
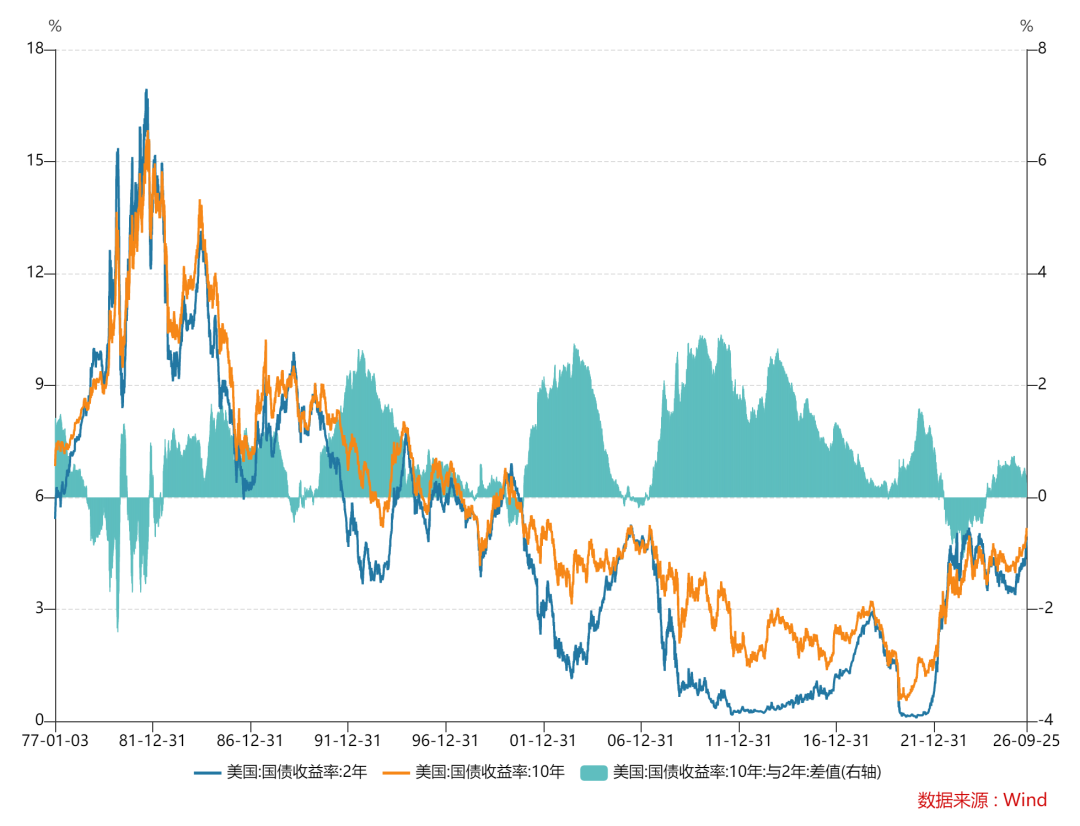
倒挂为什么通常暗示衰退要来?
正常曲线是短低长高:借2年承担再融资/政策不确定性小,借10年要补偿通胀、增长和久期风险,所以10Y一般高于2Y。倒挂=2Y≥10Y,含义是“市场认为现在融资很贵,但未来经济会差到央行必须降息”。它不是衰退原因,而是对下列传导的定价:
1.短端被政策利率钉死在高位:
2Y紧跟联邦基金和加息预期。美联储加息会造成短端收益率上扬;若加得太快,短端会高于长端,因为长端还盯着“以后迟早要降回来”。
2.长端隐含“未来增长+通胀+期限溢价”被压低:
若长端不跟涨、甚至因为避险买盘而下行,说明市场给未来10年的实际GDP、通胀补偿、持有长债的风险补偿都在下调——这在宏观上对应企业投资回报下降、通胀下行、央行未来宽松。
3。倒挂传导到实体,靠三条链:
银行净息差压缩:银行“短借长贷”,2Y/10Y或整体曲线走平→吸储成本接近放贷收益,净息差压缩,KBW银行指数会在曲线趋平时先跌;银行继而惜贷,企业和个人拿不到长期便宜钱。
企业资本开支结构的变化:短端高→商业票据、循环贷、浮动债成本高;长端若也高,投资级/高收益发债全贵,CAPEX和并购延后。
剩下的一条,便是衰退的自我实现。
2Y/10Y倒挂自1978年以来平均领先衰退约15个月,区间6个月到2年;部分研究用10Y/3M更贴,平均滞后更短,纽约联储衰退概率模型也更看重3M/10Y。 所以说“国债收益率倒挂=马上衰退”是错的,它等于“未来6–24个月衰退概率抬升”。
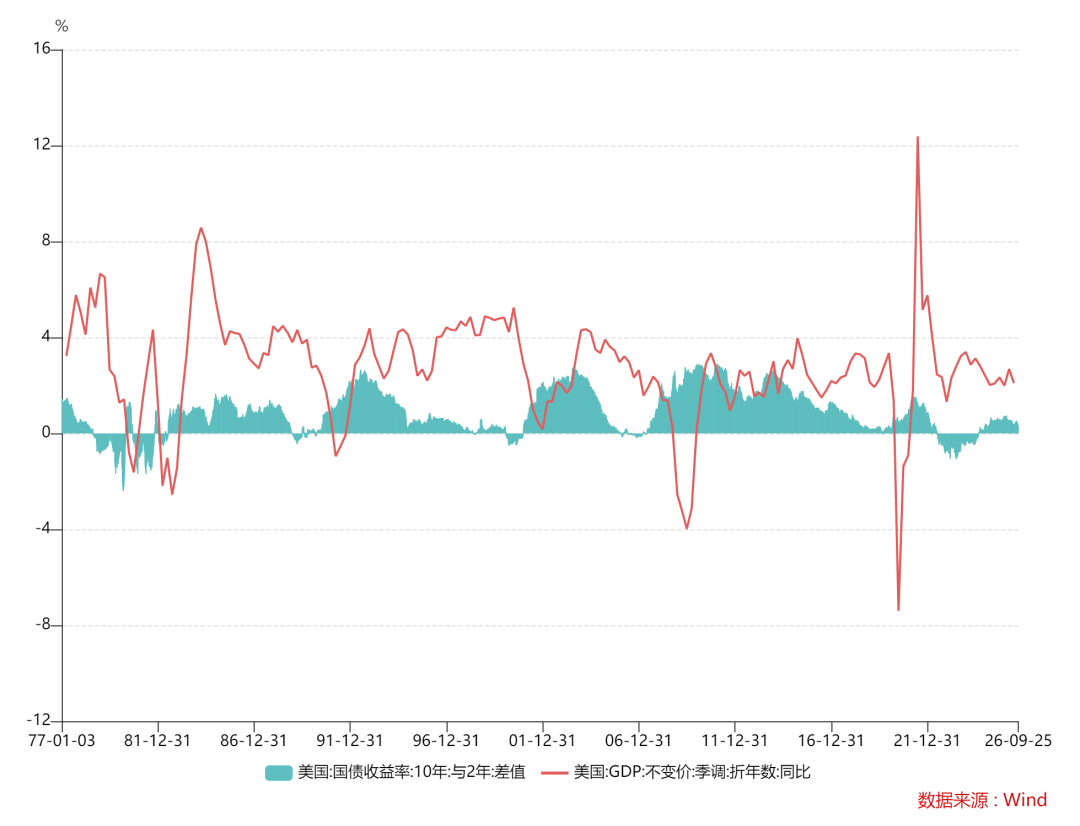
那么,2022–2024史诗级长倒挂为什么没衰退?
2022年7月–2024年8月,2Y/10Y倒挂约26个月、最深处−100bp以上,按历史早该衰退,但美国GDP在2023年同比增2.9%,还有所加速,2024、25年均为正,今年H1有所减速,Q3还在加速,说明在衰退解除后的两年多时间里美国经济没有衰退,为什么呢?有如下几个原因:
1.财政版QE托底。
2022–2024美国赤字率仍高,拜登政府增发了许多国债和补贴。货币收紧的同时财政扩张,等价于“一边用高利率压需求、一边用赤字补需求”,私人部门利息敏感被财政抵消一部分。
2居民对高利率钝化。
疫情后超额储蓄、低失业率、时薪增长;更关键是美国房贷以30年固定为主,2020–21再融资到2.5%–3.5%的家庭,加息不影响存量月供,只影响新增购房。所以尽管后面房地产活动显著下跌,但居民端的资产负债表完好,消费支出随着名义收入持稳而维持稳定,稳住了GDP。
3.企业提前锁低息长债。
2020–21低利率窗口大公司发长债把平均期限拉长,很多投资级存量票息3%–4%;2022后虽然新发贵,但旧债几年内不滚续,利息支出不会随政策利率同比例上升。小企业和浮动债受伤,但大部头的上市公司几乎无影响。
4银行没出现系统性惜贷。
疫情期间存款暴增,银行不必为揽储大幅提高存款利率。贷款利率挂钩SOFR和政策利率上行、存款利率则跟涨很慢,净息差一度反而扩大。尽管SVB造成了一些冲击,但美联储、财政部和FDIC及时出手,避免了系统性崩盘。
5.收益率曲线本身被QE+期限溢价扭曲。
多年量化宽松压低长端期限溢价,学术和美联储更信3M/10Y的倒挂情况;2022–24若看3M/10Y,信号没2Y/10Y那么极端。换句话说,这轮倒挂有很大成分是政策短端被加息强行抬高+长端被QE和避险买盘压制,抛售不够剧烈,并不纯反映“未来深度衰退”。
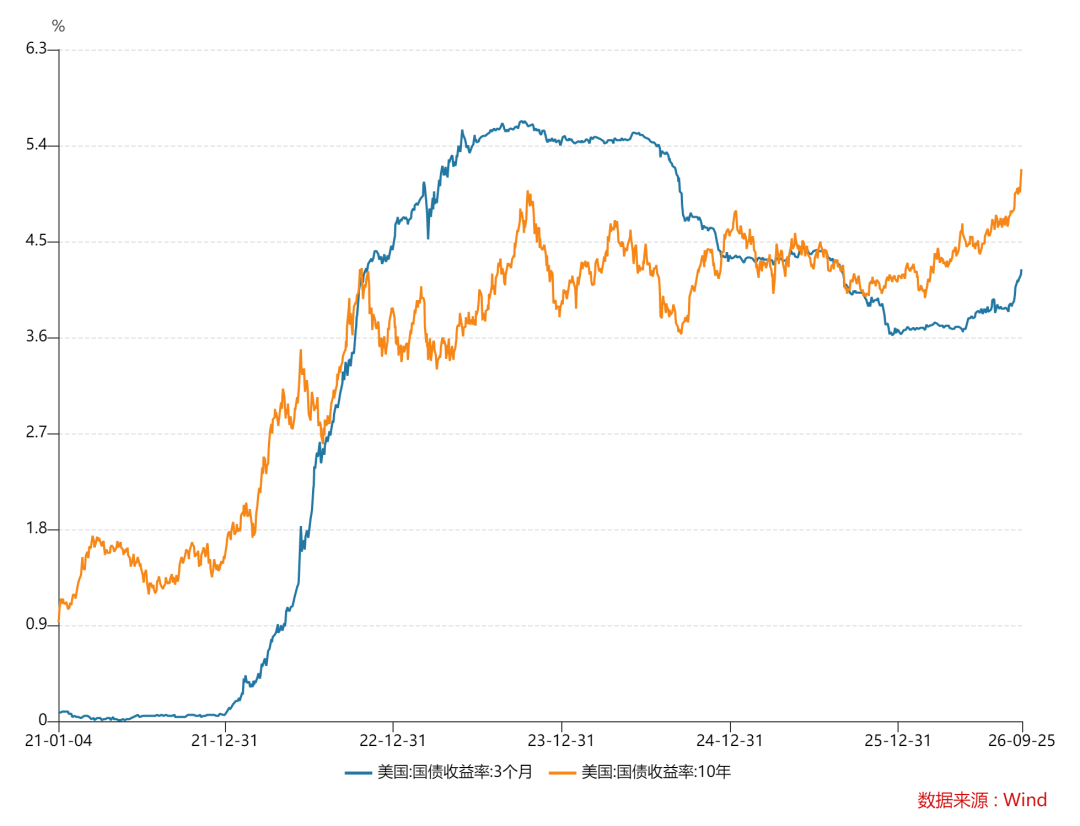
对于本次加息和收益率曲线倒挂,笔者在昨天文章里面已经分析过。目前来看,市场还是开始担忧加息、经济和AI企业的资产负债表了。加上许多个股仍处于历史最高,所以风险较此前反而更大。目前,美国私人端的资产负债表较疫情后刚刚开始加息的时候显著恶化,企业更是压力山大。此外,银行股也遭遇了系统性抛售,人们开始担忧在企业动辄发动百年长债的情况下,银行会不给任何贷款。
当然,也许这些事件会导致经济降温,通胀下行,市场的反身性使得联储不必加息到4.75%就暂停,这也反过来会构成利好。
最新的外资报告、市场点评、交易策略、宏观解读都已经更新,欢迎各位加入。
精彩评论