大盘:上周五反弹收官,今晨风向转了。
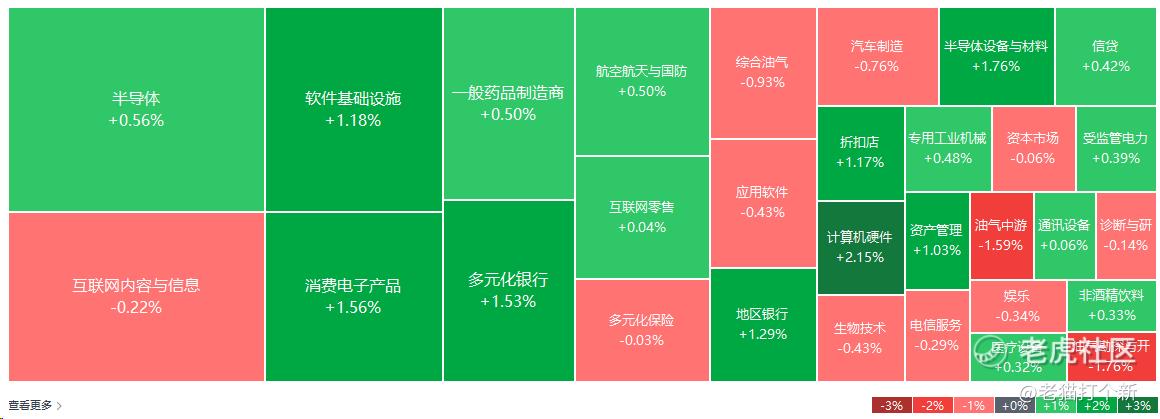
上周五美股延续反弹:道指+0.93%报51828.62点,标普500+0.51%报7743.41点,纳指+0.48%报27068.72点,涨多跌少,驱动是霍尔木兹海峡重开预期压低油价、资金提前为缓和定价。
结构上科技继续扛旗:微软涨近4%、苹果+1%;费半+1.41%(上周累涨6.27%)、Credo涨近8%;存储SK海力士+3%。
周末特朗普掀桌,但没完全掀。
周六特朗普当面拒绝伊朗经卡塔尔提出的「七天重开霍尔木兹」方案(美方须先解封、解冻资金并全面停火,伊朗才开航道)等于把上周五市场交易的复航预期掀翻
但周日他又说本周仍会间接谈,否的是这份先给好处的交易,不是谈判本身。
今天盘前小回调正常表现
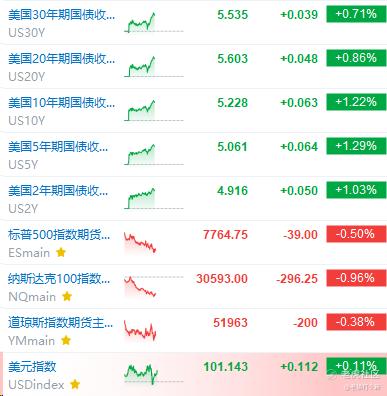
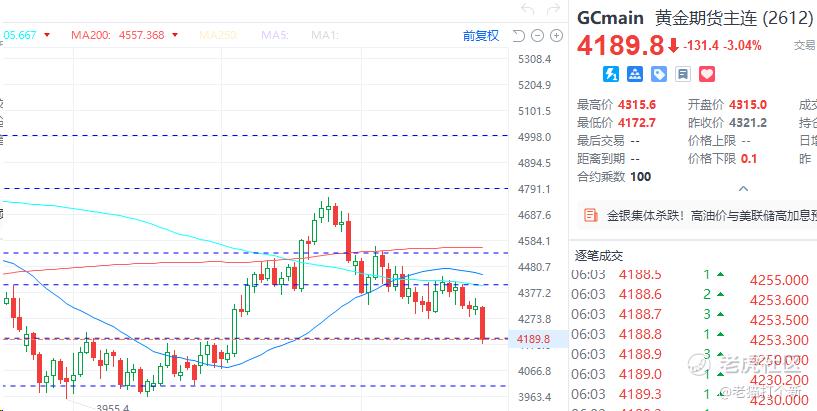
主要还是黄金大幅回撤,看样子加息定价叙事再度强化,目前回归4000~4200区间也是有可能的。
财经日历:双节周+数据周,美股独挑大梁。
周一:SpaceX 星舰第 14 次飞行发射窗口北京时间 20:15 开启(75 分钟窗口);联大周后续消息面为主,伊朗外长明日回国、代表团无对美会谈计划。
周二:美国对部分加拿大商品进口禁令生效;G20 贸易部长级会议;特朗普与约翰逊议长、科技公司 CEO 召开人工智能会议(马斯克、黄仁勋等出席),AI 网站 America.gov 同日上线;美国 8 月 JOLTS 职位空缺(预期 722.5 万)、9 月谘商会消费者信心(预期 89.1);澳大利亚央行利率决议(预期 4.6%)。
周三:美国 8 月核心 PCE(预期同比 3.3%-3.4%、环比 0.3%)、二季度实际 GDP 终值(预期 1.5%);9 月 ADP 就业(预期约 5.8 万);OpenAI DevDay 00:30 开幕、Altman 01:00 主题演讲,预计发布个人助手”o”;中国 9 月官方制造业 PMI;美联储官员密集发声(古尔斯比、穆萨莱姆、威廉姆斯等)。
周四:中国国庆,A 股休市至10.7、港股休市、陆港通关闭(10.2 港股恢复交易但南北向续闭);日本央行三季度短观(大型制造业景气判断指数预期 25)+ 9月会议意见摘要;美国当周初请失业金(预期 20 万)、9 月 ISM 制造业(预期 55);韩国 9 月出口(预期 +62.2%);特斯拉正式展示新一代 Roadster;谷歌发射自研 TPU 原型卫星;SpaceX 执行 NASA Crew-13 载人任务。
周五:美国 9 月非农就业报告(预期新增 10 万,日历口径 9 万;失业率预期 4.1%、时薪环比 +0.3%);8 月耐用品订单终值;日本 9 月东京 CPI(预期 2.5%);欧元区 9 月调和 CPI 初值(预期 3.7%)。
周末:周日(10.4)OPEC+ 会议(奥地利)、巴西大选第一轮投票。
财报日历
周二:CCL、KMX
周三:美光盘后放榜(电话会周四凌晨 4:30,焦点 HBM 订单与 DRAM 合约价表述)、JBL(盘前,预期 3.86 美元)。
周四:ACN、耐克。
周五:无重点财报。
美银去杠杆警报:跌了有人接的隐性保险。
美银策略师把传导路径说得很具体:美债收益率持续上行,可能经金融股向更广泛风险资产传导,同时押注政策制定者最终会出手托市:这个”跌了有人接”的隐性保险,是上周五美股敢放量反弹的前提之一。
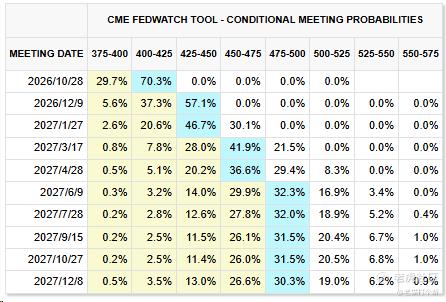
Fed:双重检验,本周定调10月。
CME口径10月会议加息25bp概率70.3%、到12月累计加息50bp概率50.9%——市场主叙事已从”会不会加”切换成”加几次”。本周三重检验:周三(9.30)8月核心PCE(预期3.3%-3.4%)+周五(10.2)非农(引路透预期新增10万、日历口径9万,失业率4.1%)。通胀这道几乎注定不友好,真正边际变量在非农:新增若在10万附近、失业率持平,”经济还算稳”反而给加息开绿灯;明显低于预期,加息概率快速回吐、美股喘息。本周美联储官员发声密度极高(古尔斯比、穆萨莱姆、威廉姆斯、库克、卡什卡利),讲话口径与数据同权重。
日央行:2年期1.975%,套息的锚在松动。
日本2年期国债收益率周一涨至1.975%、创1995年以来最高,三菱日联摩根士丹利把日央行加息时点预测从2027年提前至2026年12月和2027年4月
日元急升、美元/日元波动放大时,期货和高 beta 会跟着抖,不过重心还是看美股主线PCE这边。
Colossus 2:芯片年底翻倍以上。
马斯克上周四表态:SpaceX的Colossus 2数据中心已搭载11万颗英伟达GB200+44万颗GB300,下周22万颗GB300投用、11月和12月底或再各上22万颗——到年底芯片总数较目前翻一倍以上。
三条传导线:英伟达链(GB300量产节奏)、存储(HBM/DRAM需求,与周三美光财报直接共振)、光通信(互连规模跟着芯片数走)。
SAFA:行业自建AI标准局。
谷歌、OpenAI、Anthropic拟在无政府监管下自建”前沿AI标准局”(SAFA),已邀请特朗普政府前高级AI政策顾问Sriram Krishnan出任CEO,目标年底或2027年初启动。
行业在监管真空期抢规则定价权,短期利好是大厂合规成本可控,中期风险是标准话语权向头部集中。周三00:30 OpenAI DevDay开幕、Altman 01:00演讲预计发布个人助手”o”,看发布是否自带安全框架叙事。
Solidigm:半导体史上最大IPO要来了。
SK海力士旗下Solidigm最快明年在美IPO:潜在估值最高1500亿美元、目标募资150亿美元,若成事将是美国半导体史上最大IPO,本周已与多家投行竞标承销、客户含CoreWeave和戴尔。
周三美光盘后财报,可以看市场情绪,Solidigm这个还是NAND的路子,以前英特尔的厂,主要看齐闪迪这些企业级SSD,份额9%跟美光的11%差距不大。
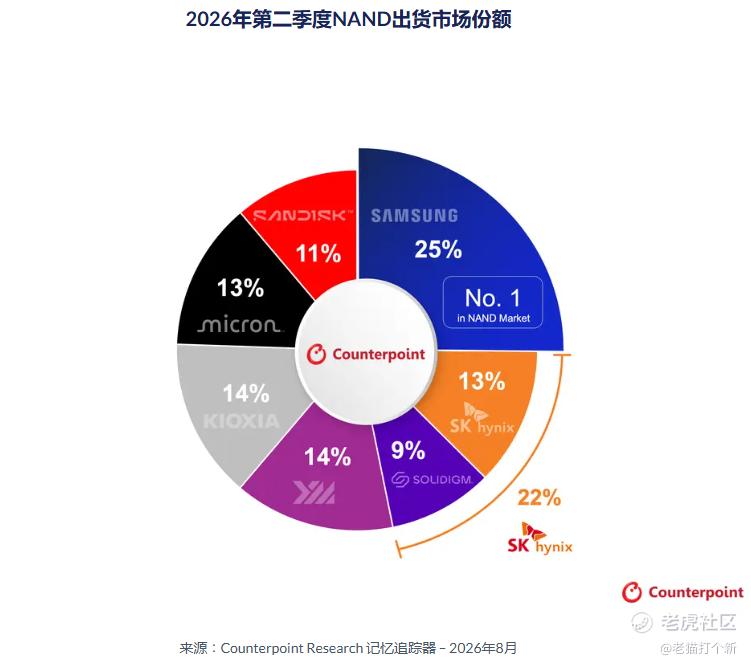
三星:正在与客户谈判2027年价格,预计涨幅非常显著。随着传统DRAM已连续上涨较长时间,2027Q1起HBM提价预计成为DRAM整体价格上涨的重要驱动。HBM容量降低,必然导致机柜需要更多的DRAM/SSD来卸载内存,同时GPU出货量提升又带动机柜数量增加。
迈威尔:光学互连是”强制函数”。
迈威尔高层称光学互连是AI下一阶段扩张的”强制函数”,模型要把 KV cache 放进 HBM,铜互连撑不住机架外扩展,scale-up 必须从大约 144 个 XPU 的 Pod 走到大约 576,再往上加,等于给光模块/互连需求写了4倍空间的产业口径。
简单来讲,就是光互连从更好变成【不做就扩不了】。光互连可以同时挂在 XPU 和交换机两端,单端口美元含量可以做到和 scale-up 交换机一个量级,机会接近翻倍。若给出576-Pod产品路线图,就是板块第二催化剂。
苹果:57亿美元专利赔偿。
圣地亚哥联邦陪审团裁定苹果侵犯Taction两项触觉反馈专利、需支付超57亿美元赔偿(不构成蓄意侵权),涉案技术用于多款iPhone与Apple Watch。
噪音,Taction做的是耳机和游戏耳机里的触觉驱动,不是手机整机,关注后续有无禁售或设计规避带来的供应链扰动,对主业没啥影响。
甲骨文:Project Jupiter拉响不可抗力。
甲骨文向Project Jupiter开发商发出”不可抗力”通知,这个位于新墨西哥州、计划为OpenAI提供3000亿美元算力的数据中心恐无法按原计划2028年投运,相关贷款已跌至承压水平。
简单来说就是电和许可若对不齐,全额租金可以晚付。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论