最近在抖音上刷到一个叫“电车王”的博主,看了一遍,觉得他讲宁德时代和车企关系的逻辑非常清晰。今天我把他的视频内容整理出来,再结合我自己的观察做一些延伸思考。
一、博主的核心判断:宁德市占率到顶了
博主开篇给了一个明确的结论:宁德时代的电池在行业里是绝对的第一,从装机量、市占率、技术层面看,已经非常清楚——行业第一,而且第一和第二差距极大。他原话是:“它这个第一,差不多等于第二到第十加在一起的总量。 ”也可以这么理解,宁德时代代表了中国电池行业的半壁江山,这个说法一点都不过分。
然后他给出了一个判断:此时此刻,宁德时代的市占率应该已经到顶了,接下来肯定会下滑。 但他强调,市占率下滑不代表净利率和毛利率下滑,只是份额会下降,整体GMV也可能下滑。
为什么要从蔚来和理想说起
博主说,要理解宁德为什么会下滑,得先溯源,讲讲宁德和车企的关系。宁德时代的发展差不多从2020年开始,和蔚来的合作、和理想的合作,算是非常成功的。2020到2025年这五年,宁德时代伴随着很多新能源品牌成长,新能源品牌也见证了宁德的成长。
他打了个比方:新能源主机厂是做品牌的,做自己的东西,而宁德时代作为供应商,可以服务很多品牌。 所以它的增长势头确实比主机厂好很多。“一个是吃一家饭,一个是吃多家饭,肯定是人多力量大,把供应商托举起来了。 ”但这个托举里,也包含着宁德时代自己的能力和技术领先。
说到蔚来,博主提到蔚来电池集团和宁德有股权合作,宁德也确实投资了。换电体系里的电池供应、维保,宁德有它的功能,而且这个功能和存在性非常必要。所以他说:“宁德和蔚来的关系是不可能脱钩的,但这不代表他们会继续深入合作新款电池的装机。 ”
二、理想和宁德,从蜜月到正式剥离
蜜月期:联合开发5C麒麟电池
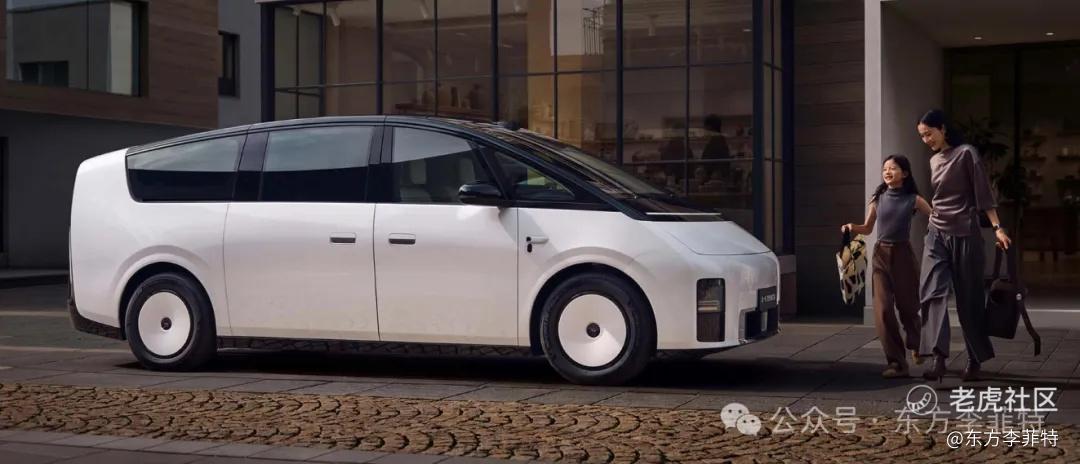
理想MEGA搭载的5C麒麟电池,是双方最紧密的一次合作。 双方共计投入超过1000名研发人员,开发周期长达三年,2024年3月装车上市,被认为是业界首个5C超充方案。去年第100万台理想专属电池包下线时,李想还专门去了宁德时代总部。
转折点一:5C电池的技术优势被稀释
但问题恰恰出在这块5C电池上。
我从其他公开渠道看到一个信息:理想和宁德联合开发的5C超充电池,原本是有技术领先周期的。理想投入了大量研发资源,本意是希望这块电池能为理想建立一段独家的技术窗口期。
但极氪和宁德时代的5C电池合作,性质跟理想完全不一样。 极氪001搭载的95度神行电池,是宁德时代的标准产品,极氪是全球首发量产搭载的车企,并没有像理想那样深度参与联合研发。
时间上更让理想难以接受。 极氪001于2024年2月27日发布神行电池,理想MEGA于2024年3月1日交付麒麟5C电池,两者仅相隔三天。理想投入三年、千人研发的深度定制化优势,在交付瞬间就被一款标准产品稀释了。更关键的是,这块神行电池成本更低,极氪001以26.9万元起售,价格远低于理想MEGA。
理想买的是“独家定制”,宁德时代卖的是“标准产品”。联合开发变成了“我出人出力,你拿去卖给所有人,还卖得比我便宜”。如果联合开发不能带来独家领先,那联合开发的意义在哪里?
转折点二:MEGA燃烧事件
2025年10月23日晚,上海一辆理想MEGA在无碰撞、无底盘磕碰的情况下,路口起步后底部连续两次爆闪,4秒内起火,10秒整车爆燃。这是半年内MEGA第三次卷入起火争议。
理想官方调查结论是,事故原因并非宁德时代电芯本身,而是理想选定的冷却液防腐性能不足,导致冷却铝板腐蚀渗漏,最终引发热失控。
但无论责任归属如何,这件事对双方关系的冲击是实质性的。理想随后召回11411辆MEGA,直接导致第三季度由盈转亏,净亏损6.24亿元——在此之前,理想已经连续11个季度盈利。更关键的是,搭载宁德时代麒麟5C电池的MEGA曾通过130项安全设计宣传,安全神话一旦被撕开裂缝,信任修复的成本远高于召回本身。
不过官方结论指向冷却液,电池包本身并非无懈可击。从底盘爆闪到整车爆燃仅约10秒,而宁德时代此前宣传麒麟电池即便单电芯起火,整个电池包也只冒烟。冷却液是导火索,但热扩散速度为什么这么快,这个工程问题官方结论并没有完全解释清楚。 双方在技术归因上的分歧,始终没有完全公开化。
转折点三:i6交付危机
MEGA事件之后,双方关系已经出现明显嫌隙。这一点博主没有直接说,是我自己的判断:从MEGA爆燃开始,双方就已经产生了嫌隙,那对应的,宁德时代完全有可能给理想穿小鞋。
2025年下半年,理想i6上市,初期94%的电池都依赖宁德时代。但宁德时代的5C电池本身就紧缺,年底产能被多家车企疯抢,直接导致理想排产计划中断,交付推迟4到6周。到2026年2月,选择宁德时代电池提车需要等接近17周。
博主在这里普及了一个点:新能源品牌首销期的热度一旦过了,后面想再火起来非常难。 理想i6销量远超预期,但宁德时代的电池交不出来,首销期白白浪费了。理想被迫引入欣旺达作为二供。
博主说的“粥少僧多、锅里就那么多饭”,在这个阶段体现得最明显。宁德要供的车企太多,配额就那么多,谁抢到算谁的。博主还提到,蔚来当时和宁德的合作,宁德是保交ES8电池的,ES8交付一直很稳定。但理想没有这个待遇。同样是宁德的核心客户,蔚来有股权合作和换电体系的深度绑定,宁德愿意保它的供应;理想给不了同等筹码,优先级自然排在后面。
正式剥离:理想官宣自研电池全面覆盖
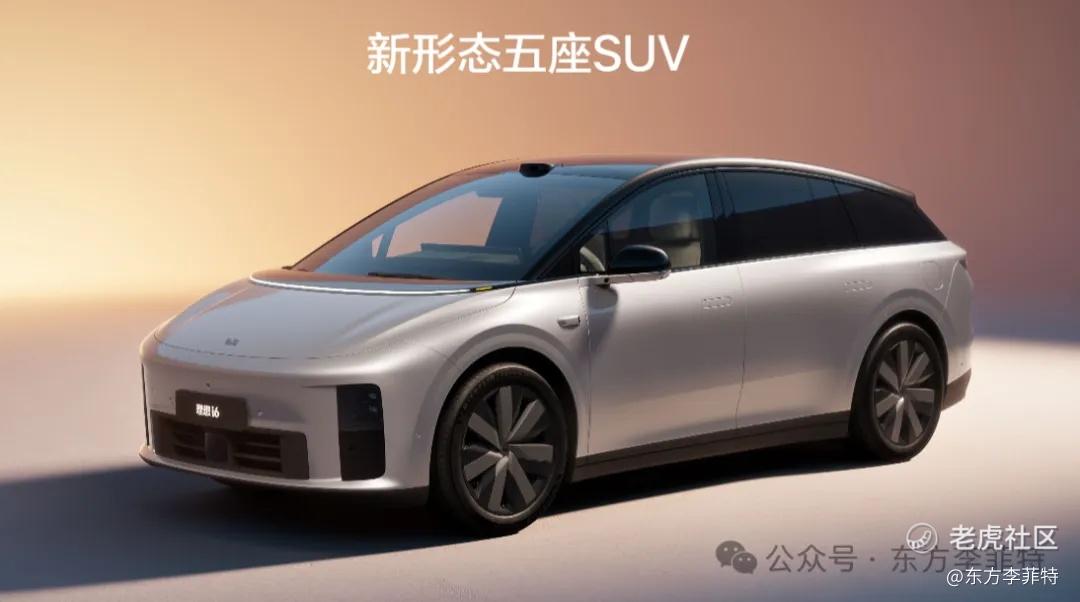
2026年9月7日,理想汽车通过官方微博正式宣布,自研电池将全面覆盖旗下所有车型。新一代MEGA从9月7日15:00起锁单的用户,电池供应商从宁德时代切换为理想自研5C三元锂电池;理想i9首批提供宁德时代电池,待自研电池完成产能爬坡后全量切换;2026款理想i6四季度推出,全面搭载自研5C电池。
理想总裁马东辉说:“自研电池这个战略方向是非常确定的,不是备份方案。 ”理想出资26.5亿元增资欣旺达动力,成为第二大股东;与欣旺达以50:50股比成立合资电池公司,由理想主导电芯配方、封装工艺及BMS算法。这不是简单换个供应商,是理想把电池的定义权拿回到自己手里。
所以全面切换自研电池,不是一时冲动,也不是单一事件逼走的,是多重因素叠加、反复权衡之后的战略选择。如果合作愉快,理想完全可以继续用宁德,保留二供做平衡供应链就够了。但恰恰是因为合作中积累的问题太多——技术不独家、交付不可控、品牌被稀释——理想才认定,把电池定义权拿回自己手里,才是根本解法。
三、宁德最大的争议:绕开主机厂做To C营销
在我看来,这件事最核心的争议,其实不在于宁德时代的电池好不好,而在于它做了一件别的电池厂没做的事:绕过主机厂,直接抢占用户心智。
产品好和消费者认为好,是两回事
一个东西好不好,分两个层面:一个是产品本身好,一个是消费者认为它好。这两件事不是一回事。 产品本身好,宁德时代没问题,技术、装机量、市占率都摆在那里,这一点不用怀疑。但在消费者认知层面,它是断档领先所有电池的。 商场里、电梯里,到处是宁德逍遥电池、麒麟电池、神行电池的广告,“好电池用宁德”“宁德就是可靠”这些话术,全是直接打给老百姓看的。
刚开始很多主机厂觉得挺好,因为宁德宣传电池,等于发布会的时候已经替我做了宣传,是1+1大于2的效果。但慢慢就发现不对劲了。
三步连锁反应:从占领认知到削弱议价权
第一步,消费者认知被宁德占领。 老百姓开始觉得,不用宁德电池,这款车就不够好。这个认知一旦形成,主机厂就失去了对产品价值的完整定义权。
第二步,主机厂的品牌被稀释。 消费者买一辆车,记住的不只是这个车企的品牌,还有“这车用的是宁德电池”。等于主机厂花钱做品牌、做渠道、做售后,最后品牌里有一半的价值是宁德给的。品牌是主机厂的命根子,命根子被别人捏着一半,这口气咽不下去。
第三步,议价权被严重削弱。 消费者认宁德,主机厂就不敢轻易换电池供应商。不敢换,就意味着在价格谈判、产能排期上没有筹码。宁德说多少钱就多少钱,宁德说什么时候交就什么时候交,主机厂只能被动接受。
主机厂被架住,换不掉
主机厂现在苦不堪言的点就在这。其实行业里有很多产品线,不需要闪充快充的车型,完全可以通过别的供应商降低成本。但现在不行了,因为宁德要确保消费者买账,要维持品牌宣传效应,主机厂被架在那里,换不掉。这里面其实是两方面原因共同造成的:一方面是宁德品牌绑架的结果,消费者认宁德,主机厂不敢换;另一方面也是因为很多主机厂自身能力不够强,没有底气去换。 两方面原因叠加在一起,主机厂就被卡在了一个进退两难的位置上。
甲方乙方关系被颠倒了
主机厂可以忍少赚点,也可以忍其他方面的让步。但宁德的品牌已经功高盖主,超过了主机厂自己的品牌,这是主机厂忍不了的。 说白了,这就是甲方和乙方的关系被搞颠倒了。宁德时代是供应商,是乙方,主机厂是采购方,是甲方。乙方跑到消费者面前建立品牌,让消费者觉得没有这个乙方甲方的东西就不够好,这等于反客为主。主机厂的反制,本质上就是把甲乙方关系拉回常态——甲方来定义产品、定义品牌、定义定价,乙方来配合、来服务。这个关系回归常态,是必然的。
分两层看:谁更需要宁德的品牌背书
有能力自己做品牌、掌握定价权的头部主机厂,会主动减少对宁德的依赖,甚至切割。理想就是最典型的例子。 理想想要做自己的品牌,无论是25万的车还是50万的车,都要由理想全部主导,不会受宁德时代的绑架。因为一旦消费者买车的逻辑变成“先看是不是宁德电池”,那理想就不再是品牌的主导者,而是变成了宁德时代的“渠道商”。这是理想不可能接受的。所以理想总裁马东辉才会说“用户买的是理想的品牌,他不需要知道电池是哪个家的”。这句话说白了就是:车是我的,品牌是我的,电池是谁的不重要。
而那些没有足够品牌竞争力的中端、平价甚至低端车型,反而会把宁德时代当成一个宣传卖点。因为消费者认宁德,用宁德的电池就能给产品增加说服力,弥补自身品牌力的不足。所以接下来宁德合作的主机厂商,会更多集中在中端车型、平价车型甚至一些低端线上——不是因为这些车企更认可宁德,而是因为它们更需要宁德的品牌背书。
四、核心矛盾:这不是对错,是结构性冲突
前面讲了这么多,其实可以归结为一句话:宁德时代想要品牌溢价和定价权,主机厂想要品牌独立权和供应链安全。这两件事天生矛盾。
站在宁德时代的角度,做To C营销是完全理性的商业决策。它技术领先、产能最大、服务最多品牌,凭什么不能建立自己的品牌认知?它推出“CATL Inside”标识,喊出“选电车,认准宁德时代电池”,在机场高铁站投放广告,成为欧洲杯、奥运会转播合作伙伴,开设面向消费者的品牌展示门店。这套打法在商业逻辑上没有任何问题。 宁德时代想从“幕后供应商”变成“台前品牌”,这是任何一家有雄心的企业都会做的事。
但站在主机厂的角度,这件事完全不能接受。主机厂花钱做品牌、做渠道、做售后,最后消费者记住的是“这车用的是宁德电池”——等于我种树,你乘凉。品牌是主机厂的命根子,命根子被别人捏着一半,这口气咽不下去。
所以博弈的根源不是谁做错了什么,而是双方都在做对自己最有利的事,但利益发生了根本性冲突。宁德要的是品牌溢价和定价权,主机厂要的是品牌独立权和供应链安全。这两件事没有调和余地,博弈必然爆发。
博主用了“宁德最大的错事”这个说法,但我觉得可以换一个角度来理解:这不是对错的问题,而是供应商和主机厂之间一场必然发生的结构性博弈。 理想总裁马东辉说“用户买的是理想的品牌”,这句话既是说给消费者听的,也是说给宁德时代听的。当车企和供应商开始争夺同一个终端消费者的心智时,这场博弈的结局就已经注定了——主机厂一定会把品牌权拿回来。 这是商业逻辑的必然,和谁做供应商、供应商技术好不好没有关系。
五、延伸到其他行业:同样的剧本,不同的主角
这种“权力再平衡”不是汽车行业独有的。汽车圈正在发生的事情,在别的行业早就上演过。
英特尔:最经典的“反客为主”
1991年,英特尔启动了“Intel Inside”计划。在这之前,CPU只是电脑里一个不起眼的零件,消费者买电脑只看牌子,没人关心里面装的是什么芯片。英特尔的做法是:设立合作基金,只要电脑厂商在产品上打上“Intel Inside”的标识,英特尔就掏钱帮它做广告。到1992年底,超过500家OEM厂商加入了合作。
效果立竿见影。消费者开始觉得,电脑里有没有“Intel Inside”标志,决定了这台电脑好不好。 但电脑厂商的反应非常分裂:台湾的代工厂商很喜欢贴这个标,因为能拿到补贴;而康柏和IBM则非常讨厌,因为“Intel Inside”正在夺走它们自己的品牌。
这和宁德时代今天面临的局面一模一样。 主机厂刚开始觉得宁德帮忙做宣传是好事,但当消费者开始用“这车是不是宁德电池”来判断一款车的好坏时,主机厂的品牌护城河就被供应商的光环稀释了。康柏和IBM当年的反应,就是今天理想、广汽、吉利这些车企的反应——减少对英特尔的依赖,扶持AMD,甚至自研芯片。
高通:手机厂商又爱又恨的“骁龙”
高通在手机行业的角色和宁德时代极其相似。骁**片是旗舰手机的标配,消费者买手机时会专门看“是不是骁龙8系”。高通也做To C营销,“骁龙”品牌在消费者心中的认知度极高。
但手机厂商的反应是什么?苹果从iPhone 4开始就自研A系列芯片,彻底摆脱高通;**被制裁前自研麒麟芯片,制裁后转向联发科;三星有自己的Exynos;小米在旗舰机上用骁龙,在中低端机上大量使用联发科和自研澎湃芯片。OPPO在终止自研SoC后,转向了通信、影像等专用小芯片;vivo则持续深耕影像和电竞等辅助芯片,在细分赛道构建体验壁垒。
没有一个有品牌野心的手机厂商,愿意把自己的命脉完全交到高通手里。不是因为高通芯片不好,恰恰是因为太好了、太强势了,手机厂商才必须找替代方案。 这和车企“去宁德化”的逻辑一模一样——不是宁德电池不好,而是太好了、太强势了,主机厂必须要有Plan B。
博世:传统汽车供应链的“反面教材”
反过来看博世,它是传统汽车供应链里最强势的供应商之一,但它从来没有做过To C营销。消费者买奔驰宝马时不会问“这车装的是不是博世的ESP”。博世的技术品牌存在于行业内部,整车厂认可它的价值,但博世不会绕过整车厂去跟消费者建立直接联系。
这种默契让博世和整车厂保持了上百年的合作关系。博世当然也强势,也有议价权,但它没有触碰整车厂的品牌底线。宁德时代打破了这个默契,这既是它崛起的原因,也是它现在面临围剿的根源。
六、最后说说我的判断
宁德时代短期内在某些层面确实不可替代,但我想说的是,不要把短期优势当成长期优势,还是要理性地想本质、想长远。
电池本质上是什么?是制造业。技术壁垒没有想象中那么强。 一旦技术发展到一定程度,二三线厂商就能追上来。理想就是一个最好的例子。之前理想和宁德时代联合研发了5C超充电池,但转头理想就和欣旺达也合作完成了5C超充电池。这说明什么?说明这个技术本身没有什么特别高的壁垒,只要时间足够,其他厂商都能完成这样的转变。
这才是理想敢这么做、很多车企敢去自研电池的根本原因。它们看清楚了:电池不是芯片,不是光刻机,没有那么深的护城河。今天你领先,不代表明天你还领先。今天你不可替代,不代表明年你还不可替代。
从技术层面看,宁德在高端三元锂电、规模制造、海外布局上的优势短期内确实存在。但从商业层面看,没有一个供应商是不可替代的。宁德时代打破了供应商和主机厂之间的品牌边界,这场博弈的结局不是宁德“赢”或“输”,而是双方会重新找到一个平衡点——宁德守住高端和技术优势,主机厂拿回品牌独立权和供应链安全。
七、总结
宁德时代和主机厂这场博弈,表面看是电池供应和采购的关系,本质上是用户心智和品牌独立权的争夺。
宁德时代想从供应商变成消费者认得的品牌,主机厂想把品牌权牢牢握在自己手里。这两件事天生矛盾,所以博弈一定会发生。
短期看,宁德在高端和技术上仍有优势;但长期看,电池本质是制造业,技术壁垒没有想象中那么高。 二三线厂商会追上来,车企也会通过二供、自研、合资等方式逐步拿回主动权。
理想敢换电池、敢自研,就是因为它看明白了这一点:不要把短期优势当成长期优势,不要把自己的品牌命脉交到别人手里。
这场博弈的结局,不是谁彻底出局,而是重新找平衡。宁德守住高端和技术优势,主机厂拿回品牌独立权和供应链安全。 这个过程刚刚开始,接下来几年,我们会看到更多车企做出和理想一样的选择。 $宁德时代(03750)$ $理想汽车-W(02015)$ $欣旺达(300207)$
精彩评论