在生物科技投资领域,临床试验未达主要终点是常有的风险,但面对失败的态度往往决定了一家企业的生命线。
2026年9月中旬,中概Biotech康乃德生物(CNTB)公布了其核心管线IL-4Rα单抗rademikibart在海外针对急性发作哮喘添加治疗的二期临床(Study 206)数据。由于主要终点未达统计学显著性,公司股价随后在一周内连续暴跌接近腰斩,市值大幅缩水至7000万美元左右。
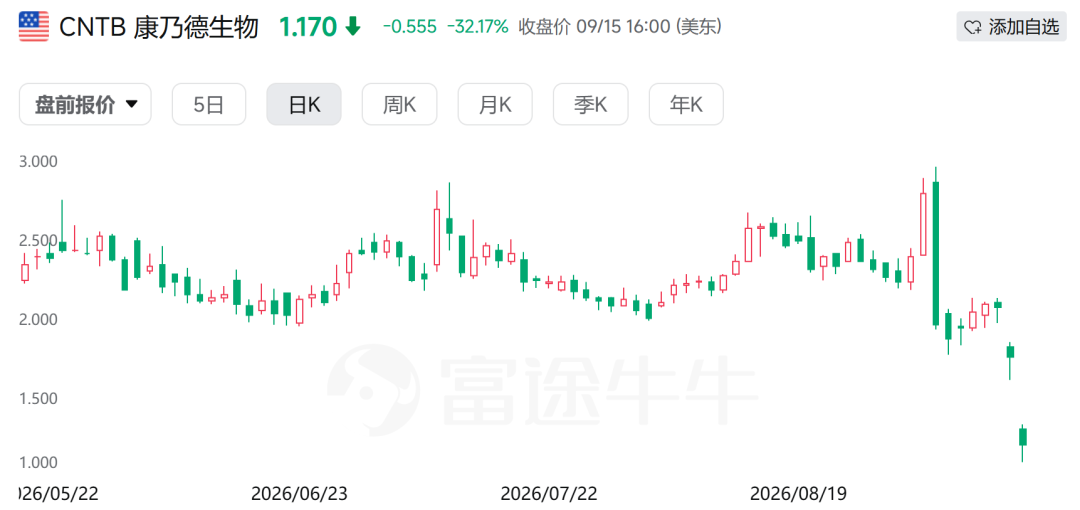
比数据失利更令资本市场警惕的,是管理层在业绩电话会上的沟通姿态——面对一次实质性的临床失败,管理层硬是将叙事逆转为“我们完成了目标”,并试图将未达主要终点的二期结果,包装成通往全球三期的“清晰路线图”。
二期临床数据剖析:统计功效不足与终点陷阱
Rademikibart与赛诺菲/再生元的“药王”度普利尤单抗(Dupixent)作用于同一通路(IL-4Rα)。考虑到Dupixent在慢性哮喘维持治疗主战场上的垄断地位以及国内同类管线(如康诺亚CM310等)的进度,康乃德选择了差异化的“急性发作哮喘”场景——一个此前全球尚无任何获批生物药的空白领域。
1. 主要终点未达显著性 (p=0.153)
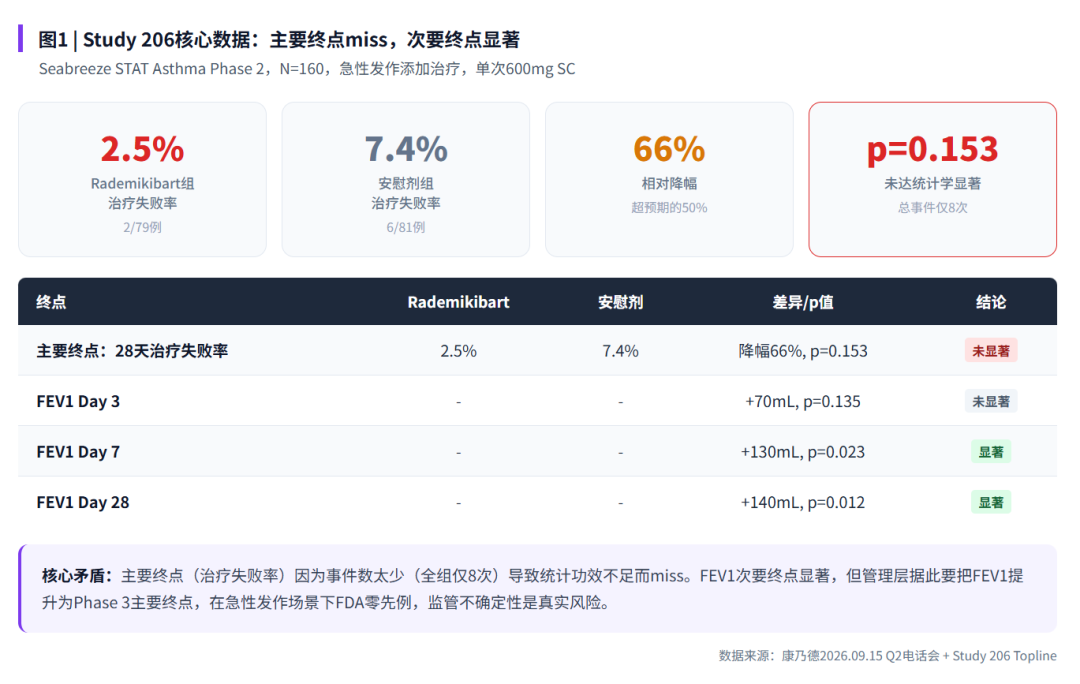
Study 206是一项包含160例患者的二期试验,主要终点为28天内的治疗失败率。
数据表现:Rademikibart组治疗失败率为2.5%(2/79),安慰剂组为7.4%(6/81),相对降幅达66%。
统计结果:由于p=0.153,未达到statistically significant(统计学显著)。
2. 试验设计的失误与统计功效不足
入组患者病情偏轻是导致终点失败的核心原因:
假想偏差:设计方案参照了IL-5Rα单抗benralizumab的ABRA研究,假设安慰剂组失败率为45%。
实际落差:Study 206入组患者过去一年平均发作仅1.6次(79%来自塞尔维亚与格鲁吉亚,美国患者仅占6–11%),恢复较好,导致安慰剂组实际失败率仅为7.4%,仅为预期的1/6。
结果:全组仅发生8次事件,极低的事件数使得试验彻底失去了足够的统计功效。
3. 次要终点的“包装”与监管先例缺失
电话会上,管理层回避了主要终点的致命伤,转而大肆推介次要终点——第7天与第28天的FEV1(第一秒用力呼气容积)改善(第7天两组差异130mL, p=0.023)。
然而,将“急性发作后第7天的FEV1改善”作为未来三期的主要终点,在FDA历史上零先例。管理层亦承认FDA从未批准过任何治疗急性发作哮喘的生物药,也未在此前给出过终点指引。
三重逻辑压制与现金流危机
市场选择“用脚投票”,背后受到三重逻辑的深度压制:
| 维度 | 核心矛盾与风险点 |
| 叙事失效 | “未达主要终点”被强行定义为“完成目标”,逻辑推敲性差,严重损害资本市场信任。 |
| COPD研究预警 | 同期完成入组的COPD二期(Study 207,159人)尚未读出,但管理层已透露事件率同样偏低,暗示大概率重复哮喘研究的失利。 |
| 现金流告急 | 截至2026年6月底,账上现金及短期投资仅剩 3000万出头美元,而上半年净烧钱超3000万美元。现金指引已收紧至“仅够支撑一年”。 |
若按照与FDA对齐的计划启动三期临床,样本量预计需扩大近2倍,研发支出大幅跳升,现有资金规模难以支撑后续研发支出。
为什么“丧事喜办”是必须拉黑的红线
生物医药依赖“信任杠杆”。临床失败是研发的常态,但管理层对待失败的治理态度是评估公司长远价值的核心。
在投资决策中,将“未达主要终点”硬说成“完成目标”、用次要终点掩盖核心缺陷等“丧事喜办”行为,往往被市场列入拉黑清单,很难被资本再信任,原因在于:
信任不可逆:把失利包装成胜利,反映出管理层将股东视为对手盘而非合作伙伴的底层认知,这种治理习惯不会因短期观察而改变。
非对称下行风险:Biotech投资呈现二元结局(成功可能带来数倍回报,失败则可能趋近于-100%)。遮掩坏消息无法降低实际亏损,只会推迟投资者止损的时间,增加持仓归零的风险。
选择成本低:市场中不乏恪守科学客观性、坦诚披露数据的公司。面对治理信任破裂的企业,换一个标的的成本远低于承担一次管理层道德风险的代价。
对待负面数据,成熟且可信的沟通模式应当是“不修饰、给数字、讲原因、指下一步”。坦诚客观的披露虽然短期内伴随阵痛,但确实是企业积累长期资本信任的唯一路径。
精彩评论