本周由于PMI大超预期,美债收益率再次飙升,30Y更是突破了5.5%的大关。不过市场上却是另外一番风情:纳斯达克100指数和标普科技板块领涨,道指、罗素2000和顺周期板块下跌。
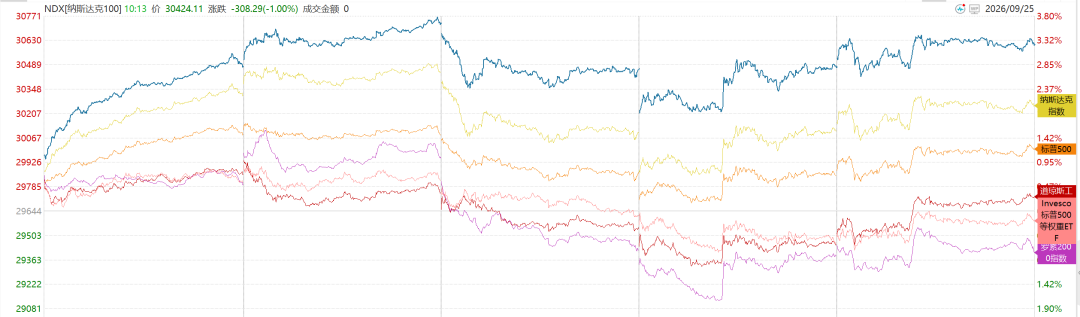
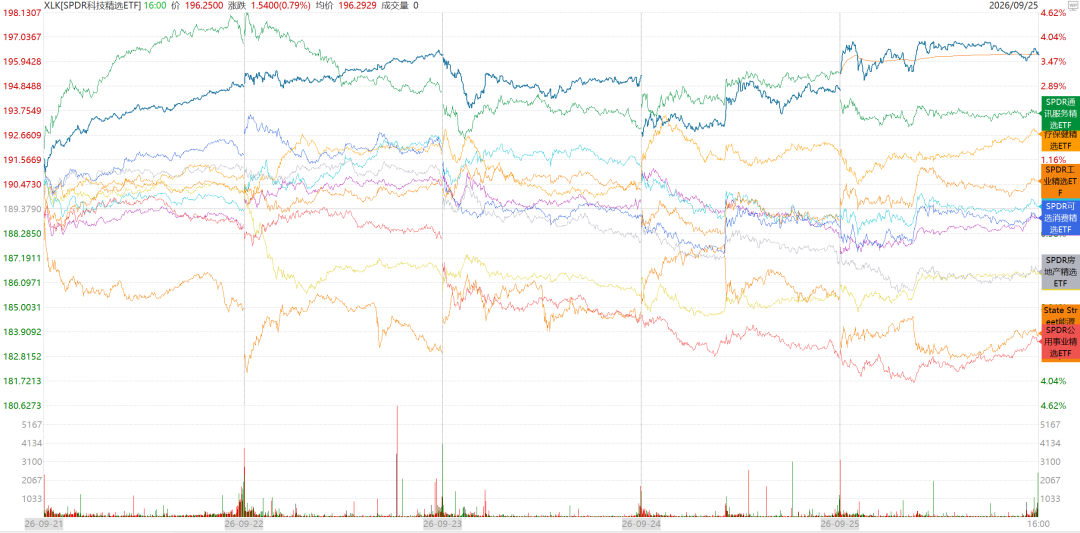
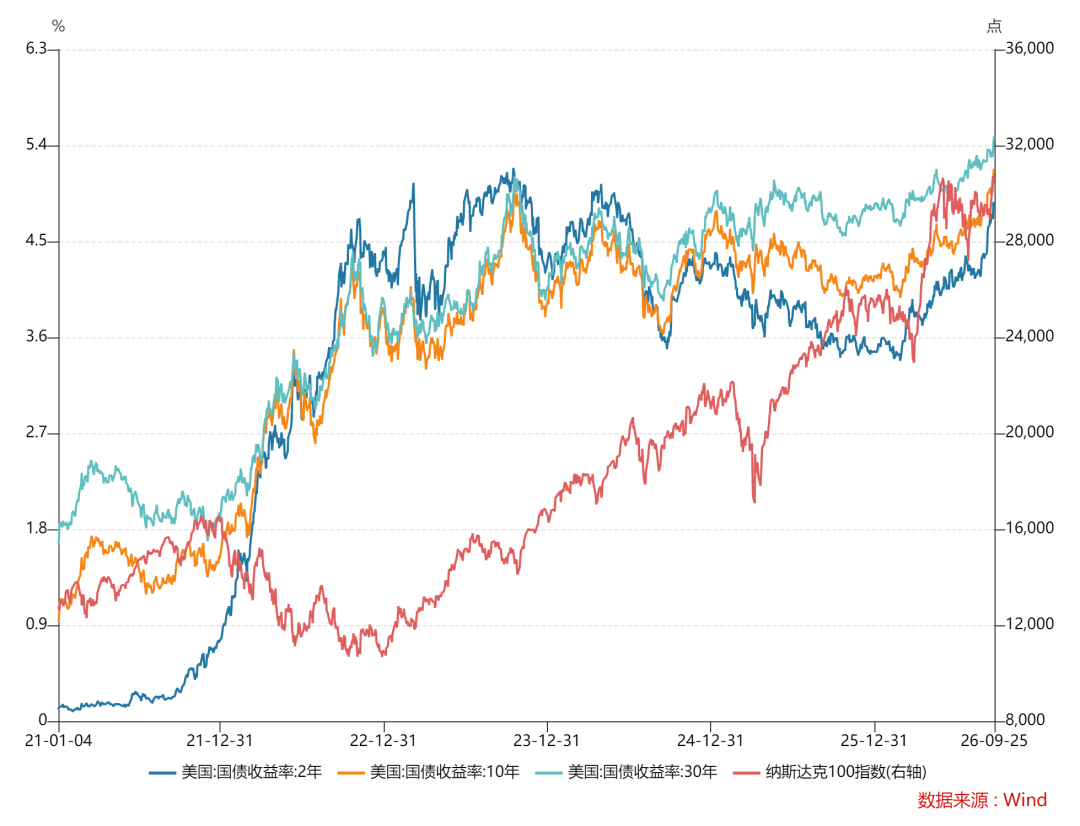
2022年,美联储也是快速加息,纳指年线下跌33%,道指年线却只下跌不到9%——对利率敏感的科技股跌幅较大,很好理解。为什么现在美联储加息预期和美债收益率携手上升,科技股却反而上涨呢?这个逻辑倒也很好解释,已经说过很多次——在目前的估值系统当中,不是过去那种机械的套公式,而是先评估经营利润,自由现金流等指标,如果这几项过低,则会被一票否决。目前来看,大型科技股的经营利润均处于较高水准,自由现金流虽然吃紧,但可以通过融资、发债和改变硬件折旧年限等方式补充。而顺周期和小盘股就没有这么幸运了,高利率+高通胀使得估值承压,尽管EPS向上,但分母端压缩得更快,使得这些公司整体承压。
当然,更重要的是,什么时候高利率会扭转科技股的强劲表现呢?笔者这里简单列举一个重要的阈值:
第一道边界是实际利率,不是名义利率。名义10年5%若全是期限溢价、财政供给、AI企业发债抢资金推出来的,而通胀预期稳定,股票可以用盈利消化;可一旦10年TIPS实际利率快速上行,无风险实际回报变高,资金就会重新问“为什么不直接买TIPS而不是买十年后兑现的AI现金流”。2022年实际利率从约-1.25%拉到正区间,纳指全年跌33%,就是这个公式失效的案例。所以后面盯科技,优先盯10年实际利率的斜率,而不是只看“10年破不破5%”。摩根大通对当前给出的权益承压区大致在10年名义5.5%—6%,前提还是上行要有序;若实际利率同步快速抬,临界点会提前。
第二道边界是AI从“看投入”切回“看回报”。今年上半年市场看大厂敢不敢砸Capex,下半年开始看Capex能不能变FCF。现在压力已经很明显:微软2026财年资本开支指引约1900亿美元、单季Capex同比仍高增,自由现金流同比下滑;谷歌单季经营现金流虽增,但Capex超过经营现金流入,史上罕见出现季度自由现金流转负;Meta二季度Capex同比增八成多,经营现金流几乎全投进去,FCF同比跌九成只剩几亿美元;亚马逊过去12个月自由现金流由正转负,甲骨文OCI收入高增但FCF大幅负值。这类数字本身不致命,因为大厂还能发债。可一旦出现“Capex继续上调+云AI收入增速下修+管理层不再给充足剩余履约义务”的组合,市场会把AI从成长故事重定价为烧钱故事。到那时,高利率不再是背景,而是放大器:贴现率压远端,Capex又压近端现金,戴维斯双杀开启。
第三道边界是发债成本与信用利差。大科技现在抗利率,很大程度靠“高评级+能融到钱”。2026年前8个月AI链企业债券融资已接近3000亿美元,占美国非金融企业发债近四成;超大规模厂商全年发债预估约2500亿美元,若加上项目融资、租赁承诺、隐性债务,广义敞口更大。只要投资级科技债利差稳定,5%甚至6%的长端都能用发债跨过去;可如果长端继续上、MOVE指数走高、投资级科技债利差走阔,发债从“补充现金流”变成“刚性利息负担”,改折旧、延折旧就不够用了——折旧只影响会计利润,不创造经营现金,真还钱靠经营现金流和再融资。甲骨文长债收益率到7%—8%就是极端样本,大厂虽不会一步到这,但方向一样:融资越重,利率反转敏感性越高。
第四道边界是仓位与指数集中度。纳指100、标普头部靠少数AI股托指数,这是现在强的原因,也是未来脆的原因。宏观平稳时,资金抱团给溢价;可一旦上述三道边界任一失守,被动ETF、动量、风险平价、杠杆产品会一起降仓位。2022年纳指跌33%不只是利率高,还有盈利预期下修和流动性同步抽离;如果未来是“AI证伪+实际利率上行+科技债利差走阔”三连,头部股不一定最后跌,反而可能因为流动性最好被先卖。这个和2022、2000的区别是:2000是估值泡沫破,2022是政策利率陡加,这一轮若反转,更像是“高利率挤融资、AI回报不及预期、拥挤仓位自反馈”。
所以,高利率从来不是单独杀科技,它杀的是“用远期故事、靠便宜融资、没有当期现金”的科技;有收入、有FCF、有定价权的龙头,哪怕利率高也能横盘,怕的是Capex惯性停不下来,而AI变现跟不上——这也是目前最最核心的担忧,没有之一。
精彩评论