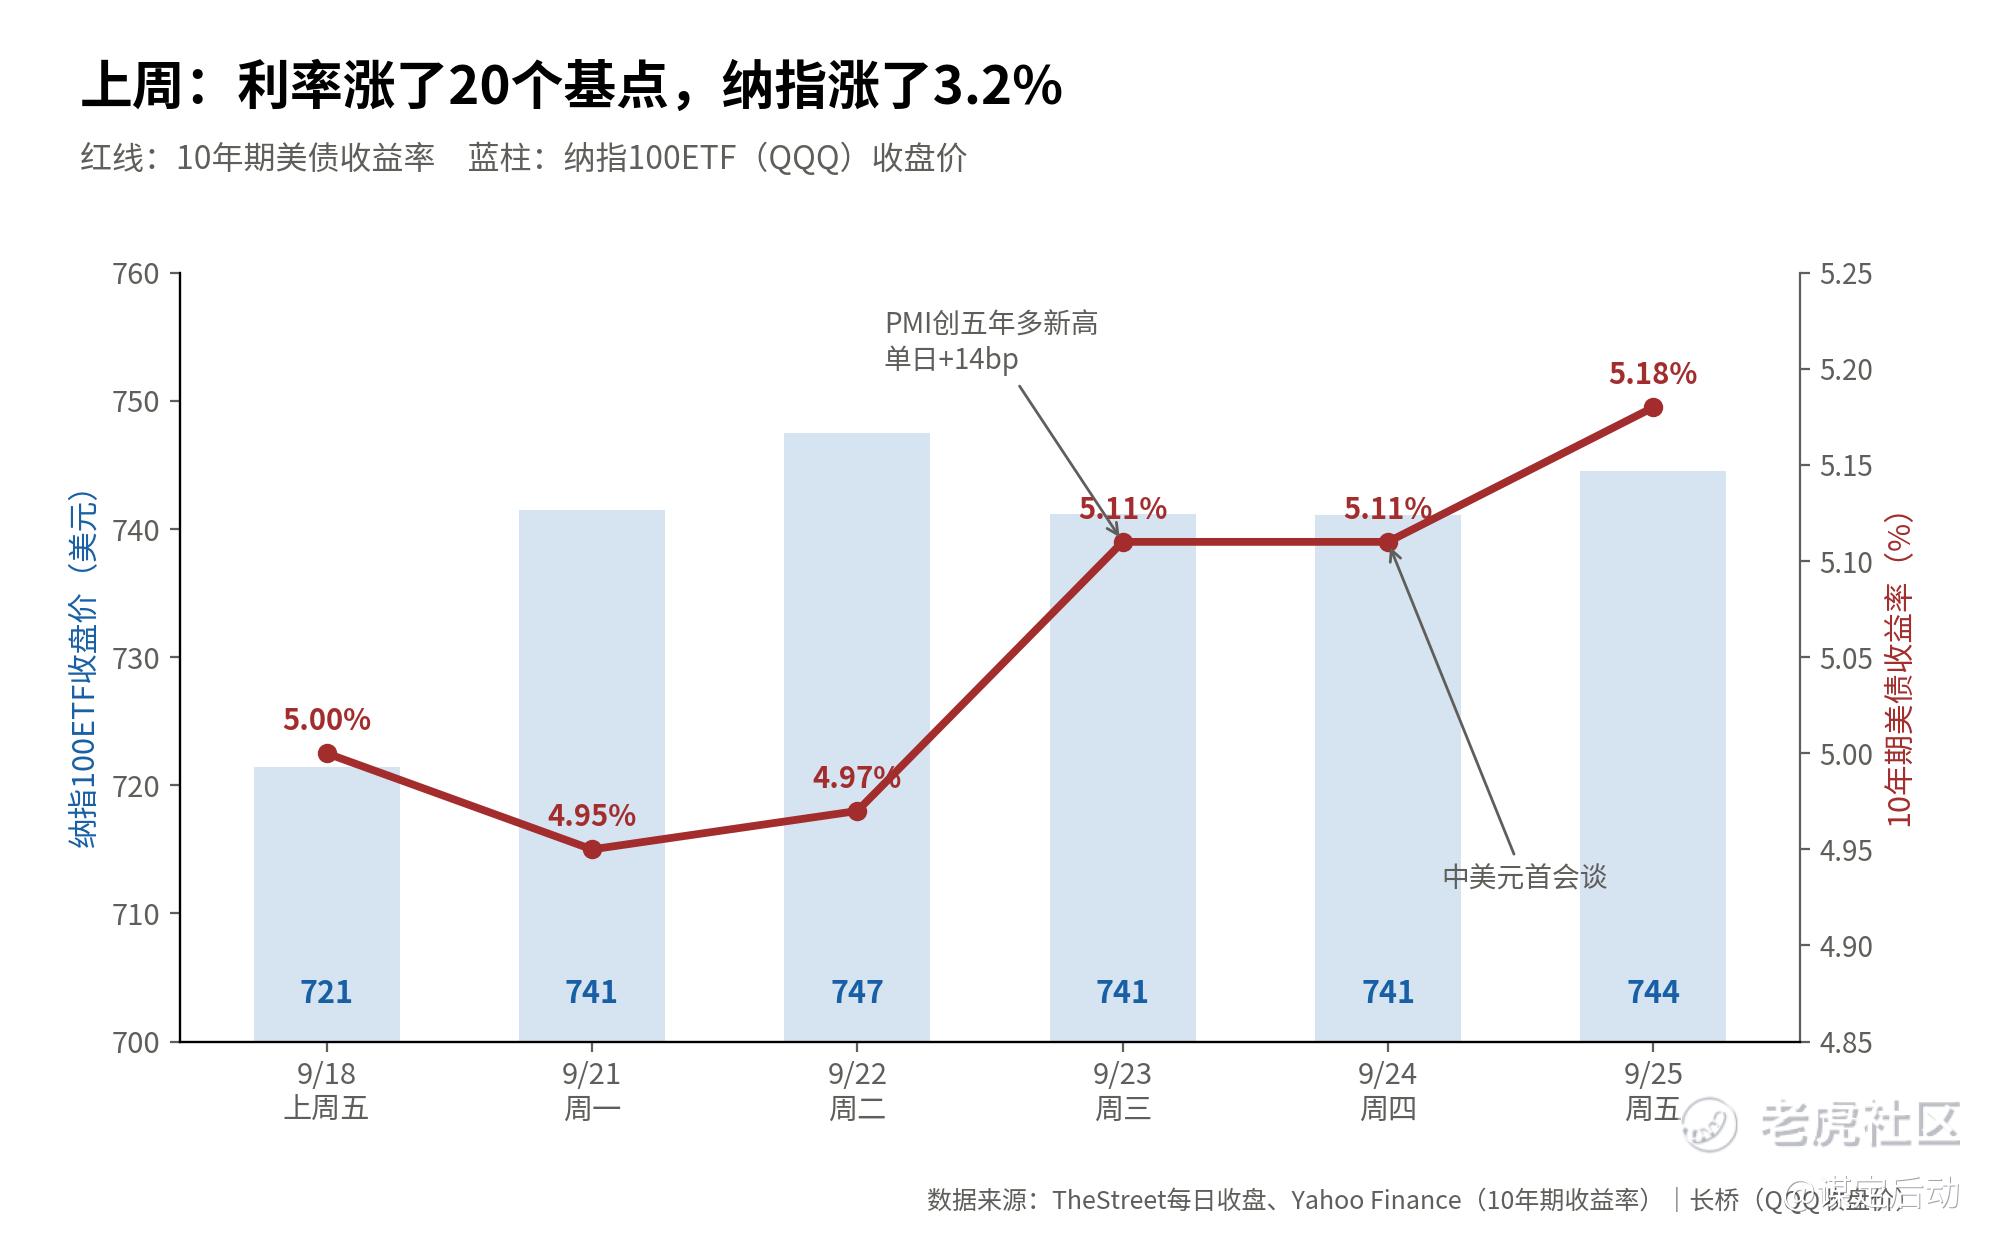
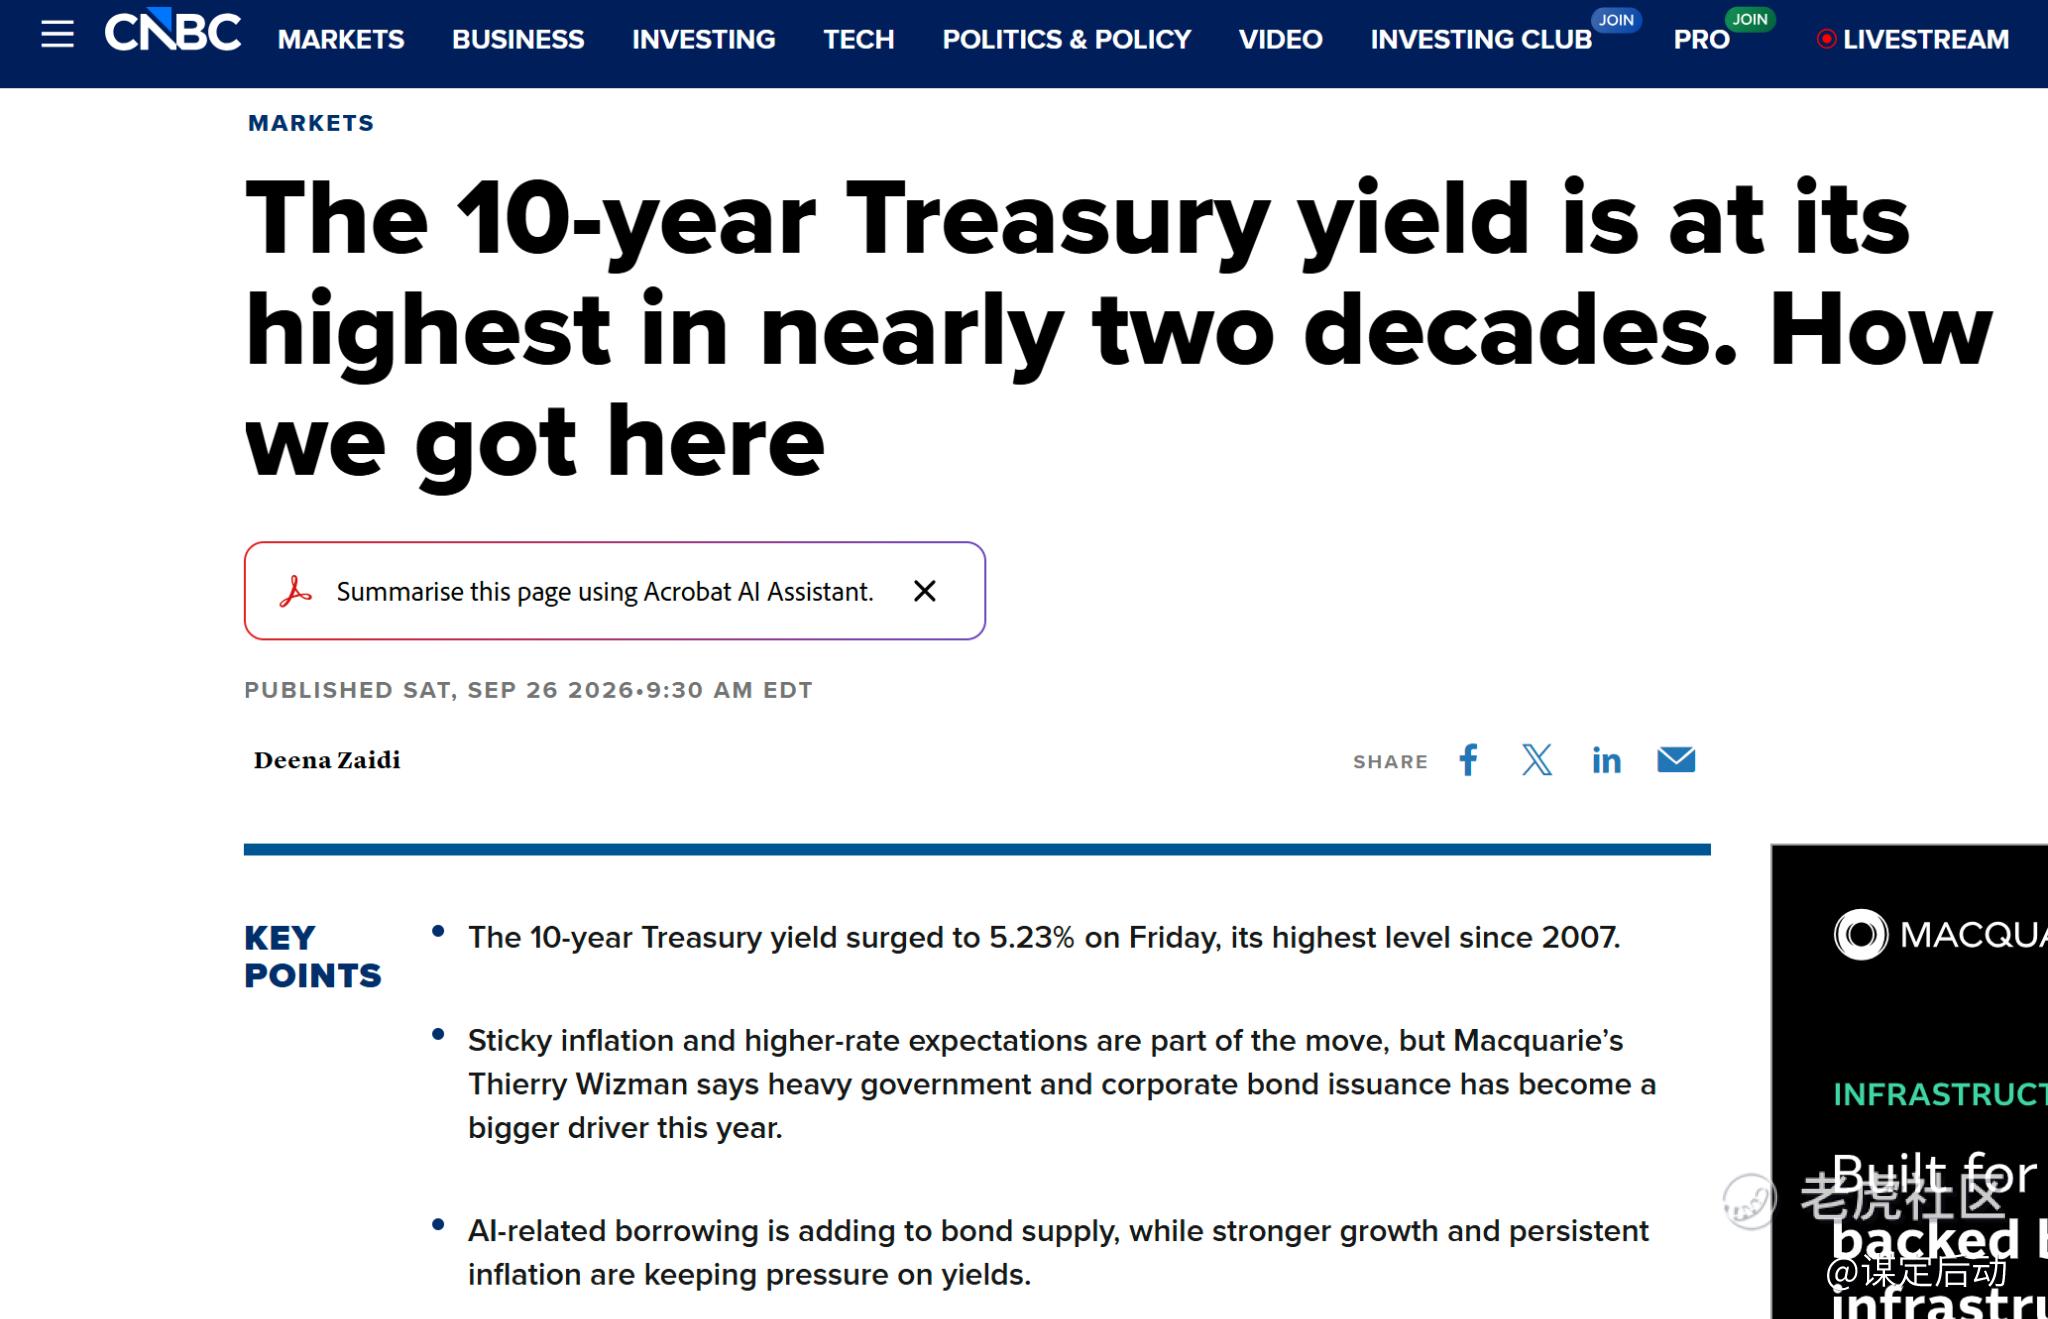
上周,10年期美债收益率涨了约20个基点,到5.2%上下,2007年以来最高。
同一周,纳指100ETF涨了3.2%。
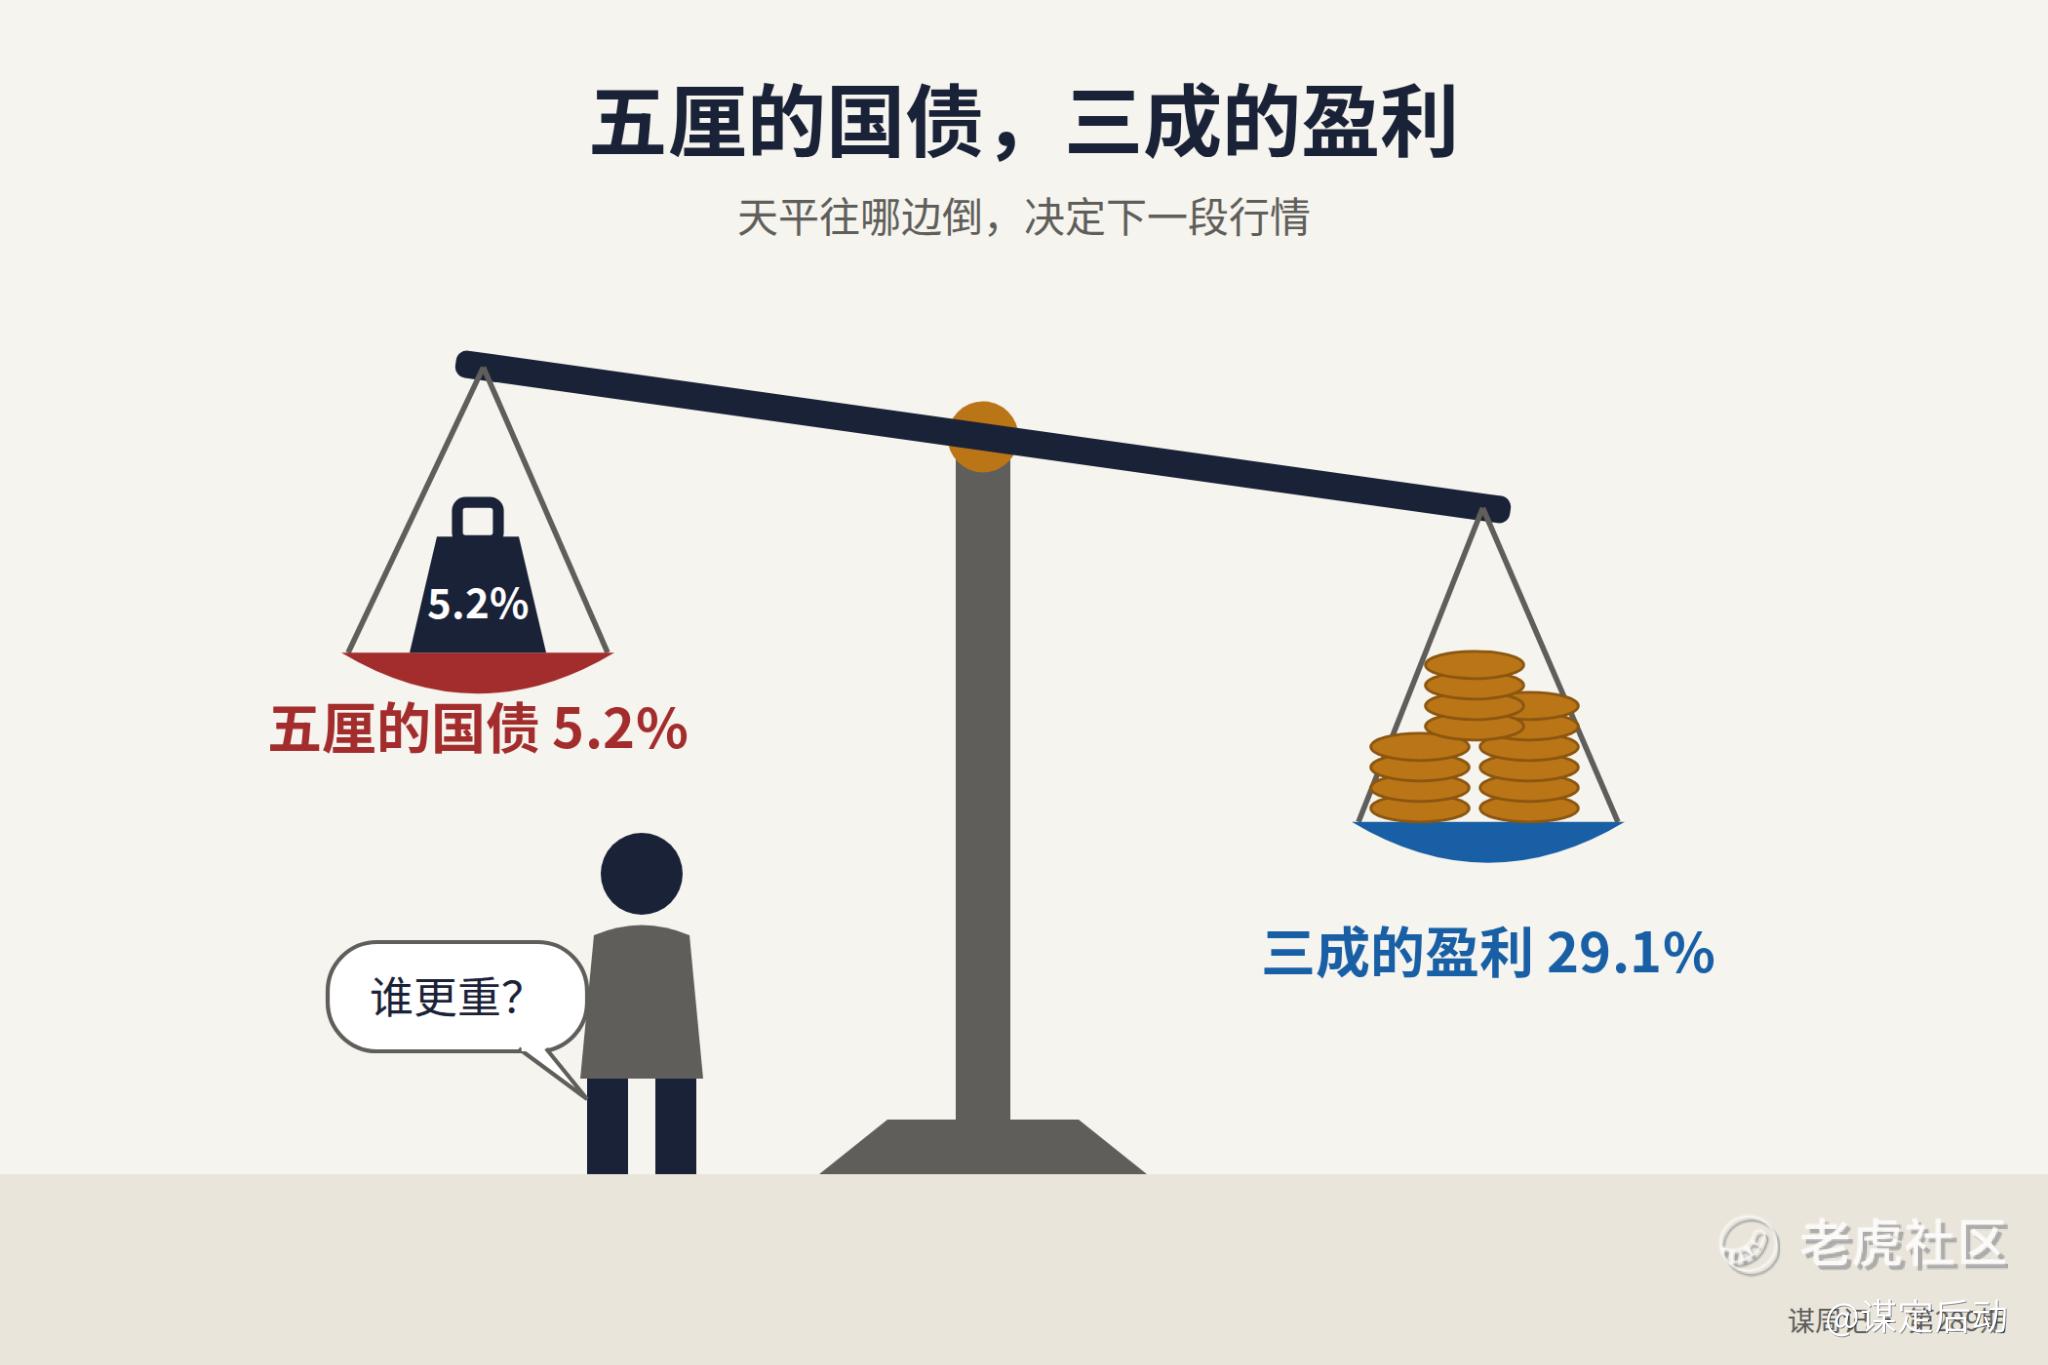
债市在拉警报,股市在算账。 算的就是标题里这两个数:五厘的国债,三成的盈利。
利率和股市一起涨,不是第一次
先给大家吃颗定心丸:利率大涨、股市也涨,美股历史上并不少见。2013年“缩减恐慌”,10年期从1.6%涨到3%,标普全年涨了近30%。2016年下半年,10年期从1.4%涨到2.6%,大选后小盘股一个月涨了14%。
反例也一样多。1994年股市横盘一整年,2022年标普跌了19%,2023年秋天10年期冲到5%,标普回调10%。
分水岭只有一条:利率因为经济太好、投资太旺而涨,股市扛得住;利率因为通胀失控而涨,股市扛不住。
最接近今天的是1999年。那年6月30日,格林斯潘开始加息,到2000年5月一共加了6次,从4.75%加到6.50%。10年期美债从1998年10月的4.2%左右,一路涨到2000年1月的6.8%左右。同一时期,纳指1999年全年涨了85.6%,标普涨了19.5%。
像在哪里?同样是一场新技术投资潮,同样是美联储刚开始加息,同样是油价翻倍(1999年WTI从12美元左右涨到25美元左右),同样是科技龙头领涨。
今年9月16日,沃什加了第一次息。
五厘,是谁抬上去的
要判断今天属于哪一种,得先把这5.2%拆开看。
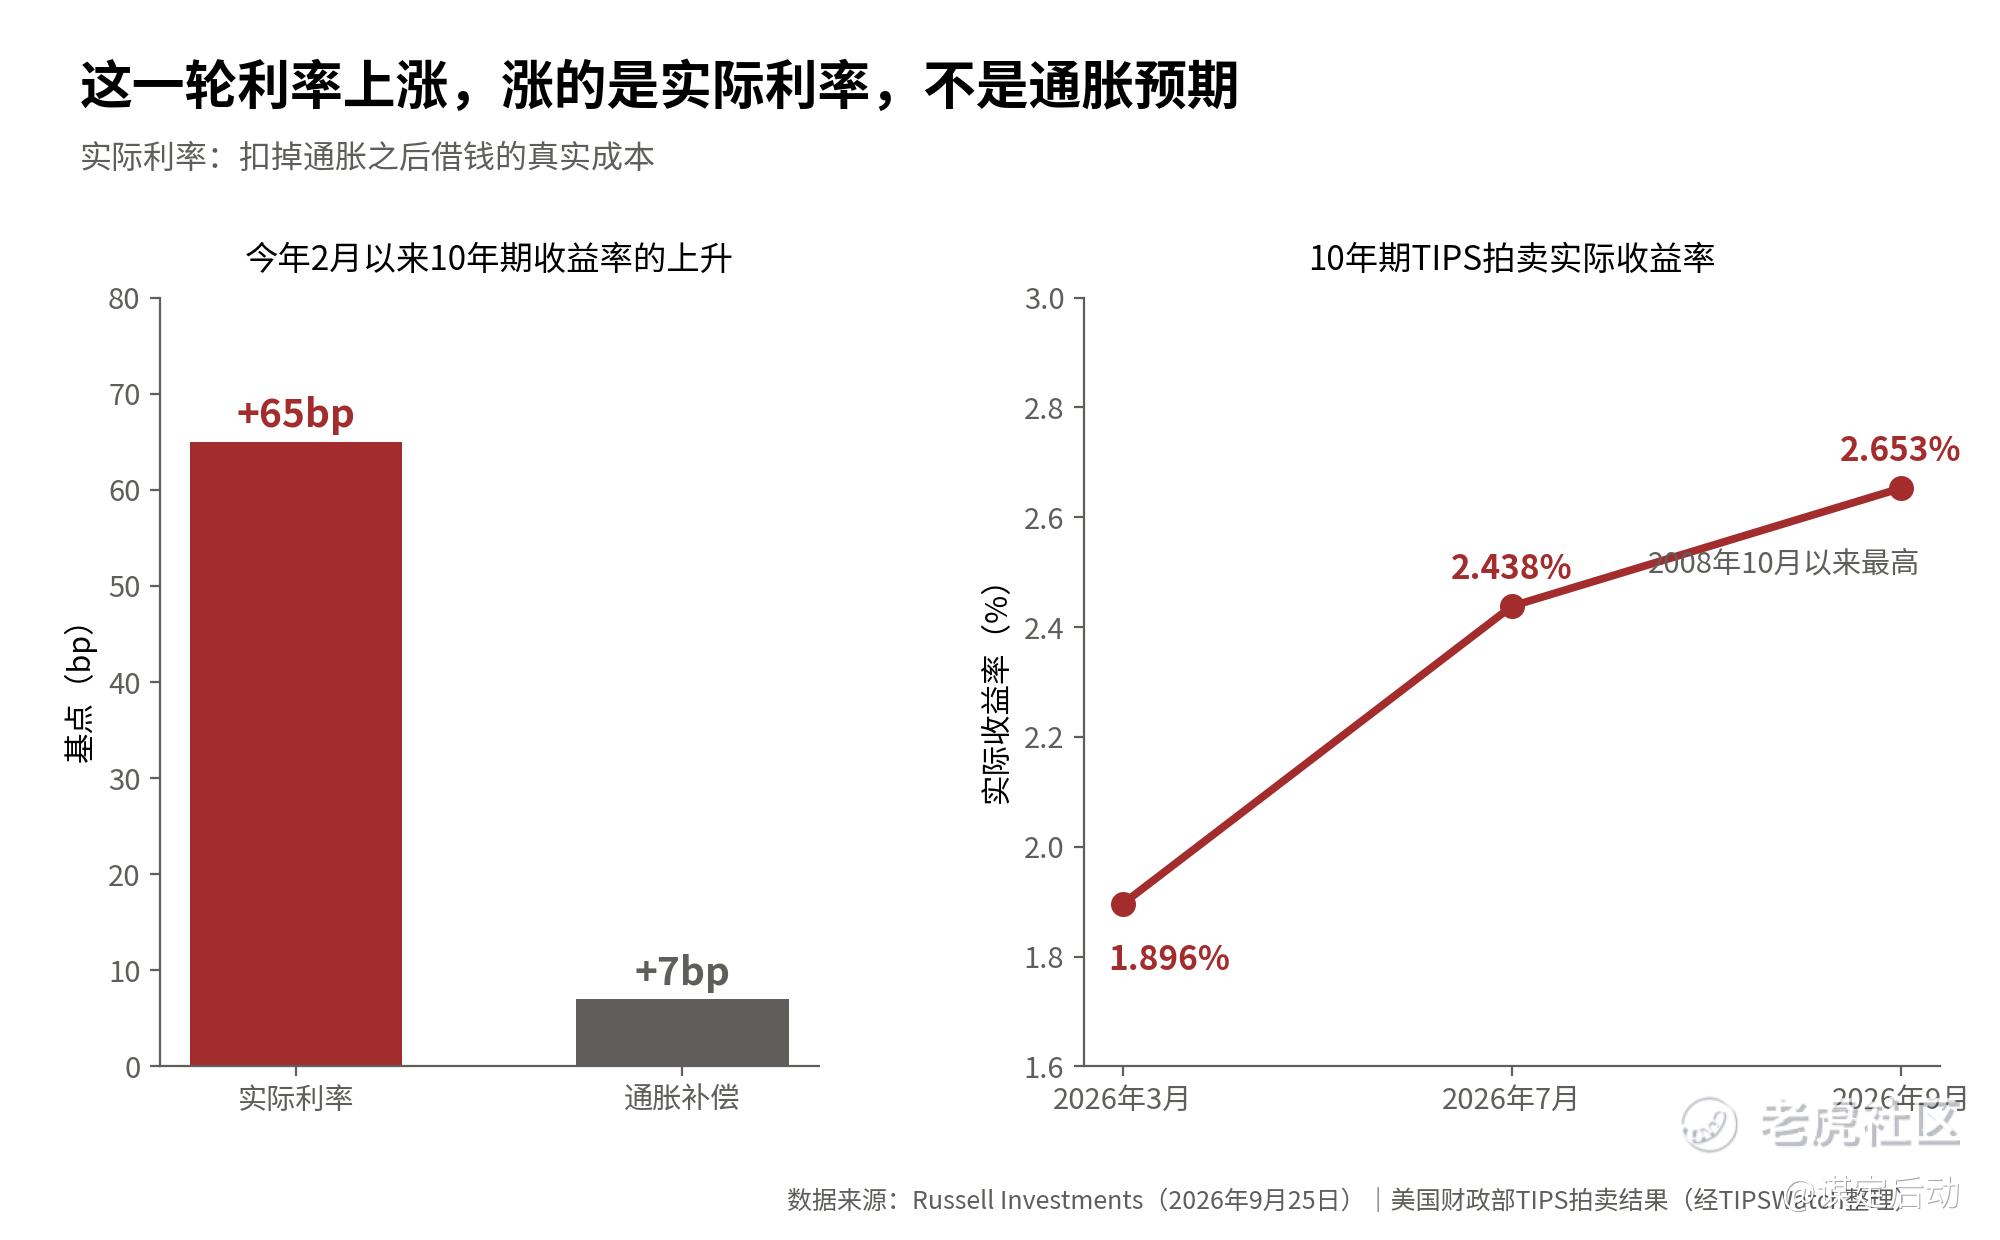
10年期美债的收益率可以拆成两块:一块是通胀补偿,一块是扣掉通胀之后的实际利率,也就是借钱的真实成本。今年2月以来,通胀补偿只上了约7个基点,实际利率上了约65个基点。9月17日的10年期TIPS拍卖,实际收益率2.653%,2008年10月以来最高。3月同期限拍卖时,还是1.896%。
这一轮不是通胀恐慌,是真实的钱变贵了。 这正是和1994年、2022年最大的区别。
把实际利率抬上去的,主要是三股力量。
第一股是美联储。9月加息之后,点阵图里没有一个人预期降息。周三PMI一出来,10月再加息的概率从55%左右跳到70%。沃什上任后,每次议息前后2年期美债的波动都比前几任大,这份不确定性本身也要收钱。
第二股是AI基建。很多朋友以为是科技公司发债太多,把国债挤了出去。有资管机构专门检验过过去一年6笔超预期的AI大额发债,国债收益率没有显著反应。真正的渠道更朴素:几家超大云厂商今年资本开支约7000亿美元,接近经营现金流的全部,抢的是同一批电、同一批工人、同一批工程队。投资的胃口比储蓄大,钱的价格就得涨。 周四甲骨文为新墨西哥的数据中心项目发出不可抗力通知,就是资源吃紧的一个注脚。
第三股是增长本身。亚特兰大联储GDPNow对三季度的估算是5.0%,投行的跟踪值是3.4%,初请失业金只有19.7万。
另外还有全球长端的共振:日本国债收益率升到1996年以来的高位,油价中枢还在90美元上方。
和1999年也有两处不同,得说清楚。1999年美国的生产率已经起飞,财政还是盈余。今天全要素生产率增速还是负的,AI带来的先是投资热,生产率红利还没兑现,财政是赤字。所以这一次,利率能涨的空间可能比1999年小。
三成的盈利,扛得住五厘
利率这一头讲完,看另一头。
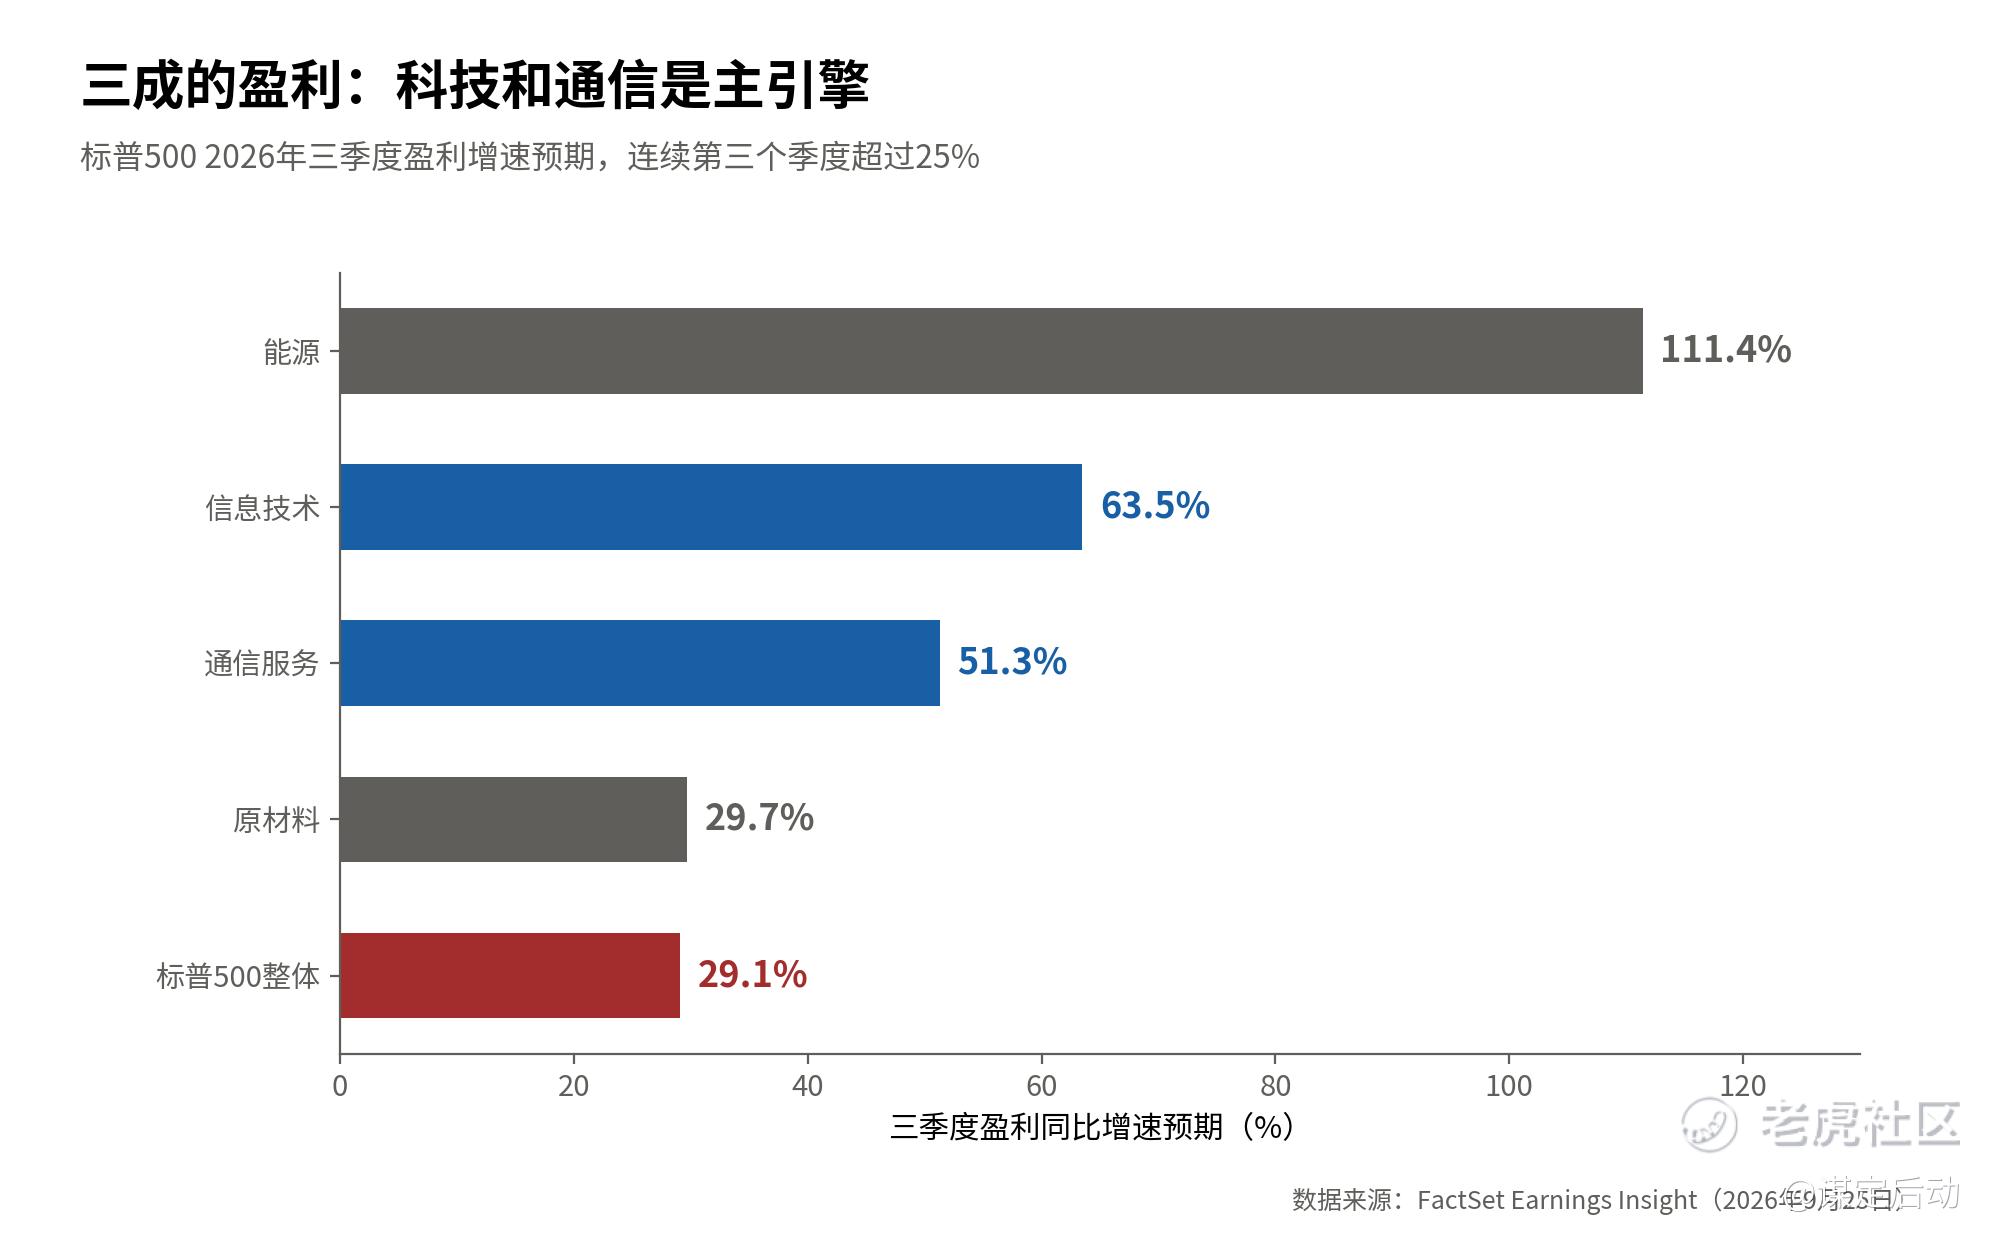
上周五的最新数据:标普500三季度盈利预计增长29.1%,连续第三个季度超过25%。营收增长12.1%,净利润率15.0%,2009年有统计以来第二高。全年盈利预计增长32%。
业绩指引说的是同一件事。给出三季度正面指引的公司72家,负面44家,远高于历史常态。正面指引里,44家是科技公司。
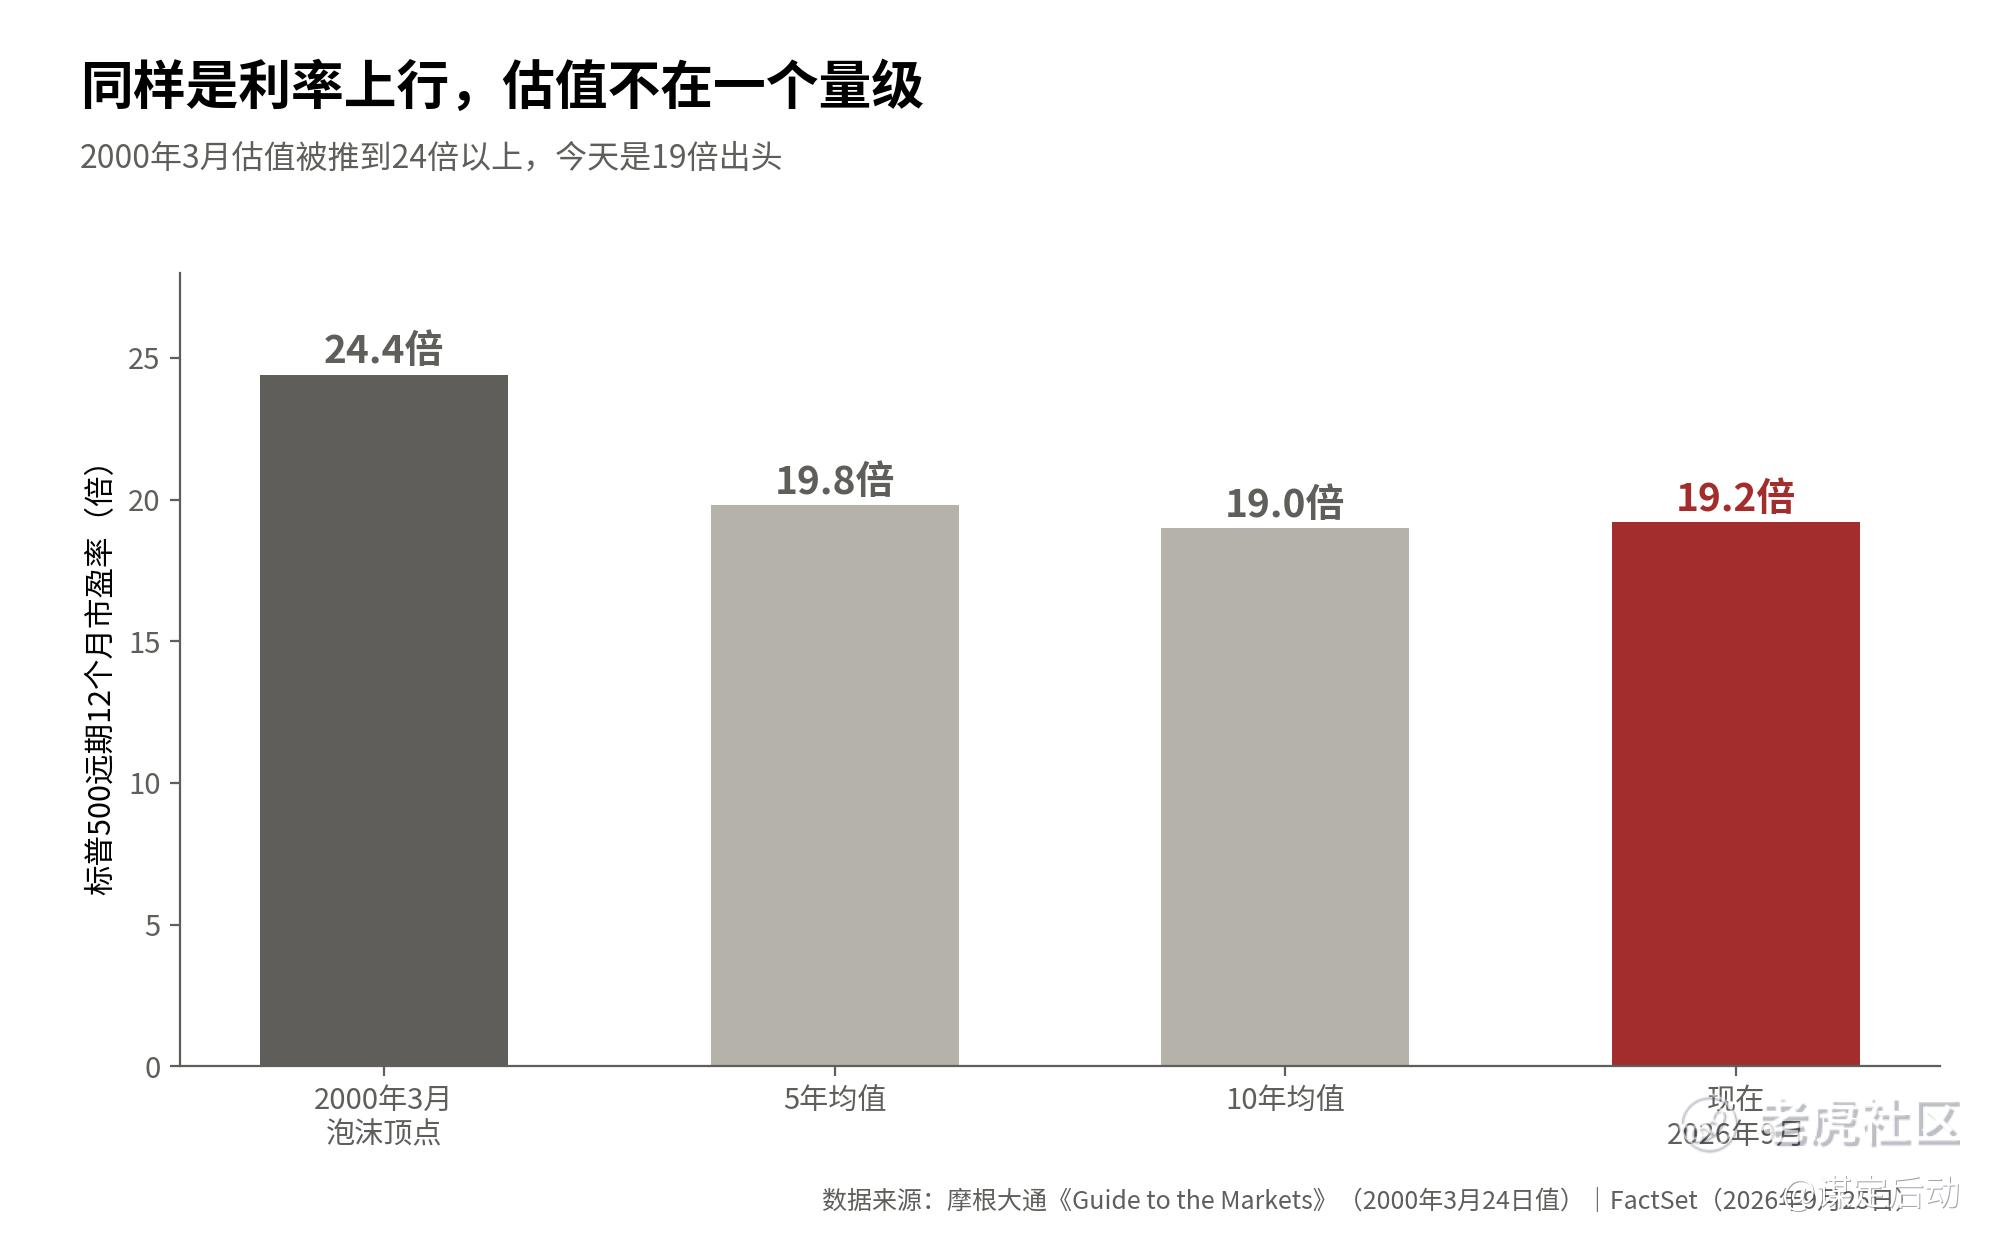
更关键的是估值。标普500的远期市盈率19.2倍,比5年均值19.8倍还低,和10年均值19.0倍差不多。2000年3月,这个数字是24.4倍。
1999年的上涨,估值出了大力;今天的上涨,主要靠盈利。
所以这个阶段,不必去想象暴跌。盈利增速是三成,国债是五厘,股票这笔账还算得过来。
账本上也有难看的数字。密歇根消费者信心48.1,四个月低点,一年期通胀预期从4.0%跳到4.6%。30年期房贷利率逼近7.5%,房贷申请同比少了11%。消费和地产在承压,但这一轮标普盈利的发动机不在这里。
还有一点要记住:1999年加息周期开始之后,纳指又涨了8个多月才见顶。越往后,上涨越集中在少数龙头身上,最后一段最猛,也最脆。提醒风险不等于看空,回调是上车的机会。
白宫的国宴,交易员的大屏
周四,中美元首会谈,这是半年之内两国元首的第二次互访。
纸面成果:关税休战延长两个月,到2027年1月10日;约3000亿美元非敏感商品互给关税优惠;中国2027、2028年每年进口美国煤炭不少于1000万吨;成立贸易委员会和投资委员会;芬太尼前体加入管制;11月在深圳开“超级智能”对话。
没写进去的同样重要。稀土只有一句“继续处理美方关切”,TW问题各说各话。
保卫民主基金会的Craig Singleton会前就给了判断:中美关系是“可控的僵持”,这次峰会“形式肯定比内容好看”。
市场的反应更直接。会谈当天标普走平,中概互联网ETF跌0.6%。全周指数的涨幅集中在周一周二,靠的是芯片、Meta和油价,和峰会没有关系。
对美股来说,这次峰会的意义是把尾部风险压低了:明年1月10日之前,关税再升级的概率不大。它是减震器,不是发动机。
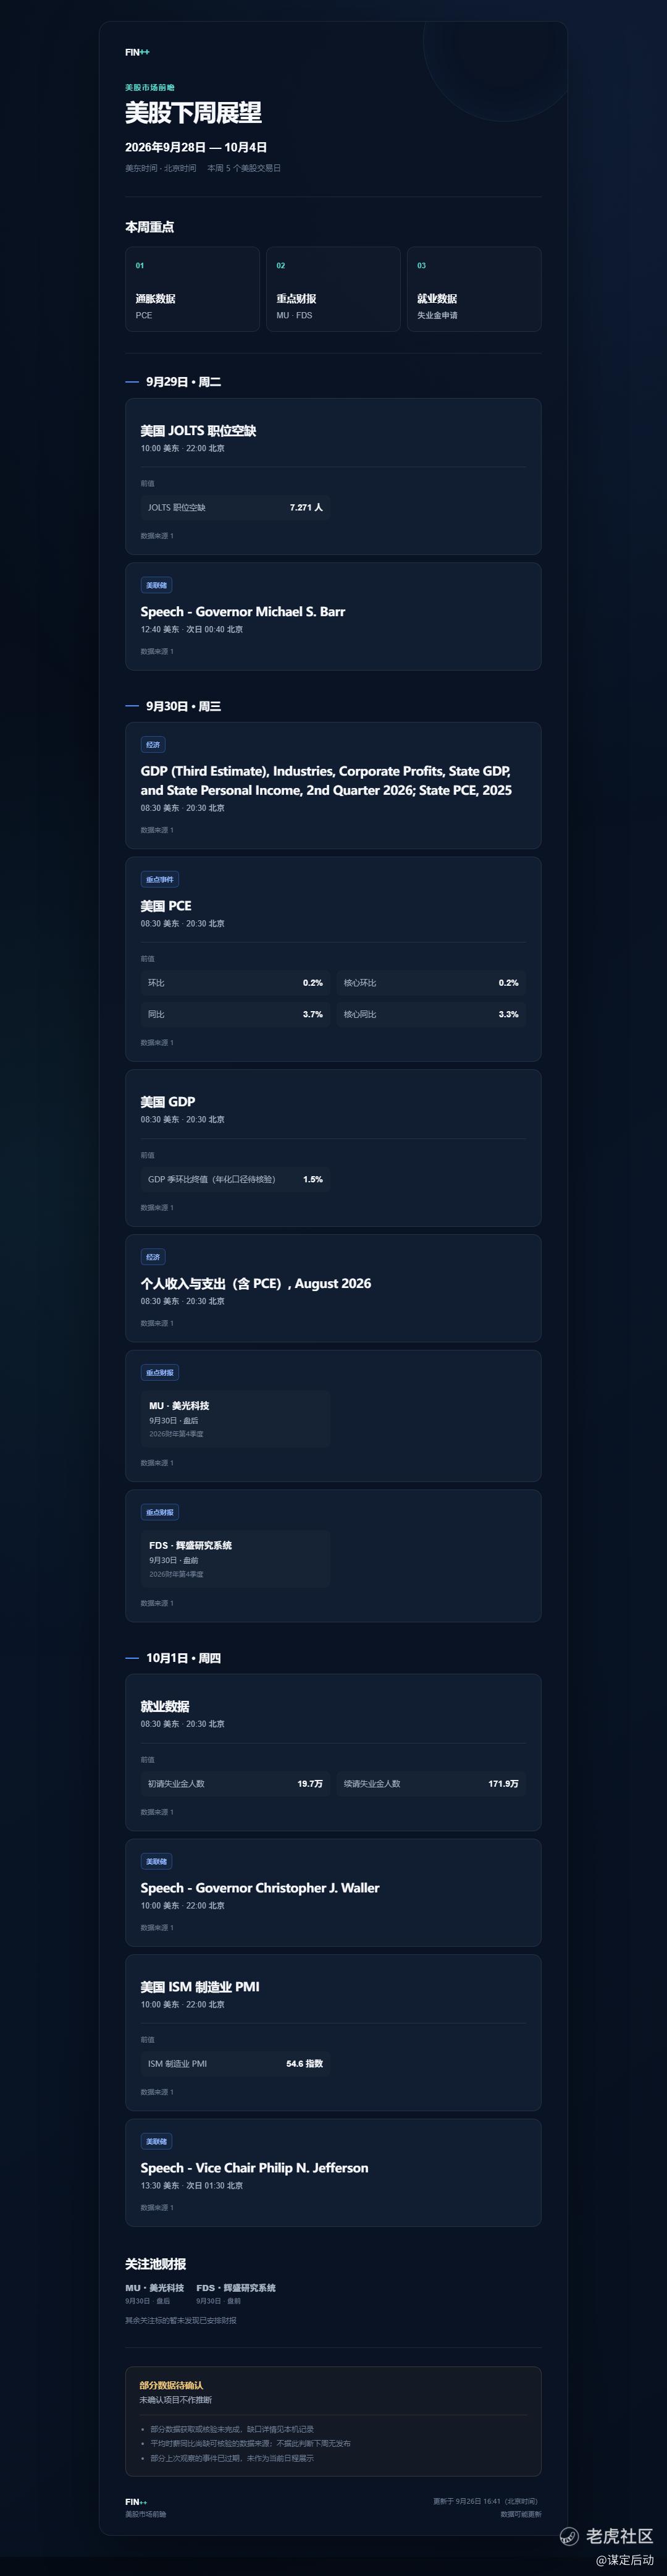
9月30日,一天两场考试
下周三,五厘和三成各考一次。
早上是8月PCE。核心PCE环比如果超过0.3%,10月加息基本就定了,五厘还会往上走。
盘后是美光财报。要看的不是本季数字,是下一季指引。它回答的正是这篇文章的问题:AI的资本开支,是在变成利润,还是只在变成需求。
【下周展望】
下周的美股,是交卷的一周。
上周的牌已经翻完:债市把10年期推到5.2%,股市靠AI龙头顶住,峰会没有给出新筹码。
下周的牌桌:周一中美协议细节,周三PCE和美光财报,周五非农。周三还是季末,资金再平衡会放大波动。
债市考通胀,股市考盈利。
美光财报前IV会一路抬升。1040是上周刚站上的位置,守住是一回事,跌回去是另一回事。10年期5.2%到5.25%是这一轮的高点区,突破了,估值就要重新算。
说到底,股价最后跟的是利润。利率决定大家愿意付多少倍,盈利决定这个倍数乘在多大的数上。
[下周展望与具体持仓详情请移步网站:www.finplusplus.com]
(本文为个人观点,不构成投资建议。数据来源:行情为**(收盘价口径,截至9月25日);美债收益率为TheStreet、Yahoo Finance每日收盘;实际利率与通胀补偿拆解为Russell Investments;TIPS拍卖为美国财政部;10月加息概率为CME FedWatch;AI发债对国债影响的检验为PIMCO;超大云厂商资本开支为Tech Times转引摩根士丹利估算;三季度GDP估算为亚特兰大联储GDPNow与高盛;消费者信心为密歇根大学;盈利、指引与估值为FactSet;2000年市盈率为摩根大通《Guide to the Markets》;峰会成果为白宫事实清单与新华社通稿;Craig Singleton观点为Yahoo Finance;PCE日程为美国经济分析局。)
精彩评论