沃什不是个外行。
昨天标普全球公布了美国9月PMI初值。数据显示,美国标普全球综合PMI初值攀升至2021年7月以来最高。制造业和服务业的PMI初值也都创下4年多以来新高。标普全球经济学家克里森·威廉姆森称,这是2015年初以来最强的扩张,暗示着三季度年化GDP增速达到5%,也是疫情以来最强劲的增长。
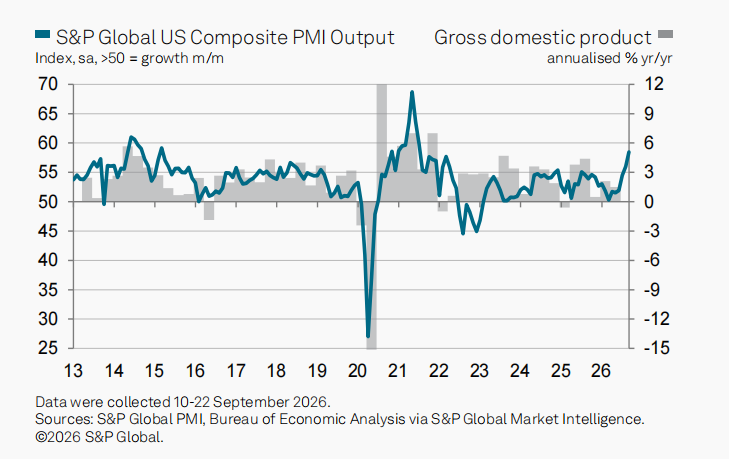
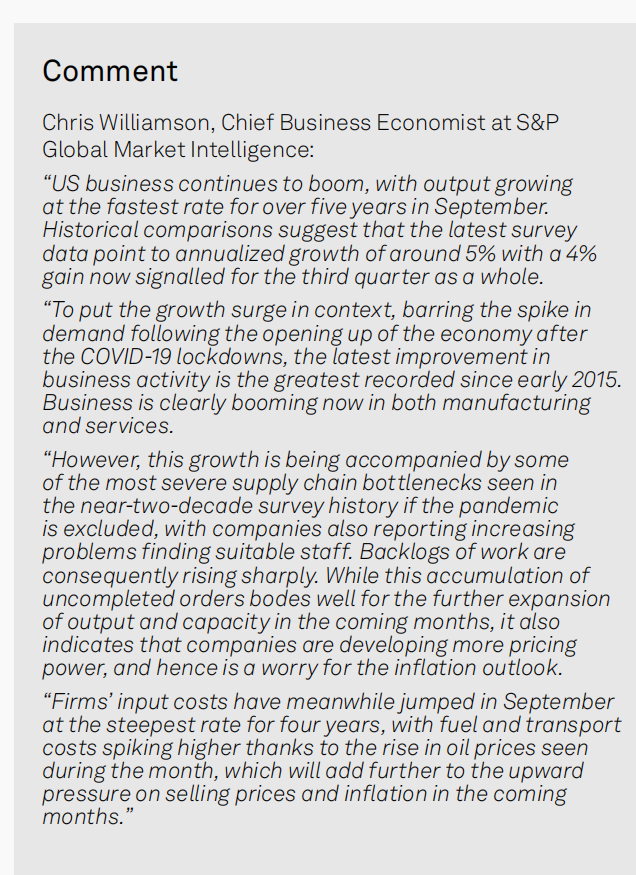
本次数据各个项目都录得强劲增长——商业活动、新订单、就业都有所反弹,经济活动指数持续上扬。交付时间大涨,供应链创下疫情以来最拥堵的时刻。价格指数也持续上涨,表明通胀仍在扩散。
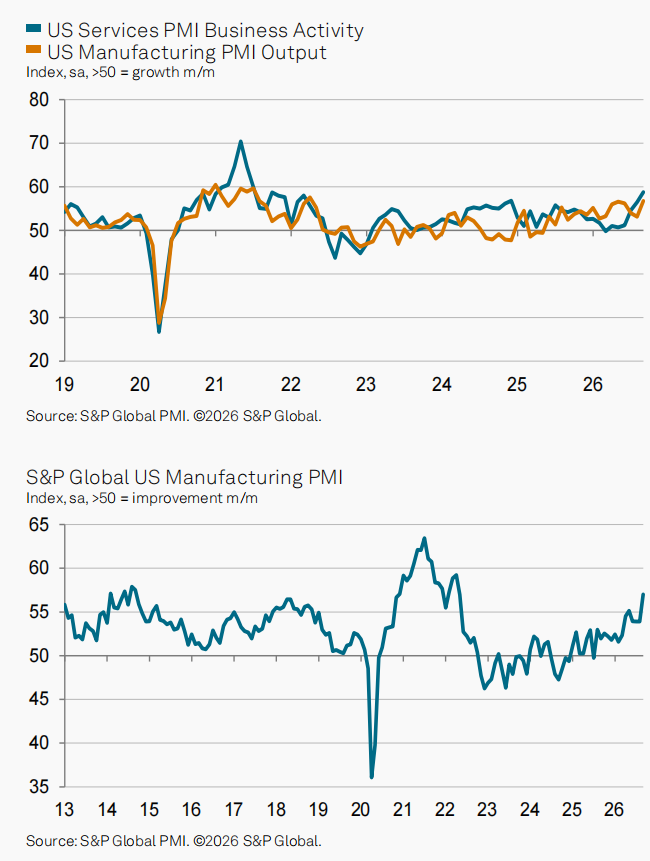
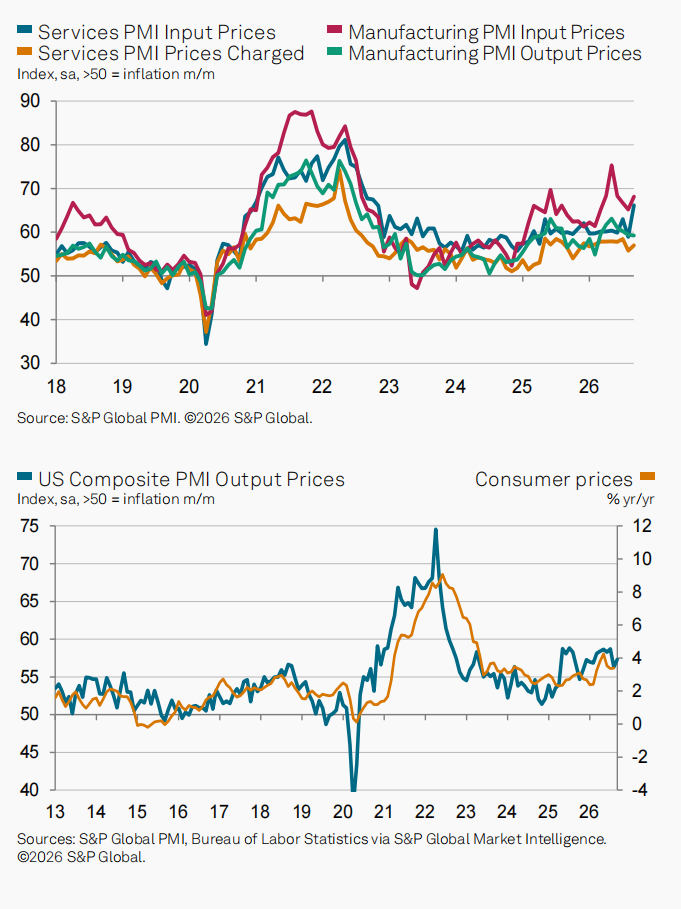
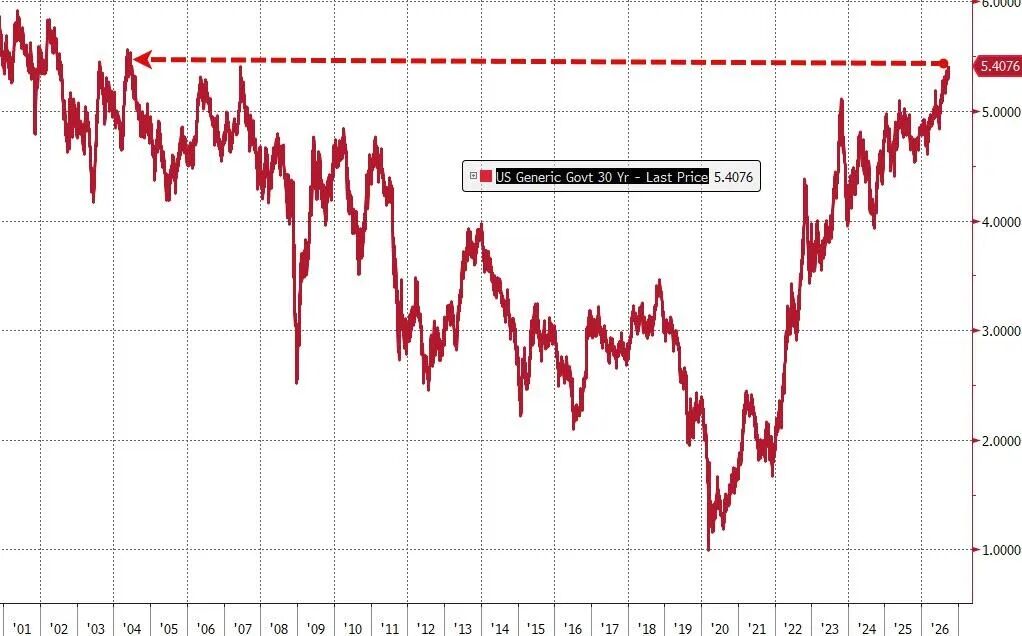
此前,该数据不会引起特别大的反馈,市场更看重ISM的PMI。然而,这次数据引起了好消息就是坏消息的抛售,美国股债市场悉数下跌,债券收益率飙升至次贷危机之前的高点。笔者写稿时候,2Y美债依旧在4.86%的水平,为2024年6月初以来最高。全球资产定价之锚10Y美债收益率维持在5.1%的水平,为2007年7月以来最高。30Y长端美债收益率在5.4%左右震荡,为2004年6月以来最高。
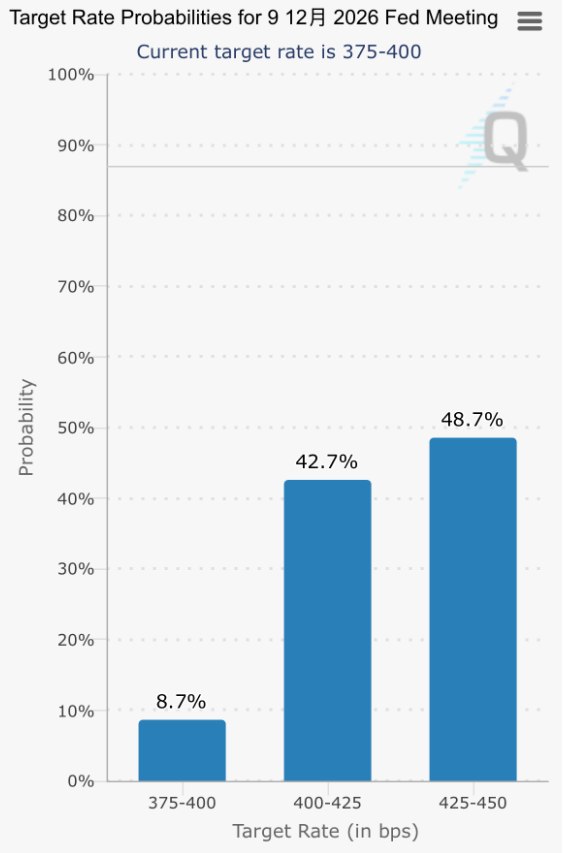
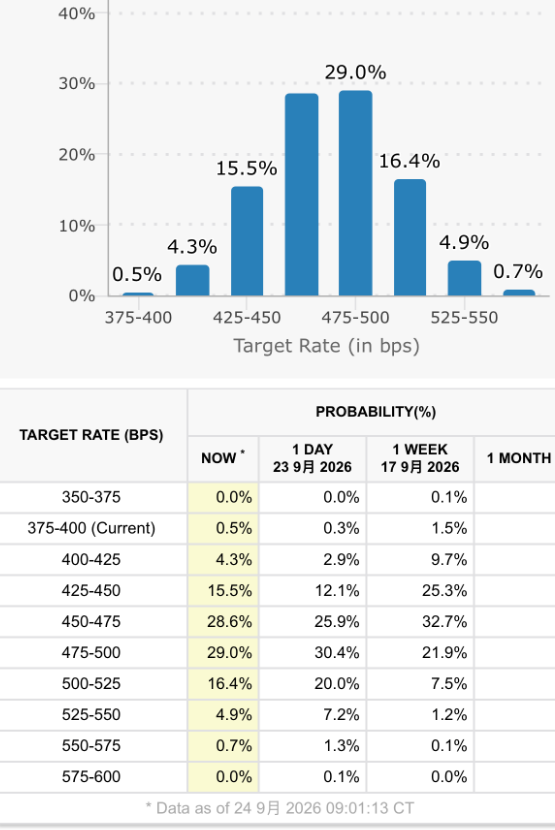
据CME,目前美联储年内再加息两次概率飙升,下月加息概率逼近70%。利率或在明年9~10月达到4.85%左右的峰值(即5%),暗示明年还有两次加息,且不降息。
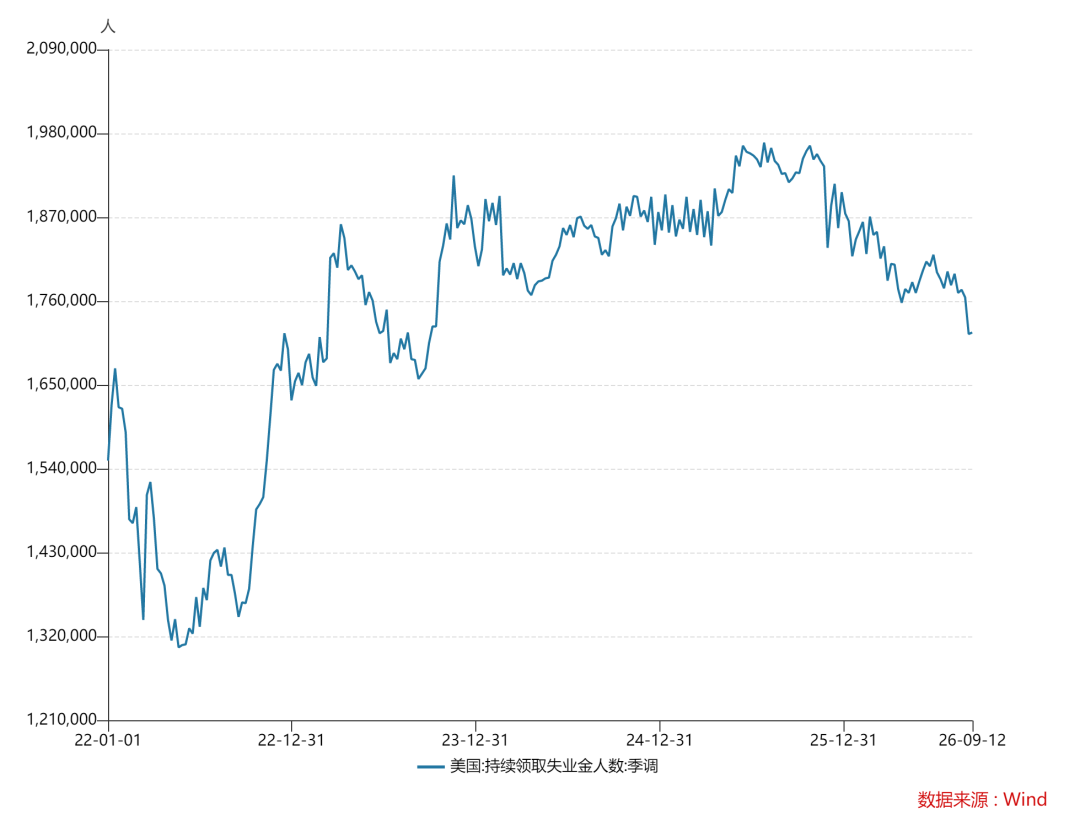
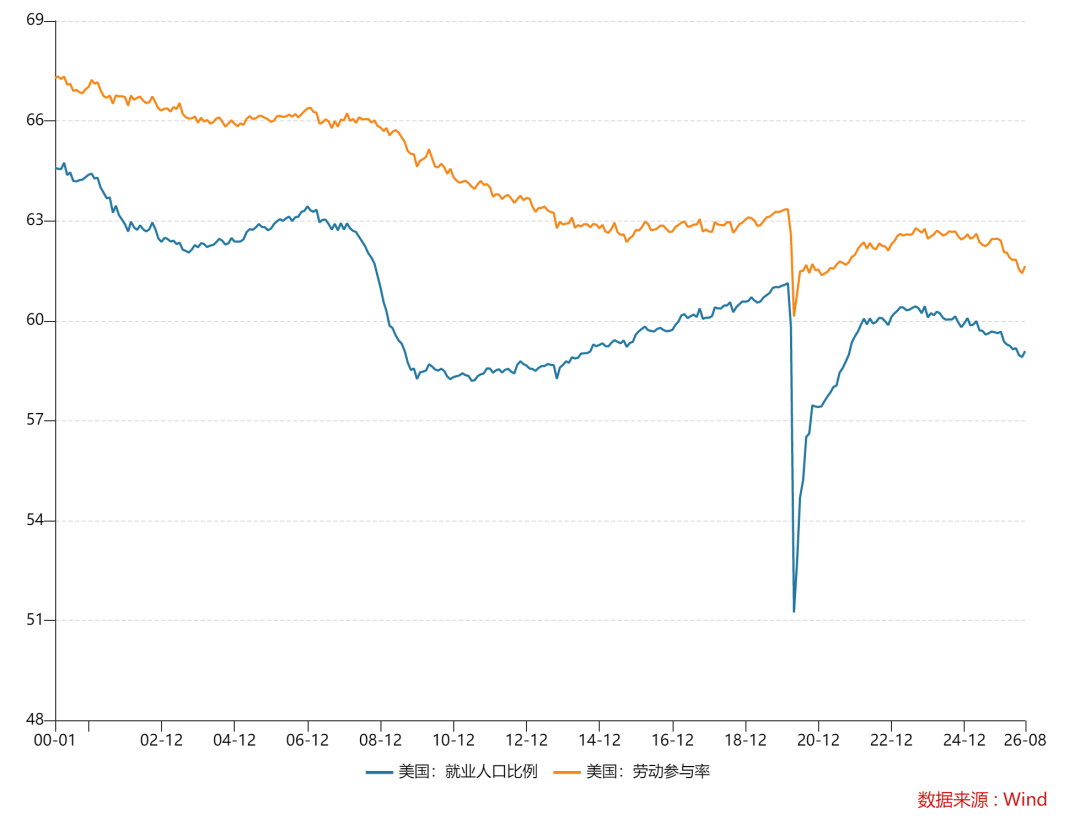
当然,其它经济数据也相当火热。例如今晚刚刚公布的失业金人数显示,持续申请失业金人数创下了近三年以来最低,暗示表观失业率U3可能继续下降,触及到4%的水平,低于美联储刚开始降息时候的水平——那个时候,利率比现在高150个基点。伴随着劳动力市场的修复,劳动参与率和就业比例的提升,美联储确实可以不用过度担心这个问题,权重不高,但还是需要care。
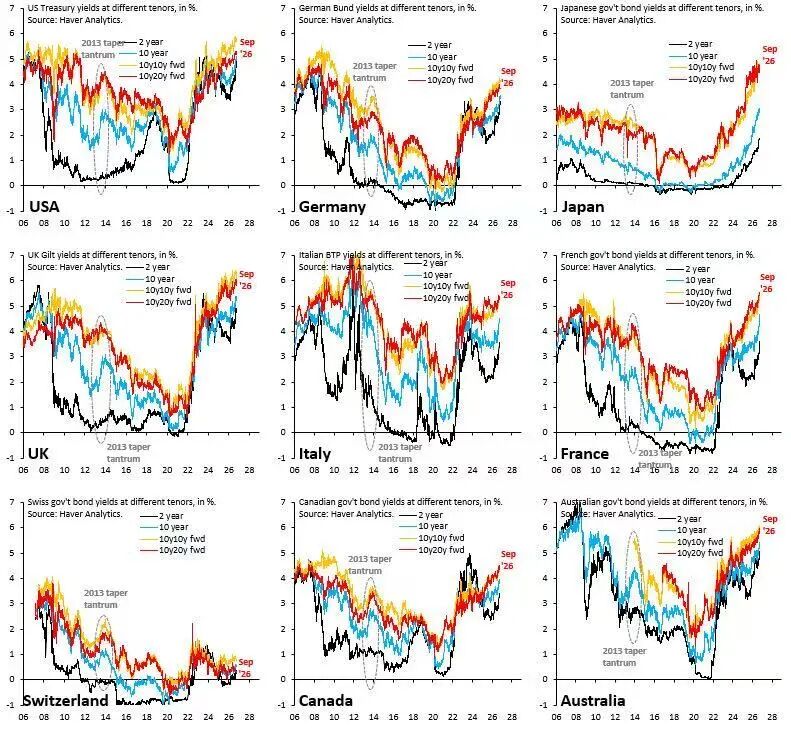
当然,债券收益率的飙升除了通胀、利率和期限溢价外,还有部分来自对美国经济强劲的期望(和担忧)。目前,AI投资极大带动了美国经济增长,贡献了GDP增速的绝大部分。不过,其对TFP(全要素生产率)的提升目前还没有足够的定论,大部分经济学家认为其还是提高了效率,尤其是欧洲和美国,由于AI采用率相差较大,未来美国GDP增速可能比欧洲高出数个百分点。
如果美联储真的加息到5%的话,我认为市场可能没有做好反应。目前,大类资产仍处于高位,而利率的提高影响是非线性的。一般情况下,大家都知道联储加息对股市和黄金的分母端估值以及分子端的流动性都会有压力,所以会本能回避股市和黄金。尽管许多人称加息是好事,但我对这种看法表示反对,这是盲目的乐观。然而,本次最大的雷点在债券市场——从国债到企业债,从白宫到硅谷,本次债券可能会是人类史上最大的泡沫,远超房地产和股票市场。
自沃尔克以来,全球利率一直是下降态势,次贷危机后的低利率成为常态。然而不能忽略的是,次贷危机以来,美元指数和10年期美债收益率实际上一直是上升通道,并且现在债券收益率已经突破了这个通道,可能还会继续失控向上。过去20年,经济和金融市场高度依赖低利率,人们形成了惯性。然而现在,一切都在变化,过度乐观的人们却在按图索骥,这是非常非常危险的。业绩暴雷,只是股价下跌;债券违约,则会引发系统性风险。
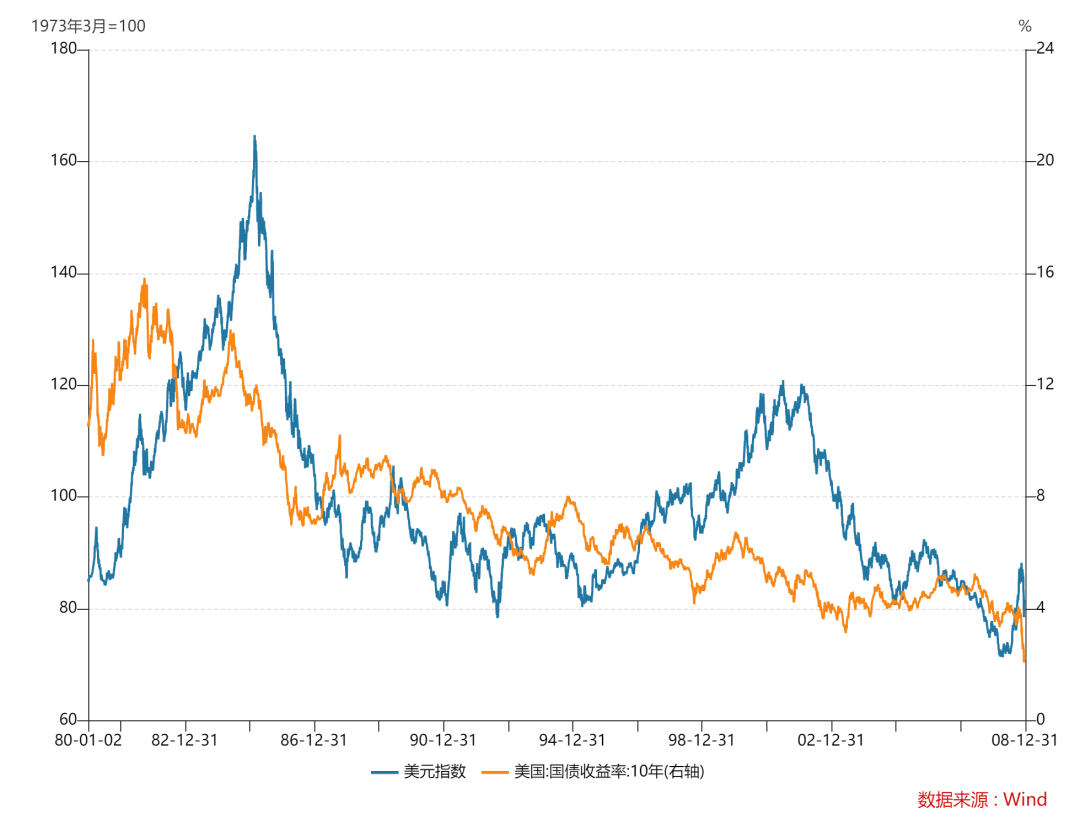
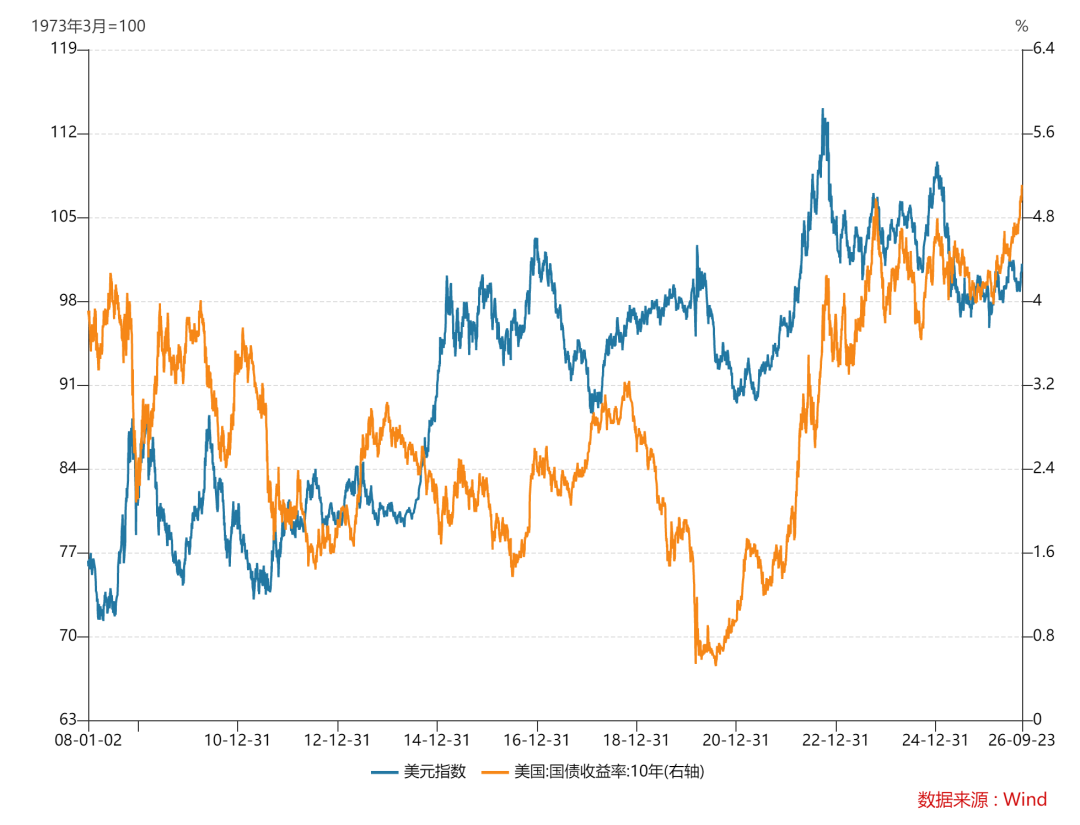
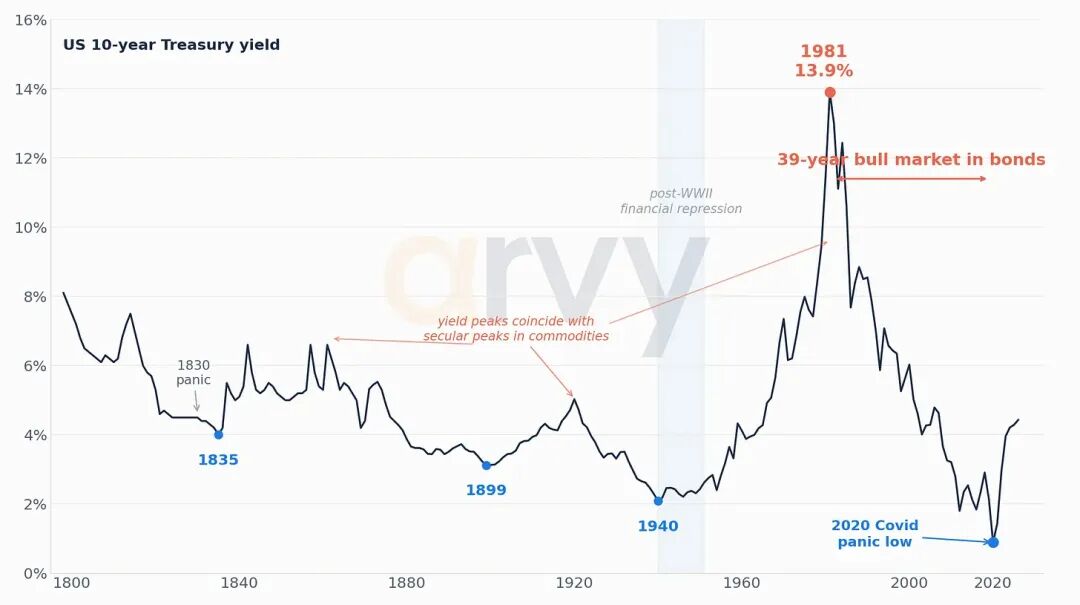
所以,请系好安全带,全球资产定价之锚可能要给大家又一个秋天的震撼了。
精彩评论