在细胞基因治疗(CGT)的宏大叙事中,TIL(肿瘤浸润淋巴细胞)疗法曾被赋予攻克“实体瘤”这一最大堡垒的厚望。然而,作为全球“TIL 疗法第一股”的Iovance Biotherapeutics(NASDAQ: IOVA),其商业化之路却跌宕起伏。
从2025年5月核心产品Amtagvi销量环比下滑引爆“结构性恐慌”、股价暴跌近45%跌破6亿美元市值;到2026年8月交出历史最佳Q2财报,股价单日暴涨43%、市值强劲反弹逼近30亿美元。
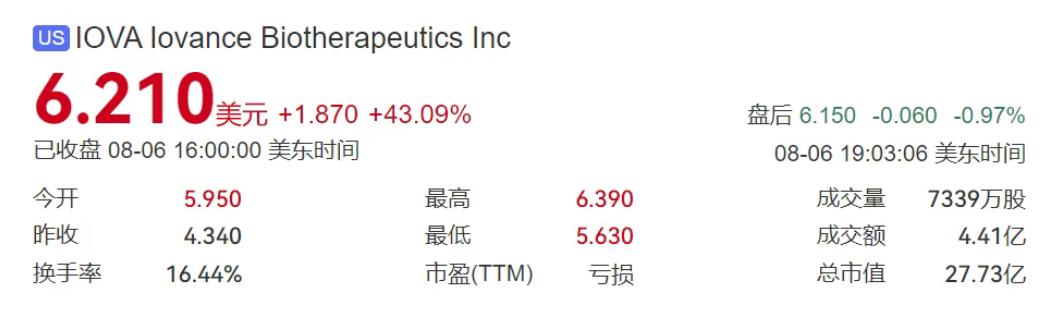
在随后的一周内,Iovance的股价又接力上涨50%+,市值来到40亿美元附近。这场在商业化药企中,极其罕见的“深V绝地反击”不仅重塑了公司估值,更向资本市场敲响了一个信号:TIL疗法下一阶段的胜负,已从实验室彻底演变成一场强运营的商业基础设施拉锯战。
暴涨的底层逻辑:从“绝境堵点”到“商业闭环”的全面贯通
2025年的暴跌,暴露出TIL疗法极其苛刻的临床与制造痛点:高副作用率(临床死亡副作用7.5%、ICU住院率23.6%)引发的患者流失,加上复杂的离体扩增工艺导致部分患者在等待制备期间恶化离世。
而2026年Q2财报(营收9,930万美元,环比增长39%;Amtagvi贡献 9,100万美元超指引上限)之所以能引爆股价,是因为Iovance在真实产业场景中逐一拔掉了制约该疗法普及的“堵点”:
运营标准化与精准预筛:Iovance将生产周转周期(Turnaround Time)稳定压缩至31天以内;同时在临床端建立了精细化预筛标准,提前排除体力及器官功能衰竭患者,大幅减少了制备窗口期的病情恶化与流失。
渠道触角下沉(社区 ATC):授权治疗中心(ATC)网络已拓展至95家以上(年底冲刺110家)。最关键的是,社区肿瘤中心(占比已达1/3)的打通,成功将TIL从少数顶级学术中心的“复杂技术”下沉至占据美国70%肿瘤治疗市场的“标准流程”。
毛利率飙升与规模效应(56%毛利率):Q2产品毛利率由Q1的41%跨越式提升至56%,并指引未来达60%以上。这证明完成全面内部制造转型后,随着批次增加与自动化落地,单位制备成本显著下降,细胞模效应开始兑现。
TIL疗法的广阔前景:从黑色素瘤向百亿实体瘤赛道的全面进军
Amtagvi在晚期黑色素瘤的放量只是起点。实体瘤占据了全球癌症发病率的90%,TIL作为天然源自肿瘤内部、具备“多靶点抗原识别”能力的免疫细胞,其真正的市场想象力在于对大癌种的横向复制:
非小细胞肺癌(NSCLC):最具弹性的百亿战场
美国转移性非鳞状NSCLC的市场规模约是黑色素瘤的7倍。Iovance的IOV-LUN-202注册性研究关键队列入组已接近尾声,计划于2027年提交sBLA并力争下半年获批。
多瘤种全线开花
软组织肉瘤(SARATOGA研究):针对UPS和DDLPS的早期ORR达50%,已被FDA授予快速通道认定。
子宫内膜癌(IOV-END-201):ORR达40%,疾病控制率(DCR)高达100%。
下一代工程化TIL迭代(解决清淋与Toxicity痛点)
IOV-4001(PD-1敲除):通过TALEN基因编辑敲除PD-1,打破肿瘤微环境抑制。
IOV-5001(膜锚定IL-12):将IL-12锚定在TIL细胞表面,直接摆脱了高毒性系统性IL-2联合给药的依赖,不仅大幅降低副作用,还避免了复杂的清淋预处理。
竞争格局:前有强敌、后有追兵的多维包围圈
虽然Iovance率先跑通了商业化,但TIL赛道及周边替代疗法的竞争已呈现“白热化”趋势:
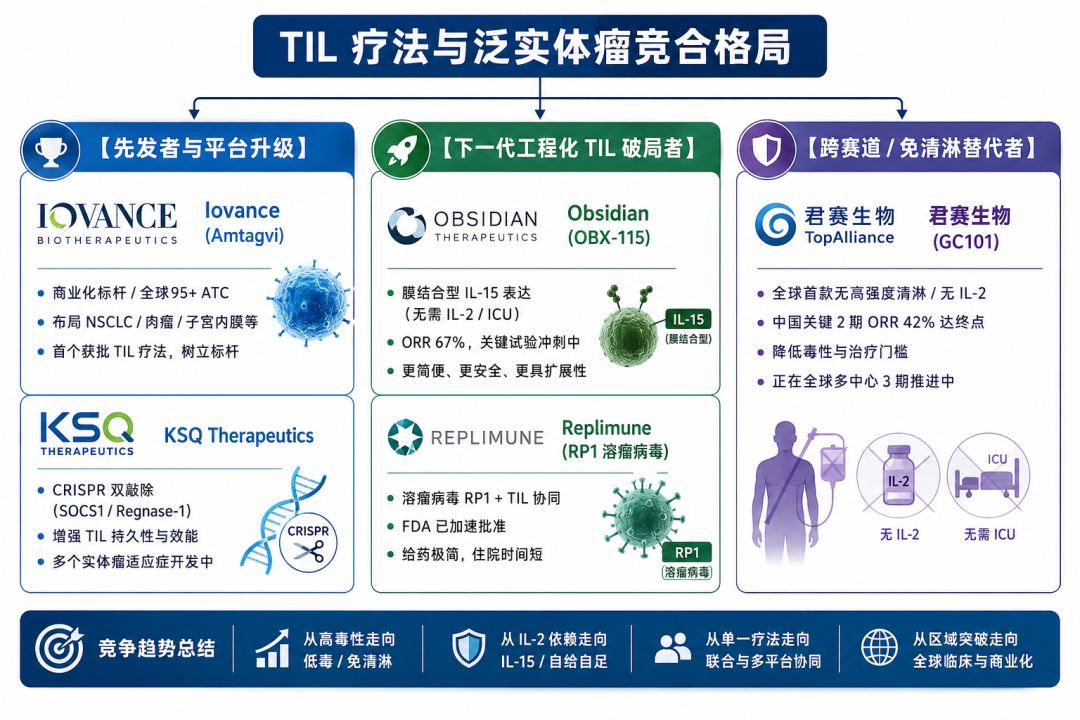
1. 下一代工程化TIL的技术“降维打击”
Obsidian Therapeutics (OBX-115):通过表达可控的膜结合型IL-15(mbIL15),彻底去除了高剂量IL-2给药。其ASCO 2026公布的数据显示ORR高达67%,且完全没有出现剂量限制性毒性(ICANS或ICU转移),其注册性Agni-01试验已启动,正在成为Iovance最强劲的潜在颠覆者。
KSQ Therapeutics:利用CRISPR基因编辑同时敲除SOCS1和Regnase-1基因(KSQ-004EX),通过解除细胞内在刹车来提升杀伤力。
2. 中国新势力的“免清淋/免IL-2”差异化突围
中国Biotech在TIL领域的迭代极其迅速。君赛生物(GC101) 实现了“无需高强度清淋化疗、无需IL-2给药”的突破,关键2期研究ORR达42.0%(显著优于化疗组的6.1%),并计划于2026年9月递交BLA。此外,沙砾生物(GT101)、蓝马医疗(LM103)及华赛伯曼(HS-IT101)均已跨入关键2期阶段。
3. 跨赛道便捷疗法的“抢食”
Replimune的溶瘤病毒疗法Tudriqev (RP1) 于2026年8月获FDA加速批准,用于PD-1耐药的晚期黑色素瘤。由于给药极为简便且无需复杂的个体化细胞培养与清淋住院,对Amtagvi的后线患者池构成了直接的分流竞争。
结语
TIL疗法从1988年概念诞生到2024年首款药物获批,走了整整36年;而从获批到2026年跑通商业盈利闭环,又经历了近两年的惊心动魄。
Iovance的大起大落深刻地揭示了生物医药产业的残酷规律:对于极其复杂的个体化细胞疗法而言,科学验证与FDA批件仅仅是“入场券”,真正决定企业生死与长期估值的,是实验室之外的产能爬坡、冷链物流、标准化院内培训与医保支付能力。
随着下一代工程化TIL逐步攻克“高毒性”与“清淋依赖”,TIL赛道的终局将属于那些既能实现技术迭代、又能将复杂操作转化为可复制供应链体系的工业化巨头。
精彩评论