大家买扫地机等智能机器人,常盯追觅、石头、科沃斯,但很少有人知道,里面那只“看路”和“用脑”的激光雷达,很多都出自欢创科技。它不跟品牌商抢前台,只蹲供应链里卖铲子。
全球每两台带激光雷达的扫地机,差不多就有一台装它家方案,市占率干到细分第一。名头这么大,那打新能不能冲?别急,咱们把招股书翻一翻,看完再决定怎么申购。
一、招股信息
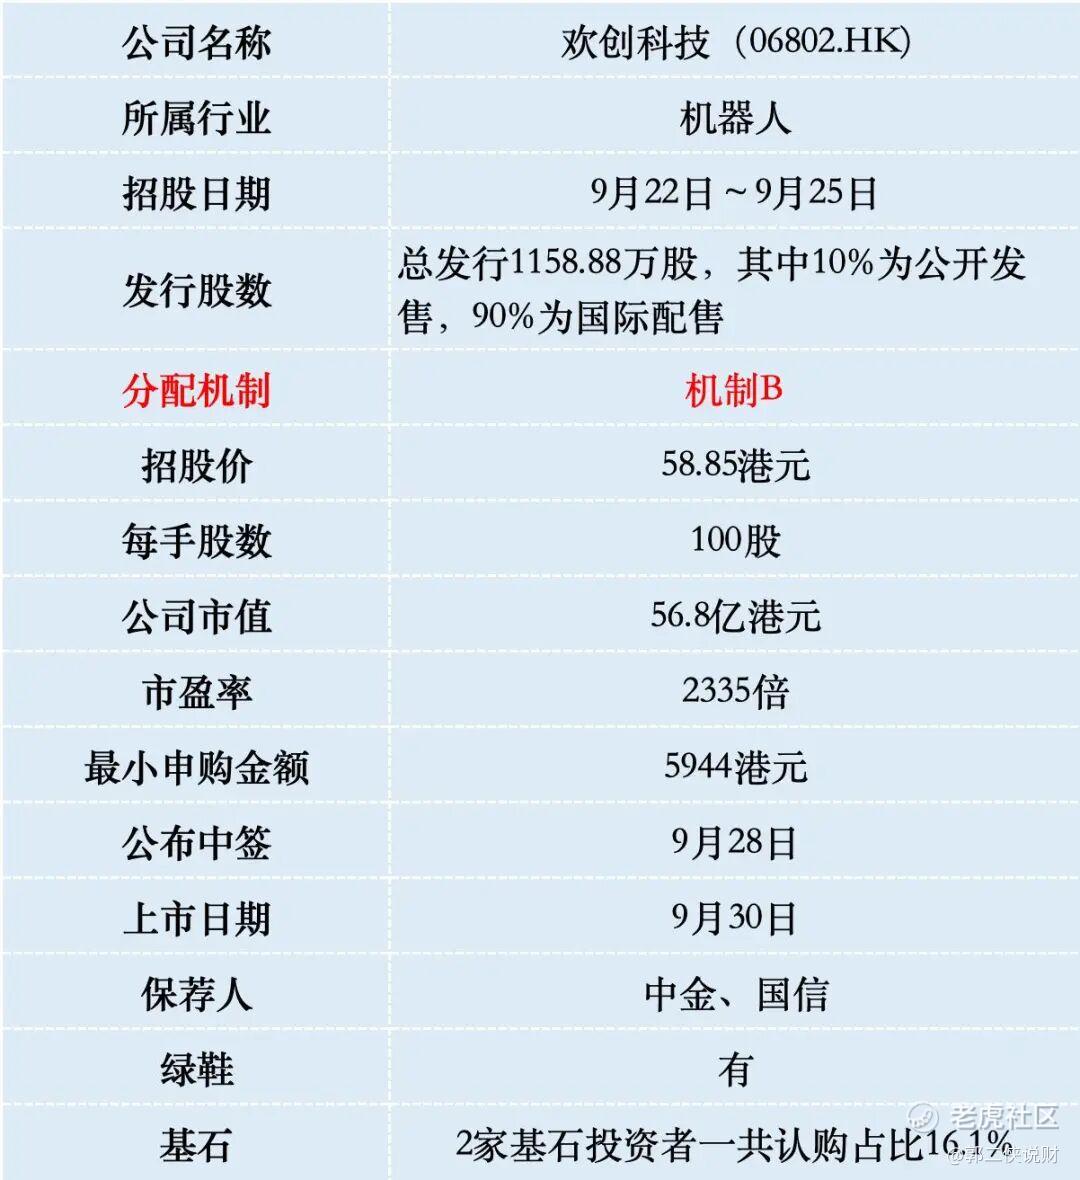
二、公司概况
欢创科技成立于2013年,核心做空间感知,产品主要是三角测距激光雷达、dTOF激光雷达、线激光传感器,再配上自研空间感知算法和ASIC芯片。
简单来说,欢创科技就是给智能机器人装“眼睛”和“脑子”的供应商。扫地机在家里跑来跑去不撞墙、能避障、能画户型图,全靠它提供的“智能空间感知”方案,也就是激光雷达和线激光传感器等核心元器件。
在行业地位上,欢创科技是不折不扣的行业“老大”。根据灼识咨询的数据,按2025年智能机器人空间感知产品收入计,欢创科技高居全球第一。公司自成立以来空间感知产品累计出货量超过3900万台。市面上你叫得出名字的头部智能机器人品牌,大部分都是它的客户,几乎统治了这一细分供应链。
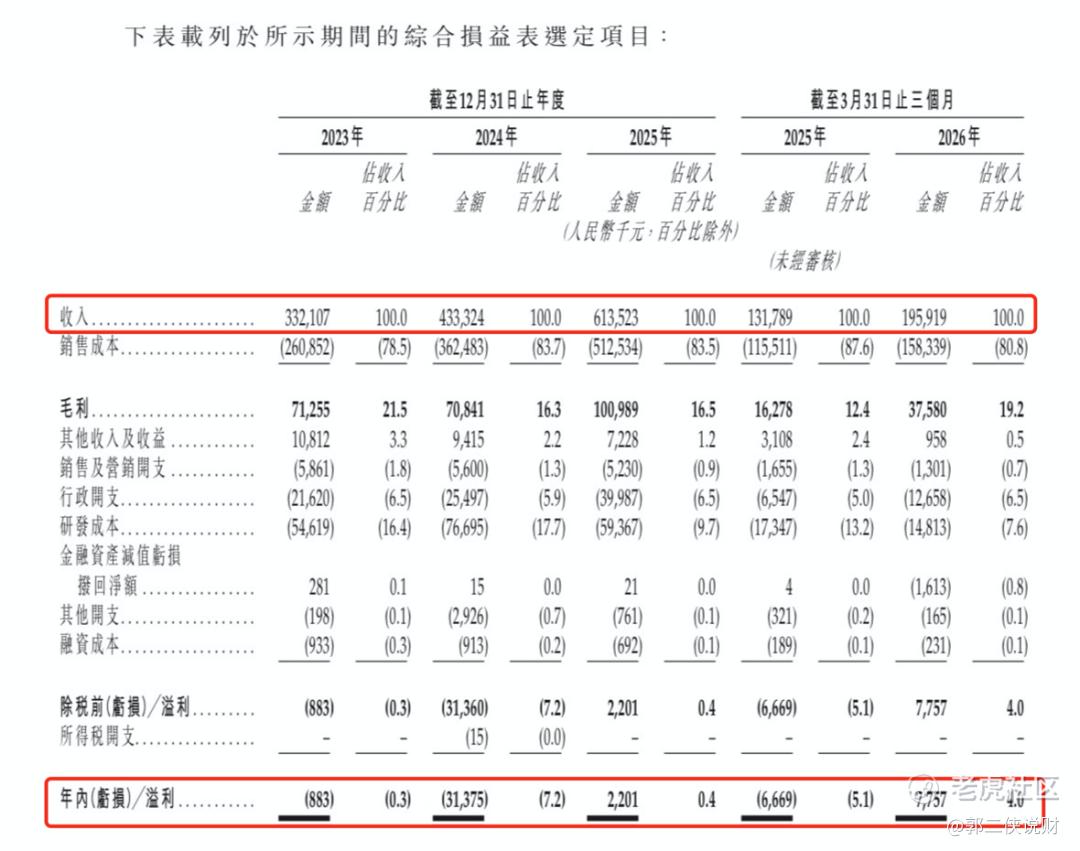
财务数据显示:2023年欢创科技营收为3.32亿元,2024年增长到4.33亿元,到了2025年直接飙升到6.14亿元,这三年的复合年增长率达到了35.9%。
进入2026年,势头依然猛烈,仅2026年第一季度就实现了1.96亿元的营收,同比猛增48.7%。可以说,在下游智能机器人市场大火的带动下,欢创科技的大盘子扩张得非常迅速。
从盈利能力看,2023年公司净亏损88.3万元;2024年因为新产品投产初期成本高,亏损扩大到了3137.5万元;到了2025年才算松了一口气,成功“扭亏为盈”,实现了220.1万元的净利润。2026年一季度净利润达到了775.7万元(比2025全年还高),盈利状况持续好转。
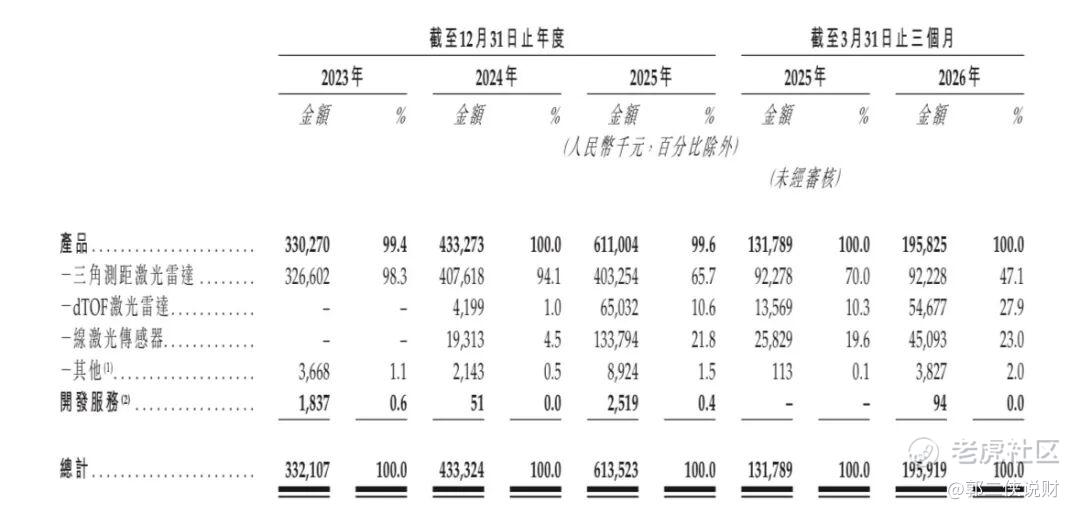
从营收结构看,过去公司几乎全靠传统的“三角测距激光雷达”(2023年营收占比高到98.3%)。但这几年高阶的dTOF激光雷达和线激光传感器异军突起。到了2026年,三角测距的占比降到了47.1%,dTOF占比升至27.9%,线激光传感器也贡献了23%的营收。
这说明新品替代老产品很快,毛利率也开始回升,营收结构在优化。
三、综合点评
聊完财务,咱们把眼光放远,看看欢创科技身处的这个行业。
从发展前景来看,智能机器人依然是一个高增长、长雪道的赛道。虽然国内空间智能机的渗透率在过去几年快速提升,但全球市场(尤其是欧美、东南亚等海外区域)依然有巨大的替代空间。加上AI大模型对具身智能的赋能,未来的空间智能机器人会变得越来越聪明,对导航、避障、空间识别的精度要求只会越来越高,这意味着作为“眼睛”和“大脑”的感知传感器依然是刚需。
从竞争格局来看,这个赛道极度内卷。欢创科技处于中游核心零部件环节。虽然技术壁垒不低,但向下面对的是极度内卷的整机品牌(如石头、科沃斯、追觅、云鲸)。整机厂商打价格战,压力必然会向上游传导,压榨零部件供应商的利润空间。
欢创科技的竞争优势是,凭借单目测距算法与软硬件融合优势,欢创能够用“消费级/平价元件”达到工业级的定位精度与可靠性,这正是它能打赢价格战、帮助智能机器人厂商降低整机门槛的核心秘诀。
欢创现在不能只当“智能空间机器人传感器公司”看。它的激光雷达、dTOF、线激光这套空间感知本事,正在往商用清洁、割草、泳池、工业移动机器人(AGV/AMR)这些场景搬。查资料的时候,从一些消息面了解到公司从2025年起接触割草、泳池及部分机群客户,XR、工业检测也在预研。室内智能空间机器人基本盘做到第一只是起点,把这些新场景跑通,才是它后面继续高增、接第二曲线的关键。
公司刚扭亏,利润还很薄,这种阶段硬套市盈率没意义,看市销率更舒服。发行市值约56.8亿港元、2026年预期营收9.4亿港元,前瞻PS大概6倍。一季度收入同比明显提速,如果全年按这个势头发展,这个估值不算贵。
欢创科技的硬科技属性摆着,空间感知全球/国内第一,2025年激光雷达出货超1000万台、线激光超500万台,自研ASIC/定位算法,客户覆盖小米、石头、科沃斯、追觅一类头部,基石又拉来比亚迪。卖点就是“空间感知第一+dTOF/线激光放量+产业方基石+割草/泳池/人形这些远期期权”。
港股同赛道情绪正高,乐动2026年5月上市首日涨128%,优地9月9日上市首日涨154%, 说明机器人/感知/服务机器人这块近期资金愿意给溢价。当然也不是闭眼涨,同板块也有上市后回吐的, 但作为打新参照算是加分项。
欢创科技发行市值56.8亿,根据最新市况测算年底纳入港股通的门槛在100亿港元左右,也就是说上涨80%就能摸入通门槛,这票货不多,极具想象力。
四、预测中签率
欢创科技目前孖展898倍,最终大概率会超购1500倍,甲乙组各5795手。申购人数按照10万人算,预估一手中签率3%,甲组全部抽签。
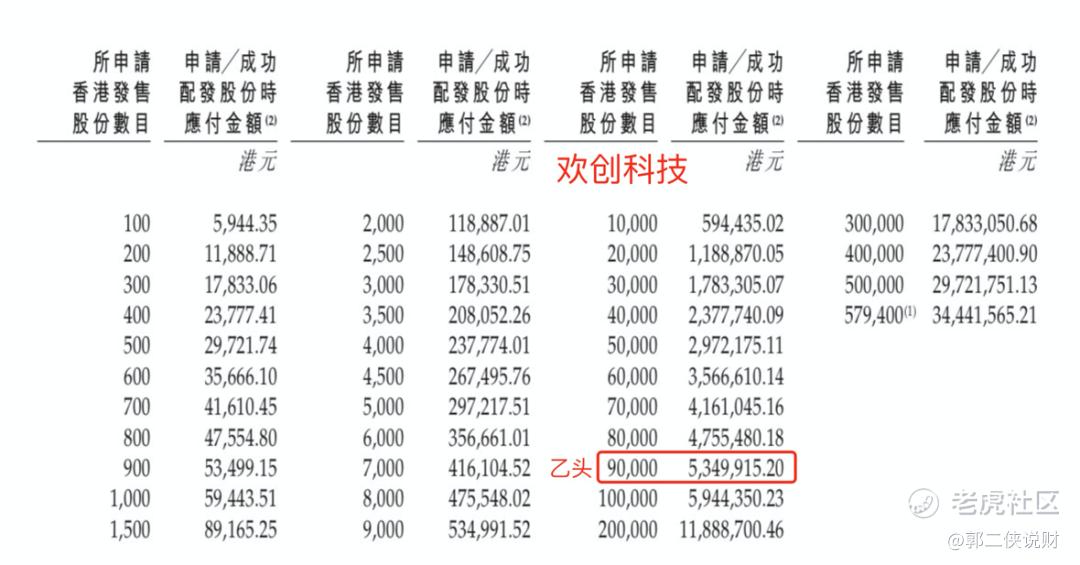
欢创科技乙组按5000人申购算,预估乙组第三档才能稳中1手。
五、新股评级
欢创科技的新股评级是满仓干!(拿命干>满仓干>梭哈>偷鸡>放弃)
⚠️ 免责声明: 本文基于公开信息进行分析,仅供参考,不构成任何投资建议。打新有风险,申购需谨慎!请投资者基于自身判断做出决策。
精彩评论