9月23日,德林观察专栏文章《GEM迎黄昏,回顾26年兴衰》正式于《星岛日报》财经版面刊出。
作为香港历史最悠久、最具公信力的中文报刊之一,《星岛日报》在全球华人圈层具备广泛传播力与行业权威性。本次登上《星岛日报》专栏版面,代表德林的战略思考与行业判断,获得香港主流权威财经媒体的认可。
2026年8月底,市场传出港交所研究增设第18D章、GEM(创业板)将与主板合并,年底前展开公众咨询。虽港交所响应称“继续研究更多提升上市机制的措施”,但传闻背后反映GEM已形同虚设——2022、2023年连续两年零新股上市。德林证券本期文章借此回顾GEM二十六年的兴衰,并以2002年仙股事件为鉴,探讨GEM跟主板合并终局可能带来的市场反应。
文章指出,2002年“仙股事件”,与当前合并传闻惊人相似——都是优化市场结构,却因沟通不当、市场误读引发动荡。2002年7月25日,港交所建议股价持续低于0.5港元的公司须股份合并,否则可能除牌,政策初衷良好且设有过渡期。但次日市场恐慌抛售,主板761只股份中577只下跌,283只细价股一日蒸发109亿港元,时任行政总裁引咎辞职,方案搁置。教训在于:合理政策若沟通不足、存量安置不明,极易引发连锁反应。此次合并涉及300多家存量GEM公司,当前港股流动性偏弱、市场情绪脆弱,若过渡安排不明确,震荡或比2002年更甚……
全文如下:
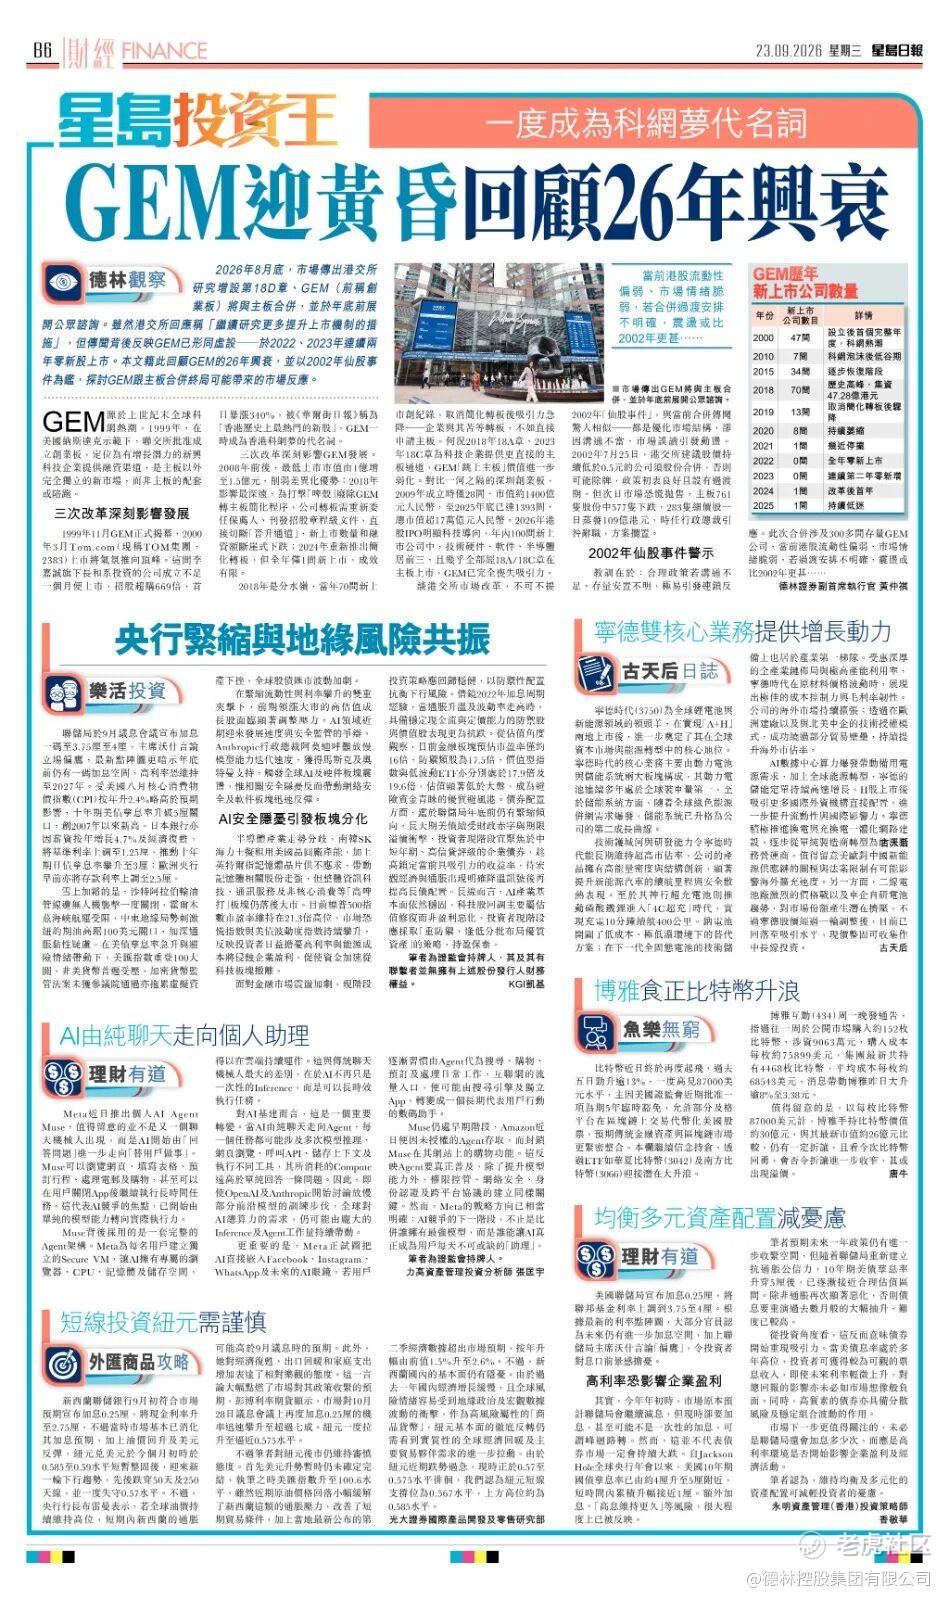
《GEM迎黄昏,回顾26年兴衰》
作者:德林证券副首席执行官 黄仲祺
一、引言
2026年8月底,市场传出港交所研究增设第18D章、GEM(创业板)将与主板合并,年底前展开公众咨询。虽港交所回应称“继续研究更多提升上市机制的措施”,但传闻背后反映GEM已形同虚设——2022、2023年连续两年零新股上市。本文籍此回顾GEM二十六年的兴衰,并以2002年仙股事件为鉴,探讨GEM跟主板合并终局可能带来的市场反应。
二、科网热潮中的产物:GEM的诞生
(一)设立背景与定位
香港创业板(GEM)源于上世纪末全球科网热潮。1999年,在美国纳斯达克示范下,联交所批准成立创业板,定位为有增长潜力的新兴科技企业提供融资渠道,是主板以外完全独立的新市场,而非主板的配套或陪跑。
(二)热潮推向顶峰
1999年11月GEM正式揭幕,2000年3月Tom.com(8001.HK)上市将气氛推向顶峰。这家李嘉诚旗下长和系投资的公司成立不足一个月便上市,招股超购669倍,首日暴涨340%,被《华尔街日报》称为“香港历史上最热门的新股”,GEM一时成为香港科网梦的代名词。
三、从巅峰到沉寂:GEM二十六年的兴衰轨迹
(一)兴衰二十六年,三次重大改革……
三次改革深刻影响GEM发展。2008年前后,最低上市市值由1亿增至1.5亿港元,削弱差异化优势;2018年影响最深远,为打击“啤壳”废除GEM转主板简化程序,公司转板需重新委任保荐人、刊发招股章程级文件,直接切断“晋升通道”,新上市数量和融资额断崖式下跌;2024年重新推出简化转板,但全年仅1家新上市,成效有限。
(二)历年新上市GEM公司数量的变化
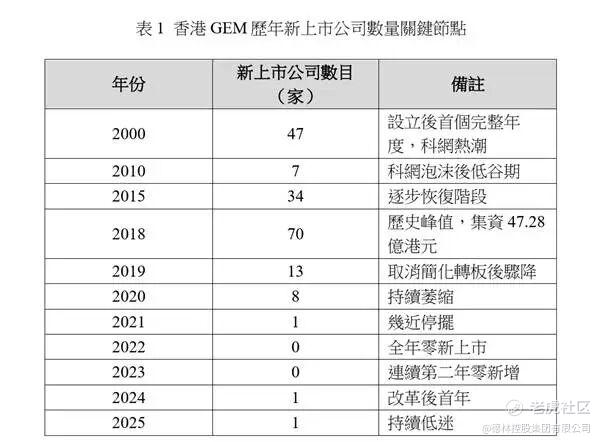
2018年是分水岭,当年70家新上市创纪录,取消简化转板后吸引力急降——企业与其苦等转板,不如直接申请主板。何况2018年18A章、2023年18C章为科技企业提供更直接的主板通道,GEM“跳上主板”价值进一步弱化。对比一河之隔的深圳创业板,2009年成立时仅28家、市值约1400亿元人民币,至2025年底已达1393家、总市值超17万亿元。2026年港股IPO明显科技导向,年内100家新上市公司中,技术硬件、软件、半导体居前三,且几乎全部经18A/18C章在主板上市,GEM已完全丧失吸引力。
四、以史为鉴:2002年仙股事件的警示
谈港交所市场改革,不可不提2002年“仙股事件”,与当前合并传闻惊人相似——都是优化市场结构,却因沟通不当、市场误读引发动荡。2002年7月25日,港交所建议股价持续低于0.5港元的公司须股份合并,否则可能除牌,政策初衷良好且设有过渡期。但次日市场恐慌抛售,主板761只股份中577只下跌,283只细价股一日蒸发109亿港元,时任行政总裁引咎辞职,方案搁置。教训在于:合理政策若沟通不足、存量安置不明,极易引发连锁反应。此次合并涉及300多家存量GEM公司,当前港股流动性偏弱、市场情绪脆弱,若过渡安排不明确,震荡或比2002年更甚……
精彩评论