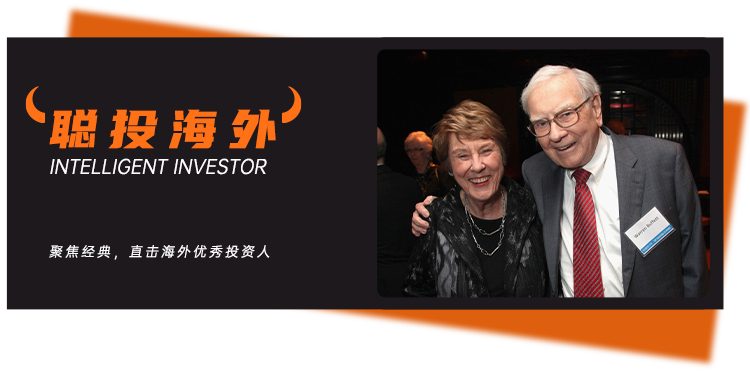
2024年5月,奥马哈。那是查理·芒格去世后的第一次伯克希尔股东大会。
上午场快结束的时候,93岁的巴菲特没有急着离开。他停下来,专门介绍了坐在第一排的一位老朋友。
卡罗尔·卢米斯(Carol Loomis,《财富》杂志资深记者、长期报道巴菲特的财经作家)。
“她6月25日就95岁了。礼物可以寄到我们办公室。”巴菲特开了个玩笑。
然后,他慢慢讲起了一件已经持续了将近半个世纪的事。
从1977年开始,卢米斯一直帮他编辑伯克希尔年报。每一年,年报出来以后,巴菲特都会送她一个小饰牌,做成当年年报封面的样子。47年下来,她已经攒了47个。
巴菲特笑说,如果卡罗尔把它们全戴在同一只手臂上,那只胳膊恐怕都要比另一只长出四五英寸了。
卢米斯从密苏里州一个人口不过千人的小镇走出来,从来没有上过一门会计课,却成了巴菲特眼中“美国最好的商业作家”。
一直到2024年,包括当年的伯克希尔年报,仍然是卢米斯帮他编辑。
巴菲特最后说,如果这么多年大家觉得伯克希尔年报还算好读,“让我们把掌声送给卡罗尔”。
全场响起掌声。
那是独属于伯克希尔股东会以及巴菲特自己,跨越半个多世纪的情谊和动人细节。
2012年11月26日,82岁的巴菲特和88岁的卢米斯一起坐到了查理·罗斯(Charlie Rose,美国资深电视记者、访谈主持人,长期主持同名深度访谈节目《Charlie Rose》)的对面。
那时卢米斯刚刚出版《跳着踢踏舞去上班》(Tap Dancing to Work),把自己几十年来关于巴菲特的文章重新整理成书。
罗斯问她:认识沃伦这么多年,这段友谊对你意味着什么?
卢米斯说,能够在写任何一篇商业报道的时候,随时给沃伦·巴菲特打电话,问一句“你怎么看”,这种机会是无价的。
她还有一句话,也许更能解释这本书以及今天这篇长得有点过分的文章为什么值得沉浸式阅读。
她说:“在沃伦·巴菲特一步一步成为今天这个‘沃伦·巴菲特’的过程中,我们一直在那里,看着这一切发生。”
这实在是一种很难复制的观察体验。
1966年,卢米斯第一次在《财富》写到巴菲特时,甚至把Buffett少拼了一个“t”。
那时候,他还是一个35岁、来自奥马哈的投资经理,伯克希尔这个名字几乎没有人知道。
1977年,巴菲特开始把自己的年报交给她修改。
1988年,卢米斯第一次用一篇真正意义上的长篇人物报道,完整地写巴菲特。文章叫《沃伦·巴菲特内幕》(The Inside Story of Warren Buffett)。
嗯,这篇文章我们去刨了出来,附在了文末。
文章最有意思的地方在于,卢米斯很早就注意到了一个当时远没有后来那么受重视的问题:人们太熟悉“投资者巴菲特”,却还不太认识“经营者巴菲特”。
1987年,伯克希尔来自投资的已实现和未实现收益是2.49亿美元,而旗下企业创造的税后经营利润已经达到2.15亿美元。
一边是选股票的巴菲特,一边是收购企业、选择管理者、分配资本的巴菲特。
两条线已经开始汇合。
更重要的是,在卢米斯看来,这其实并不是两个不同的巴菲特。
买一只股票,和买下整家公司,底层用的是同一套东西:理解生意,判断价值,寻找真正优秀的企业,在合适的价格出手,然后把资本交给值得信任的人。
也因此,2012年这场对话真正好看的地方,是巴菲特把自己几十年来最核心的几套判断,又从头讲了一遍。
他说,估值从来不需要精确到某一个点。“一个人有300到350磅重,你不需要先搞清楚他究竟是327磅,才知道这是个胖子。”市场上那么多公司,他只需要判断自己真正看得懂的那些。
他把会计称作“一门我很喜欢的语言”,看财务报表就像听音乐,很多真正重要的东西,恰恰藏在脚注里。
谈竞争优势,他强调最重要的是长期——呼啦圈和宠物石都曾红极一时,他想找的是5年、10年以后,竞争优势依然还在的公司。
谈用人,他甚至不知道托德和泰德具体买了什么股票:“既然把钱交给他们,就得把决定权也交给他们。责任是他们的,权力也得是他们的。”
谈伯克希尔,他说自己不单单是授权,而是干脆放手不管;他不想站在那里指挥整个乐团,更愿意坐下来听他们演奏。
至于资本配置,卢米斯问过他怎么定义。
巴菲特的回答只有一句:“他们把钱送到奥马哈,我把钱投出去。”
对话的另一半,则远远超出了选股。
他讲2008年金融危机,讲银行为什么不应该拿着公众信任和政府安全网去冒过大的风险;讲自己一边警告复杂衍生品的危险,一边又会买那些自己真正理解、而且明显定错价的合约;也讲那个后来著名的百万美元赌局——为什么在高额费用之后,他认为一篮子对冲基金长期很难战胜一只低成本的标普500指数基金。
还有很多很“巴菲特”的回答。问他如果跑输标普500是什么感觉,他会说:“明年最好给我干得好一点。”卢卡斯说巴菲特很好胜,是的。
谈衍生品也很有意思。
一边,他多年来不断警告复杂衍生品的风险,收购通用再保险后甚至花了4亿美元去清理那2.3万份合约;另一边,他自己手里却有200多份衍生品合约,而且每一份都是亲自决定做的。
区别只有一个,“每一份我都清楚自己在做什么。”
真正危险的,从来不是衍生品这个名字,而是“一家机构手上有海量复杂的衍生品,最后根本没人真正知道自己承担了什么风险”。
今天这篇长长的文章,一部分是时年82岁的巴菲特回头讲自己已经形成的投资与经营体系;一部分则记录了57岁的巴菲特,以及那个体系还在成形时的伯克希尔。
放在一起读,我们会看到很多后来已经变成“巴菲特常识”的东西,重新显现它成长的脉络和茎叶。
这也是卢米斯最不可替代的地方。她不是后来回头研究巴菲特的人,她就站在那里,看着这一切发生。
今天的大部头来回梳理了几遍,很享受妙趣横生的三人对话,也很享受卢米斯手术刀一样精准的对巴菲特的刻画文字。
希望你都能感受到。
精彩评论