本末动力(北京)科技股份有限公司是一家以直驱技术为核心能力的机器人技术公司,2020年在中国成立,总部位于北京,生产基地位于广东东莞。公司主要从事机器人动力模块的销售(核心产品为机器人直驱动力模块),其次从事机器人整机销售,产品覆盖消费应用场景(如家用清洁机器人、割草机器人等)和工商业应用场景,同时向领先的具身智能机器人提供商提供具身关节模组。
公司是全球首家也是唯一一家实现轮足机器人批量交付的直驱技术供应商,在中国消费机器人直驱动力模块市场排名第一(市场份额61.1%),在消费机器人动力模块市场排名第八(市场份额2.4%)。主要产品线包括M0601/M0603系列直驱动力模块、P1010系列具身关节模组,以及刑天、TITA、TITATIT和D1等系列机器人产品。
本末科技本次募集资金净额9.825亿港元,资金分配如下:50%用于提升研发能力;20%用于深化合作与扩大销售网络;20%用于改善生产能力及效率;10%用于营运资金及一般企业用途。
招股信息:
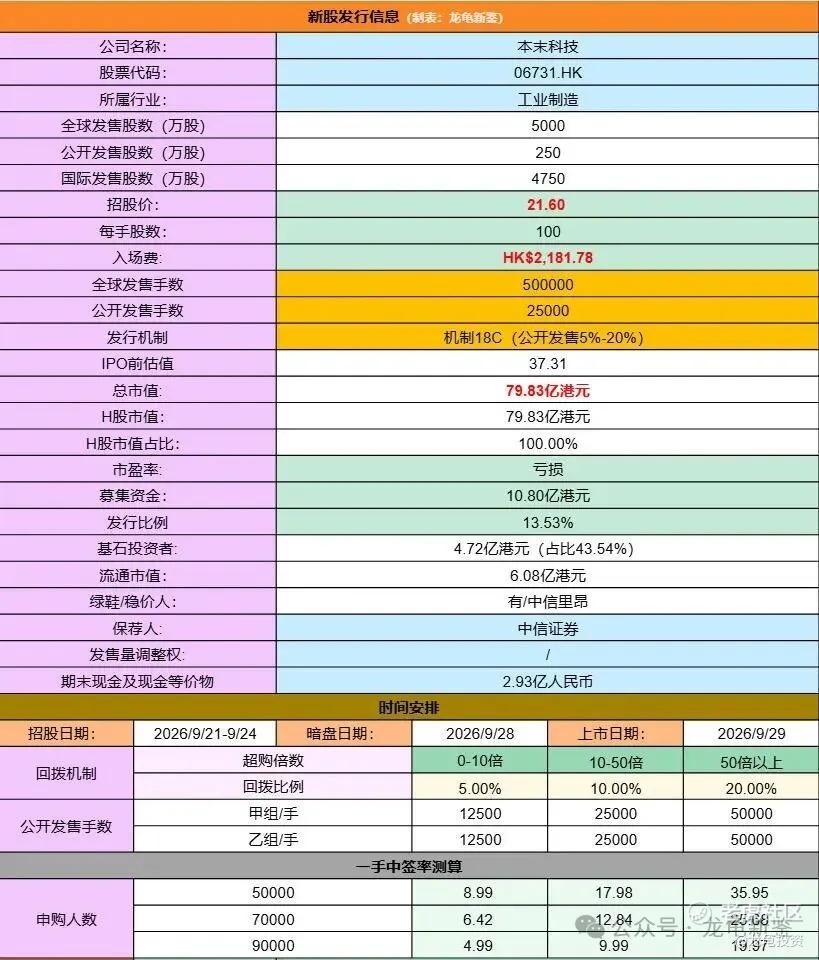
本次全球发售股数5000万股,每手股数100股,招股价21.60港元,入场费2181.78港元,采用机制18C发行,超购50倍以上回拨20%,公开发售手数提升至10万手,预计5-9万人参与,一手中签率25%左右,申购30手稳一手。
财务情况:
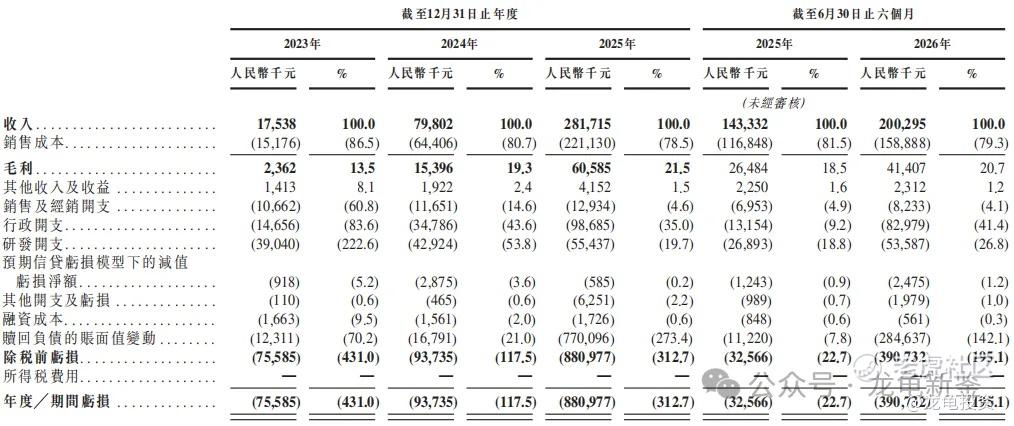
23年经营收入1753.8万,24年经营收入7980.2万,25年经营收入2.82亿,年复合增长率301%;26年Q1营收2亿,较上年同期1.43亿,同比增长39.86%。
23年毛利236.2万,24年毛利1539.6万,25年毛利6058.5万,毛利率21.5%;26年Q1毛利4140.7万,较上年同期2648.4万,同比增长56.35%。
23年净亏损-7558.5万,24年净亏损-9373.5万,25年净亏损-8.81亿;26年Q1净亏损-3.91亿,上年同期亏损-3256.6万。
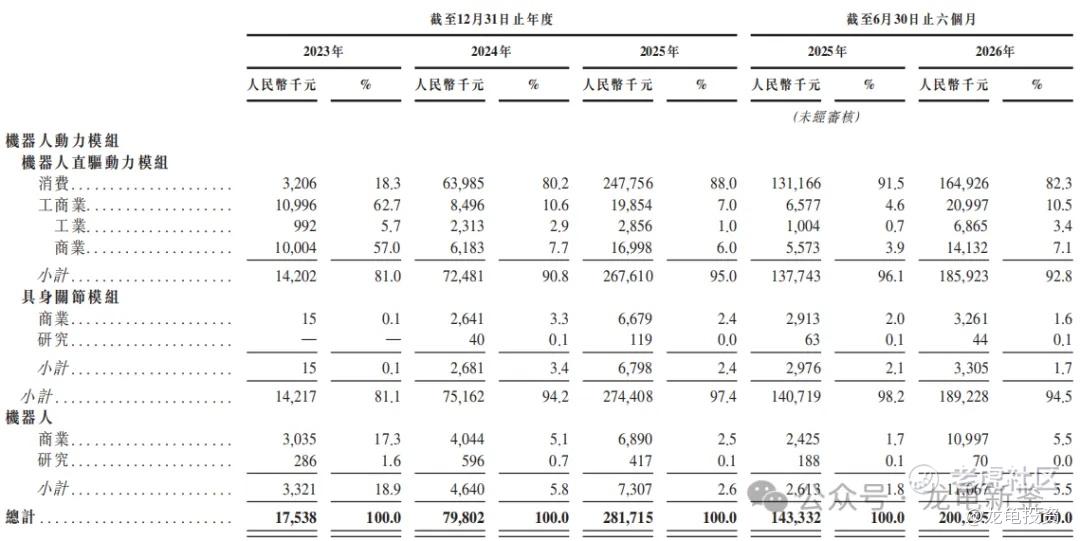
本末科技主要营收来源于机器人直驱动力模组、具身关节模组、机器人,2025年收入分别为:机器人直驱动力模组营收2.67亿元,占比95%;具身关节模组营收679.8万元,占比2.4%;机器人营收730.7万元,占比2.6%;具体营收明细如下:
行业及竞争对手速览:
本末科技主要处于中国机器人动力模组行业及轮足/双轮足机器人行业。按弗若斯特沙利文数据,2025年全球机器人动力模组市场规模达人民币1,100亿元,预计2030年增长至人民币2,063亿元(2026-2030年复合年增长率13.9%);
中国市场2025年规模为人民币392亿元,预计2030年达人民币729亿元,其中直驱动力模组细分市场增长尤为迅猛,2021年至2025年复合年增长率达115.7%,预计2030年规模将达人民币129亿元(复合年增长率48.6%),直驱技术凭借结构简洁、高精度、低噪音等优势加速渗透。
竞争格局,中国机器人动力模组市场前五大参与者合计占约45%份额、市场其余部分高度分散;本末科技在中国消费机器人直驱动力模组细分市场排名第一(市场份额61.1%),在中国消费机器人动力模组市场排名第八(市场份额2.4%),同时在中国轮足机器人行业排名第四(市场份额4.7%)、中国双轮足机器人行业排名第二(市场份额18.6%),是全球首家实现轮足机器人批量交付的直驱技术供应商。
又一家机器人行业公司,上一家被冷落的优地机器人靠着套路回拨,一举扭转颓势。首日高举高打大涨153.84%收盘,窝已经打好,就看鱼儿上不上钩!这种套路回拨模式一旦开头,很不好的点,不套路回拨就会死,本来没有也就算了,一旦有了就成标配了,人性的贪婪……
本末科技IPO前总共完成12轮融资,最后C轮融资完成于2026年1月,每股成本9.97元,投后估值31.85亿元,较发售价折让46.56%;禁售期12个月。基石方面,引入两家机构认购4.72亿,占比43.54%,禁售期6个月。
机器人行业不受待见的原因是预期一次次被打破,孖展次次爆,开盘夜夜痿,搁谁都要离。罗列最近一年机器人新股表现如下:
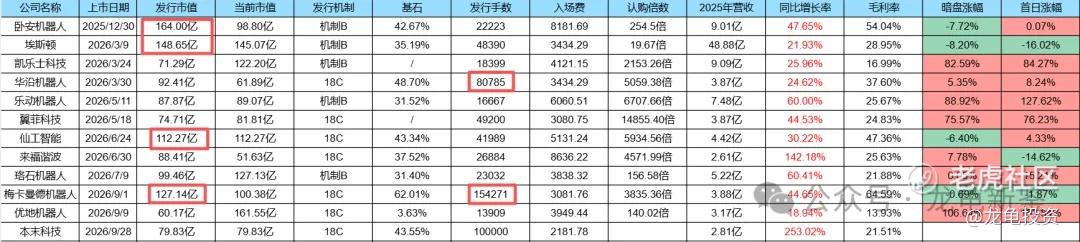
按图索骥,破发的几个机器人,都是当时认购火爆+发行市值超百亿的新股,而发行市值60-90区间的反而表现都不错。由此推论,本末科技反而具备一定的胜算。
但发行手数这一关是个问题,如果超购50倍,回拨20%发行手数将达到10万手;中签率会偏高!不过每手面值较低,风险相对可控。最终看孖展热度决定申购力度。
龙龟评级:
浅红(红橙蓝)。
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人分享记录,并不构成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,感谢!
精彩评论