纳真上市:肉度10%上下,小肉,符合预期。
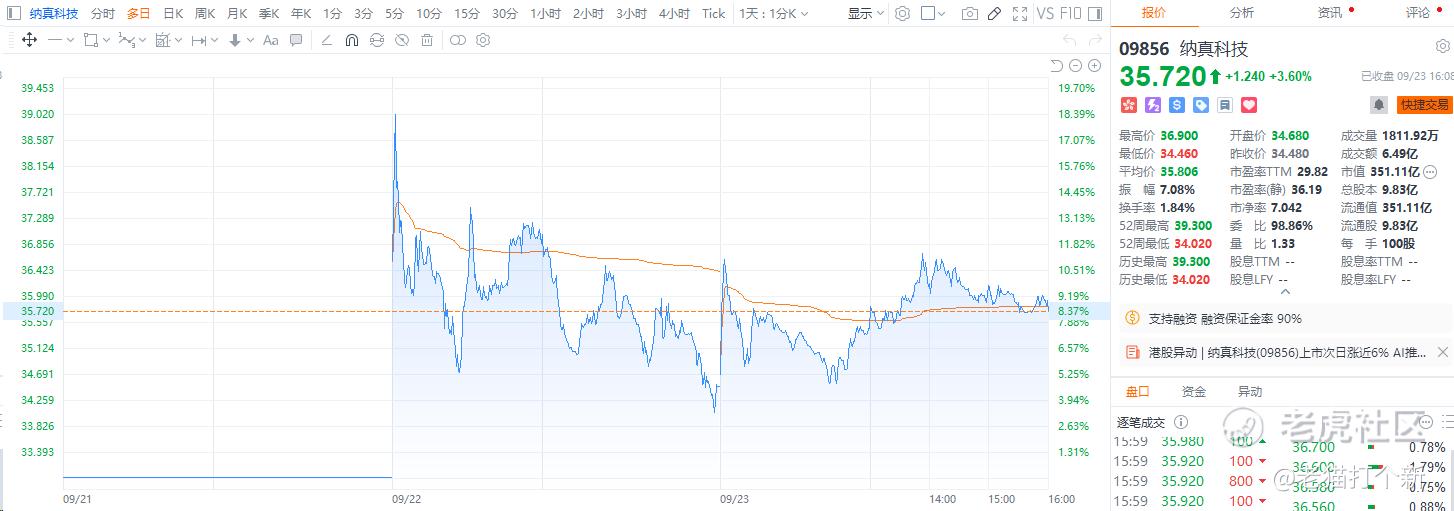
【本末科技】18C
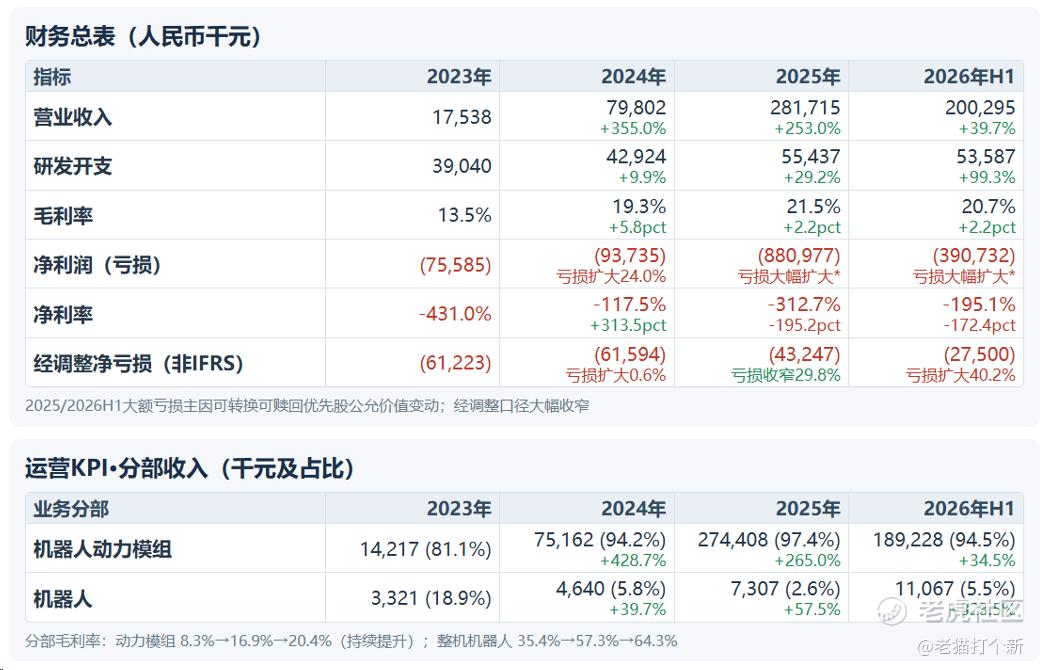
公司介绍:主打无减速器一体化直驱模组,消费扫地机器人直驱模组全球出货龙头;同时向上延伸做人形/具身智能关节模组、自研轮足机器人整机。主营机器人动力模组、其次整机机器人(东莞),18C特专科上市。
一手面值:2200,很小
公开发售手数:2.5w~10w手,货很多
保荐人:中信证券
稳价人:中信里昂
基石占比:43.54%
基石投资者:香港科创领航壹号、JSC International(代表Shenghai SP),产业国资支持没有其他,一般
总市值:79.83亿
H市值:79.83亿
总结:扫地+人形,搞电机的,差一点就能入通,第一大客户科沃斯占50%,还有石头科技、追觅、云鲸,看客户例如石头科技的业绩在26H1还维持的28%的同比+毛利率持稳,科沃斯26H1同比20%+毛利率下降,这个赛道景气度依旧在只是有些放缓(25年算是最景气的一年,石头+56%),人形这边最近情绪只能说很一般,宇树腰斩+优必选震荡下行,只入通肉度就20%。
【欢创科技】
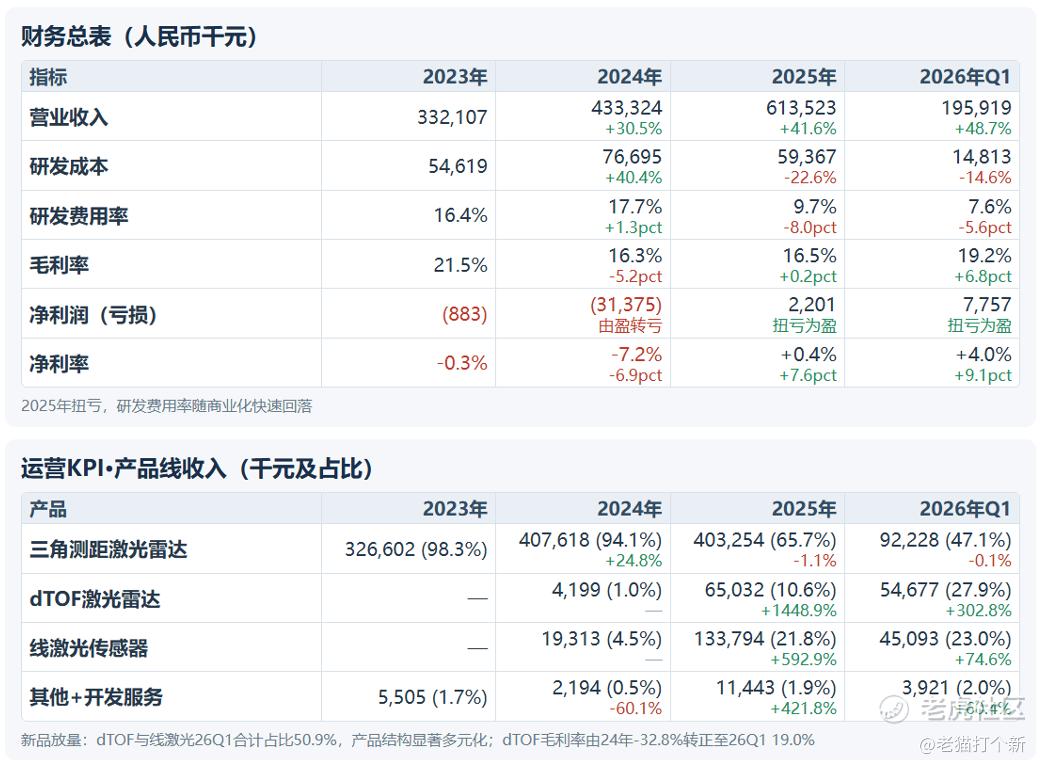
公司介绍:扫地机器人激光雷达,三角测距 LDS 是国内高端扫地机主力标配,有禾赛那味,客户覆盖石头、追觅、小米、云鲸等全球前五大扫地机厂商,按2024年收入计全球市占率过半。
一手面值:约6000,正常
公开发售手数:1.16w手,货很少
保荐人:中金、国泰
稳价人:中金
基石占比:16.13%
基石投资者:Golden Link Worldwide(比亚迪间接全资)、台湾中润光电(中润光学全资),中等偏下
总市值:56.83亿
H市值:56.83亿
总结:距离入通有空间,要涨60~70%,不过题材并不算性感,之前的扫地机器人乐动是同行,上市炒了一波,现在回吐了不少但是还没破发,入通线是没踩住只有85亿H,欢创相比乐动肯定是强得多,主流大厂集体作为标配,扫地机器人里的禾赛,在技术需求上肯定是领先的,而看客户例如石头科技的业绩在26H1还维持的28%的同比+毛利率持稳,科沃斯26H1同比20%+毛利率下降,这个赛道景气度依旧在只是有些放缓(25年算是最景气的一年,石头+56%),整体偏向赌资金面,小票投机入通。
【彤程新材】AH
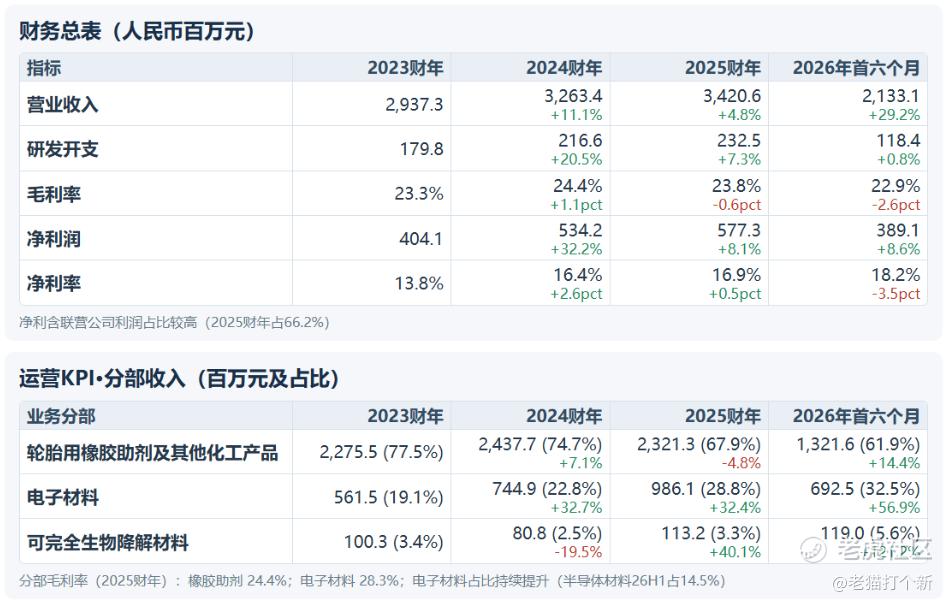
公司介绍:新材料,主营橡胶助剂+电子材料(含半导体光刻胶),21~22年收购北旭(面板)、科华(半导体)切入光刻胶,2023-2025财年收入CAGR约7.94%,26年同比+29%,半导体光刻胶及配套试剂营收2.86亿元,同比增长近50%,在国内半导体光刻胶市场与Array用正性光刻胶市场销售额均位列本土供应商第一。
一手面值:4400
公开发售手数:6.8w手,货略多
保荐人:海通国际
稳价人:无,AH次日入通
基石占比:35.1%
基石投资者:信银投资、满帮、Golden Valley Master、Goldshore、Happy Wisdom、浦林成山香港、杨全海、周波,整体质量一般
总市值:301亿
H市值:30亿
AH折价:44.7%
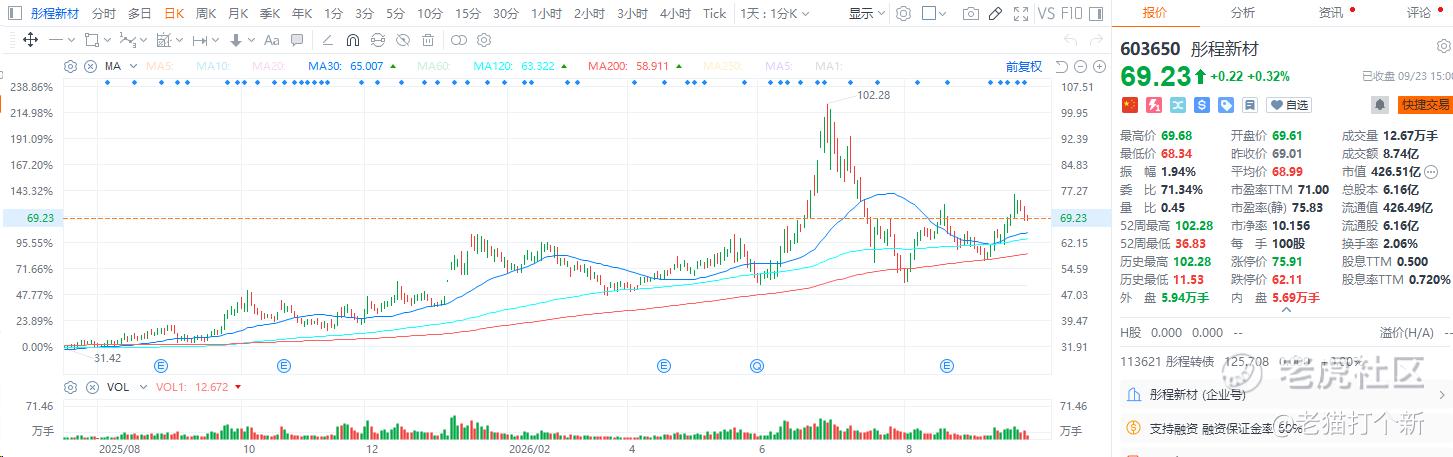
总结:AH折45%买一个光刻胶龙头,纯半导体华虹折57%,中芯55%,京东方的跃居第一大客户,中芯国际新进前五大客户,这两家就是光刻胶收入主要来源,公司收购的北旭原来就是京东方的,需求还是面向成熟制程这边,轮胎那边没有特别稳定的增长,这样看折价小于50%还是有些贵了。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论