深圳市欢创科技股份有限公司是一家专注于空间感知领域的AI硬件科技公司,总部位于深圳,成立于2013年,公司核心业务是为扫地机器人等智能设备提供高精度空间感知解决方案,产品线涵盖D系列三角测距激光雷达、P系列dTOF激光雷达、F/L系列线激光传感器及C9X视觉传感器等,并自研"C系列"空间数据处理芯片以实现算法与硬件的深度耦合。
财务方面,公司收入从2023年的3.32亿元快速增长至2025年的6.14亿元(CAGR35.9%),激光雷达出货量同期从480万台增至1,050万台(CAGR47.6%),并于2025年首次实现盈利(净利润220万元),毛利率约16.5%。公司采用自主制造为主、外协为辅的轻资产模式,在深圳、惠州、青岛设有生产基地,与扫地机器人大品牌客户深度绑定,截至2026年8月前五大客户订单总额约5.94亿元,展现出较强的商业化落地能力和增长确定性。
欢创本次募集资金净额6.154亿港元,资金分配如下:65%用于增强研发能力,强化核心技术及传感器产品研发,含基础技术研发、激光雷达新产品开发、线激光传感器开发、工业应用产品开发、技术平台开发;25%用于提升制造能力(含建设新制造设施10%、升级现有生产线10%、生产设施翻新5%);10%用于营运资金及一般企业用途。
招股信息:
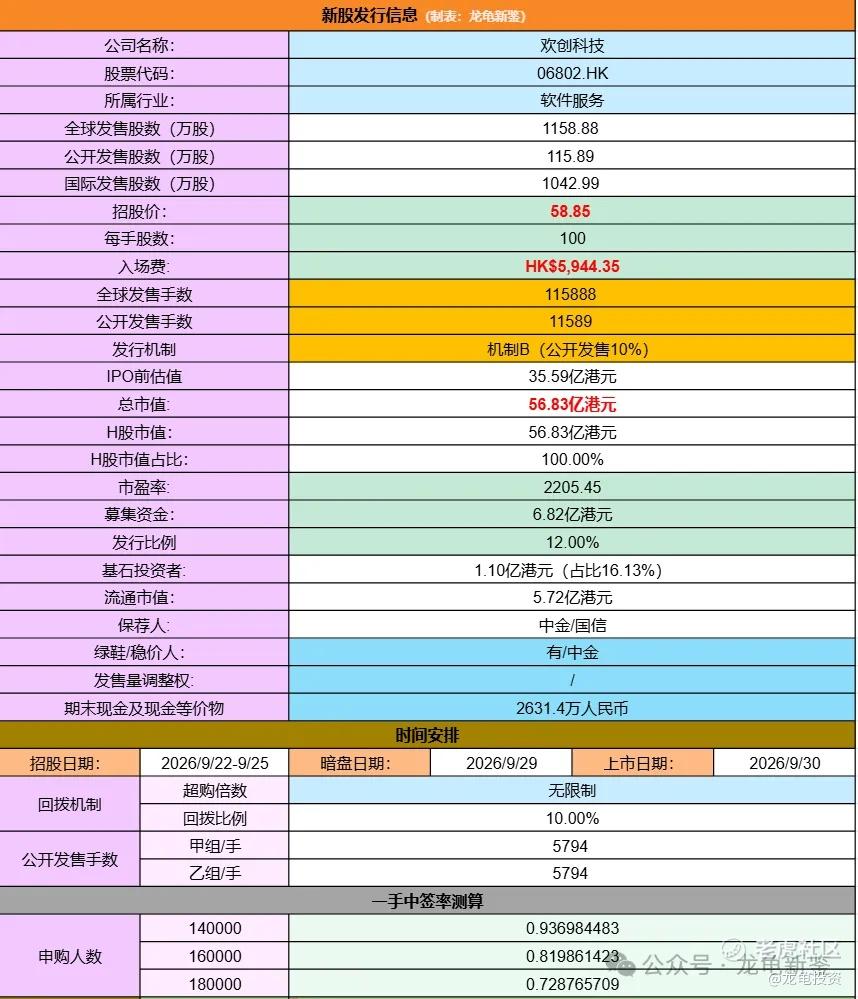
本次全球发售股数1158.88万股,每手股数100股,招股价58.85港元,入场费5944.35港元,采用机制B发行,公开发售手数11589手,预计14-18万人参与,一手中签率0.8%左右,全员抽签。
财务情况:
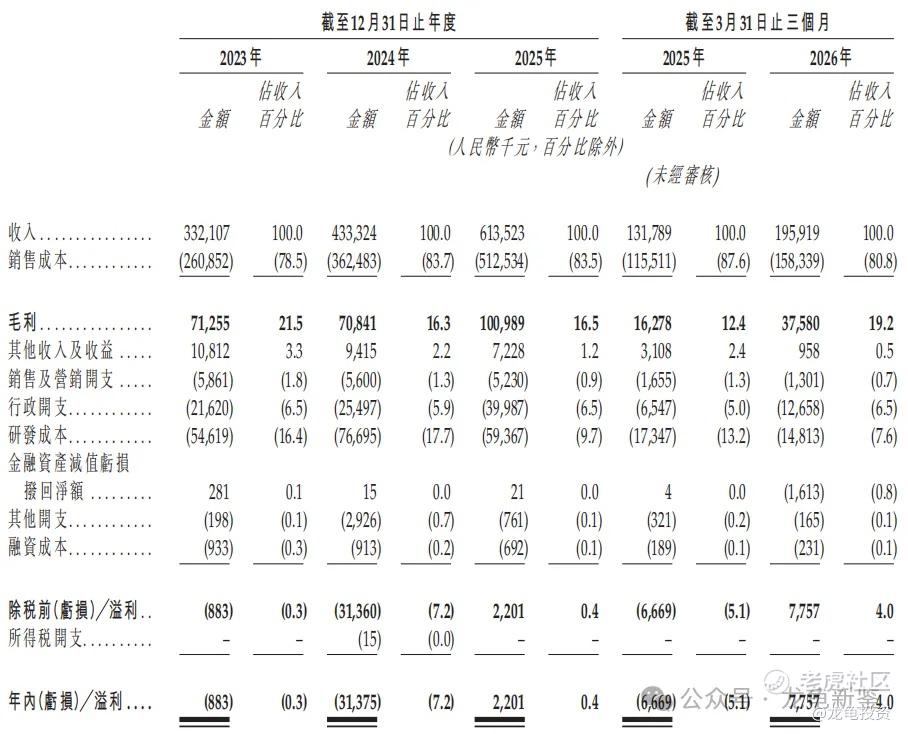
23年经营收入3.32亿,24年经营收入4.33亿,25年经营收入6.14亿,年复合增长率36%;26年Q1营收1.96亿,较上年同期1.32亿,同比增长48.48%。
23年毛利7125.5万,24年毛利7084.1万,25年毛利1.01亿,毛利率16.5%;26年Q1毛利4140.7万,较上年同期2648.4万,同比增长56.35%。
23年净亏损-88.3万,24年净亏损-3137.5万,25年净利润220.1万;26年Q1净利润775.7万,上年同期亏损-666.9万。实现扭亏为盈。
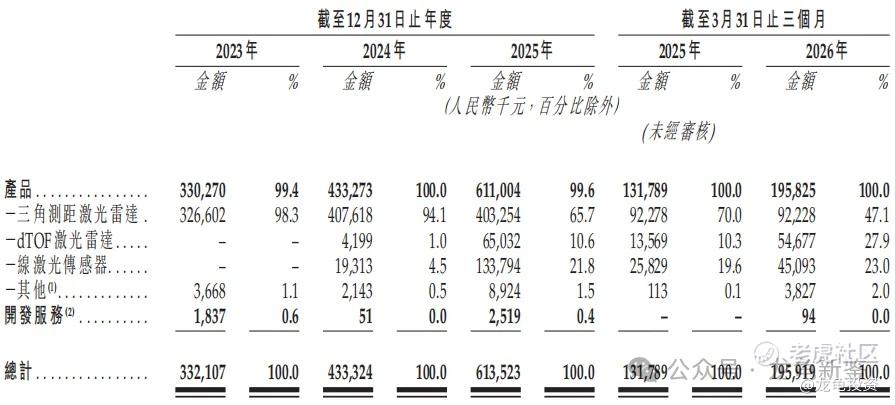
欢创科技主要营收来源于三角测距激光雷达、dTOF激光雷达、线激光雷达及其他,2025年收入分别为:三角测距激光雷达营收4.03亿元,占比65.7%;dTOF激光雷达营收6503.2万元,占比10.6%;线激光传感器营收1.34亿元,占比21.8%;其它营收892.4万元,占比1.5%;具体营收明细如下:
行业及竞争对手速览:
欢创科技深耕空间定位技术领域,核心下游为扫地机器人市场,并正向割草机器人、泳池清洁机器人、XR设备及人形机器人等多元智能应用场景拓展。从行业趋势看,AI驱动算法正成为AI空间定位的核心引擎,推动技术从传统几何测量向语义理解与自主适应演进;
AI空间定位算法,正是当下智能设备落地的关键底层能力。无论是特斯拉 Cybercab 这类出行智能载体,还是各类人形机器人,想要在真实环境里自主移动,都需要依靠这套能力看懂三维空间。欢创依托自研的算法体系,把定位、建图、环境识别整合在一起,能够适配多种智能设备,解锁更多新场景。
市场竞争维度正从单纯价格战转向感知精度、紧凑性及系统集成能力的技术差异化竞争;应用场景亦从智能机器人单一赛道向消费级及专业级无人机、智能扫描测绘设备等新兴领域延伸。
市场规模方面,受惠于复杂环境下高精度毫米级感知需求的持续释放,全球智能机器人空间感知市场预计由2025年的31亿元人民币增长至2030年的91亿元人民币,全球智能设备空间感知市场及广义全球空间感知市场亦同步保持高速增长态势。
竞争格局,中国扫地机器人空间感知供应商市场目前较为分散,招股书以匿名代号披露了四大主要竞争对手,包括速腾聚创、舜宇光学科技、欧菲光、以及一家未上市私人企业,各竞争者在dTOF、三角测距、线激光、结构光等不同技术路线上各有布局,行业整体处于技术迭代加速与产能扩张并行的成长期,具备"统一技术底座+多产品矩阵+深度绑定头部客户"能力的厂商有望在后续整合中获取更大市场份额。
公司IPO前总共完成11轮融资,最后D轮融资完成于2025年9月,每股成本36.10元,投后估值30.4亿元,较发售价折让28.99%;禁售期12个月。本次基石引入两家机构认购1.1亿,占比16.13%,禁售期6个月。
万物皆周期……当前港股打新市场正经历一场深刻的审美切换:大胖敦、二婚股、市场化定价,统统失宠!市场用脚投票,宣告了"以瘦为美"的时代来临——小而美、稀缺性、高成长、有故事,才是当下资金愿意买单的对象。
欢创科技,恰恰是那个"一眼欢喜"的标的。
货量设计够稀缺——流通盘轻盈,筹码结构干净,天然具备稀缺溢价。
AI时代,空间感知概念够想象——不是蹭热点,而是实打实的AI硬件底层基础设施。扫地机器人只是起点,割草机器人、泳池清洁机器人、XR设备、无人机……每一个都是千亿级增量赛道。
利益方面,入通预留空间够吸引——上市即具备入通预期,南向资金潜在增量可观,定价留足了水位。
周期轮转,审美切换。欢创,恰好踩在了当下市场最敏感的神经上。
龙龟评级:
红色(红橙蓝)。
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人分享记录,并不构成投资建议,如因此投资产生亏损,概不负责!如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,感谢!
精彩评论