📌 公众号又改了推送算法,为免失联,请关注+星标!
朋友们,是不是一看机器人,立刻条件反射:又要破发是吧。
先捋一下这次5股齐发的修罗场:本末科技、彤程新材、罗博特科、景旺电子、欢创科技——资金互斥,只能5选1。
五只里:
•本末科技:18C,没赚过钱,赎回负债压顶
•彤程新材:A股光刻胶二婚,73倍PE打5折
•罗博特科:A股硅光二婚,656万利润配700亿市值
•景旺电子:A股PCB二婚,有利润但毛利掉、无绿鞋
•欢创科技:港股破发经典赛道——机器人
乍一看,全都有坑。至于欢创,咱接着往下看。
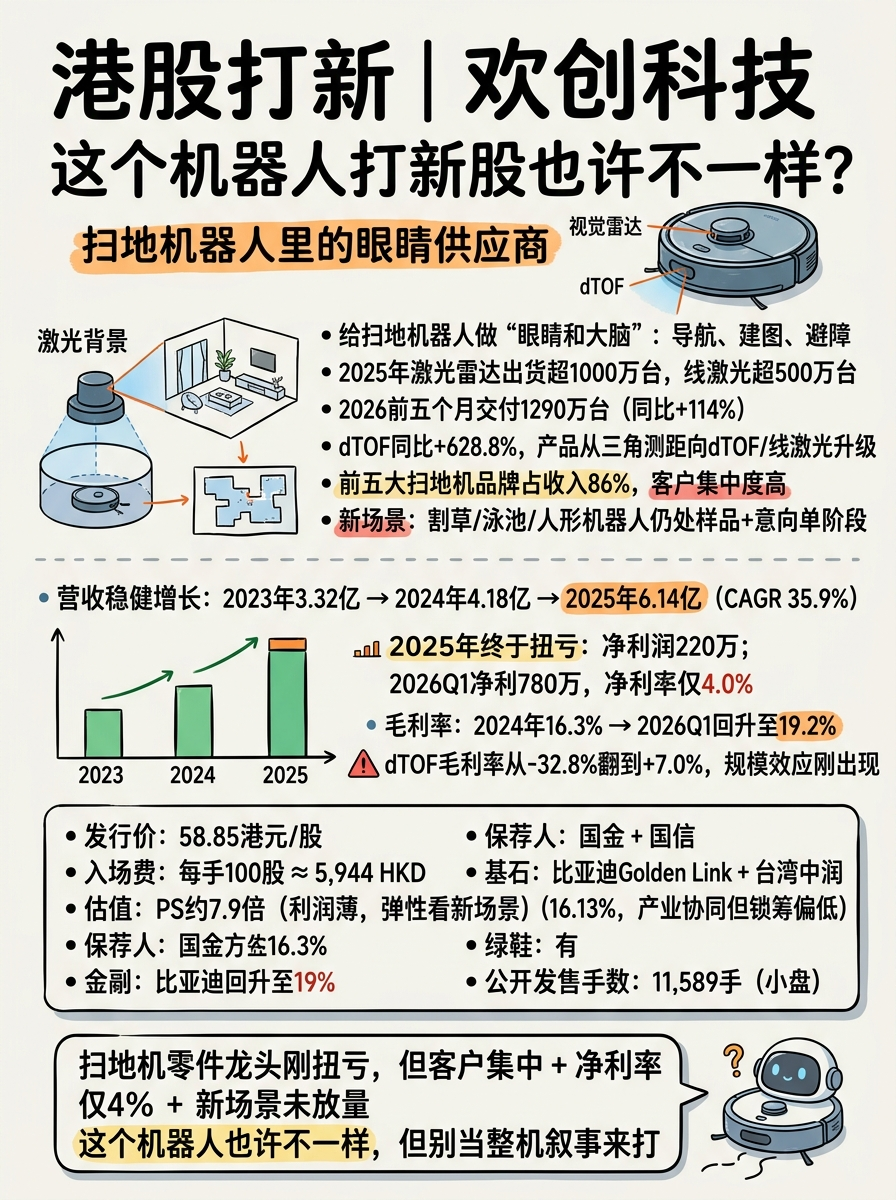
01 业务背景:扫地机器人里的“眼睛供应商”
欢创科技干的事,就是给扫地机器人做“眼睛和大脑”——空间感知零部件。导航、建图、避障,全靠它。产品线从最老的传统三角测距激光雷达,到 dTOF、3D TOF,再到线激光传感器,矩阵铺得挺全。
按灼识咨询的说法,扫地机器人行业前五大全球玩家,至少有4家在往年当过欢创的客户。按品牌算,2025年前五大扫地机器人品牌合起来占了欢创总收入 86%。
这句话翻译一下:欢创不是To C的明星,是躲在扫地机背后的零件佬;它活得好不好,基本看那几家扫地机品牌愿不愿意下单。
但数据确实有看点:
-
✦
2025年,激光雷达出货超 1000万台,线激光超 500万台;
-
✦
2026年前五个月交付 1290万台,同比翻倍还多(114.4%);
-
✦
其中 dTOF 激光雷达同比 +628.8%,线激光 +94.9%,老产品三角测距只涨 7.7%。
产品迭代也讲得通:
-
✦
最早靠三角测距起家,感知 0.15–8 米,毫米级精度;
-
✦
2024 下半年推 dTOF,范围拉到 0.1–12 米,抗强光、体积更小。dTOF 收入从 2024 年 420 万直接干到 2025 年 6500 万;线激光从 1930 万涨到 1.338 亿。
-
✦
三角测距的收入占比,从 2023 年 98.3% 降到 2025 年 65.7%——这家公司总算不那么单腿跳了。
技术底子与新场景扩张:
自研亚毫米级空间数据处理芯片 + 核心算法,172 项专利里 58 项发明,光学系统 112 项。更关键的是,它开始把“扫地机眼睛”往外搬:
-
✦割草/泳池/人形机器人:
样品交了、技术评估过了,还拿到 2 家泳池机 + 1 家割草机的无约束意向单;
-
✦XR、工业检测:
已经开始有收入。
听着像门好生意对吧?但别上头——十年做到全球细分领先不假,可前五大客户仍占八成多收入;三角测距均价从 68.6 元跌到 43.3 元;新场景还停在意向单和样品阶段。扫地机是基本盘,也是天花板。
02 财务情况:从亏到赚,但赚得不算肥
欢创的财务曲线,是典型的硬科技小巨头:
1. 收入与利润走势
-
✦收入:
2023 年 3.321 亿 → 2024 年 4.175 亿 → 2025 年 6.135 亿,三年 CAGR 35.9%;
-
✦净利润:
2023 年亏 90 万,2024 年亏 3140 万,2025 年赚 220 万——终于扭亏;
-
✦
2026 年一季度收入 1.959 亿,净利润 780 万,净利率 4.0%。
注意,4% 的净利率意味着什么?不是印钞机,是刚爬出亏损的零件厂。
2. 毛利率改善明细
-
✦整体毛利率:
2023(21.5%) → 2024(16.3%) → 2025(16.5%) → 2026Q1(19.2% 回血)
-
✦三角测距:
2025 毛利率 18.6%;
-
✦dTOF:
从 -32.8% 翻到 +7.0%;
-
✦线激光:
从 -6.1% 翻到 +13.6%。
这说明一件事:新品不是没需求,是早期“卖一台亏一台”,等规模上来才把单位成本压下去。
3. 研发与客户依赖
-
✦研发开支:
2023 年 5460 万 → 2024 年 7670 万;占收入比从 2024 年 17.7% 降到 2025 年 9.7%,2026Q1 再降到 7.6%(前期烧钱成果开始变现)。
-
✦客户集中度:
前五大客户占比从 93.6% 降至 80.4%,但 2026Q1 前五大又回到 85.6%。扫地机行业集中度极高,不去抱这几家就没量;抱太紧,议价权又没了。
03 发行结构分析(打新必看)
-
✦发行价:
58.85港元/股
-
✦入场费:
每手100股,约5,944.35港元
-
✦保荐人:
国金+国信
-
✦估值:
目前估值比较矛盾——PS 7.9倍在“传感器/机器人零部件”里不算离谱,但利润太薄,估值弹性全靠新场景(割草/泳池/车载舱内/工业)放量
-
✦基石:
比亚迪全资Golden Link认+润光学全资台湾中润2家合计占比16.13%,分别为潜在下游场景与光学上游供应商,产业协同强但锁筹比例偏低
-
✦绿鞋:有
-
✦发行机制:
B,10%无回拨
-
✦散户户数:
散户一共11,589手,盘子很小,基石锁盘一般……
5股怎么选?
简单说,这次 5 家里面还真有可以梭哈的,但肉长在谁身上、暗盘怎么挂还要结合申购最后一天的具体情况。
精彩评论