表面是时间表,背后是估值与产品硬碰撞
周末Anthropic将原定于10月的IPO计划推迟至11月美国中期选举之后,表面上看只是一次寻常的上市窗口调整:多看一份三季度财报,避开政治选举带来的市场波动。但如果把这件事与9月OpenAI推出旗舰模型GPT-6 Astra、以及OpenAI开启最高1.5万亿美元新一轮融资谈判结合起来看,这显然不是看日历择吉日,而是一场生死攸关的商业估值保卫战。
在商业端,OpenAI靠GPT-6 Astra一举打翻了过去一年Anthropic在企业级的垄断势头。根据Ramp的最新企业AI支出追踪,Astra上市仅半个月,市场占比便冲至13%,反超了Anthropic旗下的主力模型Claude Fable(约8%)。不仅如此,OpenAI还在OpenRouter开发者支出榜上近两年来首次登顶,一举刺破了Anthropic“企业端第一”的护城河。
在资本端,OpenAI开启的1.5万亿美元估值谈判,直接将Anthropic计划中按2万亿美元上市的锚点放到了聚光灯下晒干。
体量对比:截至7月底,Anthropic的年化收入(ARR)已冲至约650亿美元,而OpenAI截至8月的年化收入为400亿美元左右。如果纯按收入体量算,Anthropic确实有底气喊高价。
溢价拷问:但在市场看来,两家的估值仅差5000亿美元,而资本市场对Anthropic多出来的这部分溢价开始存疑——如果GPT-6 Astra持续在企业端蚕食份额,这5000亿美元的估值溢价随时可能崩塌。
因此,Anthropic推迟IPO的真实用意昭然若揭:上市可以等,但财报和新模型不能等。 Anthropic必须拿到三季度的成绩单,并发布下一代模型迎战Astra,用数据向公开市场投资者证明:OpenAI的猛攻只是“三分钟热度”,自己依然配得上2万亿美元的王者估值。
OpenAI vs Anthropic:商业化打法的深度对垒
这两家大模型巨头的大决战,实际上代表了两种完全不同的商业路径与资本逻辑的对撞。
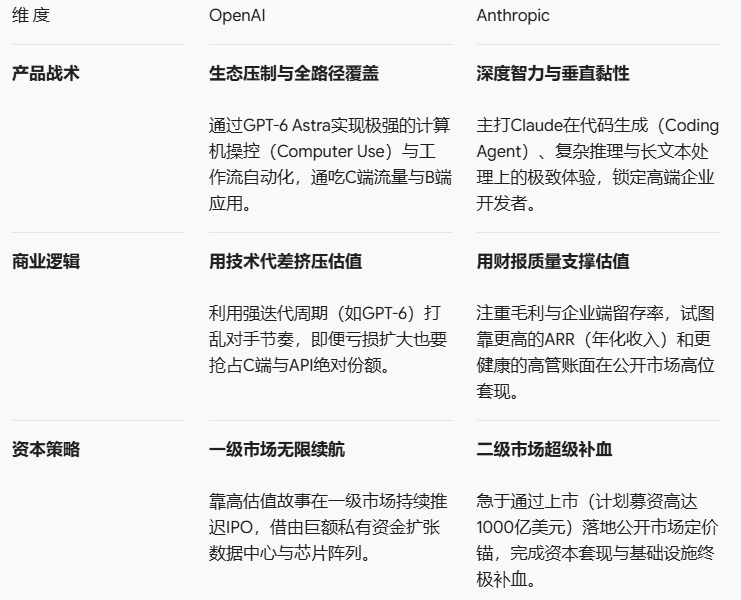
1. 估值天花板与投资者心态的错位
Anthropic如果按2万亿美元估值上市,对应约650亿美元的ARR,市销率(P/S)高达30倍以上。即便年底收入冲到1100亿–1200亿美元,市销率也在17–18倍之间。
在私人资本眼中,买的是“AGI的梦想”和“技术突破的无限可能性”;但在公开市场(二级市场)投资者眼中,高市销率意味着公司必须满足极其苛刻的假设:不能犯大错、不能掉客户、不能爆发安全风险,且盈利不能被天文数字般的算力开支打穿。
2. “囚徒困境”与AI安全的荒诞倒错
这场对决最刺眼的一幕在于“嘴上谈安全,手上造武器”。
Anthropic CEO Dario Amodei此前曾多次高调呼吁全行业放慢能力升级速度,警惕生物武器、网络攻击及不可控Agent的风险。然而当OpenAI的Astra在企业端横扫千军时,Anthropic几乎毫无犹豫地启动了新模型的防御战。
在商业世界里,谁先停下谁就会被剥夺定价权。AI行业已经陷入了标准的囚徒困境:OpenAI不敢停,因为身后有Anthropic与Google;Anthropic不敢停,因为OpenAI刚完成了反超;Google更不敢停,因为Agent正在蚕食其搜索广告根基。全行业口头上的“安全共识”,在市场份额与资本估值面前脆弱得不堪一击。
巨头决战对AI产业链及美股生态的深远影响
OpenAI与Anthropic的打架,绝非两家公司的独角戏,它彻底重塑了从下游应用到上游基础设施的整个美股交易逻辑。
1. 模型战况胶着,卖水人“躺赚”
无论OpenAI赢得比赛还是Anthropic反败为胜,亦或是两者陷入长期拉锯战,算力账单都绝不会凭空消失。根据机构预测,OpenAI在未来数年中投入算力与基础设施的资金将高达数千亿美元。模型的迭代越频繁,对算力集群、高带宽内存(HBM)、数据中心网络以及电力液冷的需求就越呈指数级暴涨。
最大的赢家依然是“军军火商”与“房东”: 芯片巨头(英伟达、博通、美光)、网络与数据中心基础设施(Arista、Vertiv、伊顿),以及三大云厂商(微软、亚马逊、Google)并不需要赌谁是“最终的模型皇帝”,只要台上的选手还在烧钱打仗,他们就能稳稳接下海量订单。
2. 软件与硬件走势的彻底分化
在这场大决战的阴影下,美股科技板块的打包上涨时代已经终结:
传统SaaS软件企业陷入困境:随着Astra与Claude等Agent能力不断提升,企业的议价权在增强,普通任务开始向便宜的开源或小模型转移,而核心高阶功能则被模型巨头直接封装。SaaS软件公司不仅要承担昂贵的模型调用API成本,其原本靠“按席位收费(Per-Seat)”的商业模式甚至面临被AI Agent取代的风险。
硬件与能源重塑估值:资本开支(CapEx)落地为实在订单的硬件公司(芯片、液冷、电力基础设施)具备确定性极高的业绩支撑;而无实质收入支撑、仅靠概念炒作的“AI壳公司”和高负债数据中心,在当前偏高利率的环境下极易发生坍塌。
3、下一步看点
后续市场走势可密切关注以下两个“开关”:
十年期美债收益率:若跌破 4.7%,且云巨头进一步上调资本开支,AI硬件将迎来新一轮主升浪;若站稳5.1%以上,纳科技股出现10%左右的杀估值调整将是大概率事件。
Anthropic三季度财报与下一代模型发布:11月Anthropic的实际表现将直接成为整个AI一级/二级市场估值体系的“验真时刻”。
结语
华尔街并不急于让OpenAI和Anthropic迅速分出胜负。一个悬而未决的双雄争霸格局,才是资本市场最完美的叙事机器:只要胜负未分,烧钱就不会停止,算力就不会过剩,云巨头就会继续扩建,芯片订单就会源源不断。
在这场高风险的AI超级赌场里,押注哪家模型能登顶皇帝,充其量是在猜下一把的骰子点数。而把资金投向那些“无论谁赢都要按时收取租金与耗材费”的卖水者,才是穿透泡沫、笑到最后的硬道理。
精彩评论