肥猫的朋友们,又见面了!这里是不FOMO、不放马后炮、只分享简单实用好方法——你上你也行——的美股价值投资频道。
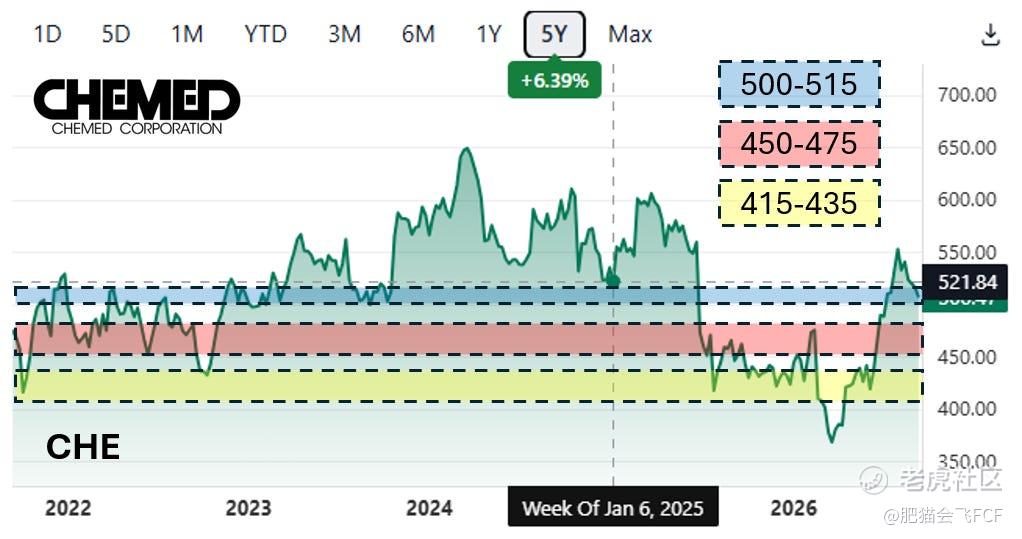
今天我们同样来复盘一篇时间稍早的文章,再次验证肥猫的分析框架能否经受住时间的考验。2025年1月6日,肥猫发表了《【会员】CHE $Chemed Corp(CHE)$ 迎来难得的抄底良机!》。发表当日股价约522美元,肥猫提示当时的股价还不够低,建议500–515美元首发开仓,两个加仓区间分别为450–475美元和415–435美元。
之后股价走势如何呢?2025年3月24日到达过阶段性高点606美元,涨幅约16%;随后开启了长达1年的下跌窗口,最低跌至365美元,较阶段高点回撤达40%;2026年3月27日开始走出新的上涨周期,5个月内最高反弹至557美元,涨幅达52%。如果按策略将持仓成本控制在450美元以下,最高收益可达24%左右,平均持有周期在1年上下。
那在这一年里究竟发生了什么?
CHE $Chemed Corp(CHE)$ 在此期间暴跌近40%的核心原因,在于其看似互补、实则缺乏协同的两大支柱业务——临终关怀(VITAS)与管道清洁(Roto-Rooter)在2025年罕见地同时遭遇结构性基本面逆风,导致原本稳健的现金流模型出现“双轮失速”,进而引发资本市场严苛的多元化折价。
首先,贡献逾六成营收的VITAS在其核心市场佛罗里达州踩中了监管红线。由于收治患者的平均住院时长(ALOS)大幅攀升,且缺乏足够的短期住院患者进行稀释,VITAS严重超出了联邦医疗保险年度报销上限(Medicare Cap)。这迫使公司在2025年中期直接计提了近2,000万美元的巨额收入冲减(Contra-revenue),在营收端直接蒸发了当期大笔经营利润。
与此同时,历来享有高利润率的Roto-Rooter遭遇了获客模型的彻底失效。受谷歌本地服务搜索算法调整影响,Roto-Rooter依赖品牌知名度获取的免费自然搜索来电断崖式下滑,公司不得不大幅增加竞价广告预算以补充客流。获客成本(CAC)的暴涨,叠加高利率环境下居民非紧急水暖翻新需求的疲软,直接导致该业务板块的EBITDA利润率暴跌超过500个基点,单季利润缩水超20%。
双重基本面暴雷迫使管理层将2025全年EPS指引从原本约25美元连续下调至21.55美元的惨淡实绩,并在2026年2月公布Q4年报时引发单日15%的恐慌性杀跌,股价一度下探至365美元附近的周期低谷,甚至引来激进对冲基金介入施压要求拆分业务。直至2026年第二季度佛州医保报销上限危机解除、获客成本企稳及指引重新上调后,股价才彻底完成筑底。
在市场普遍悲观的时候,肥猫的框架又凭什么做出相反的决策呢?
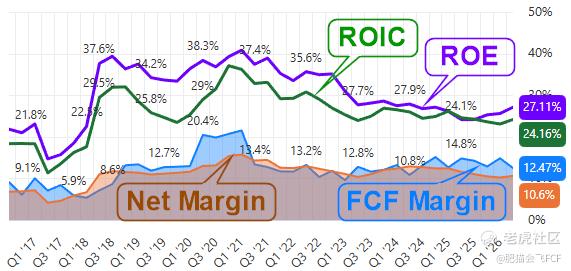
先看利润率和资本运营效率。下图展示了过去10年CHE $Chemed Corp(CHE)$ 的TTM利润率和TTM资本运营效率,四个指标在过去一年中均未发生明显大幅波动。因此在肥猫的框架里,公司的长期基本面并未发生实质性恶化。
其次看负债水平。CHE $Chemed Corp(CHE)$ 的债务水平从2025年第四季度开始确实有所抬升,Debt/Equity从0.11上升到最近一个季度的0.31,Debt/FCF从0.44上升到0.91,但从绝对数值来看,依然处于非常安全的区间,无需担忧其偿债能力。
最后看估值水平。很明显,在那段股价剧烈下跌期间,PE和P/FCF双双跌入过去10年的历史低位;而与此同时,EPS和FCF/S依然保持稳定向上,这说明当时的CHE砸出了一个非常典型的“黄金坑”。
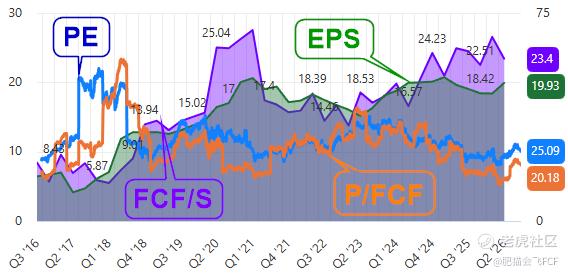
相比市场对短期利空的过度深究与恐慌,肥猫框架抓大放小的“钝感”与定力,再次证明了它是一套能在恐慌中淡定执行抄底的稳健工具。
当然,顺便向大家重申一下会员内容的升级变化:过去的会员文章(比如CHE $Chemed Corp(CHE)$ 这篇)侧重提供固定的抄底价格区间,肥猫认为不够灵活;因此在最新的《【会员文章13】肥猫ZTS抄底策略》中,我们升级为了更加动态的抄底方式,并提供持续的跟踪与评论区答疑支持。欢迎朋友们订阅支持。
免责声明:本文内容仅供参考,不构成具体投资建议。股市有风险,入市需谨慎。
精彩评论