【AH景旺电子】
公司介绍:PCB,是全球第一大汽车电子PCB供应商,市场份额达10.6%。成分是44%汽车+20%消费电子+13%工业+16%通信IDC+其他,通信数据中心占比不高但今年同比翻倍+115%,主要是光模块PCB(26Q2的800G及以上速率光模块收入环比增长近1500%),服务器PCB还在爬坡,其他机构赛道多少都有些逆风了(工业稳,汽车价格战,消费电子纯承压)。前五大客户**、博世、法雷奥、UAES、东山精密,占比不高不算集中。
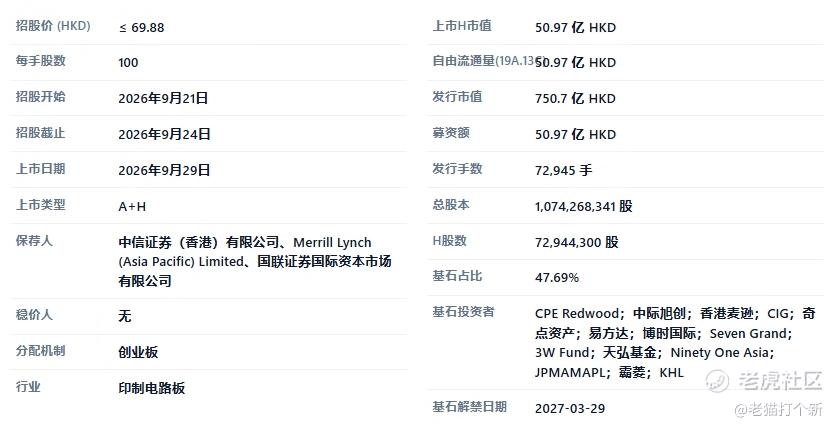
一手面值:7000,正常水平
公开发售手数:7.3w,货偏多
保荐人:中信、美林、国联
稳价人:无,AH次日入通
基石占比:47.71%
基石投资者:CPE Redwood、中际旭创、香港麦逊、剑桥科技、奇点资产、易方达基金、博时国际、Seven Grand、3W Fund、天弘基金、Ninety One Asia、JPMAMAPL、霸菱、建滔投资等,质量高。
总市值:751亿
H市值:51亿。
AH折价:43%
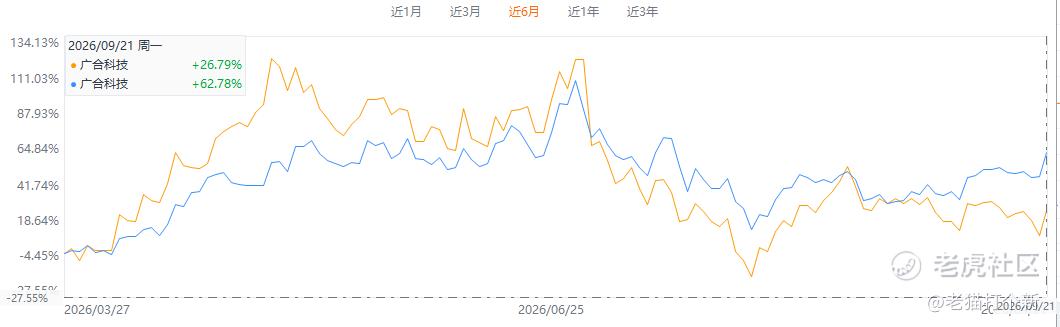
总结:直接说,景旺的AI纯度在PCB厂中不高,折价43%,广合折44%,胜宏折24%,而景旺又没有他俩这么服务器那么AI,这个价格可能还是直接对标的广合,广合CPU+PCB的也算是很强的概念(之前折价有20%内,A股因为近期的muse+cpu跟着美股起飞,但港股没跟资金太弱,见下图,蓝线为A黄线为港,近6个月A股是港股的double了),景旺的PCB在光模块上已经站住脚,而超高多层PCB在等待兑现中,看27年能否杀入PCB正规军,整体折价吸引力中等,现在硬件情绪好起来些+基石很强+A股很强,可以参与。
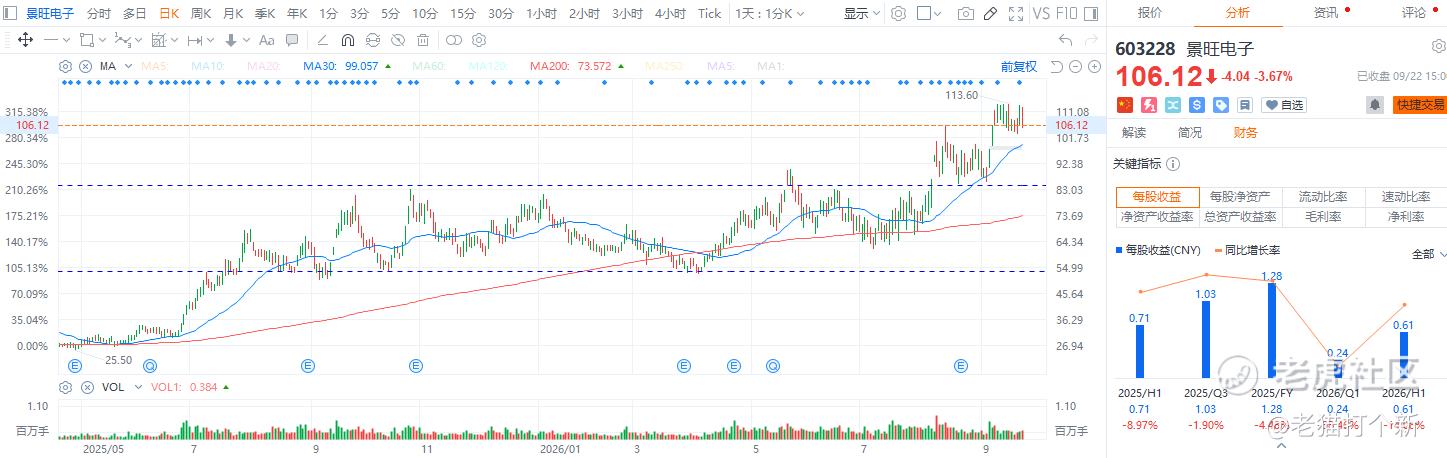
A股走势近期还是比较强的,26H2算是完全踩上25年的震荡区间
【AH罗博特科】
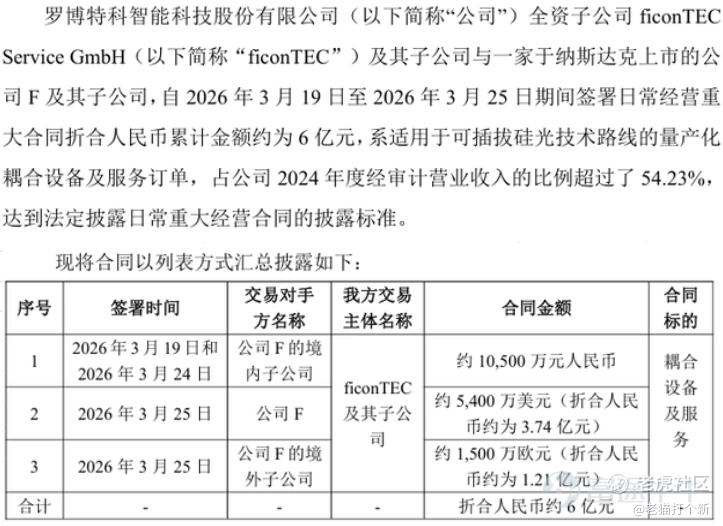
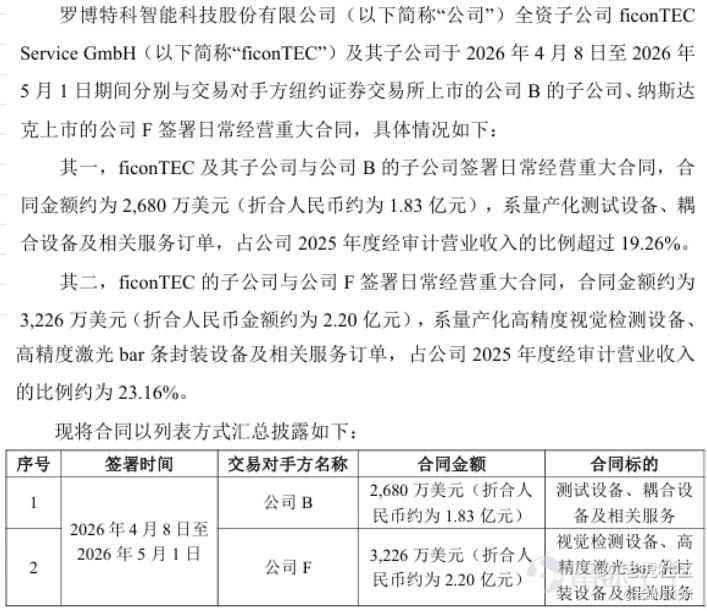
公司介绍:光伏+硅光的设备厂,在智能光伏电池自动化制造设备领域排名全球第五位,市场份额为2.6%;同时在硅光智能制造设备领域排名全球第一位,市场份额为20.5%。24年9成光伏到26年近7成硅光的转换,核心子公司ficonTEC(2020年收购80%,2025年收购100%)。最大供应商是Tech Group AS,占ficonTEC的近4成。26年前五大客户占64%,成分是33%的Lumentum+10%的Premier Solar(印度光伏厂)+9%的Coherent+7.4%的Ciena+5.4%的泰瑞达,2x光龙头+1x二线通信+1x一线设备。也算是顶级客户了。
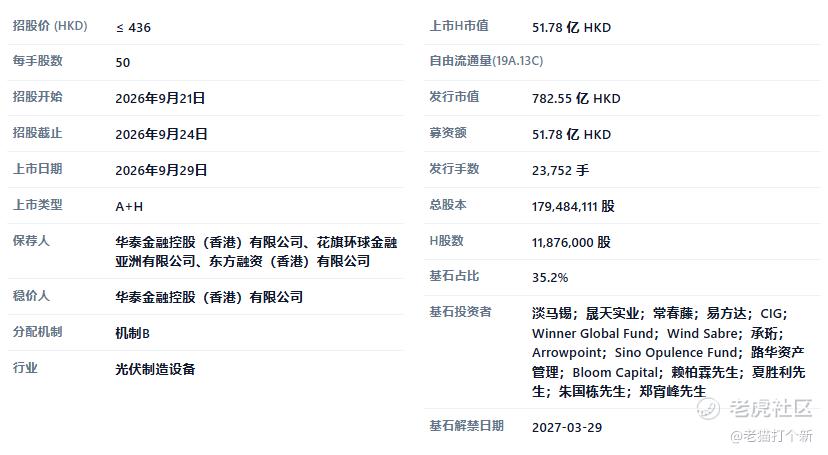
一手面值:2.2w,很高
公开发售手数:2.4w,很少
保荐人:华泰、花旗、东方
稳价人:华泰
基石占比:35.2%
基石投资者:16家机构及个人,淡马锡、晟天实业、常春藤、易方达、CIG、Winner Global Fund、Wind Sabre、承珩、Arrowpoint、Sino Opulence Fund、路华资产管理、Bloom Capital、赖柏霖先生、夏胜利先生、朱国栋先生、郑宵峰先生,中等偏上。
总市值:782.55
H市值:51.78
AH折价:37%
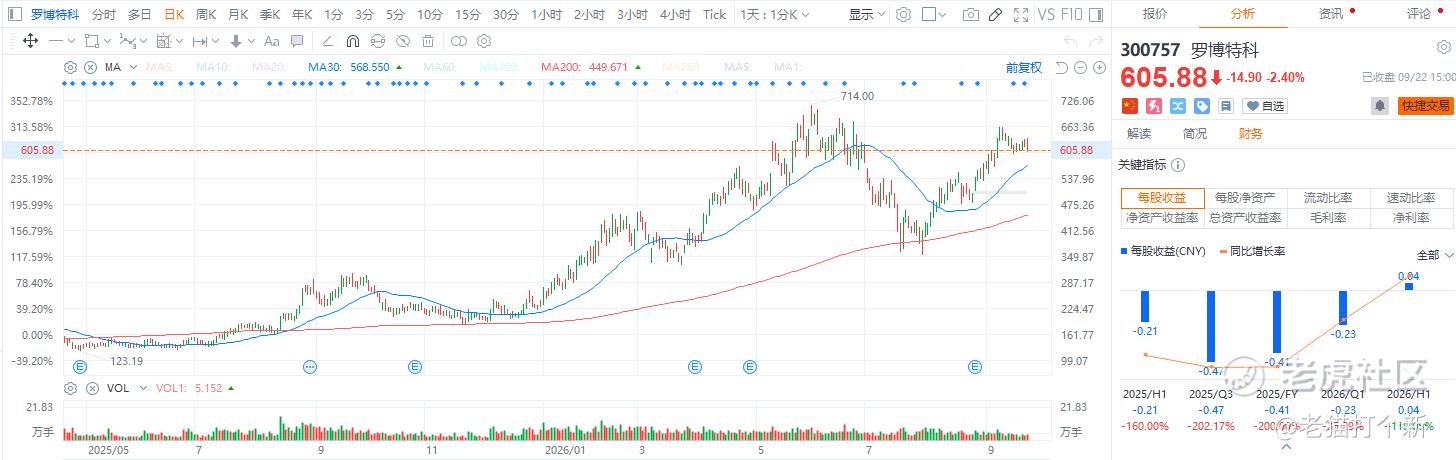
总结:ficonTEC的核心竞争力比较强,在高端市场(800G+高速光模块、CPO量产级设备)几乎处于绝对领先/垄断地位,现在光扩产也是比存储快的多,作为设备厂享受红利期,对于这类公司折价37%个人感觉不算多,缺点是基石质量倒没有特别顶级+A股回前高压力位+光伏老业务压估值+光扩产可持续性,一手面值很大,整体上OK可参与。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
精彩评论