上周看到Kimi上线金融行业解决方案,第一眼留意到的,倒不是9项金融Skills。
而是后面那一串数据源:Wind、iFinD、东方财富、恒生聚源、S&P Global……
这些名字,对金融行业的人实在太熟了。
Kimi这次接入了10多个国内外专业数据源,除了行情、财务、基金、债券和宏观数据,也包括工商、司法和法规等信息。
这件事,倒是让我们有点想试试。
聪投长期跟踪公私募投资管理人,每个季度都要做大量持仓和业绩的底稿。此前我们不止一次试过把这部分工作交给AI,但真正做到数据层,问题往往差不多。
普通的信息整理,可能还能接受,但基金研究有个麻烦的地方:底稿如果偏了一点,后面做得越细,可能错得越远。
所以直到今天,这类重要的分析底稿,我们还是习惯自己回到Wind、Choice这类金融终端里,一项项查,再放进Excel表里去对比分析。
这套做法可以一直追溯到2002年刚入行做基金证券报道的时候。那时连像样的终端都没有,自己翻公告、做剪报、手工记录,然后腾到电脑上做Excel表。很简单的表格,要用大半天的时间。
后来开始用Wind,看它的功能一点点补齐。
再后来在基金公司,这些金融终端基本是每天工作标配。只是几个人共用一个远程账号、互相“踢下线”的日子,很多基金同行应该也不陌生。
这些数据库用了差不多有20年,里面的数据和分析路径,心里多少是有底的。
看到Kimi开始把这些工具直接接进Agent里,正好,手上有一件每个季度都要做、又挺磨人的活,于是拿来试试。
一件每个季度都要干的笨活
公募基金每个季度要对外披露重仓股,私募是不用的。
想知道一位私募投资经理在买什么、卖什么,公开渠道里最常见的办法,就是去翻上市公司的定期报告,看他/她的产品有没有出现在前十大流通股东名单里,再一个季度一个季度往回拼。
这个活并不难,就是特别磨人。
投资经理旗下可能有多只产品,名字又常常挂在不同信托通道下面,得先认全。
这个季度还在名单上,下个季度不见了,到底是卖了,还是仅仅掉出了前十,名单本身也不会告诉你。
两份定期报告之间还有大段空白。只有碰巧赶上公司回购、定增或者其他临时公告,多披露了一次股东名册,才可能多看到一个时点。
过去我们在Wind和Choice里做这张表,一位基金经理真要完整往前回溯,做上一两天很正常。
而且很多时候,也就是重点跟踪最近几个季度。
这次测试分析的对象,是一位公募出身、如今管理规模在百亿级以上的私募投资经理。
一开始给Kimi的任务并不复杂:
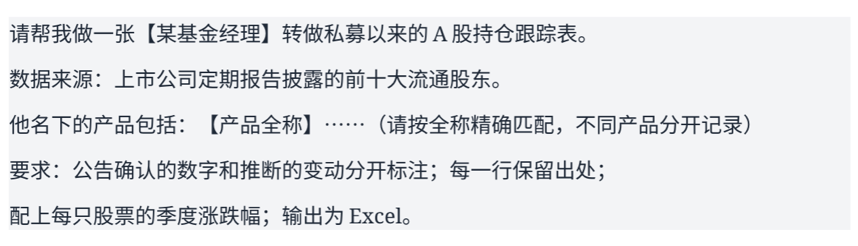
第一版工作簿回来,已经有838条产品级持仓记录,涉及112只股票,从2017年底一直做到2026年年中,横跨35个报告期。
持仓数据主要取自东方财富的股东数据,行情来自iFinD,定期报告原文从巨潮资讯回查。
每一行后面都留了出处。第一眼看,已经很像那么回事。
拿到这种表,我们的习惯还是先抽查。回到原始公告,一项项对,抽的几行都能对上。
中间还有个小插曲。
之前给过Kimi一个持股数字,和半年报里两只产品的合计数对不上。它没有顺着我们的数字往下走,而是按公告原文重新列示,并把差异单独写进说明页。
哎,不错。
比随机抽查更管用的,其实是拿自己确定知道的东西去考它。
我们记得,其中一家公司去年4月发过一份回购公告,里面恰好附了股东名册,但第一版表里没有。
提出来以后,Kimi又把这类线索补了一轮。
最后找到的回购名册、定增获配等临时公告线索,一共11条。
其中有一条的股权登记日,是2025年4月7日。那天A股因为关税冲击大跌。
而股东名册显示,和一季度末相比,这位投资经理旗下两只产品的合计持股又多了大约350万股。
这种信息,如果只盯着季度末数据,很容易漏掉。
比较容易出问题的,还是口径
第一版表里,第二个比较明显的问题出在汇总。
两只产品同时持有一只股票,其中一只下一季度掉出了前十大,合计持股一下少了3亿多股。
系统自然把它记成了“减持”。
但严格说,这个结论并不成立。
它有可能真的卖了,也有可能只是掉到了第11名、第12名,我们看不见了。
于是重新定规则:只有同一只产品前后两期都在名单上,才计算增持和减持;进出名单,单独记为“可见性变化”。
605行季度汇总,全部重新跑了一遍。过去人工做表,最怕的就是“口径改了,全部重来”。
Kimi重新算也就用了几分钟。
但“什么才算减持”这件事本身,还是得先有人把业务口径想清楚。
做到这里,又冒出来一个过去手工做表时很少会继续往下追的问题:既然“退出前十”不等于卖出,那能不能把每个报告期的第十大流通股东持股数也补进去?
有了这条门槛,就能往前多走一步。
比如上一期持股1亿股,本期第十名门槛8000万股,产品却已经不在前十大里,那么至少有2000万股的减持,是可以推出来的。
这一列,过去我们自己做表时基本不会做,实在是太费时间。
这次Kimi把130条“退出前十大”的记录都重新算了一遍,其中127条给出了“至少减持”的下限。
反过来也一样。
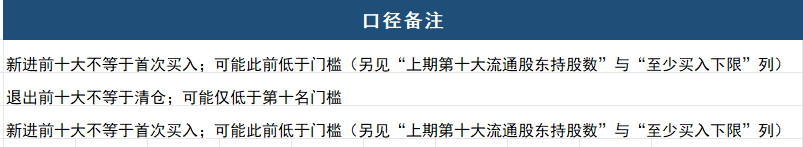
有一只投资经理持有了六七年的重仓股,去年底从前十大名单里消失,今年二季度又重新出现。乍看很像卖了以后又买回来。
Kimi后来去翻了那份半年报,找到“报告期内增减”这一列,又把几只重点股票2024年以来的年报、半年报重新对了一遍。
连起来看,真实状况其实是:这位投资经理一直在减持,不到一年里持股数量少了接近一半。今年二季度重新进入前十大,只是因为同期第十名的门槛也降了很多,名单上是“回来了”,实际上一直在卖。
如果最后的底稿没有这么详实,很可能讲出一个完全相反的故事。
AI+金融终端,交付力确实可以
前后来回了四轮。每一轮,我们都会让Kimi附一份改动清单,再打开Excel逐项对。
中间并不是完全没有问题。
有时候它在对话里说“已经改好”,文件里还差一两处;有一个产品名称因为源数据写法不同,被误当成两只产品;还有一处买入下限,用了旧版本里的门槛数字,又被重新找出来。
发现了,再改。
但和过去自己从头做这张表相比,最大的变化其实不是少做了多少事,而是时间开始花在不同的地方。
以前大量时间在找数据、对产品名称、算持股变化、改格式。
这次更多关注点在:这个变化是真的吗?为什么会这样?哪几个数字值得再回原文核一次?还有没有临时公告,可以补上定期报告之间的空白?投资经理过去有没有说过什么,可以和实际持仓互相印证?
想起黄仁勋今年讲AIAgent时打过的一个比方。
他说,如果让机器人去热饭,人们真正希望的,是它会用现成的微波炉,而不是让机器人的手自己变成一个微波炉。
Agent也一样。
Excel、SQL、浏览器,包括金融行业已经用了很多年的专业数据库,并不会因为AI出现就失去价值。
Agent更像是站到这些工具前面,知道什么时候该调用谁。
这次做私募持仓表,其实就是挺具体的一次体验。
Kimi负责理解我们到底要研究什么,把任务拆开,再去调动不同的数据源和工具;Wind、iFinD、东方财富、巨潮这些专业工具,继续提供自己最擅长的数据和原始披露;
最后交回来的,依然是一张可以继续工作的Excel表。
谁也没有把谁替掉,但那种可供继续分析的工作底稿,丰富、深度了很多。
从自己好用,到机构真正能用
Kimi这次一共做了9项金融Skills,包括财务建模、研究报告、业绩点评、一致预期地图、组合复盘、持仓早报等。
名字其实都不陌生,本来就是金融机构每天在做的事情。
我们测试时真正用到的,只是其中很小很小的一部分。
个人研究里,发现一个数字不对,大不了回去再查。如果真要把Agent放进一家券商、基金公司的生产系统里,就不能只靠某个人“觉得不对再多看一眼”。
哪些数据可以调用?哪些信息能传给外部模型?Agent每一次访问有没有权限?最终结果谁来复核?出了问题,能不能把当时的数据和整个过程重新翻出来……
这些都得提前变成规则。
Kimi这次和中信建投证券一起做的“风险评估网关”,处理的就是这一层,包括数据分类分级、个人信息保护、数据和工具访问授权、人工复核、审计追溯。
首个验证场景放在债券业务的临时受托管理事务报告上。试点覆盖50多家发行人、100多只存续公司债券的60多份报告,单份报告人工制作时间从约30分钟缩短到10分钟。
我们更留意的是另一个数字。智能体和原有业务系统的接入,原计划2个月,实际用了3个工作日。
很丝滑,而速度挺出乎意料的。
写在最后
回头看,从最早自己翻公告、做Excel,到后来用Wind、Choice这些专业金融终端,二十多年里,桌面的工具已经换了好几轮。
这次让Kimi最后交付的,仍然是我们最熟悉的Excel表。
只是这张表的丰富程度,已经明显超过了我们过去手工做同类底稿时通常能做到的程度。
聪投这些年做基金经理研究,自认为底稿一直做得很细了,而且对准确度要求也很高。但这次Kimi给回来的,是一份足够详实、来源清楚、还能继续往下追的工作底稿。
这可能比单纯提升速度更让我们有感。
因为底稿做得更扎实之后,人的时间终于可以更多留给后面的事情:分析、追问、思考以及判断。
这部分,才是我们真正想花时间的地方。
—— /Cong Ming Tou Zi Zhe/ ——
排版:鹤九
责编:艾暄
精彩评论