生物医药的临床研发领域从来不乏戏剧性时刻。
9月3日,康方生物公布了备受瞩目的HARMONi-2最新结果:在预设的期中分析中,其PD-1/VEGF双特异性抗体依沃西单抗(Ivonescimab)相较于全球“药王”帕博利珠单抗(Keytruda),取得了具备统计学显著性与临床意义的总生存期(OS)改善。
这无疑是一个极其关键的里程碑。此前,HARMONi-2已成功证明依沃西在无进展生存期(PFS)上显著优于K药:
在398例PD-L1 TPS≥1%、EGFR/ALK阴性的一线晚期非小细胞肺癌(NSCLC)患者中,依沃西组 mPFS 达到11.1个月,K药组为5.8个月(PFS HR 0.51;TPS 1%-49% HR 0.54,TPS≥50% HR 0.48)。
然而,在2025年NMPA审评期间的早期分析中,由于数据成熟度仅为39%,分配给其的名义α极其苛刻(0.0001),当时OS HR为0.777未能触及统计学显著。
如今OS正式阳性,不仅意味着依沃西相较K药的优势完成了从“疾病控制”到“生存获益”的硬核延伸,更标志着康方生物成功实现了战局的逆转。
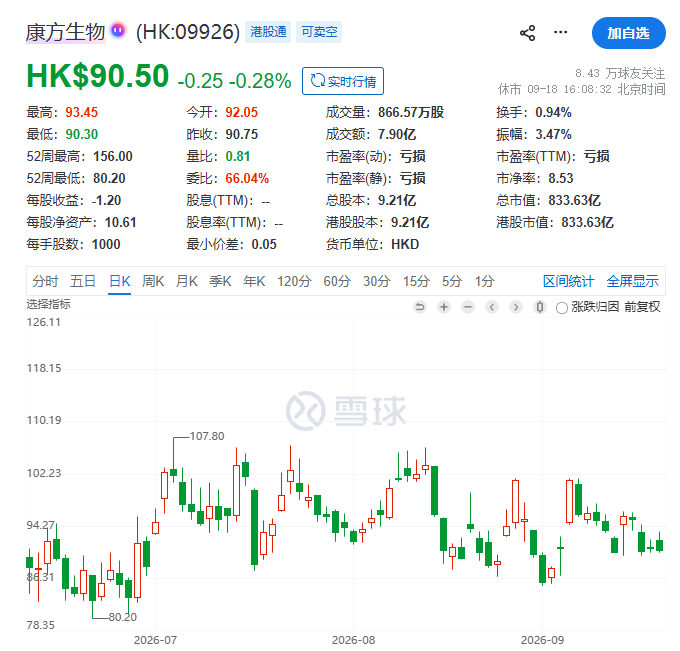
然而,康方生物的数据并未引起资本市场的兴趣,公司股价在9月4日大涨10%+后,便一路跌回原点,市场为什么没有出现预期的反应?
数据细节:OS效应量存在明显的亚组分化
数据阳性之后,市场首先面临的第一个议题是:HARMONi-2 真正的效应量是多少?
行业内常有一种说法:“PFS优势到OS发生衰减很正常。”但这种解释略显粗糙。回顾过往一线NSCLC的重磅研究,PFS HR向OS HR的转换并不存在固定的比例关系:
KEYNOTE-024:PFS HR 0.50 →OS HR 0.62
KEYNOTE-189:PFS HR 0.50→ OS HR 0.60
HARMONi-6:PFS HR 0.60 →OS HR 0.66
对于HARMONi-2而言,此前的PFS HR达0.51,其最终的成熟OS HR究竟落落在哪个区间(是0.65-0.70还是0.75附近),将直接决定临床医生对其“真实生存改善幅度”的评估。
比起整体HR,更核心的悬念在于:这部分OS获益主要由哪类患者贡献?
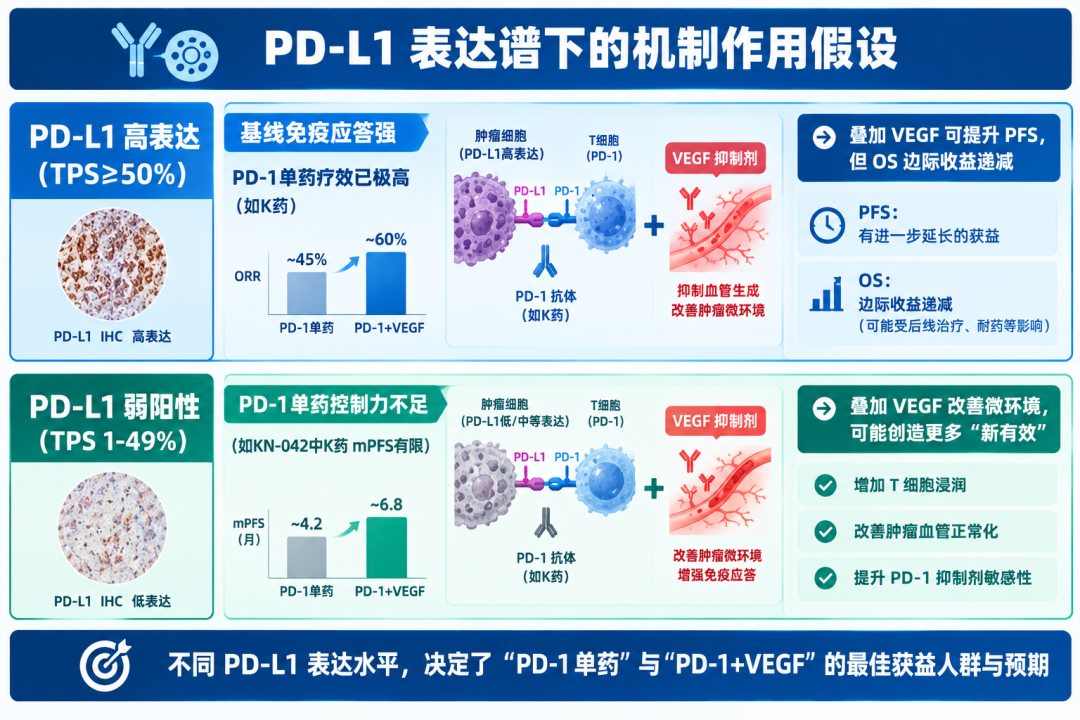
对于TPS≥50%的强阳性人群,K药单药本身已筑起极高的生存壁垒(KEYNOTE-024 5年OS率达31.9%)。PD-L1高表达肿瘤往往存在内源性活化的T细胞,解除单通道负反馈即可激活免疫。在该人群中叠加VEGF 机制虽能显著提升ORR并延缓早期进展(拉开 PFS),但在竞争长期生存的OS阶段,面对原本就能从PD-1获益的长期应答者,增量机制的边际收益可能呈现递减。
相反,在TPS 1%-49%的弱阳性人群中,PD-1单药疗效极为有限(KEYNOTE-042中K药在该亚组的PFS HR为1.27)。此时,VEGF阻断不仅能发挥抗血管生成作用,更能通过解除肿瘤血管屏障、促进树突状细胞成熟、抑制Treg/MDSC等免疫抑制细胞,重塑肿瘤免疫微环境。
但在TPS 1%–49%的弱阳性人群中,依沃西单抗OS获益幅度明显收窄。这表明在弱阳性领域,抗血管生成(VEGF)机制叠加后的生存转化效率并没有市场此前预想得那么“全能”。
安全性与真实世界选药的权衡
临床决策从来不是单一维度的比拼。
在HARMONi-2中,依沃西组的≥3级治疗相关不良事件发生率为29.4%(对照组15.6%),其中与VEGF相关的≥3级AE占10.2%(如高血压5.1%、蛋白尿3.1%)。
尽管整体安全性完全可控且严重出血风险极低,但依沃西确实带来了额外的抗血管生成毒性负担。在真实世界中,对于一名TPS 80%、肿瘤负荷低且病情进展缓慢,但伴有高血压或蛋白尿风险的患者,临床医生依然有可能优先选择纯PD-1单药。这也预示着:即便依沃西拥有OS阳性背书,PD-L1 强阳性单药市场也并非能被100%简单替代。
单药胜出≠颠覆主流:真正的商业大市场在“联合化疗”
HARMONi-2验证的是依沃西单药对比K药单药。但在全球真实临床场景中:
当前标准治疗是“IO+化疗”:对于大多数TPS 1%–49%甚至部分TPS≥50%但肿瘤负荷高的患者,临床医生并不会单用PD-1,而是采用PD-1+联合化疗 的强效方案。
决胜关键在HARMONi-3:依沃西要在全球范围内颠覆K药,不仅要单药赢,更要在全球III期研究 HARMONi-3(依沃西+化疗vsK药+化疗)中赢。在HARMONi-3数据出来之前,资本无法直接给予依沃西“吞下全部一线NSCLC市场”的高额估值。
从中国数据到全球兑现的物理壁垒
既然目标是大败K药,那么康方生物就必须拿出全球范围的临床结果,而HARMONi-2主要基于中国人群数据。
验证复制能力在HARMONi-7:这是一项涵盖约780例PD-L1高表达患者的全球III期试验,直接头对头比较依沃西单药与K药单药(以PFS和OS为双重主要终点)。它的使命是验证HARMONi-2的单药优势能否在西方全球多中心人群中无缝复制。
MNC管道壁垒:默沙东在全球筑起了极其深厚的渠道网络与医保绑定,而康方生物的海外合作伙伴Summit Therapeutics既没有药物销售团队,也没有销售经验,因此依沃西单抗在欧美重构销售渠道、争取指南推荐仍需要漫长的落地周期。
资本市场的定价逻辑:预期提前兑现与“验真”时代到来
近两年来,生物医药二级市场的投资范式发生了深刻变迁:
预期早已提前消化:此前依沃西PFS读出及早期OS数据发布时,市场已经对其具备头对头击败K药的潜力进行了相当程度的资产定价。此次宣布OS阳性固然是重大利好,但属于“符合预期的兑现”,难以引发二次情绪暴涨。
从“看概念”转为“看承诺兑现”:当下的二级市场资金更加务实,比起宏大的学术概念,资金更关注:具体的数据细节、FDA的审评态度、HARMONi-3的进展和真正的海外销售收入。
结语
资本市场目前的冷静,并非否定依沃西单药头对头击败K药这一划时代的科学成就。投资者是在将估值回归于理性的临床框架之下:
依沃西已经证明了自己是一个极具突破性的创新分子;但要让市场买账并赋予其“全球新药王”的溢价,它还需要跨过 “HARMONi-7全球多中心验证” 与 “HARMONi-3头对头击败K药+化疗” 这两座最为关键的大山。
反转时刻早已到来,而关于全球“新药王”重塑的故事,才刚刚开启下半场。
精彩评论