2026年的市场是“老钱在撤退,新钱在进攻”。
上半年电子行业、通信行业上涨,而红利指数同期下跌,下半年7月份互相反转,与此同时,中证A500相关ETF在7月单月获资金净流入458.64亿元,然后互相拉扯磨底,再次反转。
当降息到一定程度,股息率高的板块因为上涨,股息率也降下来没有吸引力了,如果业绩平平,下跌挡不住分红,可能就会亏损。
所以红利类型需要回调,当下跌到一定位置,股息率再次变高以后,股息率有了吸引力了,才会逆势上涨。
而业绩确定向好的可能只有科技类型行业了,因为科技类型行业比较复杂,捕捉行业龙头又稳定的,中证A500指数也是不错。
减仓红利低波,增仓中证A500。这到底是对是错?我们需要看清这两个指数代表的怎样不同的世界才能够了解到。
一、红利低波为什么失灵了?
红利低波过去当作“类固收替代”,消费下行仍然比消费好,没有失灵。而且,当十年期国债收益率只有1.7%左右时,一个股息率5%的资产,对保险资金和银行理财的吸引力是巨大的。
但这个逻辑有一个隐藏前提:市场上没有更好的选择。
2026年,当AI产业链的业绩兑现速度超出了大多数人的预期,破坏了这个前提了。
中际旭创上半年归母净利润136.51亿元,同比增长241.7%;宁德时代上半年净利润432.84亿元,同比增长41.98%。当市场上出现了净利润翻倍甚至翻两倍的公司时,5%的股息回报就显得不够看了。
更关键的变化在于“跷跷板”效应的消失。过去科技股回调时,资金会回流红利板块避险,形成“你跌我涨”的对冲关系。但即使科技股回撤的时候,并没有出现之前经常见到的跷跷板,红利股对大盘的支撑作用明显下降了,不要路径依赖。
当一个投资者可以选择买入一只上半年净利润增长240%的公司时,持有股息率5%的银行股的机会成本,比两年前高得多。
红利资产的底层逻辑——成份股的盈利能力和分红意愿——并没有崩坏。招商银行上半年归母净利润764.45亿元,同比增长2.02%,连续四个季度营收净利双增。问题不在于红利股“变差了”,而在于在当前的比价体系下,它们相对变得没那么有吸引力了。
二、了解中证A500指数
中证A500指数底层公司在“赚什么钱”。
中证A500的前十大权重股是:中际旭创、宁德时代、贵州茅台、新易盛、中国平安、紫金矿业、招商银行、美的集团、药明康德、寒武纪。
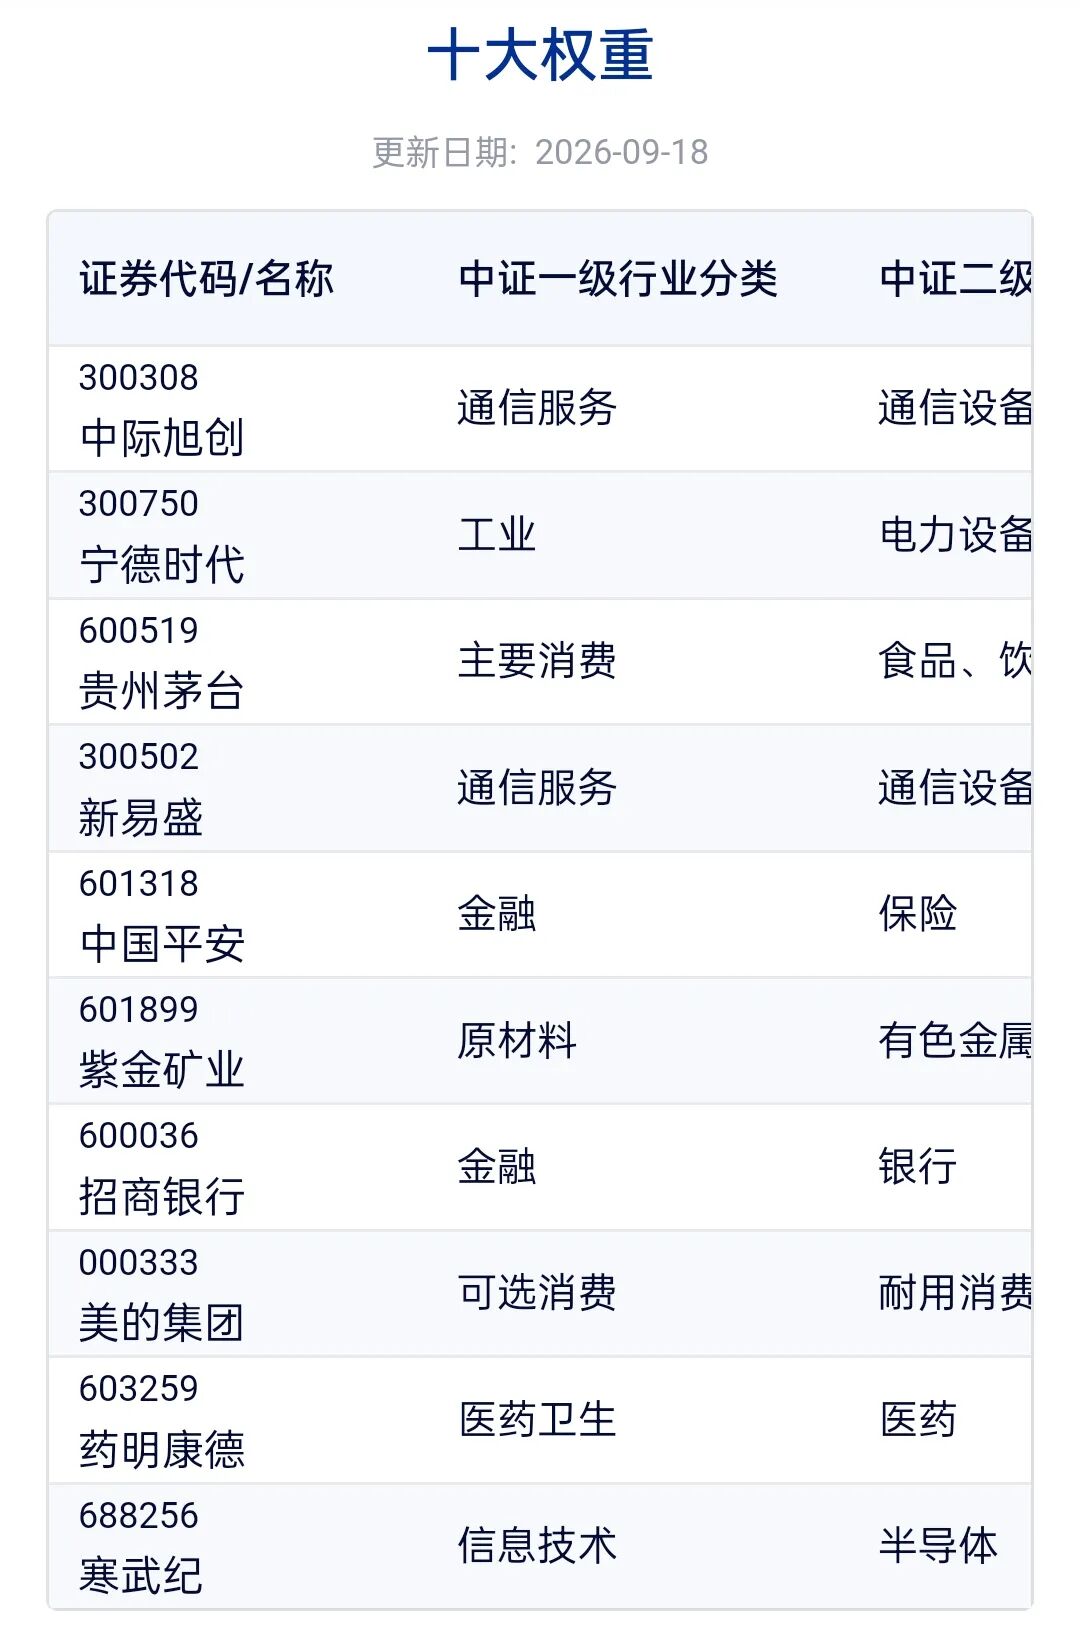
比起中金300指数的均衡来,两个指数前十大权重股中,中国平安、紫金矿业、招商银行、美的集团四只是重合的。但差异恰恰体现在“非重合部分”上——中证A500多出来的六只,几乎全部指向AI产业链和高端制造。
这个结构差异直接映射到了业绩上。中证A500成分股2026年一季度归母净利润同比增速达12.7%。到上半年,中证A500的净利润同比增速进一步攀升至24.7%。
中际旭创上半年净利润增长241.7%,新易盛作为光模块龙头同样受益于AI算力需求的爆发,寒武纪作为国产算力芯片的代表,上半年营收增速惊人。这些公司构成了中证A500业绩弹性的核心来源。
但中证A500并非只有“进攻”的一面。紫金矿业受益于有色金属价格上行,美的集团在耐用消费品领域保持稳健,药明康德在医药外包领域具有全球竞争力。这些“非AI”权重股的存在,使得中证A500的业绩增长并非完全依赖于单一产业趋势的持续性。
三、估值悖论:为什么中证A500“看着贵”其实不贵
中证A500当前滚动市盈率在15倍以上,确实让人犹豫。但这很大程度上是中证A500指数自身结构变化的结果,而非周期性的估值泡沫。
电子行业权重从2025年末的约13%提升至当前的25.3%,通信权重提升至10.2%。当一个指数把四分之一的仓位配置在增速超过80%的行业上时,它的市盈率中枢自然会比以银行为主导的指数更高。这不是“变贵了”,而是“变成熟了”——或者说,变成了一个更接近新经济结构的指数。
中证A500指数中那些高权重行业的盈利增速,从上半年数据看,电子行业净利润同比增长93.64%,通信行业增长68.51%。即便下半年增速有所放缓,消化25倍左右的行业市盈率,在产业趋势未见拐点的情况下,并非不可能。
四、“减仓红利低波、增仓中证A500”对不对?
回到策略本身。这个操作的方向性判断,在当前市场环境下是站得住的。但有三点需要想清楚。
第一,“抛弃红利”的说法太绝对。红利资产的核心买家——保险资金——仍在持续配置。保险行业截至2026年上半年末已配置约2.1万亿元红利股,未来仍有约1.9万亿元的欠配缺口。这意味着红利资产在低位有结构性的买盘支撑。减仓红利低波是战术性的,不是战略性的。如果把它理解为“红利策略彻底失效了”,那就从一个极端走到了另一个极端。
第二,中证A500的“进攻性”是有代价的。25.3%的电子权重意味着,如果AI产业趋势出现阶段性证伪,中证A500的回撤幅度会显著大于沪深300,更不用说红利低波。寒武纪、中际旭创、新易盛,每一只的波动率都远超银行股。用中证A500替代红利低波,本质上是用波动率换弹性,这个交换是否划算,取决于投资者能否承受过程中的净值波动。
第三,时机比方向更重要。红利低波在经历了年内最大回撤之后,估值和拥挤度已经回到历史低位区间,股息率的相对吸引力在上升。中证A500在AI主线驱动下,估值分位处于高位,资金流入的持续性依赖于产业趋势的进一步验证。在这个节点上从红利低波切向中证A500,是在“低位”和“高位”之间做选择。如果切换的动机是追逐短期动量,那么“卖在低位、买在高位”的风险是真实存在的。
真正做过投资的人会明白,每一次调仓的背后,其实都是对自身欲望、恐惧和人生阶段的清醒认知。你怎么投资,就怎么生活;你怎么生活,就怎么投资。指数方向的选择,不过是一场关于规划、欲望与自由的修行,在账户里的投射。
五、退休不是终点,是另一场需要计划的长跑
很多人对退休有种误解,觉得退休就是彻底放下,每天睡到自然醒,想干嘛干嘛。可真退下来才发现,没有计划的日子比上班还累——上班时有人替你安排时间,退休后时间全归自己,反而容易陷入一种松散的空转。
退休也得有规划。好好健康、好好消费、好好投资。做喜欢做的事情,而喜欢做的事情有指标和完成率。正是这种“有计划的生活”,才让退休后过得从容不迫。
投资不也是这样?一笔钱投出去,如果没想清楚持有多久、预期收益多少、什么条件下卖出,涨了拿不住,跌了慌不择路,最后大概率是追涨杀跌一场空。生活没有计划,同样容易在琐碎里耗尽精力,在该享受的时候焦虑,在该放手的时候执念。
六、投资的本质,是管理自己的欲望和恐惧
表面看,投资是跟市场打交道:看财报、算估值、盯行情。但做久了的人都明白,真正要对付的从来不是K线,而是自己。
比如“不进融资、不用杠杆、不做羊群”,表面是风控原则,骨子里是对自己欲望的清醒认知——能够知道自己扛不住负债的心理压力,能够知道“富贵险中求”不适合自己的性格,所以干脆从一开始就把这条路堵死。这不是胆小,是自知。
像在生活中选择型社交、拒绝不喜欢的场合,本质也是一回事:知道自己要什么,更知道自己不要什么。
投资里最怕的就是被追捧得飘飘然,以为自己真有三头六臂,结果重仓一搏,连本金都保不住。生活中也一样,多少人因为别人一句“你行”,就硬着头皮去做不适合自己的事,最后身心俱疲。能够清醒的自我认知,是投资最好的风控,也是生活最好的护城河。
七、资产配置,就是人生配置
资产配置和生活分开:证券七成以内,银行理财和固定资产以及保险三成以内,再留点备用金。
投资资产配置需要经过反复摸索后,根据自己年龄、性格、收入、承担能力、家庭责任综合权衡出来的方案。
人生何尝不是一种资产配置?年轻时把大部分精力配置在事业上,像满仓成长股,波动大但预期收益高;中年后慢慢增加健康、家庭、兴趣的比重,像把一部分仓位换成稳健红利和保险,降低整体波动;退休后现金流、健康、社交圈成为核心资产,股票只是其中一部分。每个阶段的重心不同,配置比例也该动态调整。
股票不是赚得多,而是保持不返贫。以红利和高股息为基础,结合科技、医药等弹性,再结合做顺势。
表面在说股票,其实也是在说人生:后方要稳,中场要成长,前线要保留一点锐气和新鲜感。没有稳健,遇到熊市心慌;没有业绩增长,资产缺乏增长动力;没有顺势,又容易跟时代脱节,活成一座孤岛。
八、留逃生通道,是投资智慧,也是生活底气
经历过了牛熊循环能够淡定从容;不做融资融券,全部是净资产。这种“留一手”的思维,放在生活里同样受用。人生充满不确定性:行业可能突然消失,健康可能亮红灯,关系可能生变。如果所有资源都押在一个地方,一旦出事就是系统性崩盘。那些看似“保守”的储备——一笔应急现金、一项可迁移的技能、几个真心相待的朋友、一副还能折腾的身体——平时不显山露水,关键时刻就是救命的逃生通道。
在投资中,活下来比赚得多更重要;在生活中,有余地比走得快更重要。
九、投资的终点,是生活
投资不再是追求收益最大化,而是出于喜欢。很多投资关注市场、研究企业,很多时候并不单纯为了赚钱,而是享受发现价值、验证判断的过程。这就像有人喜欢钓鱼,钓上来又放回去,乐趣在过程本身。
投资做到最后,如果只剩下数字的涨跌,那跟赌场没什么区别。真正走得远的人,往往是把投资当成认识世界、认识自己的一种方式。通过研究一家公司,理解一个行业;通过经历一轮牛熊,看清自己的贪婪和恐惧;通过配置资产,思考什么对自己真正重要。这些收获,远比账户上多几个零更有意义。
生活也一样。我们努力工作、赚钱、理财,最终目的不是为了拥有更多,而是为了有底气选择自己想要的生活方式。
不要当数字富翁,要做生活的主人。
有爱好,有兴趣,把日子过成一首余味悠长的歌。这才是投资最终的兑现方式——不是账户数字,而是你每天醒来时的心情。这种状态能够轻轻松松穿越牛熊周期。
十、写在最后,回到最初那个问题
回到最初那个问题:减仓红利低波、增仓中证A500,对不对?从数据上看,中证A500的业绩增速更高,结构更贴合当前主线;从风险上看,红利低波在低位仍有配置价值。这不是一个非黑即白的选择,而是一次基于自身风险承受能力和持有周期的再平衡。
如果以红利稳定为主,科技为辅,中金300指数和中证红利质量指数也是不错的选择。
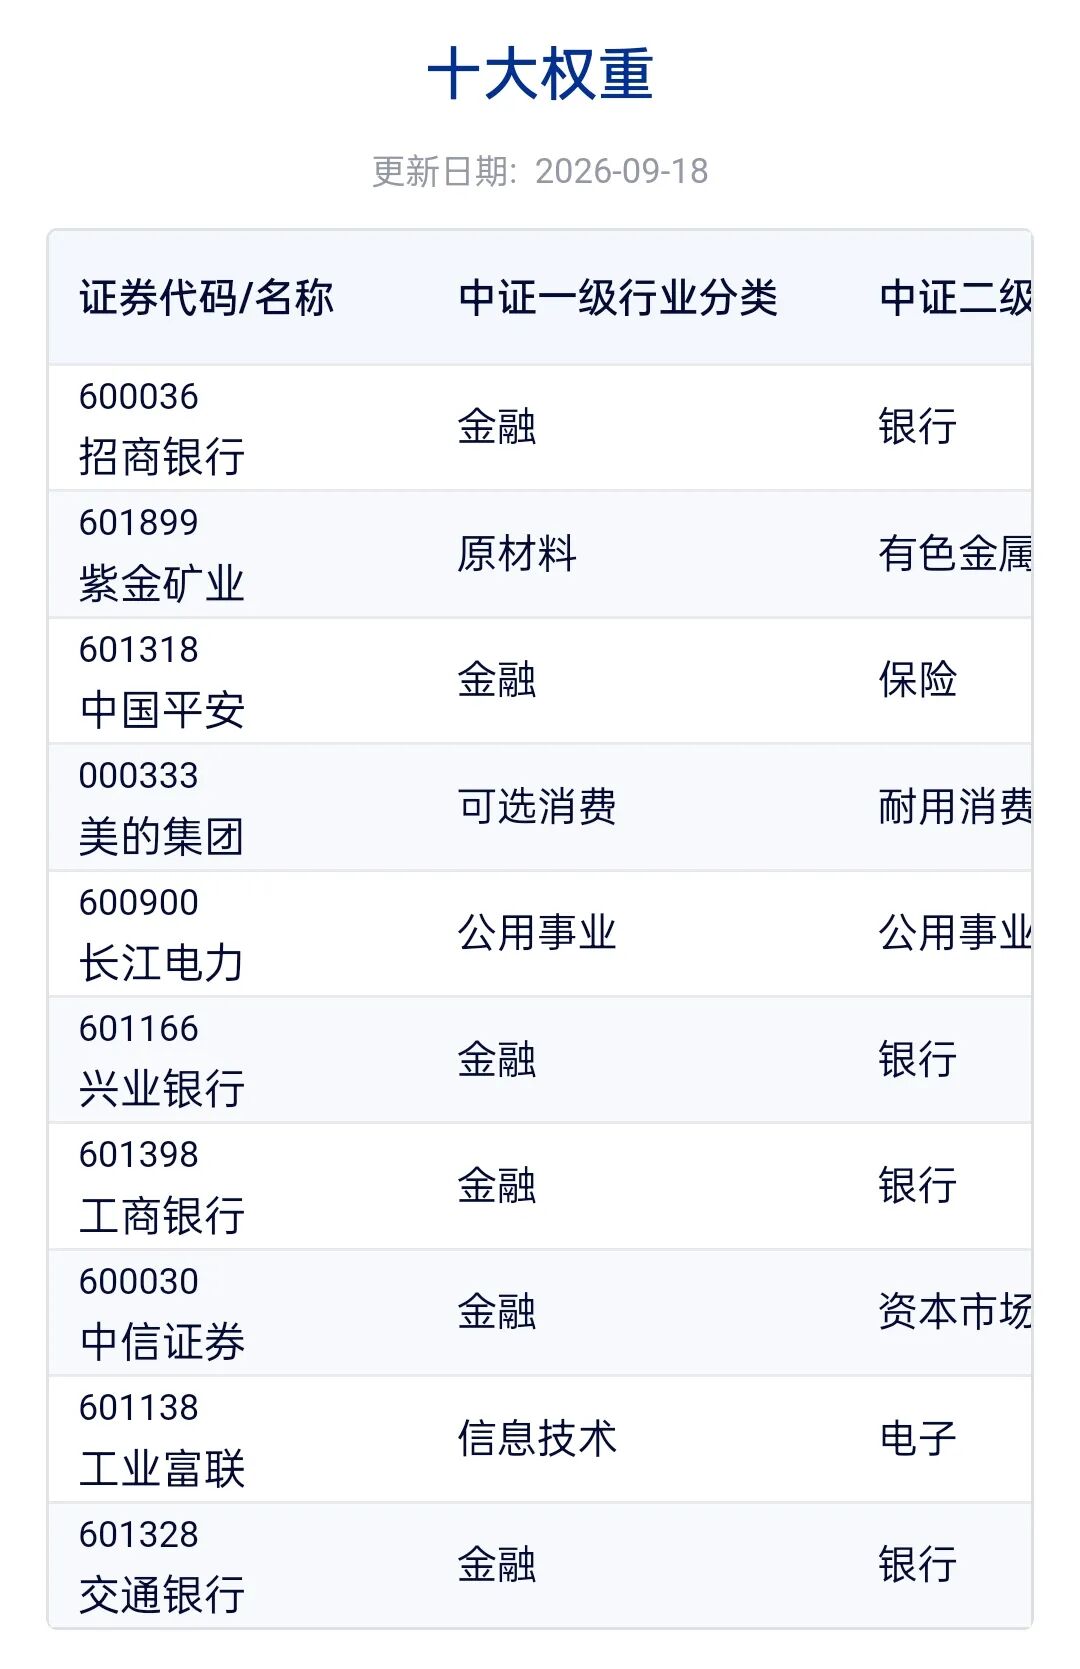
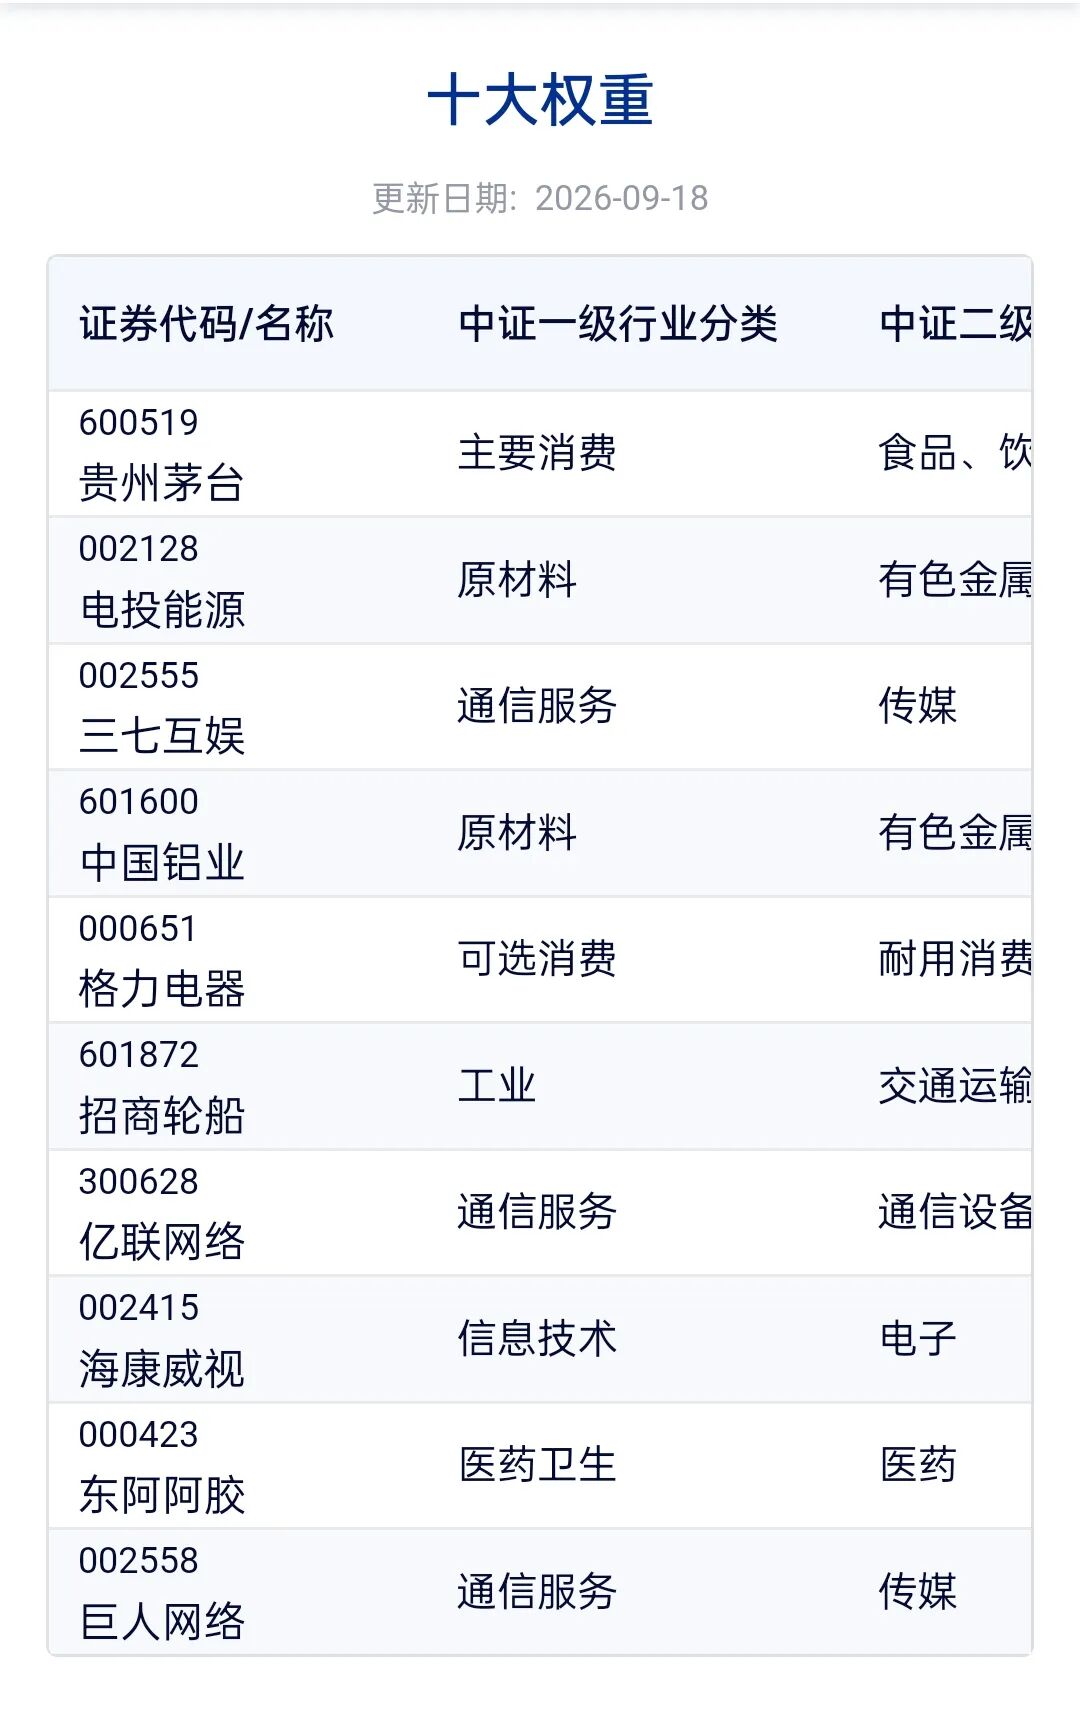
如果成长再多一点,也可以选择深100ETF、创业板AI我ETF、成长ETF多一点。
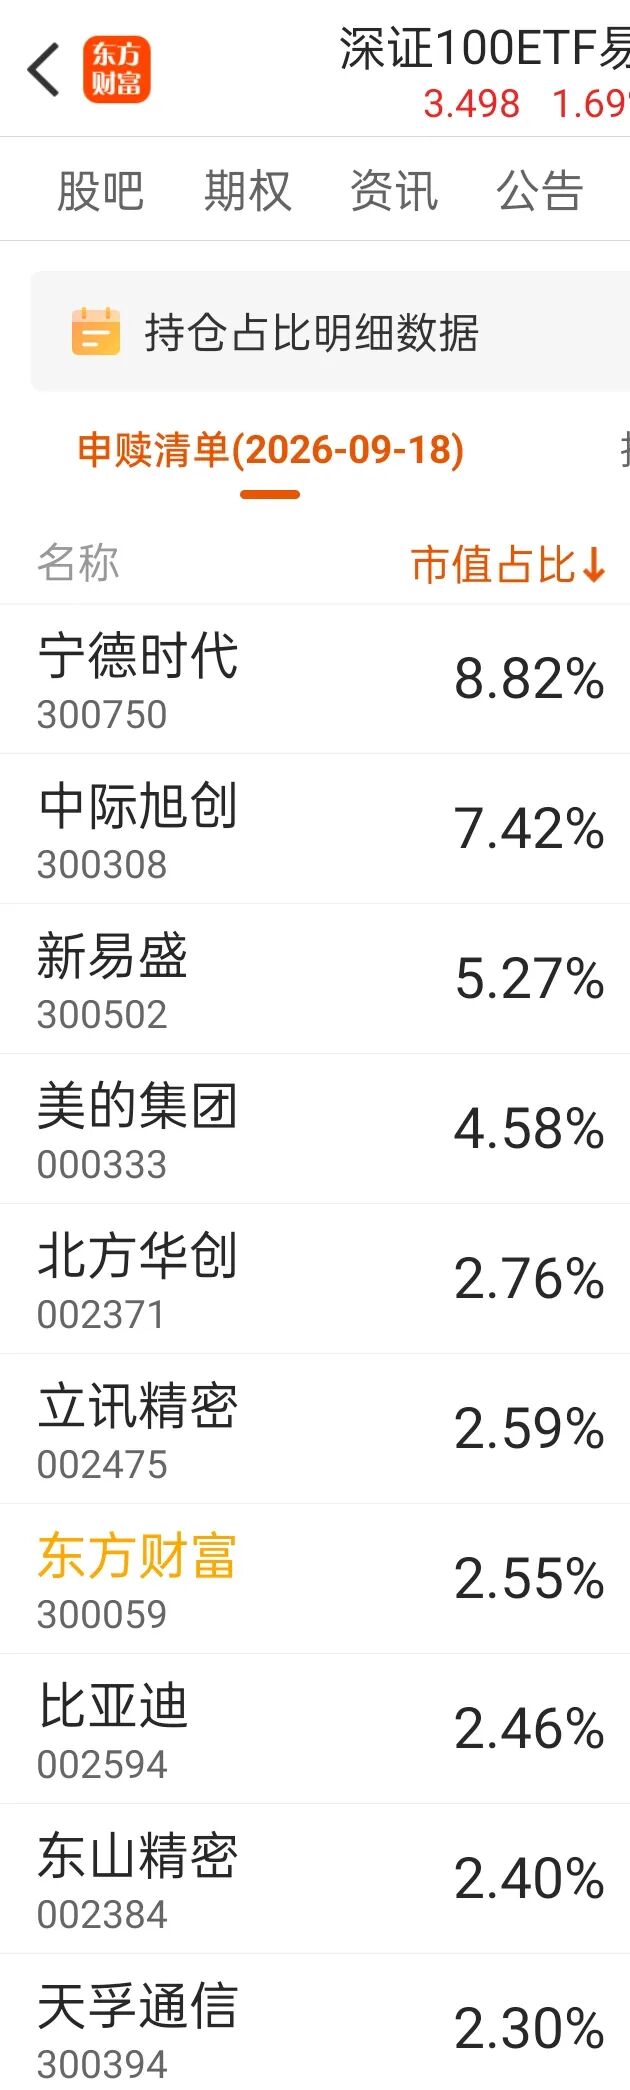
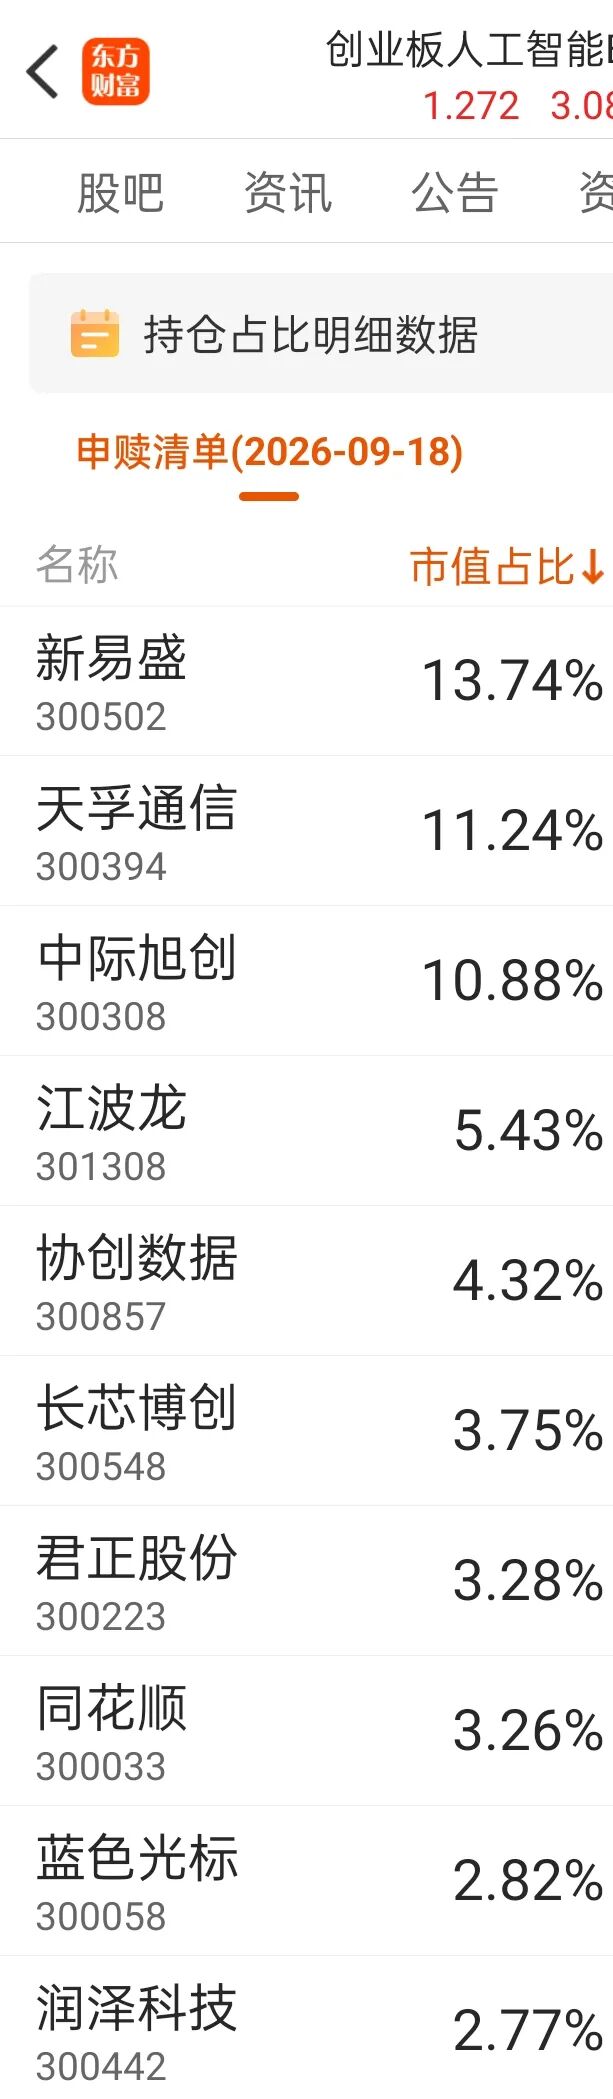
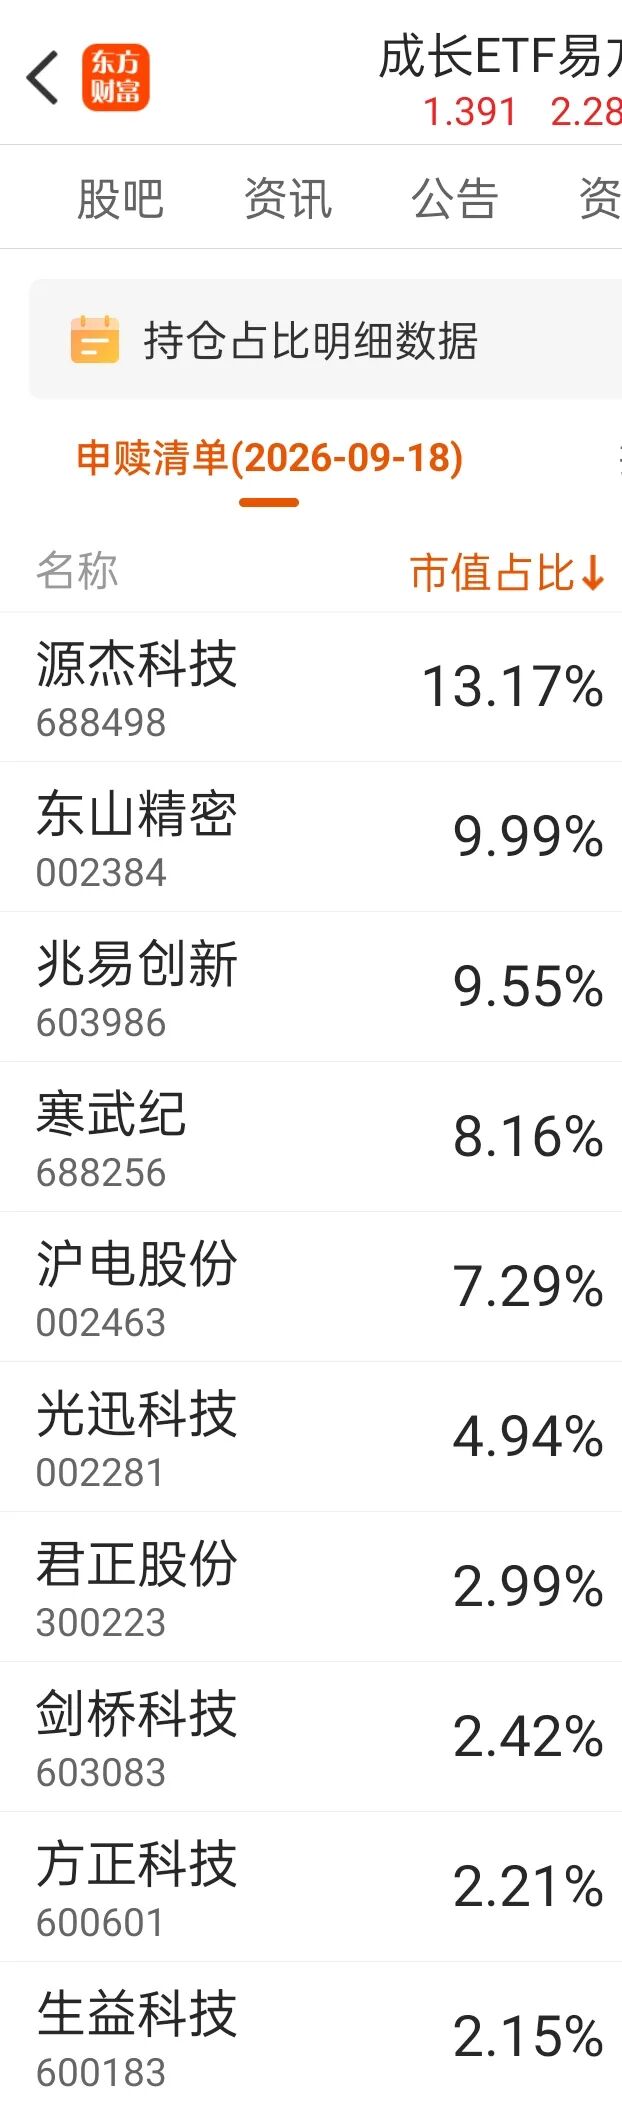
投资和生活,说到底都是关于选择:选择把时间花在哪里,把钱放在哪里,把心交给谁。有计划的人,不是把日子过死,而是把主动权握在自己手里。做好规划,慢慢完善规划,看似框得紧,实则框出了一片自由天地。而指数的切换、仓位的调整,不过是这场修行中,一次又一次微小的练习。
别再把投资和生活分成两件事。你怎么投资,就怎么生活;你怎么生活,就怎么投资。把每一天当成一笔长期投资来经营,把每一笔投资当成生活的一部分来对待。
有计划,有节奏,有留白,有进退——这样的日子,才配得上“稳稳地幸福”五个字。
精彩评论